Indispensable
Responsabilité civile professionnelle
Elle rembourse le costume en laine rétréci, la soie décolorée par un détachant, le manteau perdu entre deux tickets, et la cliente qui réagit à un résidu de produit resté sur une chemise.
L'assurance multirisque pressing protège en un seul contrat la boutique, les machines de nettoyage, les séchoirs, la chaudière et les vêtements des clients qui attendent sur le carrousel. Ajoutez le bris de machine : une panne n'arrête plus votre production.
Prix 2026 : de 450 à 1 200 € par an, selon la surface, le parc de machines et la valeur des vêtements en attente.
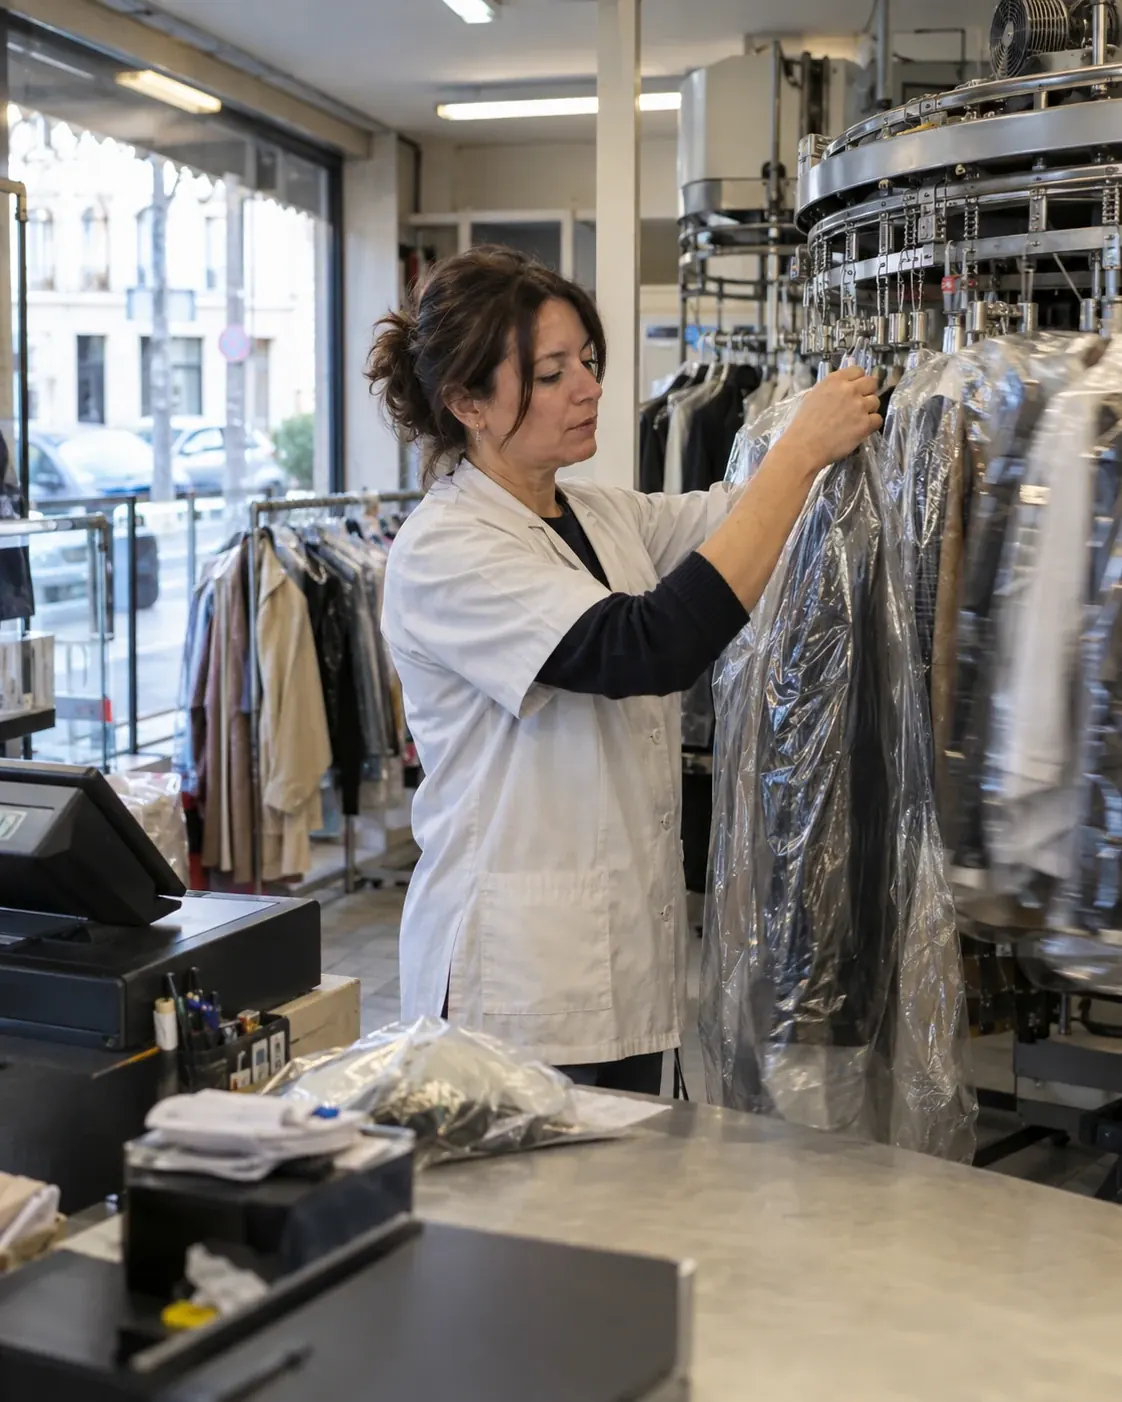
La multirisque d'un pressing assure un local qui chauffe toute la journée : machines de 5 à 25 kg de capacité, séchoirs rotatifs, générateur de vapeur, fers et presses, dans une boutique que l'INRS décrit souvent exiguë et encombrée. Elle réunit vos biens, ceux de vos clients et la responsabilité de l'établissement.
Votre outil de travail : machines de nettoyage, séchoirs, chaudière, tables à repasser aspirantes, carrousel, comptoir et caisse.
Les vêtements de vos clients : ceux qui attendent leur retrait, contre l'incendie, l'eau et le vol, quand le contrat couvre les biens confiés.
Votre établissement : le client qui glisse dans la boutique, la fuite qui abîme le commerce voisin.
La garantie des catastrophes naturelles s'y ajoute d'office, comme dans tout contrat qui garantit des biens situés en France contre l'incendie ou d'autres dommages (article L125-1 du Code des assurances).

Procédé de nettoyage, nombre de machines, chaudière, valeur des vêtements en attente : vous les indiquez, seuls les contrats qui les couvrent restent.

Quelques questions sur votre boutique et votre atelier, et votre prix s'affiche. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs qui couvrent les pressings et les teintureries. Notre réseau vous obtient le meilleur prix.

Le document que votre bailleur demande chaque année pour la boutique, disponible dès la souscription.
La boutique, ses aménagements et la vitrine contre l'incendie, l'explosion et le dégât des eaux
Les machines de nettoyage, les séchoirs, la chaudière et les tables à repasser
Les vêtements des clients présents dans la boutique, avec la garantie des biens confiés
Le vol après effraction et le vandalisme
Le client qui glisse dans la boutique, la fuite qui atteint le commerce voisin
Les catastrophes naturelles reconnues par arrêté
Le bris de machine : panne ou casse d'une machine, d'un séchoir ou de la chaudière
La perte d'exploitation pendant la remise en état
Les atteintes accidentelles à l'environnement, fuite de solvant comprise
Les vêtements dans votre véhicule pendant la collecte ou la livraison
La protection juridique face au bailleur ou au vendeur de machines
Comptez de 450 à 1 200 € par an pour la multirisque d'un pressing, responsabilité civile de la boutique comprise. Le parc de machines, la chaudière et la valeur des vêtements des clients font monter la cotisation.
| Votre pressing | Multirisque par an |
|---|---|
| Pressing de quartier de moins de 50 m², une ou deux machines | 450 à 670 € |
| Pressing avec plusieurs machines, séchoirs et chaudière | Sur devis, selon le capital assuré |
| Dépôt de vêtements sans machine | Sur devis |
Machines de nettoyage, séchoirs, générateur de vapeur et carrousel se déclarent à leur valeur de remplacement. C'est la base de la cotisation.
Vêtements nettoyés, en cours de traitement et oubliés depuis des mois : leur valeur totale entre dans le capital assuré.
Solvant combustible ou aquanettoyage : l'assureur regarde le risque d'incendie de chaque procédé et l'entretien des machines.
Bris de machine, perte d'exploitation, atteintes à l'environnement : chacune s'ajoute. Gardez celles qui répondent à un vrai risque de votre atelier.
Tarifs Artisan Assuré 2026 pour un exploitant de pressing sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si la valeur réelle de vos biens dépasse la somme assurée le jour du sinistre, l'indemnité baisse dans la même proportion, sauf clause contraire (article L121-5 du Code des assurances). Exemple : 10 000 € de vêtements déclarés pour 20 000 € présents sur vos portants, un sinistre de 8 000 € n'est réglé qu'à moitié, soit 4 000 €. Comptez les vêtements nettoyés, ceux en cours et les oubliés.
La garantie de base joue après un feu ou une inondation. La carte électronique qui grille ou le moteur de tambour qui lâche relèvent du bris de machine, une option à demander pour chaque machine, séchoir et générateur de vapeur.
Aquanettoyage, hydrocarbure, siloxane : le risque d'incendie n'est pas le même. Un changement de procédé ou de machines se signale à l'assureur, qui ajuste le contrat.
Locataire, vous répondez de l'incendie de la boutique envers votre bailleur, sauf cas fortuit, vice de construction ou feu venu d'un voisin (article 1733 du Code civil). Votre multirisque couvre ce risque et vous remet l'attestation demandée.
Elle rembourse le costume en laine rétréci, la soie décolorée par un détachant, le manteau perdu entre deux tickets, et la cliente qui réagit à un résidu de produit resté sur une chemise.
Après un feu de séchoir, les habitués portent leurs chemises ailleurs. Elle verse la marge perdue et paie le loyer pendant la remise en état de l'atelier.
Tri, chargement des tambours et repassage debout usent les épaules et les poignets. Elle complète les 65,84 € bruts par jour au plus que l'Assurance maladie verse à l'artisan.
Mains au contact des détachants, dos sollicité par les chargements, chaleur des fers : choisissez une complémentaire qui rembourse bien la dermatologie, la kinésithérapie et l'optique.
Deux contrats se partagent les vêtements qui passent chez vous, selon le moment du dommage. Abîmé par le traitement lui-même, un manteau rétréci ou une soie décolorée relève de la RC Pro du pressing, avec la garantie des biens confiés. Abîmé dans la boutique par un incendie, un dégât des eaux ou un cambriolage, le même manteau relève de la multirisque, à condition qu'elle couvre les biens des clients. Vérifiez que les deux plafonds suivent la valeur de ce que vous gardez.
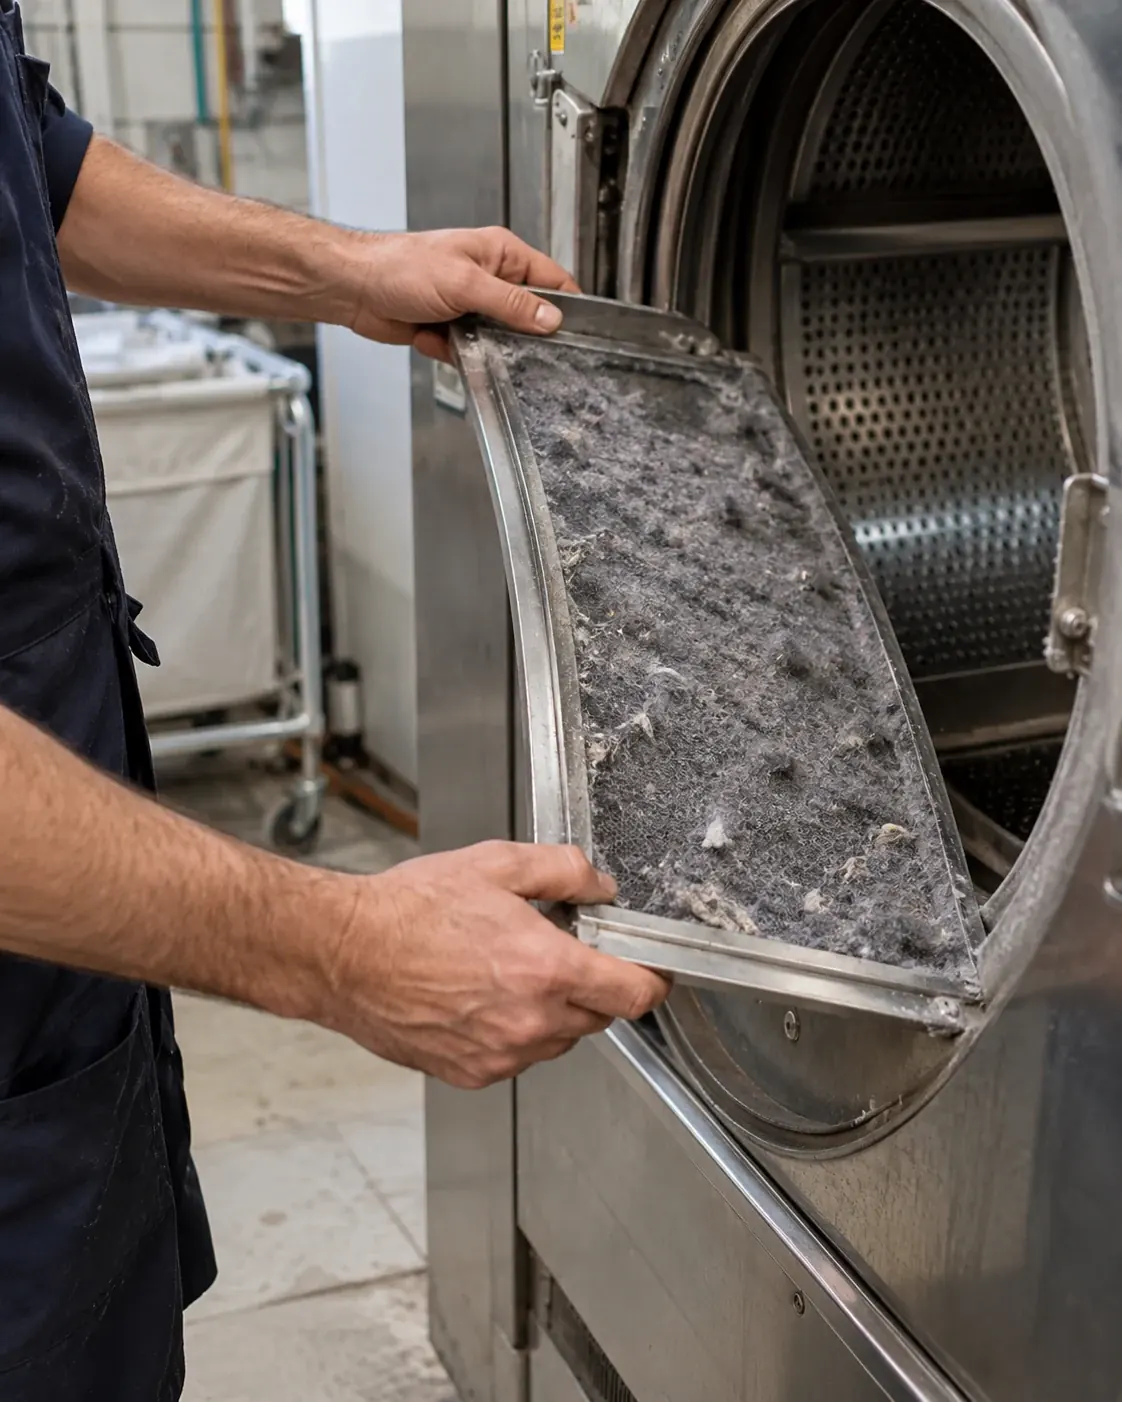
Avec un solvant combustible, les températures de séchage et de distillation dépassent son point d'éclair, rappelle l'INRS : la machine maîtrise ce risque tant qu'elle est entretenue. En aquanettoyage, le danger se déplace vers les séchoirs rotatifs, où les fibrilles peuvent s'enflammer sous l'effet de la chaleur : un filtre à air nettoyé chaque jour, comme le préconise l'INRS, retire ce combustible. Les générateurs de vapeur de plus de 25 litres dont la pression peut dépasser 0,5 bar relèvent de la réglementation des équipements sous pression. Enfin, les vêtements non repris se rangent à l'abri de toute source de chaleur : ce sont autant de matières combustibles dans un petit local.
Le délai de déclaration est celui de votre contrat, et la loi lui fixe un plancher : deux jours ouvrés pour un vol, cinq pour les autres sinistres (article L113-2 du Code des assurances). Portez plainte après un cambriolage, photographiez les portants et les machines, et dressez la liste des vêtements touchés à partir des tickets de dépôt. Gardez les factures de vos machines : elles fixent l'indemnité.
Comptez de 450 à 670 € par an pour un pressing de quartier de moins de 50 m². Plusieurs machines, une chaudière et beaucoup de vêtements en attente font monter le prix. Pour votre boutique, le devis multirisque donne le tarif exact en quelques questions.
Aucune loi ne l'impose, mais un bail commercial qui contient une clause d'assurance vous demande d'assurer la boutique et d'en remettre l'attestation. Locataire, vous répondez aussi de l'incendie envers le bailleur : la multirisque couvre les deux.
Oui, si votre contrat inclut les biens confiés : il indemnise les vêtements présents dans la boutique contre l'incendie, l'eau et le vol après effraction. Déclarez leur valeur totale, vêtements oubliés compris, pour éviter une indemnité réduite.
Oui avec l'option bris de machine, qui paie la réparation d'un générateur de vapeur, d'une machine ou d'un séchoir en panne. Sans cette option, seule une panne causée par un incendie ou un dégât des eaux est prise en charge.
Oui : signalez le changement de procédé et de machines, qui modifie le risque d'incendie et le capital à assurer. Si le changement aggrave le risque ou en crée un nouveau, le Code des assurances vous laisse quinze jours pour le déclarer (article L113-2) ; l'assureur ajuste alors le contrat.
Ils restent ceux de vos clients pendant l'année où vous devez les conserver : comptez-les dans la valeur des biens confiés de votre multirisque. Rangez-les loin des séchoirs et de la chaudière.