Recommandée
Prévoyance
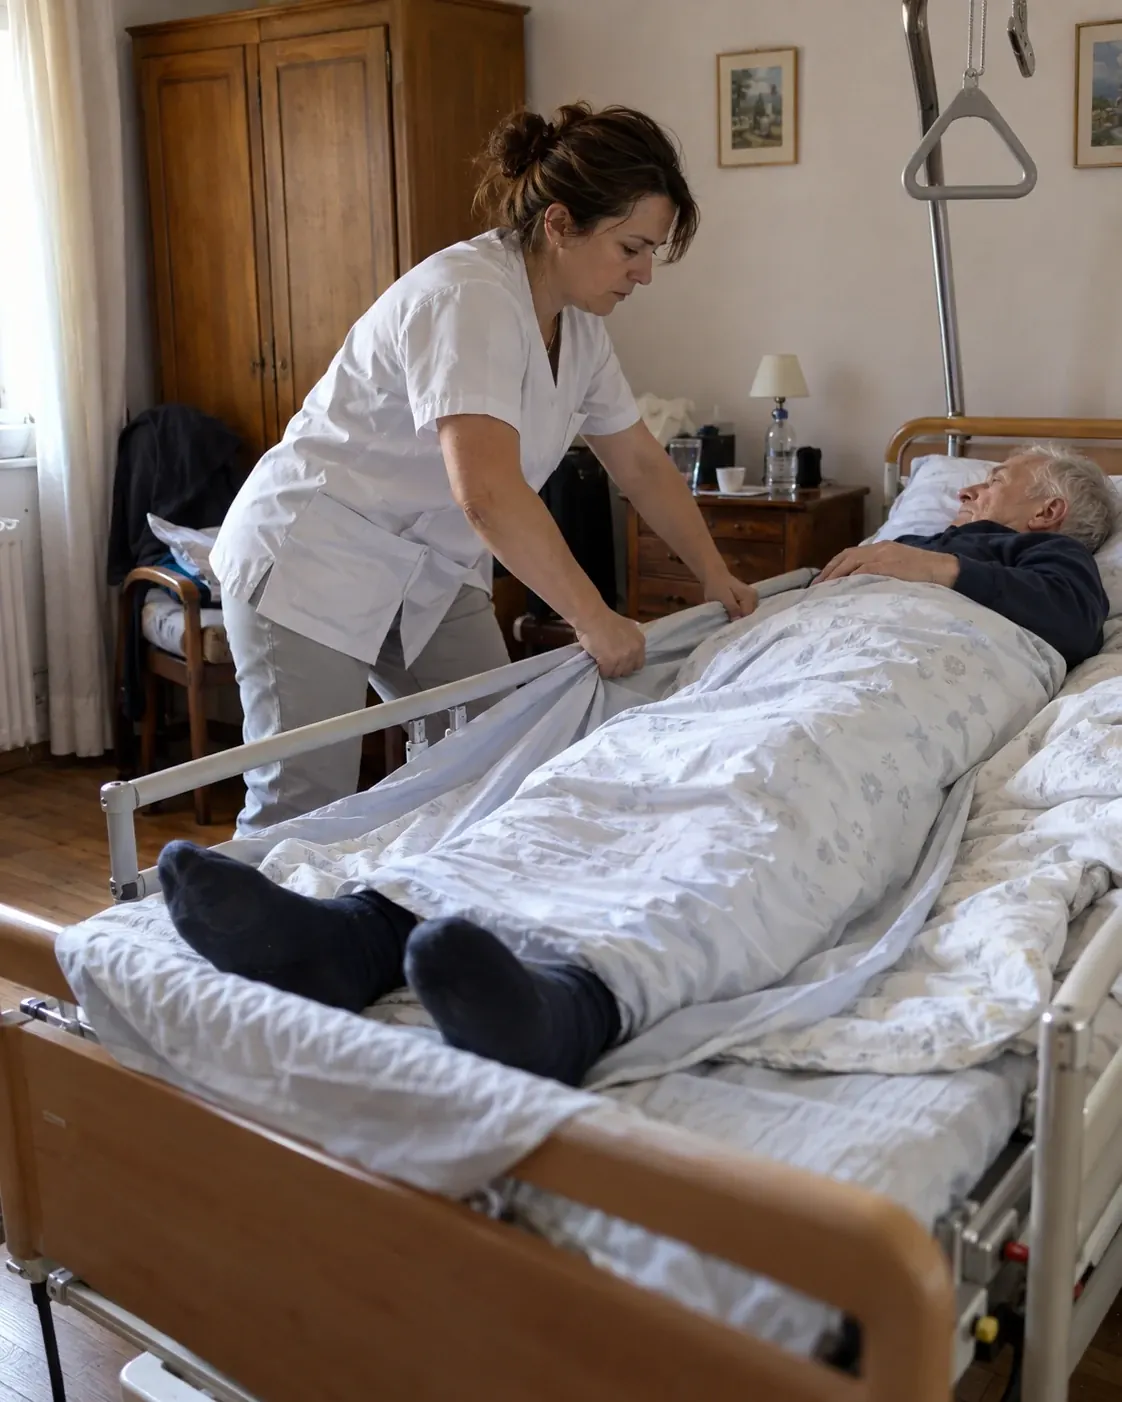
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
La RC Pro d'infirmière libérale répond de chaque geste fait chez vos patients, de la prise de sang du matin au pansement du soir. Titulaire ou remplaçante, vous êtes en règle dès votre premier passage, attestation en main.
Prix 2026 : de 110 à 400 € par an, selon vos actes et les garanties ajoutées.
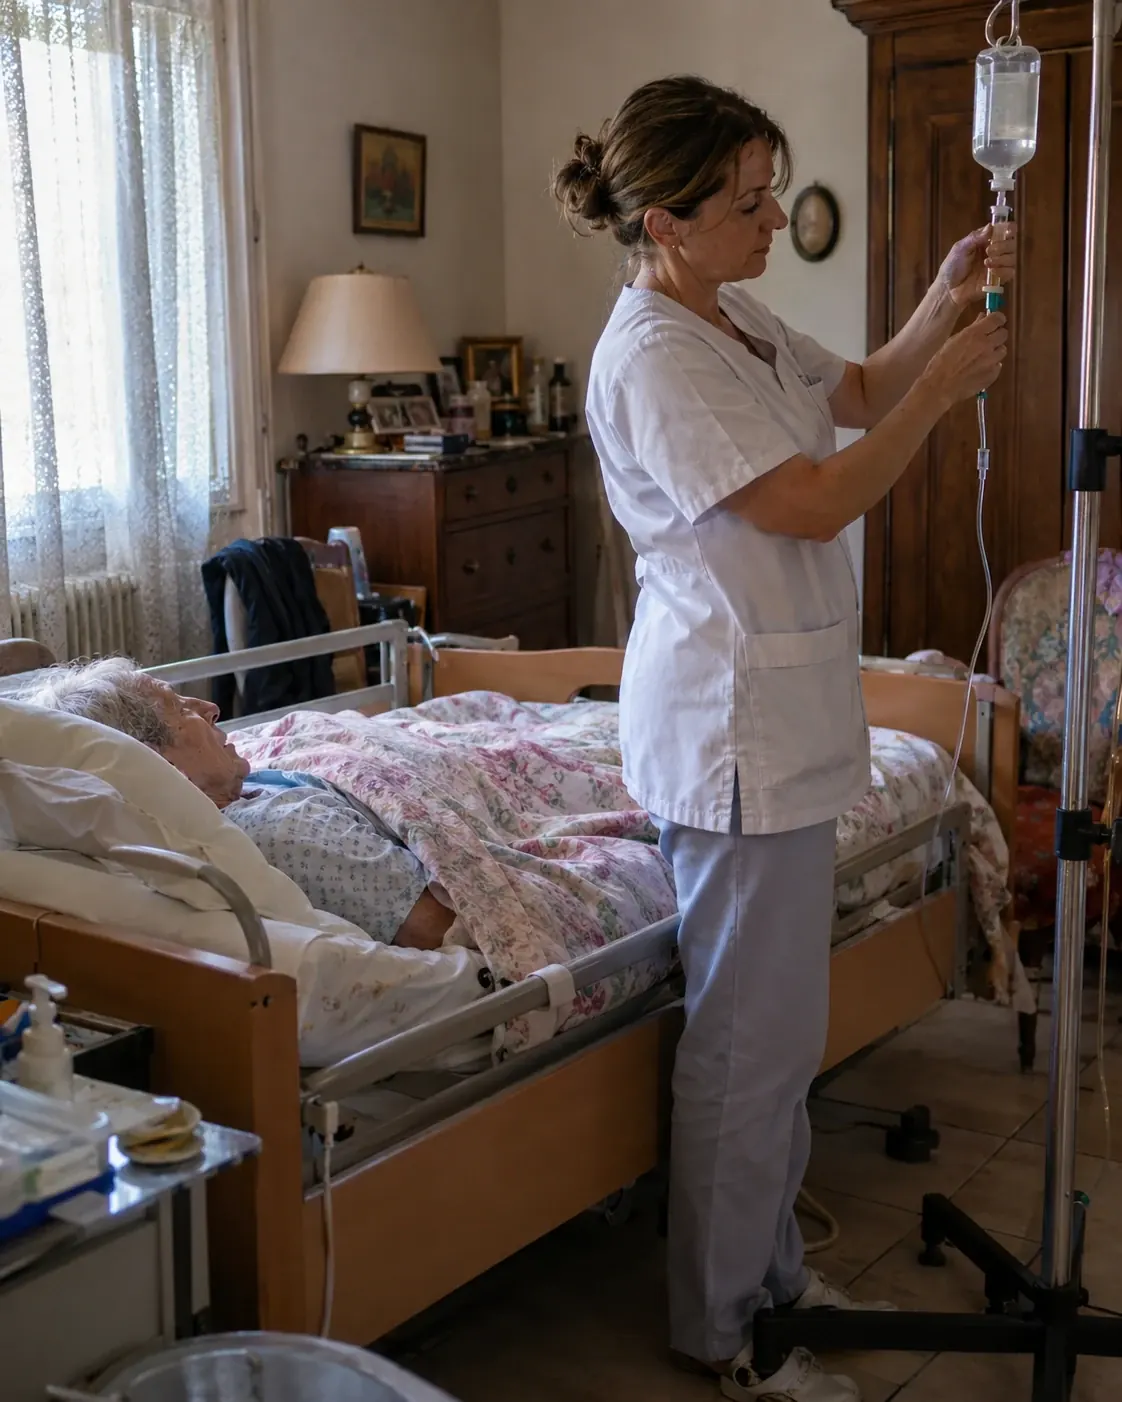
La responsabilité civile professionnelle paie à votre place ce que vous devez à un patient, ou à un tiers, quand un soin tourne mal. Pour une infirmière libérale, le champ est large : vous travaillez seule, chez des patients souvent âgés ou fragiles, sans équipe hospitalière derrière vous, et chaque acte engage votre nom.
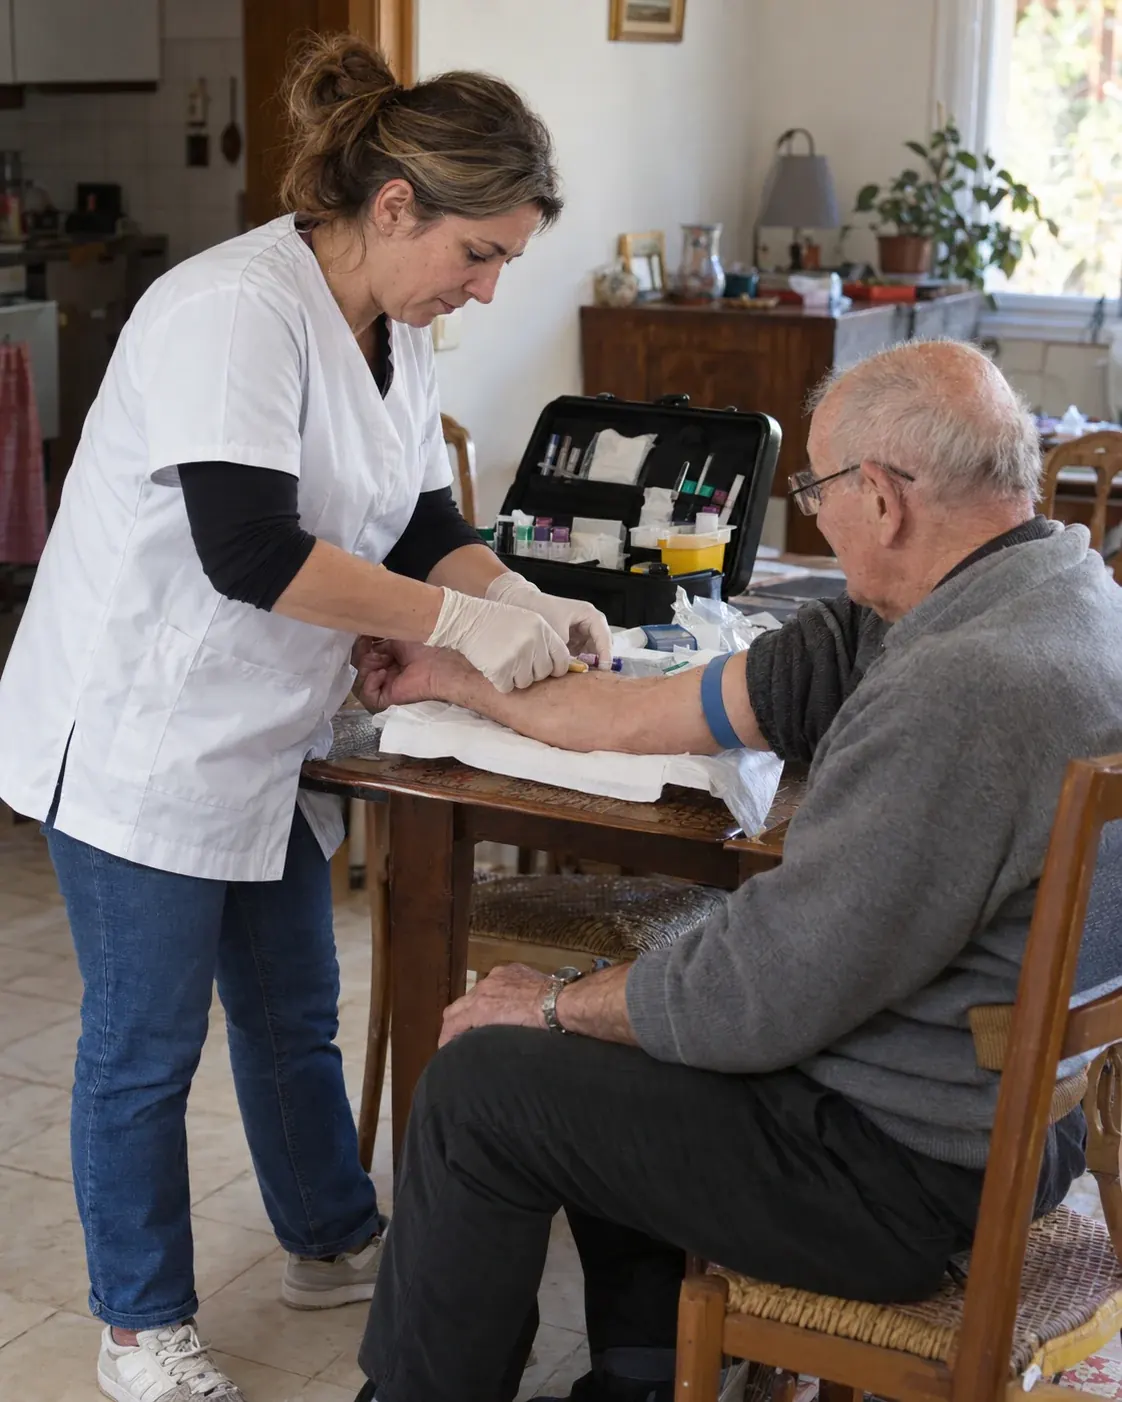
Vos actes : injections, perfusions, prélèvements, pansements simples et complexes, surveillance des traitements, soins d'hygiène.
Le cadre du domicile : la chute pendant un transfert, le patient blessé par un matériel de soins, le proche présent qui se blesse pendant votre passage.
Votre défense : l'expertise, l'avocat et la négociation avec la famille ou son assureur, que la réclamation soit amiable ou portée devant le juge.
Pour vous, ce contrat n'est pas une option : le Code de la santé publique, article L1142-2, oblige tout professionnel de santé libéral à l'avoir.

Chimiothérapie à domicile, soins palliatifs, remplacements : signalez-les, seuls les contrats qui les acceptent restent en lice.

Votre statut, vos actes, votre historique : quelques réponses et votre prix s'affiche, sans engagement.

Votre demande passe chez les assureurs qui couvrent les infirmières libérales. Notre réseau vous obtient le meilleur prix.

Celle que vous joignez à votre dossier d'Ordre ou que la titulaire vous demande avant un remplacement, dès la souscription.
Les dommages corporels causés à un patient par un acte infirmier
Les suites d'une erreur d'administration ou d'identification
Les blessures d'un proche ou d'un tiers pendant votre passage au domicile
Les soins faits en remplacement, sous votre propre contrat
L'expertise, l'avocat et les frais de procédure civile
Les réclamations formées après la fin du contrat, pendant la garantie subséquente
La défense pénale et le recours, si le contrat ne les inclut pas
La protection juridique pour vos litiges avec une associée ou un bailleur
Les biens confiés par vos patients, comme leurs clés
Le matériel de soins transporté dans votre voiture
Comptez de 110 à 250 € par an pour une formule de base, et jusqu'à 400 € quand le contrat ajoute protection juridique, défense étendue et garanties élargies.
| Votre profil | RC Pro par an |
|---|---|
| Infirmière libérale seule, jusqu'à 100 000 € de recettes | 110 à 190 € |
| Formule de base, en moyenne | Environ 175 € |
| Garanties étendues (protection juridique, défense) | Jusqu'à 400 € |
Une tournée centrée sur les soins d'hygiène et une activité de chimiothérapie ou de nutrition parentérale à domicile ne pèsent pas pareil sur la cotisation.
Protection juridique, défense pénale, biens confiés : chacune rapproche le contrat du haut de la fourchette, autour de 400 €.
Plusieurs années sans réclamation de patient vous placent au bas de la fourchette, y compris quand vous changez d'assureur.
Remplaçante, collaboratrice, titulaire en cabinet de groupe : déclarez-le précisément, c'est la base du contrat à votre nom.
Tarifs Artisan Assuré 2026 pour une infirmière libérale sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La loi fixe un plancher : 8 millions d'euros par sinistre et 15 millions d'euros par année d'assurance (article R1142-4 du Code de la santé publique). Un contrat qui affiche moins ne vous met pas en règle. Au-delà, comparez surtout la franchise, qui reste à votre charge à chaque dossier.
Votre RC Pro joue pour les réclamations reçues pendant le contrat, même si le soin date d'avant, dès lors qu'il relevait de vos activités garanties. Après une résiliation, une garantie subséquente d'au moins cinq ans couvre encore les réclamations tardives (article L251-2 du Code des assurances). Les faits dont vous aviez connaissance en souscrivant restent hors du nouveau contrat : déclarez-les à l'ancien assureur.
Chimiothérapie, nutrition parentérale, gestion de chambres implantables, soins palliatifs, plaies complexes : ce sont ces lignes qui doivent figurer au contrat. Nous ne retenons que les assureurs qui acceptent l'ensemble de votre activité.
La RC Pro indemnise le patient. Si une plainte pénale vise votre soin, c'est la garantie défense pénale ou la protection juridique qui paie votre avocat : vérifiez qu'elle figure dans la formule.
Un transfert du lit au fauteuil mal engagé suffit à bloquer un dos. La CPAM n'indemnise qu'à partir du 4e jour et la CARPIMKO seulement à partir du 91e : la prévoyance comble l'écart avec votre revenu de tournée.
En libéral, aucune mutuelle d'employeur ne vous couvre. Un contrat d'indépendante rembourse vos propres soins, votre kiné après un lumbago et une hospitalisation, et se déduit de votre bénéfice à la déclaration contrôlée.
Une tournée enchaîne des dizaines d'arrêts devant des domiciles, souvent à la hâte et en ville. Déclarée en usage professionnel, votre voiture est couverte entre deux patients comme sur le trajet du cabinet.
Pour le local où vous recevez les patients pour leurs pansements et leurs injections : table de soins, chariot, stock de compresses et de seringues, et la responsabilité civile du local.
À l'hôpital ou en clinique, votre employeur répond des actes que vous faites dans la limite de votre mission : son assurance vous couvre. Dès que vous facturez un soin en libéral, même deux jours par semaine à côté d'un poste salarié, cette protection s'arrête à la porte de l'établissement. Il vous faut un contrat à votre nom pour la part libérale, au premier patient. Le statut compte aussi entre libérales : la remplaçante qui reprend la tournée d'une titulaire n'entre pas dans le contrat de celle-ci.
Un courrier d'avocat, une lettre recommandée de la famille ou une convocation à une expertise : transmettez-le à votre assureur dès réception, sans répondre sur le fond et sans reconnaître de faute. Rassemblez la prescription, le dossier de soins, les transmissions avec le médecin traitant et vos feuilles de tournée. L'assureur instruit le dossier, mandate un expert et, si l'affaire va au tribunal, un avocat. Le patient peut aussi saisir la commission de conciliation et d'indemnisation des accidents médicaux (CCI) : si votre responsabilité est retenue, c'est votre assureur qui lui fait l'offre d'indemnisation.
La RC Pro règle ce que vous devez aux autres. Vos propres pertes relèvent d'autres contrats : la voiture de tournée de l'assurance auto déclarée en usage professionnel, la sacoche volée d'une garantie matériel, votre arrêt de travail de la prévoyance. Comparez-les dans le même parcours : toutes les assurances de l'infirmière libérale.
De 110 à 250 € par an en formule de base, autour de 175 € en moyenne, et jusqu'à 400 € avec la protection juridique et une défense étendue. Votre prix exact s'affiche sur le devis RC Pro en quelques questions.
Oui. L'article L1142-2 du Code de la santé publique impose l'assurance de responsabilité civile à tout professionnel de santé libéral. Le défaut d'assurance est puni de 45 000 € d'amende, avec une interdiction d'exercer possible.
Elle indemnise les dommages que vos soins causent à un patient ou à un proche présent : perfusion qui diffuse, erreur d'administration, chute pendant un transfert. Elle paie aussi l'expert et l'avocat quand une famille vous met en cause. Vos remplacements sont couverts par votre propre contrat, pas par celui de la titulaire.
Pour la part salariée, oui, par l'assurance de votre employeur. Pour les soins facturés en libéral, il vous faut votre propre RC Pro dès le premier patient, même pour quelques heures par mois.
Oui, par le contrat en cours au moment de la réclamation, si le soin entrait dans vos activités garanties et que vous n'en connaissiez pas le problème en souscrivant. Sinon, l'ancien contrat joue pendant sa garantie subséquente d'au moins cinq ans.
Transmettez sa lettre à votre assureur sans attendre et sans répondre sur le fond. Joignez la prescription, le dossier de soins et vos transmissions : l'assureur mandate un expert et prend votre défense en charge.
Elles relèvent de la garantie des biens confiés, proposée en option par certains contrats. Signalez-la dans votre devis si vous gardez des clés : nous retenons les offres qui l'incluent.