Obligatoire
Assurance du véhicule professionnel
Une ambulance qui part en urgence et un VSL qui enchaîne les allers-retours de dialyse ne courent pas les mêmes risques : un contrat flotte les couvre ensemble, patients transportés compris.
Un transfert du lit au brancard qui tourne mal, un dentier égaré entre la chambre et la radiologie, un accompagnant qui trébuche sur une sangle : la RC Pro ambulancier de votre entreprise indemnise patients et proches. Elle couvre vos équipages partout où l'ambulance ne roule pas.
Prix 2026 : à partir de 15 € par mois, soit 180 € par an, sur devis pour une flotte.
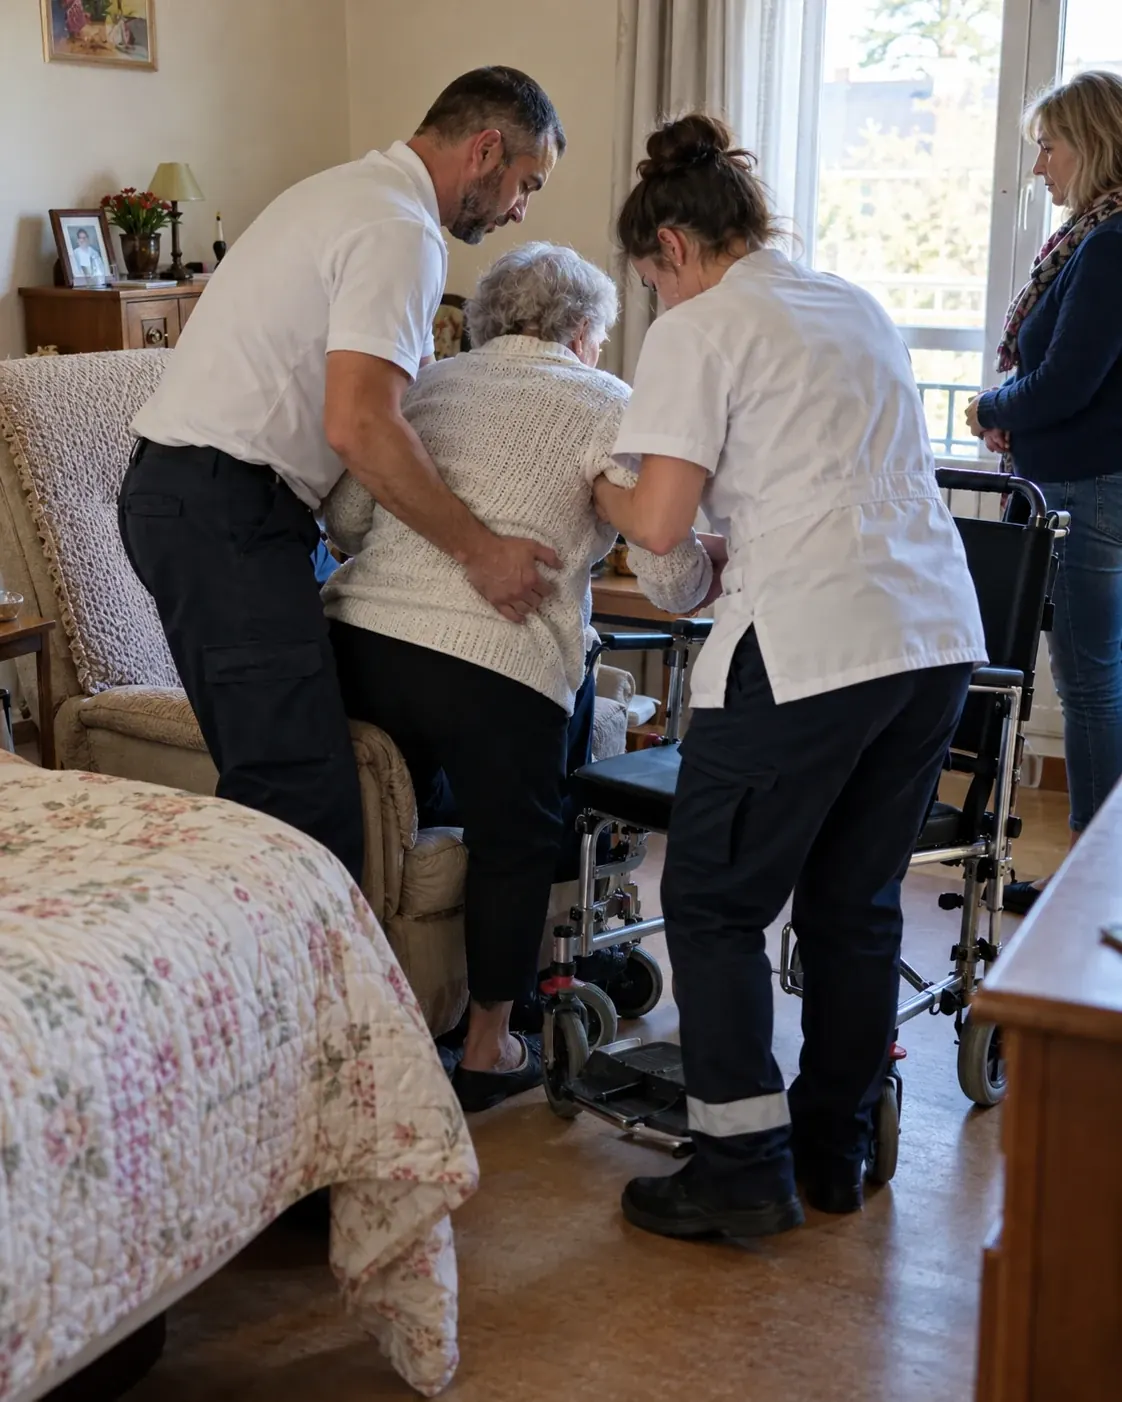
Dans un transport sanitaire, la route ne représente qu'une partie de la mission. Avant et après, vos équipages soulèvent, portent, installent et rassurent : dans une chambre, un couloir de clinique, une cage d'escalier, un ascenseur de résidence. La RC Pro de l'entreprise répond des dommages causés pendant ces gestes.
Les patients et leurs proches : la chute pendant un transfert, l'accompagnant qui se blesse dans le couloir en suivant le brancard.
Les lieux : l'ascenseur d'une résidence, le mur d'un service hospitalier, la porte d'un domicile abîmés pendant une manœuvre.
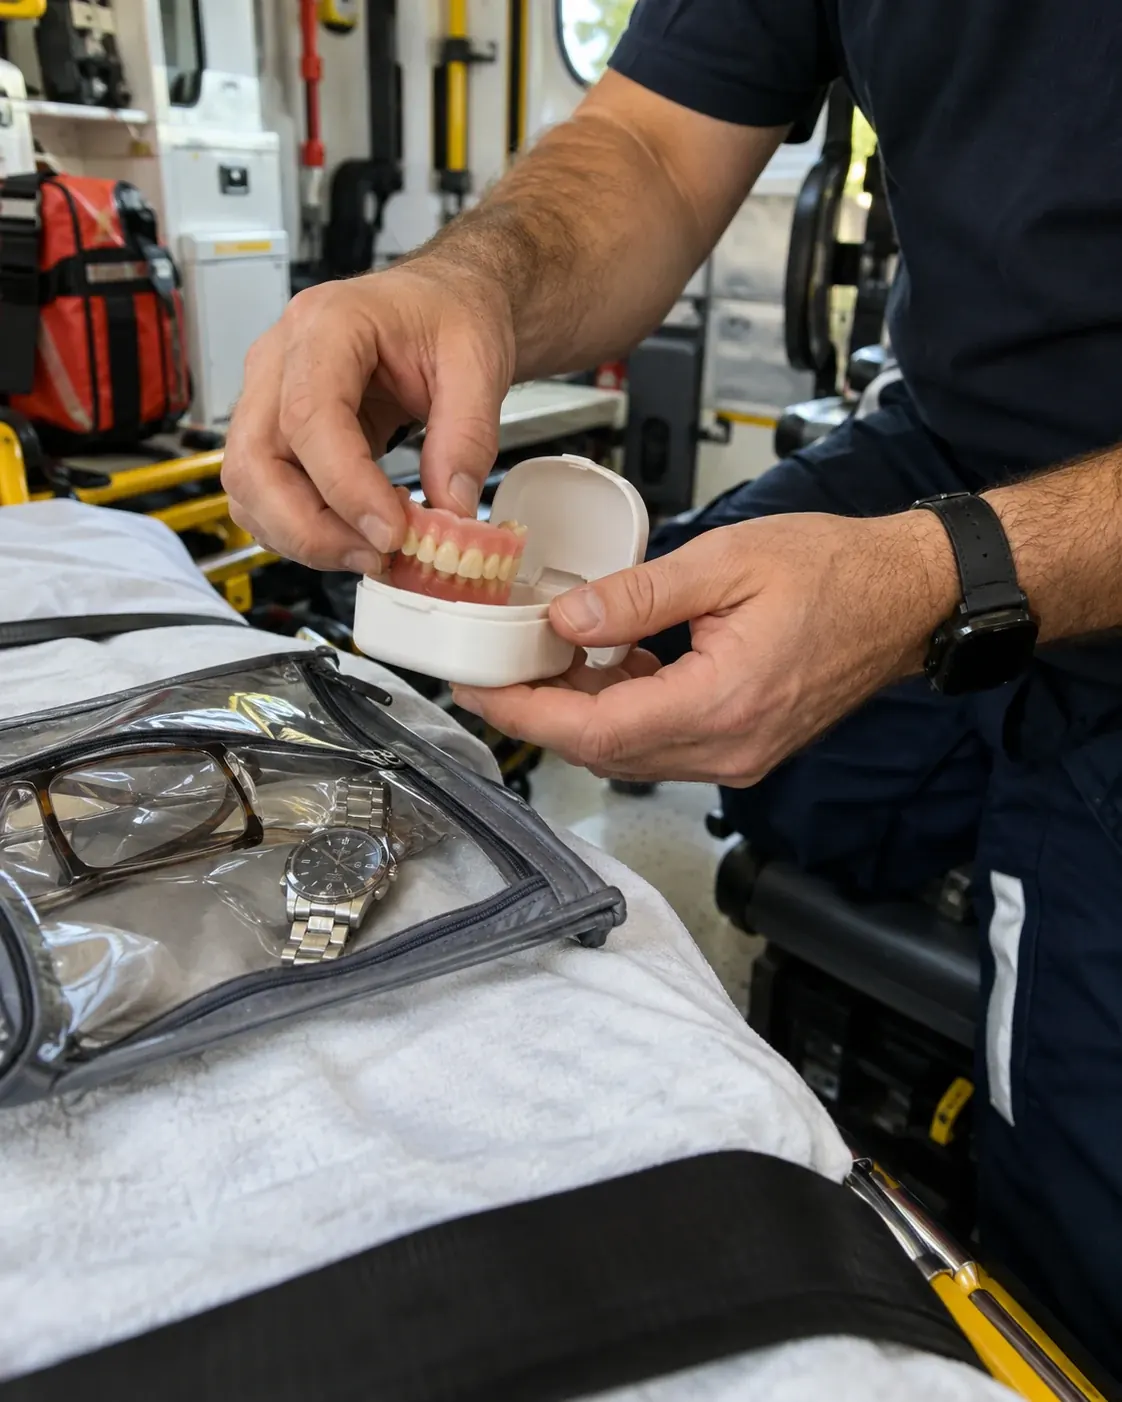
Les objets confiés : prothèses dentaires, lunettes, effets personnels et dossiers médicaux remis à l'équipage.
Dès que le véhicule est impliqué dans un accident de la circulation, c'est l'assurance du véhicule sanitaire, obligatoire pour circuler, qui indemnise les victimes (article L211-1 du Code des assurances). La RC Pro prend tout le reste.

Ambulances, VSL, transports urgents, sorties d'hospitalisation, transferts entre établissements : vous les déclarez, nous gardons les contrats qui les couvrent tous.

Vos véhicules, vos équipages et votre chiffre d'affaires, et le prix apparaît. Gratuit et sans engagement.

Votre demande part chez les assureurs qui acceptent le transport sanitaire. Notre réseau vous obtient le meilleur prix.

Le document à remettre aux établissements de santé et aux partenaires qui vous la demandent, disponible dès la souscription.
Les blessures d'un patient pendant un transfert, un portage ou une installation
Les blessures d'un accompagnant ou d'un tiers pendant l'intervention
Les dégâts causés à un domicile, une résidence ou un établissement de santé
Les prothèses, lunettes, effets personnels et documents confiés à l'équipage
Les dommages causés par vos équipages salariés dans leur travail
Les frais de défense de l'entreprise face à une réclamation
Un plafond relevé pour les transferts entre établissements et les sorties d'hospitalisation
La responsabilité civile du garage et des bureaux
La protection juridique pour vos litiges avec la caisse ou un établissement
La défense pénale d'un ambulancier mis en cause
La RC Pro d'une entreprise d'ambulances démarre à 180 € par an, soit 15 € par mois, et coûte de 230 à 290 € pour une équipe de 2 à 5 personnes avec 150 000 € de chiffre d'affaires. Avec une grande flotte, des transports urgents et un plafond élevé, elle se calcule sur devis.
| Votre profil | RC Pro par an |
|---|---|
| Entreprise de 2 véhicules, 2 à 5 personnes, 150 000 € de CA | 230 à 290 €19 à 24 € par mois |
| Entreprise de 6 personnes, ambulances et VSL, 300 000 € de CA | 360 à 450 €30 à 38 € par mois |
| Grande flotte, transports urgents pré-hospitaliers | Sur devis |
Chaque binôme multiplie les transferts et les portages : la cotisation suit l'effectif et le volume de transports.
Urgences pré-hospitalières, transferts entre établissements, sorties d'hospitalisation, VSL : chaque activité déclarée entre dans la garantie.
Une fracture du col du fémur chez une personne âgée peut coûter cher en soins et en préjudice : le plafond par sinistre compte plus que la cotisation.
Protection juridique, défense pénale des équipages, responsabilité du local : chacune s'ajoute à la cotisation de base.
Tarifs Artisan Assuré 2026 pour un ambulancier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Ambulance, VSL, garde pré-hospitalière, transferts entre établissements, taxis conventionnés si vous en exploitez : une activité oubliée au contrat, c'est un sinistre discuté. Nous ne retenons que les assureurs qui acceptent toutes vos activités.
Portage dans les étages, chaise portoir, matelas coquille, transferts du lit au brancard : ce sont les moments où un patient peut chuter. Le contrat doit les viser expressément, à domicile comme en établissement.
Vos patients sont souvent âgés, opérés ou dépendants : une chute peut entraîner des mois de soins. Comparez les plafonds par sinistre et par année, et la franchise.
Intérimaires, salariés à temps partiel, dirigeant qui reprend le volant le week-end : toute personne qui intervient pour l'entreprise doit entrer dans la garantie.
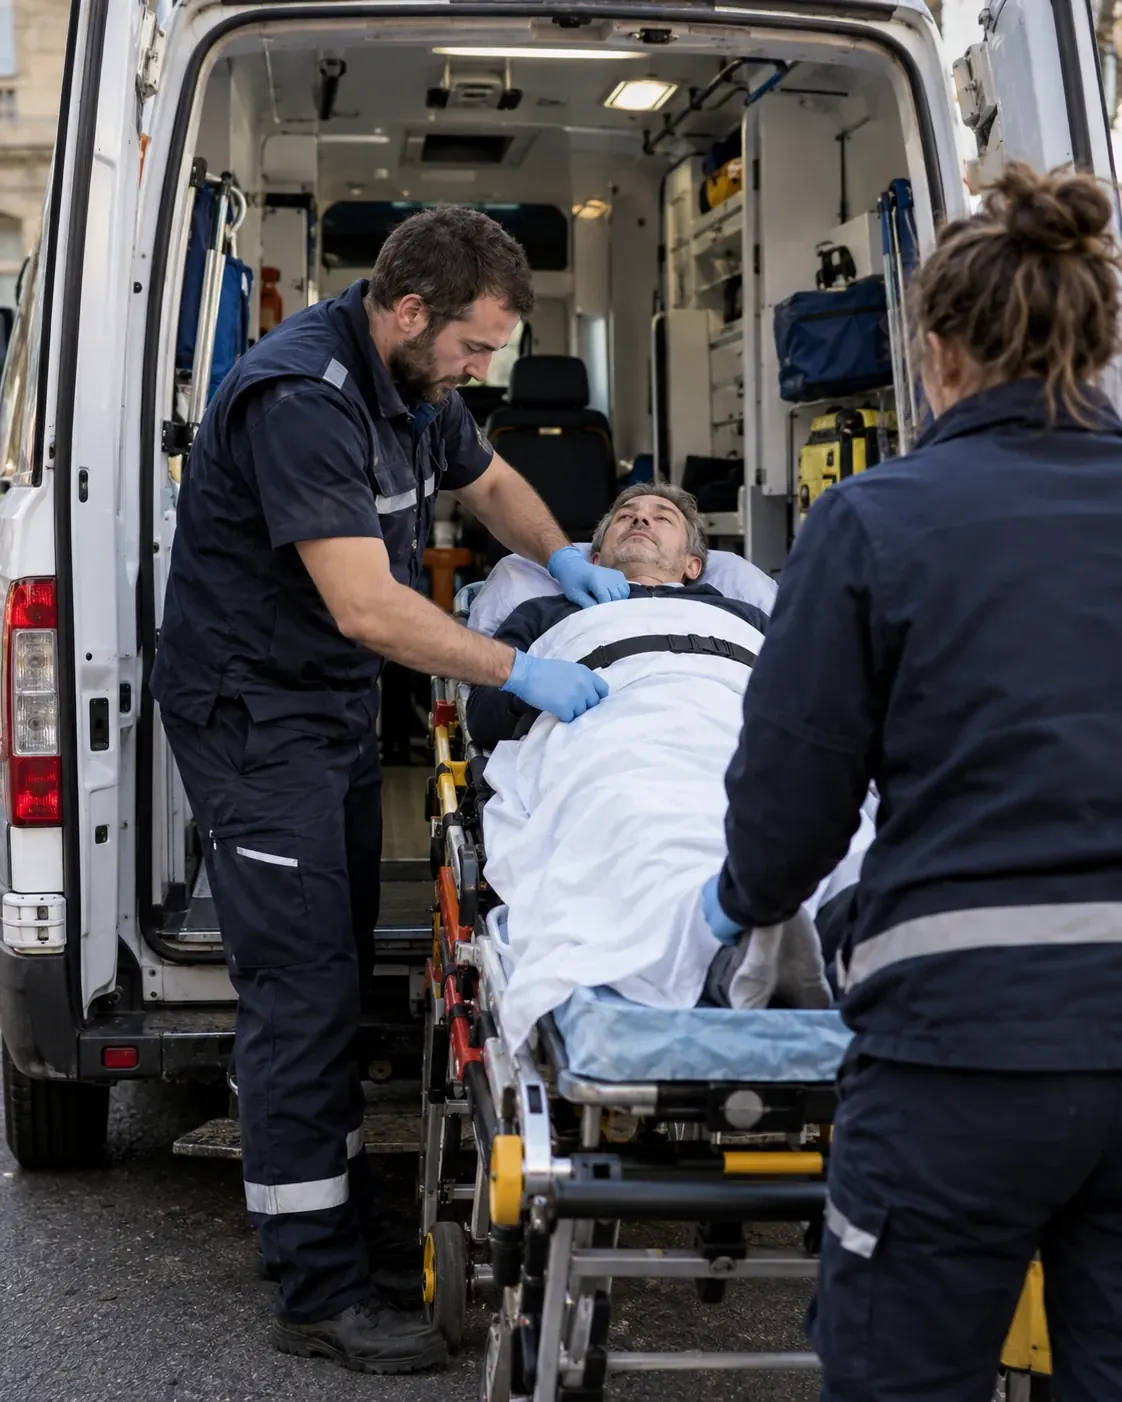
Une ambulance qui part en urgence et un VSL qui enchaîne les allers-retours de dialyse ne courent pas les mêmes risques : un contrat flotte les couvre ensemble, patients transportés compris.
Vos locaux, dont la conformité est attestée dans le dossier d'agrément, abritent véhicules et stocks la nuit. Elle les protège contre l'incendie, le dégât des eaux et le vol.
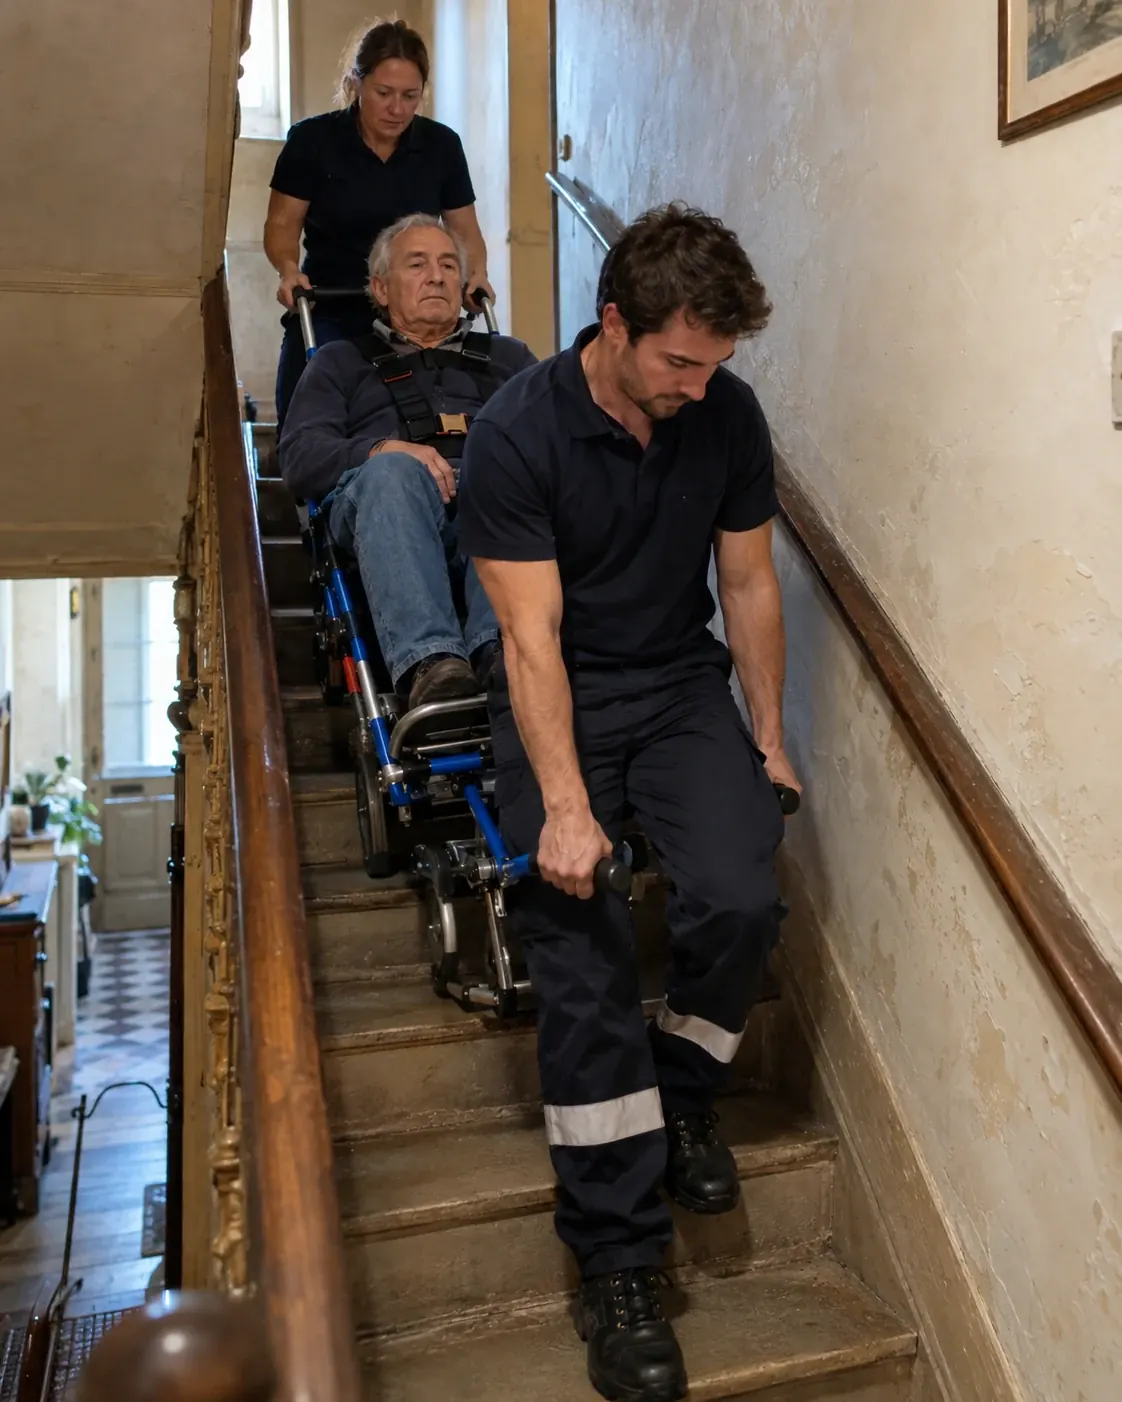
Porter des patients dans les étages use le dos des équipages, dirigeant compris. Pendant un arrêt, la prévoyance maintient un revenu quand vous ne pouvez plus rouler.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
L'agrément vérifie que votre entreprise peut exercer : véhicules autorisés, équipages qualifiés, locaux conformes (fiche agrément du transport sanitaire par ambulance). La RC Pro répond d'une autre question : qui paie quand un geste de l'équipage blesse un patient ou abîme un lieu. Une entreprise agréée peut recevoir une réclamation après une chute pendant un transfert ; c'est ce risque que la RC Pro prend en charge.
La RC Pro se souscrit au nom de l'entreprise de transport sanitaire, micro-entreprise ou société. Elle couvre les dommages causés par les équipages dans leur travail. Un ambulancier salarié n'a en principe pas à acheter sa propre RC Pro pour ses missions ; il peut en revanche avoir besoin d'une défense pénale personnelle, à demander en option au contrat de l'entreprise.
Le délai de déclaration du sinistre est fixé par le contrat et ne peut être inférieur à cinq jours ouvrés (article L113-2 du Code des assurances). Rassemblez la prescription de transport, l'heure de prise en charge, le nom des membres de l'équipage et un compte rendu écrit des faits le jour même. La victime peut demander réparation directement à votre assureur (article L124-3). Nous comparons plus de 20 assureurs qui acceptent le transport sanitaire, et notre réseau vous obtient le meilleur prix.
À partir de 15 € par mois, soit 180 € par an, et de 230 à 290 € pour une équipe de 2 à 5 personnes avec 150 000 € de chiffre d'affaires. Avec une grande flotte et des transports urgents, le prix se fait sur devis. Le devis RC Pro vous donne le vôtre en 2 minutes.
Le texte qui s'impose à toutes les entreprises de transport sanitaire est l'obligation d'assurer chaque véhicule (article L211-1 du Code des assurances). La RC Pro vient en complément : elle indemnise un patient ou un accompagnant blessé pendant une manutention, hors de tout accident de la route.
La RC Pro de l'entreprise : elle prend en charge les soins et le préjudice du patient, et défend l'entreprise si la faute de l'équipage est discutée. Déclarez le sinistre au plus vite avec la prescription de transport et le compte rendu des faits.
Oui, quand le contrat inclut les biens confiés : prothèses dentaires et auditives, lunettes, effets personnels et documents remis à l'équipage. Indiquez au devis si vous gérez souvent ces objets lors des admissions.
La RC Pro de l'entreprise couvre en principe les dommages causés par ses équipages dans leur travail. Pour être défendu à titre personnel en cas de poursuites, l'option de défense pénale du contrat de l'entreprise est la solution la plus simple.
Oui, si l'activité VSL est déclarée au contrat avec vos ambulances : les transferts et accompagnements des patients assis entrent alors dans la garantie. L'accident de la route d'un VSL relève, lui, de l'assurance du véhicule.