 Maçon
 Charpentier
 Couvreur
 Étanchéiste
 Façadier
 Menuisier
 Terrassier
 Vérandaliste
Obligatoire
Assurance décennale
Les dommages graves sur vos ouvrages pendant 10 ans après la réception.
Une extension crée un ouvrage nouveau, accolé à l'existant : fondations, murs, toiture, raccords. À ce titre, chaque artisan qui y participe est un constructeur au sens de l'article 1792 du Code civil et engage sa responsabilité pendant 10 ans après la réception.
La loi Spinetta n° 78-12 du 4 janvier 1978 impose donc l'assurance décennale avant l'ouverture du chantier (article L241-1 du Code des assurances).
L'artisan souscrit sa décennale et remet son attestation avant les travaux ;
Le particulier maître d'ouvrage souscrit la dommages-ouvrage (article L242-1 du Code des assurances), qui préfinance les réparations en cas de sinistre.
Avant de signer, le particulier doit contrôler que votre attestation est valable à la date d'ouverture du chantier et qu'elle mentionne l'activité réalisée : maçonnerie, charpente, véranda ou ossature bois. Une attestation claire et à jour est un argument commercial : elle rassure le client et lui permet de souscrire sa dommages-ouvrage sans difficulté, l'assureur DO demandant les attestations des entreprises.
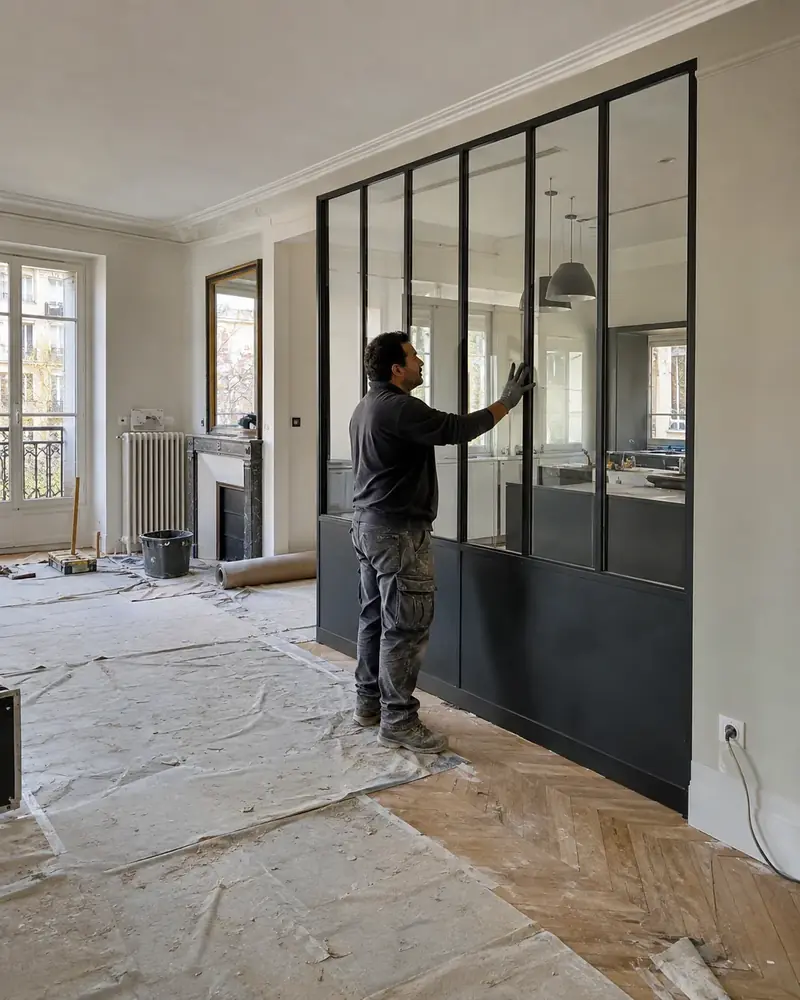
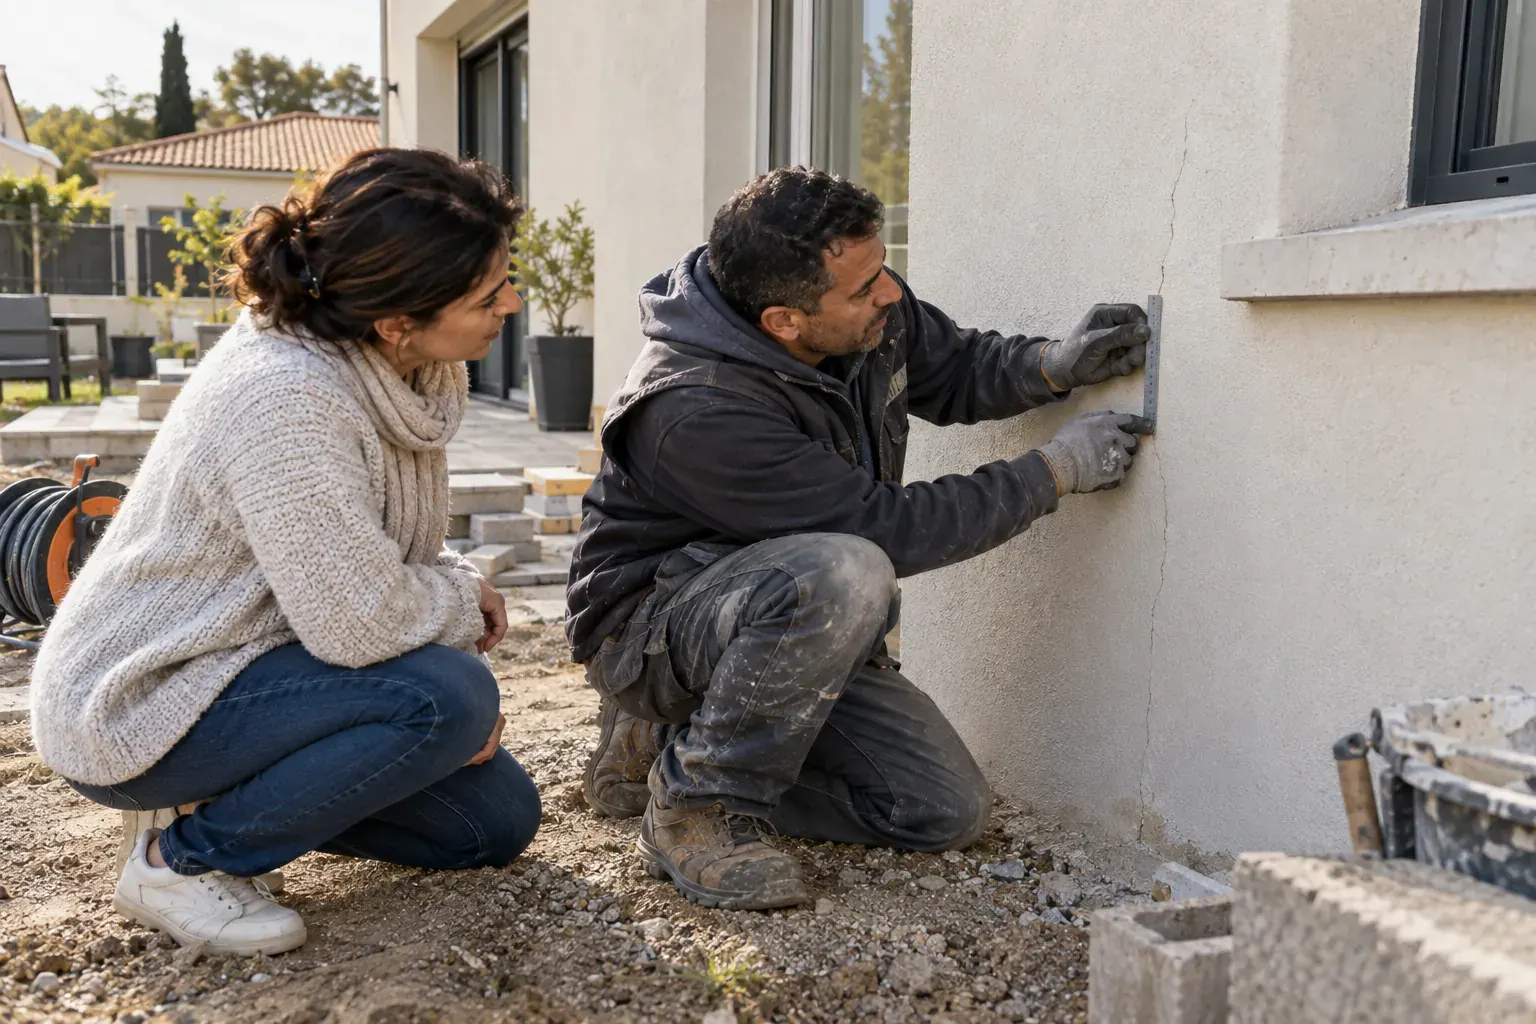
Des fissures au niveau du raccord entre l'extension et l'existant, qui compromettent la solidité ou l'étanchéité, relèvent de la décennale de l'artisan concerné.
Le raccord entre l'extension et la maison existante
Les infiltrations qui rendent la pièce inhabitable
Les fondations et la structure de l'extension
La surélévation et sa charpente
Les éléments indissociables du bâti (art. 1792-2 C. civ.)
Les défauts esthétiques : relevés en parfait achèvement
Les équipements dissociables : couverts par la biennale (art. 1792-3 C. civ.)
Les dommages pendant les travaux : couverts par la RC Pro
Comptez de 950 à 4 350 € par an pour la plupart des métiers, jusqu'à 7 000 € en ossature bois et 7 500 € en étanchéité, sur étude, selon votre métier, votre chiffre d'affaires et les activités déclarées.
| Métier | À retenir | Prime annuelle |
|---|---|---|
| Maçon | Fondations et murs | 2 000 à 4 050 € |
| Charpentier / couvreur | Surélévation et toiture | 1 900 à 4 350 € |
| Étanchéiste / façadier | Toit-terrasse et façades | 1 700 à 7 500 € |
| Menuisier (baies, menuiseries) | Selon les activités | 950 à 2 250 € |
| Vérandaliste | Véranda fixée à la maison | 1 400 à 3 000 € |
| Constructeur ossature bois | Sur étude | 2 400 à 7 000 € |
| Terrassier | Préparation du terrain | 1 800 à 3 750 € |
Les métiers de structure et de clos-couvert coûtent plus cher que la menuiserie.
Surélévation, ossature bois, toit-terrasse : chaque activité se déclare.
Il sert de base au calcul de la prime.
Sans sinistre déclaré, vous accédez au bas de la fourchette.
Tarifs Artisan Assuré 2026 pour un artisan du bâtiment sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Une véranda fixée sur une fondation et raccordée à la maison est un ouvrage de construction : elle relève de la décennale. Les spécificités du métier sont détaillées sur notre page décennale vérandaliste.
Déclarez l'activité exacte : extension, surélévation, véranda ou ossature bois ;
Vérifiez que votre attestation mentionne les travaux sur existant ;
Signalez les techniques non courantes à votre assureur ;
Remettez votre attestation au client avant le début des travaux.
Pour une maison neuve complète, voyez notre page décennale construction de maison.
Démarrer sans que le client ait reçu votre attestation ;
Laisser le particulier ignorer la dommages-ouvrage ;
Déclarer une véranda ou une surélévation comme un simple « aménagement ».
Chaque intervenant de l'extension a sa propre décennale.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
Les trois garanties de l'après-chantier, leur durée et les dommages que chacune prend en charge.
Une extension de maison touche la solidité et le clos-couvert : ces travaux sont soumis à la garantie décennale. L’artisan qui réalise l’agrandissement doit sa décennale, et vous, en tant que maître d’ouvrage, devez exiger son attestation avant le premier coup de pioche.
Agrandir une maison ne se résume jamais à « rajouter une pièce ». Une extension reprend des charges, perce un mur porteur, crée une nouvelle toiture et se raccorde à l’existant. Ces ouvrages touchent la solidité du bâtiment et son clos-couvert. C’est exactement le périmètre de la responsabilité décennale.
La loi Spinetta du 4 janvier 1978 et l’article 1792 du Code civil rendent le constructeur responsable de plein droit des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Cette responsabilité dure 10 ans à compter de la réception des travaux (article 1792-4-1).
Concrètement, qu’il s’agisse d’une extension de plain-pied en parpaing, d’une surélévation à ossature bois ou d’une véranda accolée participant à l’étanchéité, l’entreprise qui réalise les travaux doit une décennale. Un maître d’ouvrage qui fait construire une extension de 25 m² peut subir des fissures structurelles ou des infiltrations au raccord : ce sont précisément les sinistres que la garantie couvre.
La confusion est fréquente sur un chantier d’agrandissement. Deux assurances coexistent, et elles ne pèsent pas sur les mêmes épaules.
Chaque entreprise intervenant sur l’extension (maçon, charpentier, couvreur, vérandaliste) doit sa propre décennale pour les activités qu’elle exerce. Avant de signer le devis, le professionnel vous remet une attestation nominative mentionnant ses activités déclarées et la période de validité. Sans elle, le chantier ne devrait pas démarrer.
En tant que maître d’ouvrage qui fait réaliser une extension, vous êtes tenu de souscrire une assurance dommages-ouvrage avant l’ouverture du chantier (article L.242-1 du Code des assurances). Son intérêt : elle préfinance les réparations relevant de la décennale sans attendre qu’un tribunal désigne le responsable. Sa fiche pratique est détaillée sur service-public.fr.
Un exemple parle de lui-même. Un particulier fait surélever sa maison. Trois ans après, des fissures apparaissent au raccord entre l’ancien plancher et la nouvelle ossature. Avec une dommages-ouvrage, l’expertise et les travaux sont enclenchés rapidement, puis l’assureur se retourne contre l’artisan et sa décennale. Sans elle, le maître d’ouvrage attend parfois des années avant d’être indemnisé.
La garantie joue dès lors qu’un dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination. Sur un agrandissement, les postes les plus exposés sont le raccord à l’existant et l’étanchéité de la nouvelle enveloppe.
Le cas de la véranda mérite une nuance. Une véranda intégrée au bâti, qui assure le clos-couvert et l’étanchéité de la pièce, relève de la décennale. Une structure simplement posée et démontable peut basculer vers la biennale. Pour aller plus loin sur ce métier, voyez notre page décennale vérandaliste.
Le prix dépend du métier de l’artisan qui réalise l’extension, pas de la surface ajoutée. Voici les fourchettes indicatives 2026 pour les corps de métier les plus mobilisés sur un agrandissement, pour un auto-entrepreneur ou une TPE :
| Métier sur l’extension | Fourchette indicative décennale 2026 / an |
|---|---|
| Maçon (extension maçonnée) | 2 000 à 4 050 € |
| Charpentier / couvreur (surélévation, toiture) | 1 900 à 4 350 € |
| Étanchéiste / façadier | 1 700 à 7 500 € |
| Menuisier (baies, menuiseries) | 950 à 2 250 € |
| Vérandaliste | 1 400 à 3 000 € |
| Constructeur ossature bois | 2 400 à 7 000 € |
| Terrassier (fondations) | 1 800 à 3 750 € |
* Fourchettes indicatives 2026 : la prime finale dépend du CA déclaré, de l’expérience, de la zone, de la sinistralité, des techniques courantes ou non courantes (DTU) et de l’assureur.
À notre avis, une décennale de maçon affichée nettement sous 2 000 €/an pour des extensions doit faire ouvrir la page des exclusions avant la page des prix. Un tarif anormalement bas cache souvent des techniques exclues ou des plafonds réduits.
Métier, statut, chiffre d’affaires : notre simulateur de prix assurance décennale vous donne une fourchette fiable en 1 minute, sans laisser vos coordonnées. Pour le détail de l’activité principale, voyez la page décennale maçon.
Un chantier d’agrandissement combine souvent plusieurs techniques sous le même devis. Voici les 4 réflexes à tenir avant de signer le contrat :
Un artisan qui réalise l’extension maçonnée et pose lui-même la couverture exerce deux activités, pas une. S’il ne déclare que la maçonnerie, un sinistre d’infiltration par la toiture resterait à sa charge. Vérifiez les libellés à chaque renouvellement.
Trois erreurs reviennent sur les chantiers d’extension. Chacune peut transformer un sinistre couvert en sinistre à votre charge.
L’erreur : laisser l’entreprise commencer l’extension sans avoir lu son attestation décennale en cours de validité. Pourquoi c’est risqué : si un dommage structurel apparaît et que l’artisan n’était pas assuré, le maître d’ouvrage doit financer lui-même les réparations, qui se chiffrent vite en dizaines de milliers d’euros. Quoi faire à la place : demander l’attestation avant la signature, vérifier que les activités déclarées couvrent bien votre extension, et conserver le document.
L’erreur : croire que la décennale de l’artisan suffit et faire l’impasse sur la dommages-ouvrage. Pourquoi c’est risqué : sans elle, en cas de sinistre, vous attendez parfois des années une décision de justice désignant le responsable avant d’être indemnisé. Son absence complique aussi la revente de la maison dans les 10 ans. Quoi faire à la place : souscrire la dommages-ouvrage avant l’ouverture du chantier, comme le prévoit l’article L.242-1.
L’erreur : considérer qu’une véranda accolée ou une surélévation est un ouvrage léger sans enjeu décennal. Pourquoi c’est risqué : dès lors qu’elle participe au clos-couvert et à l’étanchéité, elle engage la décennale. Une activité mal déclarée par l’artisan, et le sinistre d’infiltration n’est pas couvert. Quoi faire à la place : vérifier que l’activité véranda ou surélévation figure noir sur blanc au contrat de l’entreprise.
Oui. Une extension touche la solidité de l’ouvrage et son clos-couvert (étanchéité, structure, raccord à l’existant). L’artisan qui la réalise doit donc une garantie décennale au sens de l’article 1792 du Code civil, qu’il s’agisse d’une extension maçonnée, d’une surélévation ou d’une véranda intégrée au bâti.
Le particulier, en tant que maître d’ouvrage, doit souscrire une assurance dommages-ouvrage (article L.242-1 du Code des assurances) avant l’ouverture du chantier. Elle préfinance les réparations décennales sans attendre une décision de justice. Il doit aussi exiger l’attestation décennale de chaque entreprise avant la signature.
Pour une extension maçonnée, la décennale d’un maçon se situe entre 2 000 et 4 050 €/an en 2026 selon le CA, l’expérience, la zone et l’assureur. Pour un vérandaliste, la fourchette indicative est plus large car elle dépend des activités déclarées. Ce ne sont jamais des prix garantis.
Une véranda accolée et intégrée au bâti, qui participe au clos-couvert et à l’étanchéité, relève de la garantie décennale. Une simple structure démontable et dissociable peut relever de la garantie de bon fonctionnement de 2 ans (article 1792-3). L’activité doit être déclarée précisément au contrat de l’artisan, comme l’explique notre page décennale vérandaliste.
Les fissures qui compromettent la solidité ou rendent l’ouvrage impropre à sa destination (infiltrations, désordres structurels au raccord entre l’extension et la maison) relèvent de la décennale pendant 10 ans à compter de la réception (article 1792-4-1). Conservez l’attestation de l’entreprise et le procès-verbal de réception.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 25 juin 2026.
Oui. Une extension est un ouvrage nouveau : chaque artisan qui y participe doit être couvert par une décennale avant l'ouverture du chantier.
Le particulier maître d'ouvrage doit souscrire une dommages-ouvrage (article L242-1 du Code des assurances). Elle préfinance les réparations en cas de sinistre décennal.
De 950 à 2 250 € par an pour un menuisier, jusqu'à 1 800 à 4 350 € pour un charpentier, un couvreur ou un terrassier, selon votre chiffre d'affaires.
Oui, dès lors qu'elle est fixée au sol et raccordée à la maison : c'est un ouvrage de construction. Voir notre page décennale vérandaliste.
Oui, si elles compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, par exemple en laissant passer l'eau.