Souvent exigée
Multirisque professionnelle
Vitrines réfrigérées, cave d'affinage, chambre froide, guillotine, balances, stock de meules : elle protège votre fromagerie contre l'incendie, le dégât des eaux, la tempête et le vol.
Plateaux de fêtes, raclettes de l'hiver, marchés de la semaine : quand un incendie, une fuite ou, avec l'extension, une panne ferme votre fromagerie, il faut aussi remplir de nouveau la cave. La perte d'exploitation verse votre marge et paie loyer et salaires pendant la période choisie.
Prix 2026 : de 150 à 850 € par an en supplément de la multirisque, selon la marge déclarée, la franchise et la durée.
La perte d'exploitation d'une fromagerie compense ce que votre commerce cesse de gagner après un sinistre garanti, pendant la période d'indemnisation choisie. Pour un fromager qui affine, rouvrir ne suffit pas : une cave vidée met des semaines à offrir de nouveau des fromages à point.
La marge perdue : votre taux de marge brute appliqué à la baisse du chiffre d'affaires, boutique, plateaux et marchés compris.
Les charges fixes : loyer de la boutique et de la cave, salaires des vendeurs, échéances des vitrines.
Les frais pour vendre quand même : vitrine louée, stand supplémentaire au marché, quand le contrat prévoit les frais supplémentaires.
Le déclencheur reste un dommage garanti par la multirisque : incendie, fuite, tempête, ou inondation reconnue en catastrophe naturelle, garantie que la loi étend aux pertes d'exploitation assurées (Code des assurances, article L125-1).

Boutique, plateaux de fêtes, marchés, salons : chaque source de chiffre d'affaires déclarée compte dans l'indemnité.

Votre chiffre d'affaires, vos marchés et la valeur de votre cave suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Votre fromagerie est comparée chez les assureurs des commerces alimentaires spécialisés, et notre réseau vous obtient le meilleur prix.

Le justificatif que l'organisme qui finance votre fonds ou vos vitrines peut demander, disponible dès la souscription.
La marge perdue sur la boutique, les plateaux et les marchés déclarés
Le loyer de la boutique et de la cave pendant la fermeture
Les salaires des vendeurs et les échéances des vitrines
Les frais engagés pour continuer à vendre, comme une vitrine louée
L'arrêt consécutif à un incendie ou à un dégât des eaux couverts par la multirisque
Les catastrophes naturelles reconnues par arrêté
L'arrêt causé par une panne de la cave ou de la vitrine
La carence d'un producteur ou d'une coopérative sinistrés
L'accès à la boutique interdit après un sinistre voisin
Une période de 18 ou 24 mois pour remonter la cave
Ajouter la perte d'exploitation à la multirisque coûte de 150 à 450 € par an à un commerce de proximité, et de 530 à 850 € à un commerce alimentaire de 2 à 4 salariés, catégorie où figure l'épicerie fine.
| Contrat | Prix annuel |
|---|---|
| Supplément pour un commerce de proximité | 150 à 450 € |
| Commerce alimentaire de 40 à 60 m², 2 à 4 salariés | 530 à 850 € |
| Multirisque d'une fromagerie de moins de 50 m², prime moyenne, à laquelle elle s'ajoute | Environ 1 050 € |
Une cave d'affinage vidée ne redonne pas des fromages à point du jour au lendemain : choisissez une durée d'indemnisation qui couvre ce délai.
Plateaux de Noël, raclettes et fondues de l'hiver : déclarez un chiffre d'affaires qui reflète vos mois forts.
Si une coopérative ou un producteur fournit une grosse part de vos fromages, la carence de fournisseur protège ce point faible.
Trois à sept jours restent en général à votre charge : une franchise plus longue allège la prime mais laisse les fermetures courtes sans indemnité.
Tarifs Artisan Assuré 2026 pour un fromager sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Rouvrir la boutique ne suffit pas si la cave est vide : il faut des semaines, parfois des mois, pour retrouver des fromages à point. Douze mois d'indemnisation forment la base ; dix-huit ou vingt-quatre mois existent quand la reprise est longue.
Le chiffre d'affaires des marchés, des salons et des plateaux livrés doit figurer au contrat : seul ce qui est déclaré entre dans le calcul de l'indemnité.
Une cave ou une vitrine en panne, sans incendie ni fuite, n'ouvre la perte d'exploitation qu'avec l'extension au bris de machine. Demandez-la avec la garantie des marchandises sous température dirigée.
Une coopérative ou un producteur sinistré peut vous priver de vos meilleures références. La carence de fournisseur, exclue par défaut dans beaucoup de contrats, se demande au devis.
Vitrines réfrigérées, cave d'affinage, chambre froide, guillotine, balances, stock de meules : elle protège votre fromagerie contre l'incendie, le dégât des eaux, la tempête et le vol.
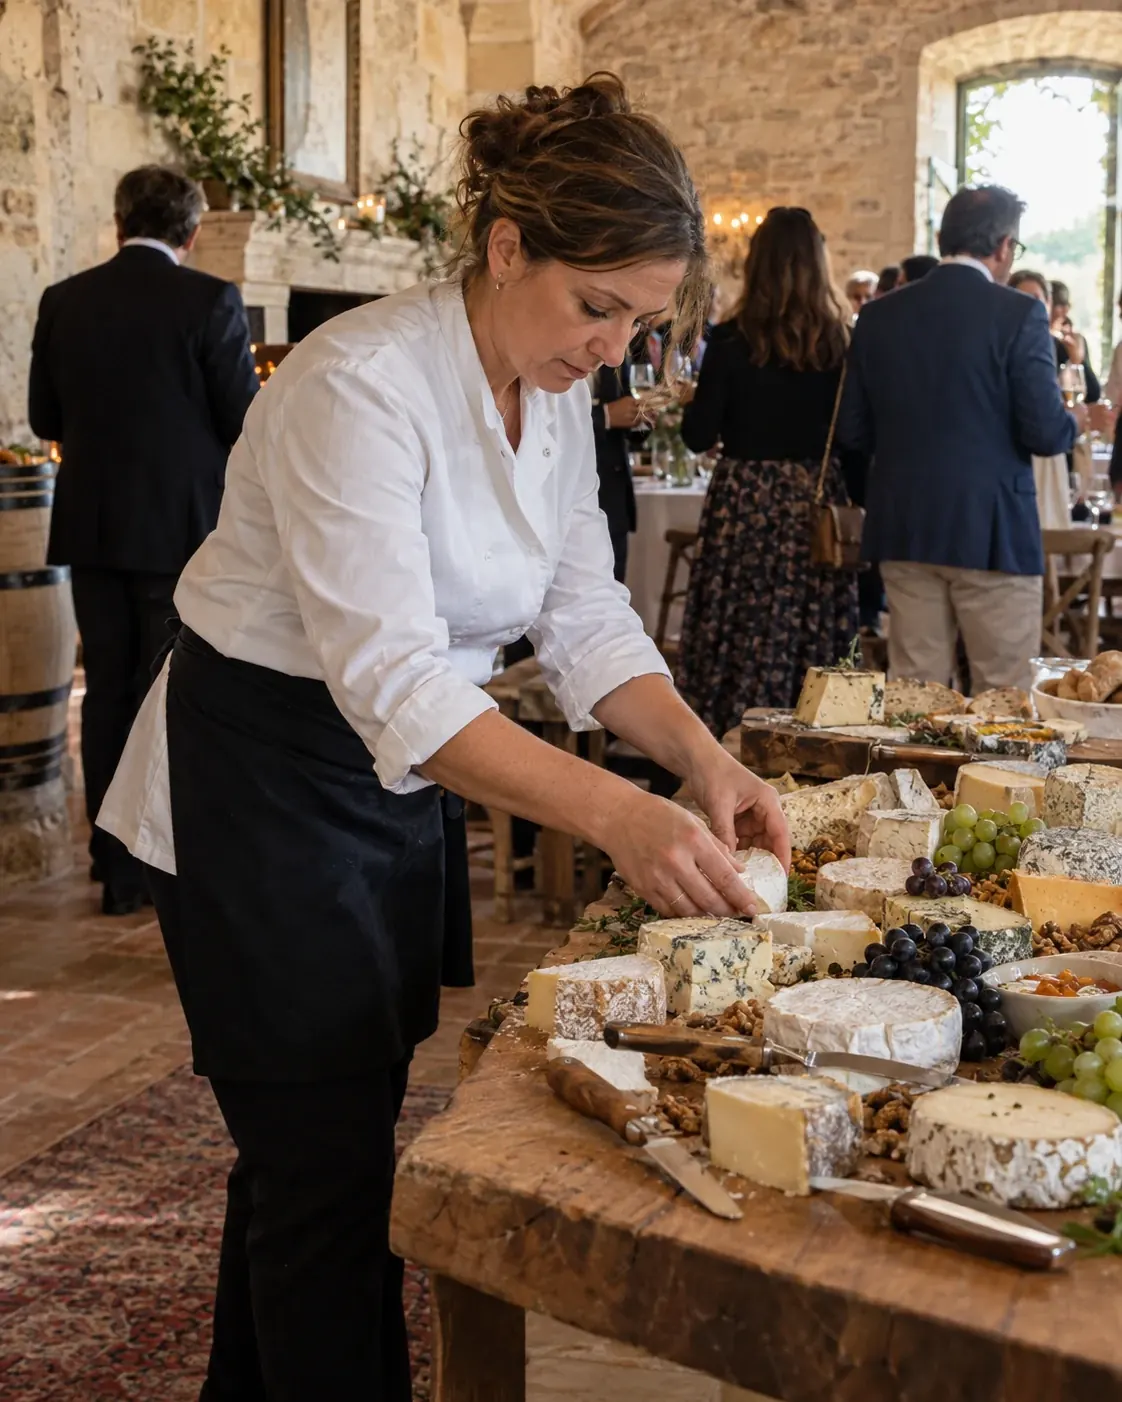
Fromage au lait cru, plateau livré pour un mariage, fontainebleau, fromages fourrés et tourtes préparés chez vous : elle indemnise le client malade et prend en charge votre défense.
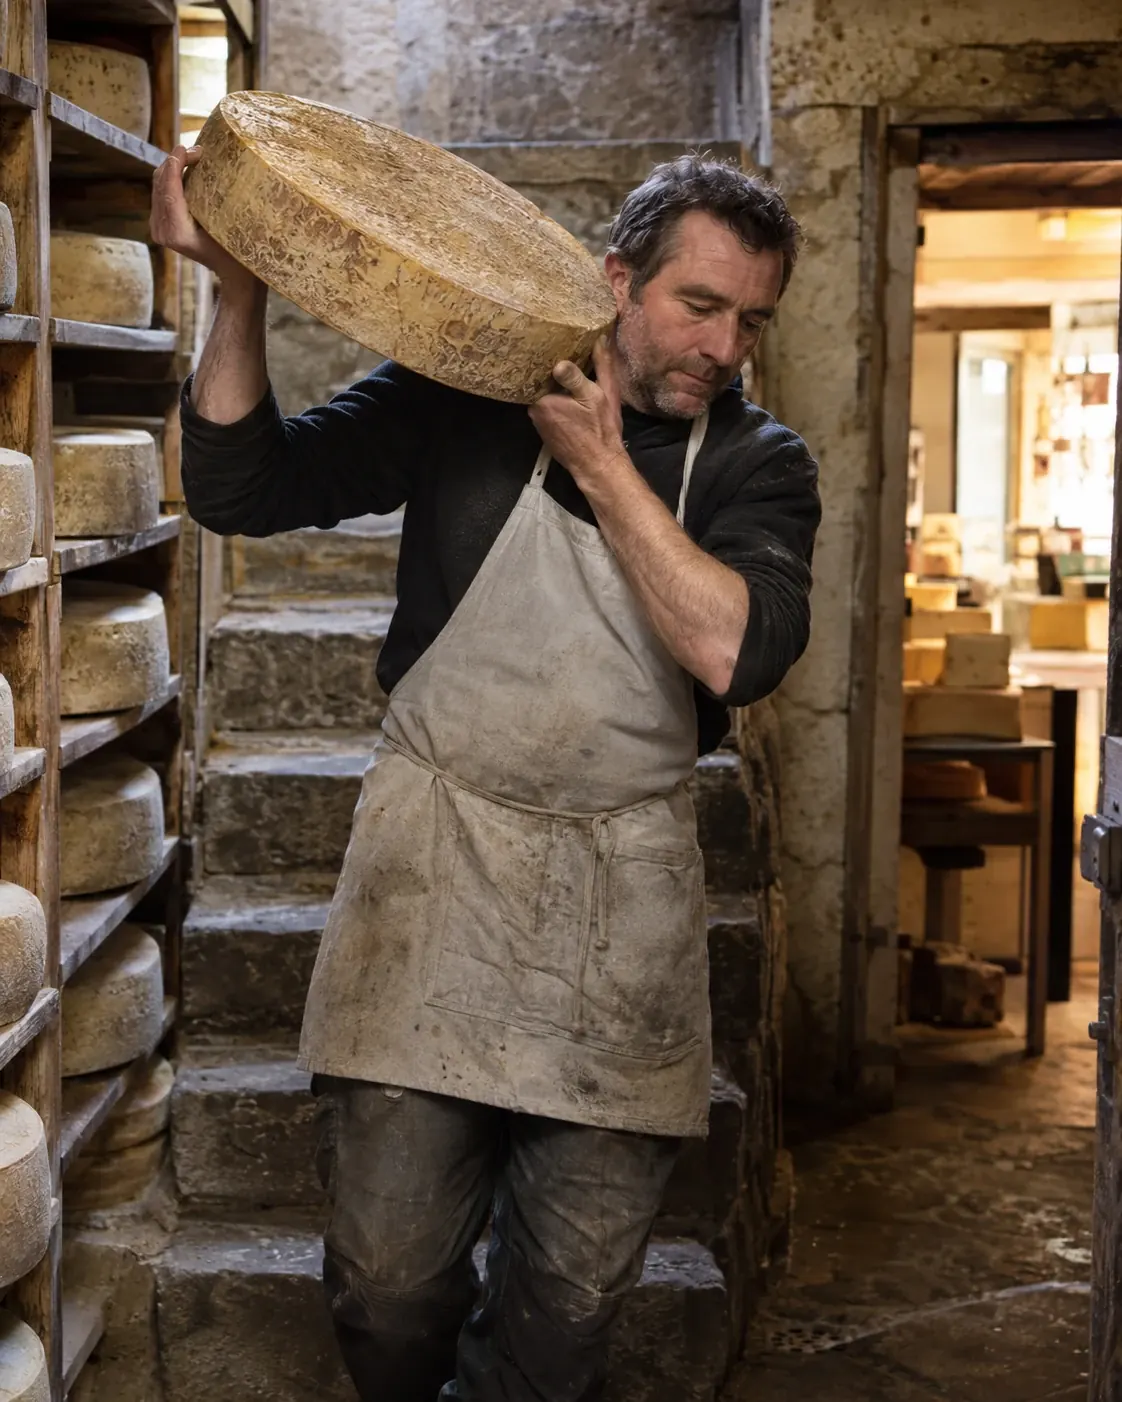
Port des meules, coupe à la guillotine et au fil, travail au frais de la cave : une épaule ou un poignet abîmé peut arrêter le fromager. Elle complète ses indemnités journalières.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
L'expert applique votre taux de marge brute à la baisse du chiffre d'affaires de la période d'indemnisation, après la franchise. Exemple : une fromagerie qui vend 25 000 € en décembre avec un taux de marge brute de 35 % perd 8 750 € de marge si elle reste fermée tout le mois. Si la reprise est lente parce que la cave doit se remplir de nouveau, une période plus longue permet de compter aussi ces semaines : c'est le sens des durées de 18 ou 24 mois proposées quand la reprise de l'activité est longue.
Un fromager qui se contente de revendre peut regarnir sa vitrine en quelques livraisons. Celui qui affine vend aussi du temps de cave : ses meilleurs fromages ont des semaines de soins derrière eux. Après un sinistre, il rachète des fromages jeunes et attend qu'ils soient prêts, pendant que ses ventes restent basses. Déclarez votre activité d'affinage et choisissez la durée d'indemnisation en conséquence.
De 150 à 450 € par an en supplément de la multirisque pour un commerce de proximité, et de 530 à 850 € pour un commerce alimentaire de 2 à 4 salariés. Le devis multirisque chiffre l'option sur votre marge réelle, après comparaison.
Aucune loi ne l'exige. Elle devient précieuse dès que vous payez un loyer et des salaires, et l'organisme qui finance votre fonds peut la demander. Elle se souscrit avec la multirisque.
Oui, tant que la période d'indemnisation choisie n'est pas écoulée : la marge perdue pendant une reprise lente compte aussi. Choisissez une durée qui couvre le temps d'affinage de vos fromages, dix-huit ou vingt-quatre mois si besoin.
Oui, s'ils sont déclarés au contrat : quand la cave ou la chambre froide est hors service, les meules et les plateaux de vos marchés ne peuvent plus être préparés, et ces ventes perdues sont ajoutées au calcul.
Avec la garantie de carence de fournisseur, la marge perdue sur les fromages que vous ne recevez plus est indemnisée, quand l'arrêt vient d'un sinistre chez ce fournisseur. Beaucoup de contrats l'excluent par défaut : demandez-la.
Le stock perdu est remboursé par l'option des marchandises sous température dirigée ; la marge de ces deux jours reste en général dans la franchise de trois à sept jours. Pour une panne plus longue, l'extension au bris de machine fait jouer la perte d'exploitation.