Mutuelle brasseur : prix 2026, convention IDCC 1513 et garanties

La mutuelle d'un brasseur se règle à deux niveaux : la complémentaire santé collective due à chaque salarié dès l'embauche, payée au moins à moitié par l'entreprise, et votre propre contrat de chef d'entreprise. Nous comparons les deux, avec les garanties qui comptent quand on soulève des fûts et des sacs de malt.

Prix 2026 : de 25 à 210 € par mois pour la mutuelle du chef d'entreprise seul, selon l'âge et le niveau ; pour chaque salarié, la moitié au moins de la cotisation à votre charge.

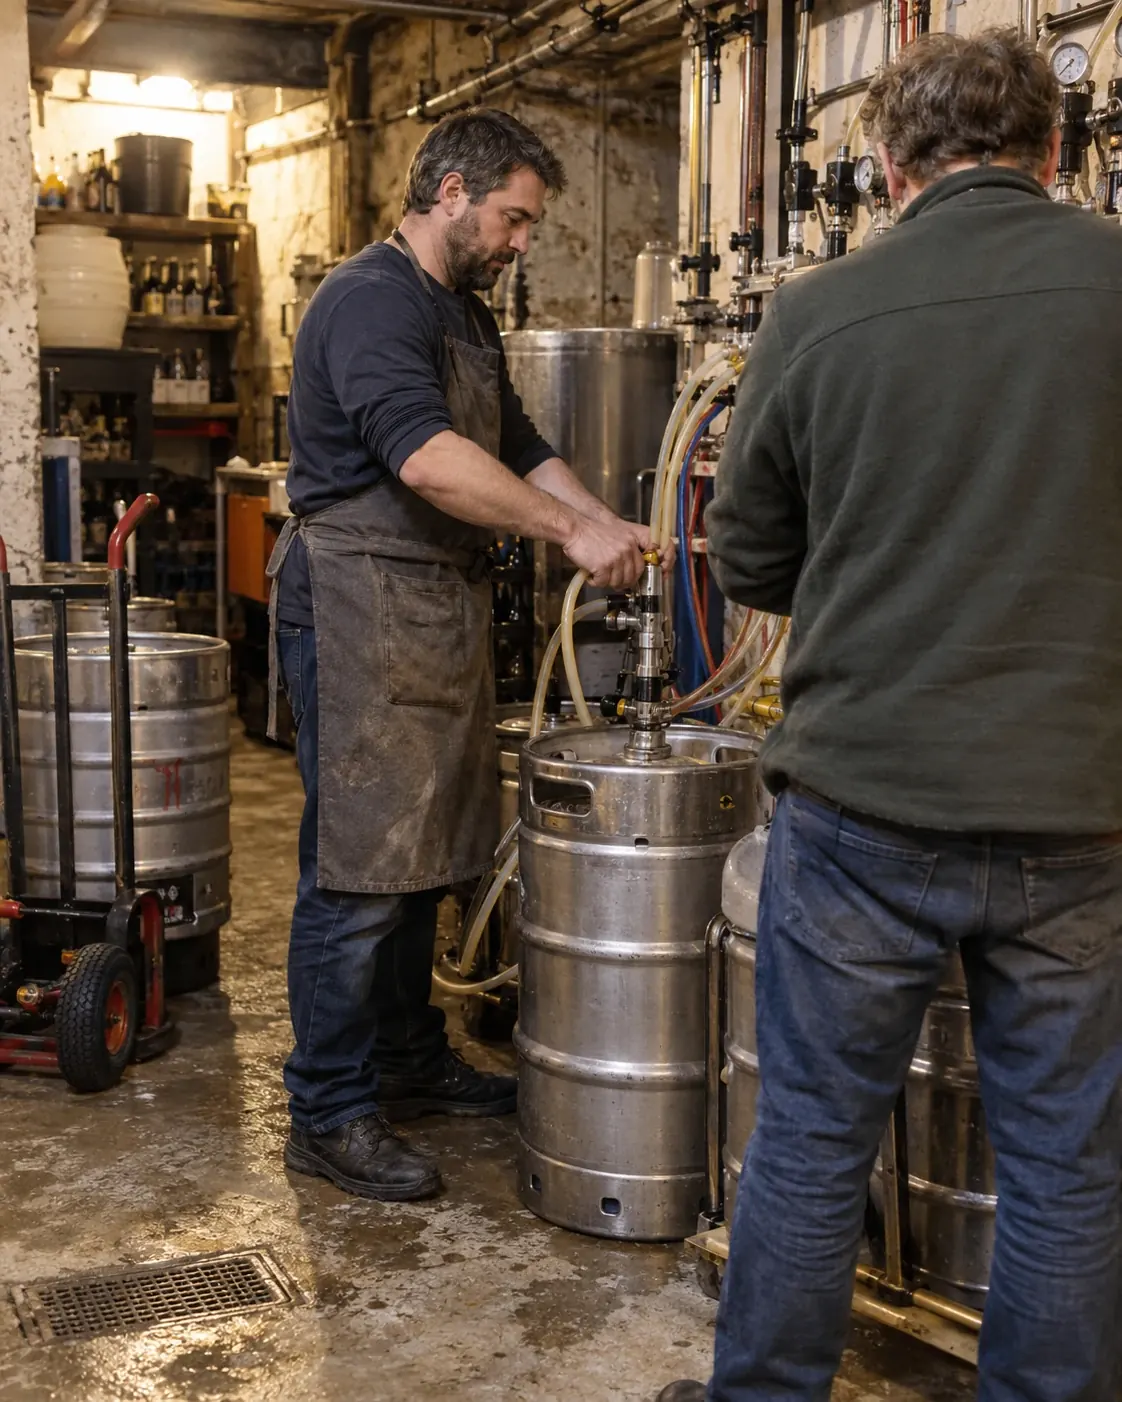
Dans la salle de conditionnement d'une micro-brasserie, une brasseuse en tablier ajuste ses protections auditives

Combien va vous coûter votre mutuelle ?

Question 1/2
Votre âge ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la mutuelle d'un brasseur

La mutuelle d'une micro-brasserie réunit la complémentaire santé collective de vos salariés, imposée par la loi dès la première embauche, et le contrat individuel du brasseur chef d'entreprise. Les deux se comparent ensemble : le premier suit vos obligations d'employeur, le second votre âge et votre famille.

  • Vos salariés : un contrat collectif responsable, dont l'entreprise paie au moins la moitié de la cotisation.

  • Votre branche : la convention des eaux embouteillées, boissons rafraîchissantes sans alcool et bière (IDCC 1513), à laquelle le syndicat des brasseries indépendantes a adhéré en 2022.

  • Vous : un contrat individuel choisi selon votre âge et votre famille, que le régime réel permet de déduire du bénéfice.

Tout salarié bénéficie d'une couverture collective de frais de santé dont l'employeur assure au moins la moitié du financement (article L911-7 du Code de la sécurité sociale).

Près des cuves de fermentation en inox d'une micro-brasserie, un brasseur en tablier

Comment se passe votre devis

Vos garanties sur mesure

Effectif, saisonniers, famille couverte : vous les indiquez, seuls les contrats conformes à vos obligations restent.

Votre prix en 2 minutes

Votre âge, les personnes à couvrir et le niveau de remboursement suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Pour vous et pour l'équipe de la brasserie, notre réseau vous obtient le meilleur prix à garanties égales.

Votre attestation en main

L'attestation du contrat collectif, à conserver avec les dossiers de vos salariés, dès la souscription.

Ce que la mutuelle rembourse dans une brasserie

Le dos après une semaine de livraisons
Après avoir chargé et déchargé des fûts pour une tournée de bars, un brasseur souffre du bas du dos. Ses séances de kinésithérapie sont remboursées par la Sécurité sociale, puis par la mutuelle.
Une projection de soude près de l'œil
Pendant le nettoyage d'une cuve, un salarié reçoit une projection de soude au visage. L'accident du travail est réglé par l'Assurance Maladie dans la limite de ses tarifs ; la mutuelle couvre les dépassements de l'ophtalmologue.
Une cheville tordue sur un sol mouillé
Une salariée glisse sur le carrelage mouillé de la salle de brassage. Radio, attelle et rééducation sont remboursées, la mutuelle complétant au-delà des tarifs de la Sécurité sociale.
Des lunettes pour le patron
Brasseur indépendant, vous changez de lunettes de vue : votre mutuelle rembourse la monture et les verres selon le niveau choisi, sans reste à charge pour une offre du panier 100 % Santé.

Ce que couvre la mutuelle d'un brasseur

Inclus
  • Les consultations, la radiologie et les analyses

  • La kinésithérapie remboursée par la Sécurité sociale

  • L'hospitalisation et le forfait journalier

  • Les lunettes, couronnes et aides auditives sans reste à charge du panier 100 % Santé

  • Les dépassements d'honoraires des spécialistes selon le niveau choisi

  • La complémentaire collective de chaque salarié, payée au moins à moitié par vous

En option
  • La couverture de la famille de vos salariés

  • Des garanties au-dessus du minimum légal pour l'équipe

  • Des forfaits ostéopathie, optique et dentaire renforcés

  • La chambre particulière à l'hôpital

Combien coûte la mutuelle d'un brasseur en 2026 ?

Pour le chef d'entreprise de 40 ans, une mutuelle d'indépendant va de 35 à 55 € par mois en garanties essentielles, de 55 à 85 € en garanties équilibrées et de 90 à 135 € en garanties renforcées. Pour chaque salarié, vous financez au moins la moitié de la cotisation du contrat collectif.

Combien coûte la mutuelle d'un brasseur en 2026 ?
Qui est couvertCotisation mensuelle
Brasseur indépendant de 40 ans, seul, garanties essentielles 35 à 55 €
Brasseur indépendant de 40 ans, seul, garanties équilibrées 55 à 85 €
Brasseur indépendant de 40 ans, seul, garanties renforcées 90 à 135 €
Salarié de la brasserie, contrat collectif Sur devis, au moins la moitié pour l'entreprise

Votre âge

Pour votre contrat d'indépendant, l'âge pèse sur le tarif : en garanties essentielles, de 25 à 40 € par mois avant 30 ans, de 45 à 70 € entre 46 et 60 ans.

La famille couverte

Conjoint et enfants s'ajoutent à votre contrat ; pour vos salariés, leur affiliation est une option du contrat collectif.

Le niveau de garanties

Entre la formule économique et la formule renforcée, l'écart tient surtout aux dépassements d'honoraires, à l'optique et au dentaire.

Votre régime fiscal

Au réel, la cotisation se déduit dans le cadre de la loi Madelin ; en micro-entreprise, l'abattement forfaitaire en tient lieu.

Cotisations Artisan Assuré 2026 pour un brasseur, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir la mutuelle de sa brasserie

Mettez l'équipe en règle dès la première embauche

Le premier salarié de la brasserie, apprenti brasseur ou vendeur du bar de dégustation, bénéficie de la complémentaire collective dès son arrivée. Un renfort en CDD de trois mois ou moins, déjà couvert par un contrat individuel responsable, peut demander une dispense : vous lui devez alors le versement santé.

Vérifiez le régime de la branche

L'organisme qui gère les régimes de la convention indique qu'un accord de 2014 a créé un régime complémentaire frais de santé pour la profession. Avant de signer, demandez que votre contrat collectif en respecte au moins les garanties.

Regardez le dos, les yeux et la peau

Fûts et sacs de malt pour le dos, soude et acides du nettoyage pour les yeux et la peau : kinésithérapie, ophtalmologie et dermatologie sont les postes à comparer en premier.

Pour vous, chef d'entreprise

Imposé au réel, vous déduisez votre cotisation de mutuelle de votre bénéfice dans les limites de la loi Madelin. En micro-entreprise, aucune charge ne se déduit : privilégiez le meilleur rapport entre garanties et prix.

Voir mon prix 
Un brasseur en tablier et bottes de caoutchouc verse un sac de malt concassé dans la cuve d'empâtage en inox

Les autres assurances d'un brasseur

Brasserie et convention collective : ce que prévoit la branche

La fabrication de bière, code 11.05Z, relève de la convention collective nationale des activités de production des eaux embouteillées et boissons rafraîchissantes sans alcool et de bière (IDCC 1513), étendue en 2012. Le Syndicat national des brasseries indépendantes y a adhéré par lettre du 8 février 2022, et la convention, étendue, s'applique aux micro-brasseries qui emploient des salariés. La convention organise un régime de prévoyance pour l'ensemble du personnel, détaillé sur notre page prévoyance, et l'organisme qui gère ses régimes fait état d'un accord de 2014 sur les frais de santé.

Quel que soit cet accord, le socle légal ne bouge pas : une complémentaire collective pour chaque salarié, financée au moins pour moitié par l'employeur, avec des dispenses limitées et écrites, comme celle du salarié déjà couvert en tant qu'ayant droit par le contrat collectif de son conjoint.

Fûts, soude, sols mouillés : les soins qui reviennent

Les troubles musculosquelettiques représentent plus de 80 % des maladies professionnelles reconnues selon l'INRS, et la manutention de charges lourdes en est un facteur : dans une brasserie, ce sont les fûts, les sacs de malt et les caisses de bouteilles. La Carsat Nord-Est recommande d'automatiser le nettoyage des fermenteurs, notamment pour limiter le contact avec les produits chimiques. Quand l'accident survient au travail, l'Assurance Maladie règle les soins à son tarif ; c'est la mutuelle qui paie les dépassements des spécialistes et les forfaits que la Sécurité sociale ne rembourse pas.

Sources et textes officiels 10
  1. Code de la sécurité sociale, article L911-7
  2. Convention IDCC 1513 et adhésion du SNBI du 8 février 2022, Légifrance
  3. Organisme gestionnaire des régimes de la branche : accord frais de santé de 2014
  4. Service-public.gouv.fr, dispenses d'adhésion et versement santé
  5. Régime micro-BIC, entreprendre.service-public.gouv.fr
  6. Code général des impôts, article 154 bis
  7. INRS, troubles musculosquelettiques
  8. Carsat Nord-Est, fermentation et brasseries artisanales (juin 2023)
  9. Comparateur en ligne (octobre 2026)
  10. Comparateur en ligne, mutuelle TNS

Les métiers voisins

Vos questions sur la mutuelle brasseur

Pour le chef d'entreprise seul, de 25 à 210 € par mois selon l'âge et le niveau : à 40 ans, de 35 € en garanties essentielles à 135 € en garanties renforcées. Pour chaque salarié, la cotisation dépend du contrat collectif retenu, dont vous payez au moins la moitié. Le devis mutuelle compare les deux.

Oui : dès le premier salarié, la loi impose une complémentaire santé collective financée au moins pour moitié par l'employeur. Pour vous, brasseur indépendant, la mutuelle reste un choix personnel, déductible si vous êtes imposé au réel.

La convention des eaux embouteillées, boissons rafraîchissantes sans alcool et bière (IDCC 1513), qui vise la fabrication de bière (code 11.05Z). Le syndicat des brasseries indépendantes y a adhéré en 2022.

Oui par principe, dès son embauche. S'il est en CDD de trois mois ou moins et déjà couvert par un contrat individuel responsable, il peut demander une dispense ; vous lui versez alors le versement santé.

Oui si vous êtes imposé au réel : la cotisation se déduit de votre bénéfice dans les limites de la loi Madelin (article 154 bis du Code général des impôts). En micro-entreprise, l'abattement forfaitaire remplace toute déduction de charges.

En accident du travail, l'Assurance Maladie prend en charge les soins de votre salarié à son tarif. La mutuelle complète les dépassements d'honoraires et les postes que la Sécurité sociale ne rembourse pas.