Perte d'exploitation fleuriste : prix 2026 et garanties

Un dégât des eaux en janvier, un incendie de l'atelier avant la fête des mères : la perte d'exploitation verse la marge que vos fleurs auraient rapportée et paie le loyer et les salaires jusqu'à la réouverture. Vos semaines de fête ne partent pas avec le sinistre.

Prix 2026 : ajoutée à une multirisque de 450 à 1 740 € par an, l'option se chiffre sur votre marge brute.

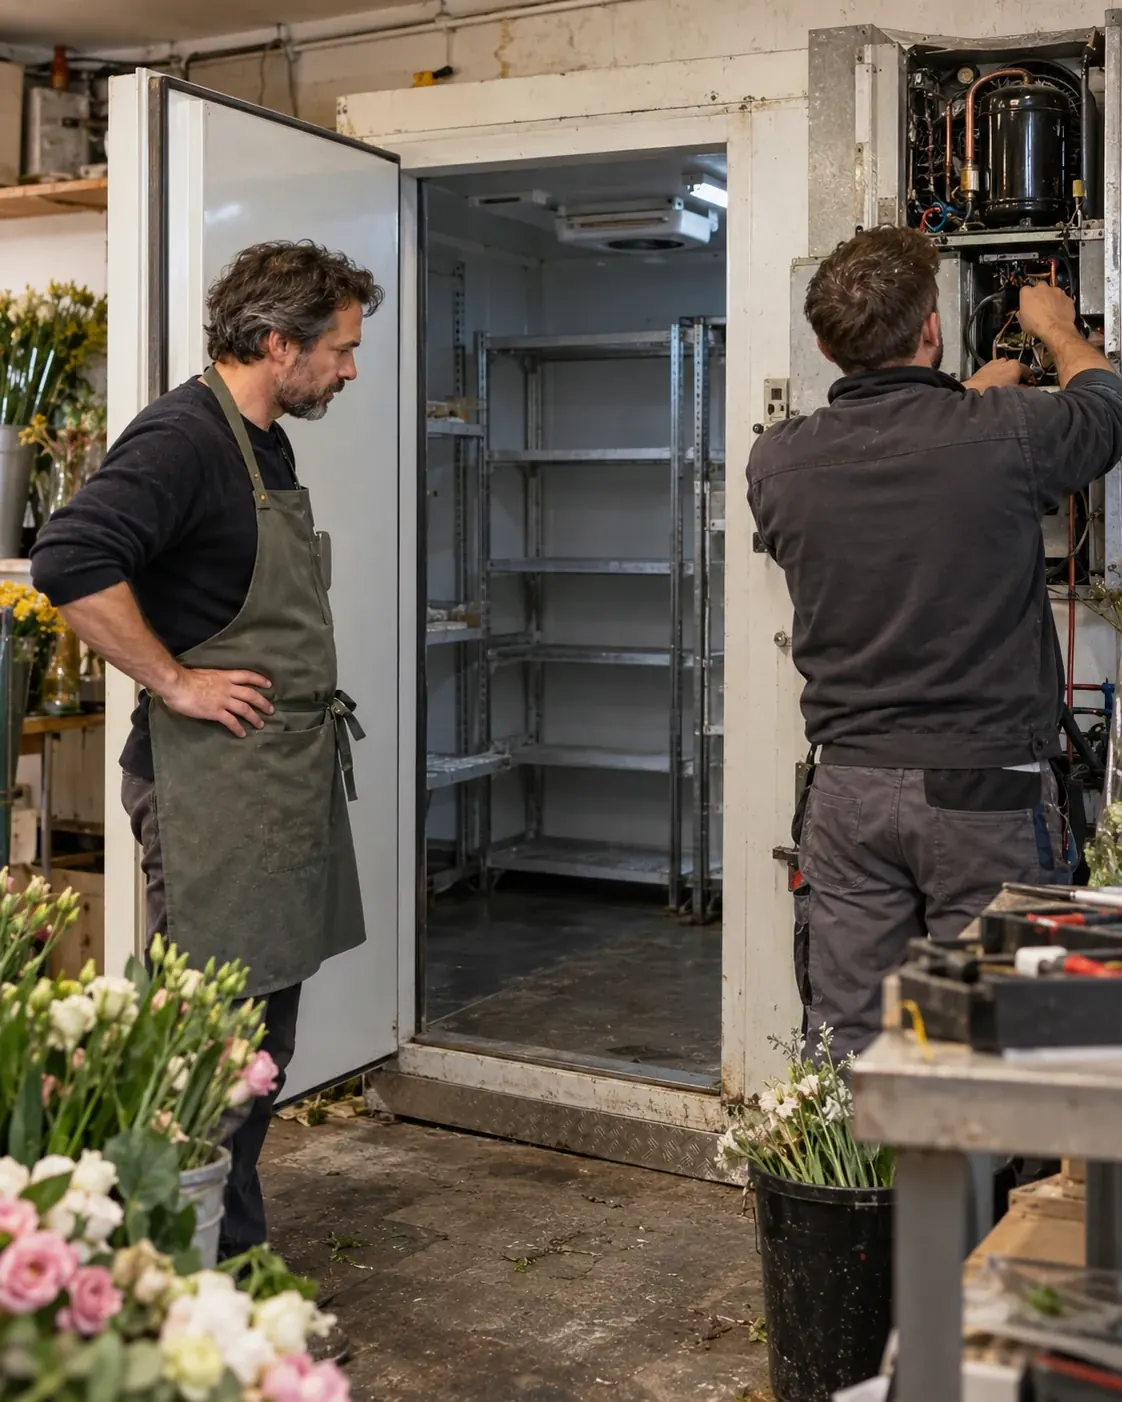
Un fleuriste attend dans l'arrière-boutique devant sa chambre froide à l'arrêt, porte ouverte et étagères vides

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la perte d'exploitation d'un fleuriste

La perte d'exploitation remplace ce que la boutique aurait gagné pendant qu'elle est fermée ou tourne au ralenti après un sinistre ; la multirisque, elle, remplace la vitrine, la chambre froide et le stock. Pour un fleuriste dont une bonne part du chiffre se joue sur quelques dates, c'est la garantie qui protège la saison.

  • Votre marge : la marge brute perdue, calculée sur vos ventes habituelles à la même période, moins les achats de fleurs que vous n'avez pas eu à faire.

  • Vos charges fixes : le loyer, les salaires de l'équipe, les échéances d'emprunt et les impôts qui tombent même rideau baissé.

  • Vos frais pour rouvrir vite : un local provisoire, des vitrines réfrigérées louées, la publicité qui annonce la réouverture.

Une inondation ou une coulée de boue reconnue comme catastrophe naturelle est aussi couverte : la loi étend cette garantie à la perte d'exploitation que vous avez souscrite (article L125-1 du Code des assurances).

Vue large d'une boutique de fleuriste fermée, rideau métallique à moitié baissé

Comment se passe votre devis

Vos garanties sur mesure

Chambre froide, livraisons, mariages : décrivez votre activité, nous ne gardons que les contrats qui couvrent votre marge saison comprise.

Votre demande en 2 minutes

Surface, chiffre d'affaires et durée d'indemnisation souhaitée suffisent : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre boutique est présentée aux assureurs qui proposent la perte d'exploitation aux fleuristes. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

Disponible dès la souscription, avec la multirisque que votre bailleur demande chaque année.

Ce que la perte d'exploitation rembourse à un fleuriste

Plafond effondré fin janvier
Une canalisation de l'immeuble cède et la boutique reste fermée cinq semaines, Saint-Valentin comprise. La garantie verse la marge brute réalisée l'an passé sur la même période et paie le loyer pendant les travaux.
Rue inondée avant la Toussaint
Un orage noie le quartier et un arrêté de catastrophe naturelle est publié. Les chrysanthèmes ne se vendent pas : la perte d'exploitation souscrite joue aussi pour cet événement.
Atelier brûlé avant les mariages
Un incendie détruit l'atelier en mai. Vous louez un local provisoire et une vitrine réfrigérée pour honorer les commandes de mariages : ces frais supplémentaires sont pris en charge en plus de la marge perdue.
Façade arrachée par un camion
Un poids lourd percute la devanture et la boutique ferme trois semaines. Le salaire de votre vendeuse et les charges du magasin continuent d'être payés grâce à la garantie.

Ce que couvre la perte d'exploitation d'un fleuriste

Inclus
  • La marge brute perdue pendant la fermeture après un incendie, un dégât des eaux ou une tempête

  • La baisse d'activité quand seul l'atelier est inutilisable

  • Le loyer, les salaires et les échéances d'emprunt pendant l'arrêt

  • Les frais pour continuer à vendre : local provisoire, matériel loué, publicité de réouverture

  • Les effets d'une catastrophe naturelle reconnue par arrêté

En option
  • Le déclenchement par une panne de la chambre froide

  • La coupure d'électricité ou d'eau chez le fournisseur

  • La fermeture administrative sans faute de votre part

  • La perte de valeur du fonds si la boutique ne peut pas rouvrir

  • Une durée d'indemnisation de 24 ou 36 mois

Combien coûte la perte d'exploitation d'un fleuriste en 2026 ?

La perte d'exploitation se souscrit avec la multirisque de la boutique, qui coûte de 450 à 1 740 € par an selon la surface et le froid. L'option s'ajoute à ce prix, calculée sur votre marge brute et la durée d'indemnisation que vous choisissez.

Combien coûte la perte d'exploitation d'un fleuriste en 2026 ?
Votre boutiqueMultirisque par anOption perte d'exploitation
Atelier ou petite boutique, environ 35 m², moins de 10 000 € de matériel et stock 450 à 570 € Sur devis
Boutique de centre-ville, environ 65 m², 10 000 à 50 000 € de matériel et stock Environ 750 € Sur devis
Magasin d'environ 250 m² avec chambre froide, 50 000 à 150 000 € de contenu, 2 à 5 personnes Environ 1 350 € Sur devis

Votre marge brute

C'est la base du calcul : chiffre d'affaires moins achats de fleurs et de fournitures. Une boutique qui fait une grosse part de son année en février et en mai déclare une marge plus élevée.

La durée d'indemnisation

Douze mois couvrent une saison complète de fêtes. Une durée plus longue coûte plus cher mais protège si les travaux s'éternisent.

La franchise

Exprimée en jours, souvent trois : les premiers jours de fermeture restent à votre charge, le reste est indemnisé.

Les événements qui déclenchent

Ajouter la panne de froid ou la coupure d'électricité comme déclencheurs augmente la cotisation, mais protège le risque le plus fréquent d'une boutique de fleurs.

Tarifs Artisan Assuré 2026 pour un fleuriste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa perte d'exploitation de fleuriste

Déclarez la marge de vos fêtes, pas une moyenne

L'indemnité suit la marge brute de la période perdue. Gardez sous la main vos ventes de la Saint-Valentin, de la fête des mères et de la Toussaint des années passées : ce sont elles qui fixent ce que l'assureur vous verse si la fermeture tombe sur ces semaines.

Choisissez une durée qui couvre une saison

Les contrats proposent en général au moins douze mois d'indemnisation, parfois deux ou trois ans. Après un incendie, entre l'expertise, les travaux et le retour des clients, douze mois permettent de traverser toutes les fêtes de l'année.

Faites entrer le froid dans les déclencheurs

La perte d'exploitation de base ne joue qu'après un dommage garanti comme l'incendie ou le dégât des eaux. La panne du groupe froid, le bris de machine et la carence d'un fournisseur d'électricité sont souvent des options : pour un fleuriste, ce sont elles qui comptent.

Vérifiez la franchise en jours

Trois jours de franchise sur une semaine ordinaire pèsent peu. Trois jours qui tombent le 12, le 13 et le 14 février pèsent lourd : comparez les franchises autant que les prix.

Voir mon prix 
Boutique de fleuriste vue depuis le trottoir, seaux de fleurs devant la vitrine, chambre froide vitrée au fond

Les autres assurances d'un fleuriste

Une garantie qui suit un dommage, pas une baisse des ventes

La perte d'exploitation prend en charge la marge brute perdue après un sinistre. Le Médiateur de l'assurance souligne qu'elle est en général accessoire : elle suppose un événement garanti par le contrat, une atteinte à l'outil de travail, puis une interruption ou une réduction de l'activité. Un hiver sans clients ou un fournisseur de roses en retard sans sinistre ne la déclenchent pas.

Le même avis tranche un cas utile si vous ouvrez une deuxième boutique : l'activité doit avoir commencé avant le sinistre, sinon il n'existe aucune marge à comparer. Souscrivez dès la signature du bail, et gardez les premiers mois de chiffres à jour.

Après la fermeture : chiffrer ce que la boutique a perdu

Déclarez le sinistre dans le délai prévu au contrat, au moins cinq jours ouvrés, deux en cas de vol (article L113-2 du Code des assurances). Puis réunissez votre bilan, vos ventes mois par mois et vos factures de grossiste : l'expert compare la période de fermeture à la même période des années précédentes, en tenant compte des fêtes qui tombent dedans.

Notez aussi tout ce que vous engagez pour continuer à livrer : location d'un local, d'une vitrine réfrigérée ou d'un utilitaire. Ces frais supplémentaires s'ajoutent à l'indemnité quand ils réduisent la perte.

Sources et textes officiels 7
  1. La Médiation de l'Assurance, étude de cas sur les pertes d'exploitation (3 mai 2022)
  2. Comparateur en ligne, assurance perte d'exploitation : marge brute, frais généraux, durée d'indemnisation (18 décembre 2025)
  3. Fiche perte d'exploitation d'un assureur des artisans et commerçants : franchise de trois jours, options (10 décembre 2025)
  4. Comparateur en ligne, multirisque fleuriste : tarifs par profil et fermeture pendant les fêtes (2026)
  5. Guide en ligne d'un comparateur, devenir fleuriste
  6. Code des assurances, article L125-1
  7. Code des assurances, article L113-2

Les métiers voisins

Vos questions sur la perte d'exploitation fleuriste

La perte d'exploitation d'un fleuriste s'ajoute à la multirisque de la boutique, de 450 à 1 740 € par an selon la surface et le froid. Le supplément dépend de votre marge brute et de la durée d'indemnisation : le devis multirisque chiffre l'option sur votre marge réelle, après comparaison.

La loi ne l'impose pas à un fleuriste, et c'est pourtant la garantie qui permet de payer le loyer et les salaires quand un sinistre ferme la boutique pendant une fête, au moment où vous comptiez sur vos meilleures ventes.

Oui, si vous l'ajoutez comme déclencheur. La garantie de base suit l'incendie, le dégât des eaux ou la tempête ; la panne de froid et le bris de machine s'ajoutent en option, avec les marchandises sous température dirigée pour le stock.

L'indemnité est calculée sur la marge brute que la boutique aurait réalisée pendant la fermeture, d'après vos ventes des années précédentes à la même période, plus les frais engagés pour continuer à vendre. La franchise, souvent trois jours, est déduite.

Un fleuriste est indemnisé pendant la durée choisie au contrat, en général au moins douze mois, parfois deux ou trois ans. Vous êtes indemnisé jusqu'à la reprise normale de l'activité, dans cette limite.

Oui. Le loyer du local provisoire et le matériel loué entrent dans les frais supplémentaires, et la marge qui manque encore par rapport à votre activité habituelle reste indemnisée.