Responsabilité civile professionnelle
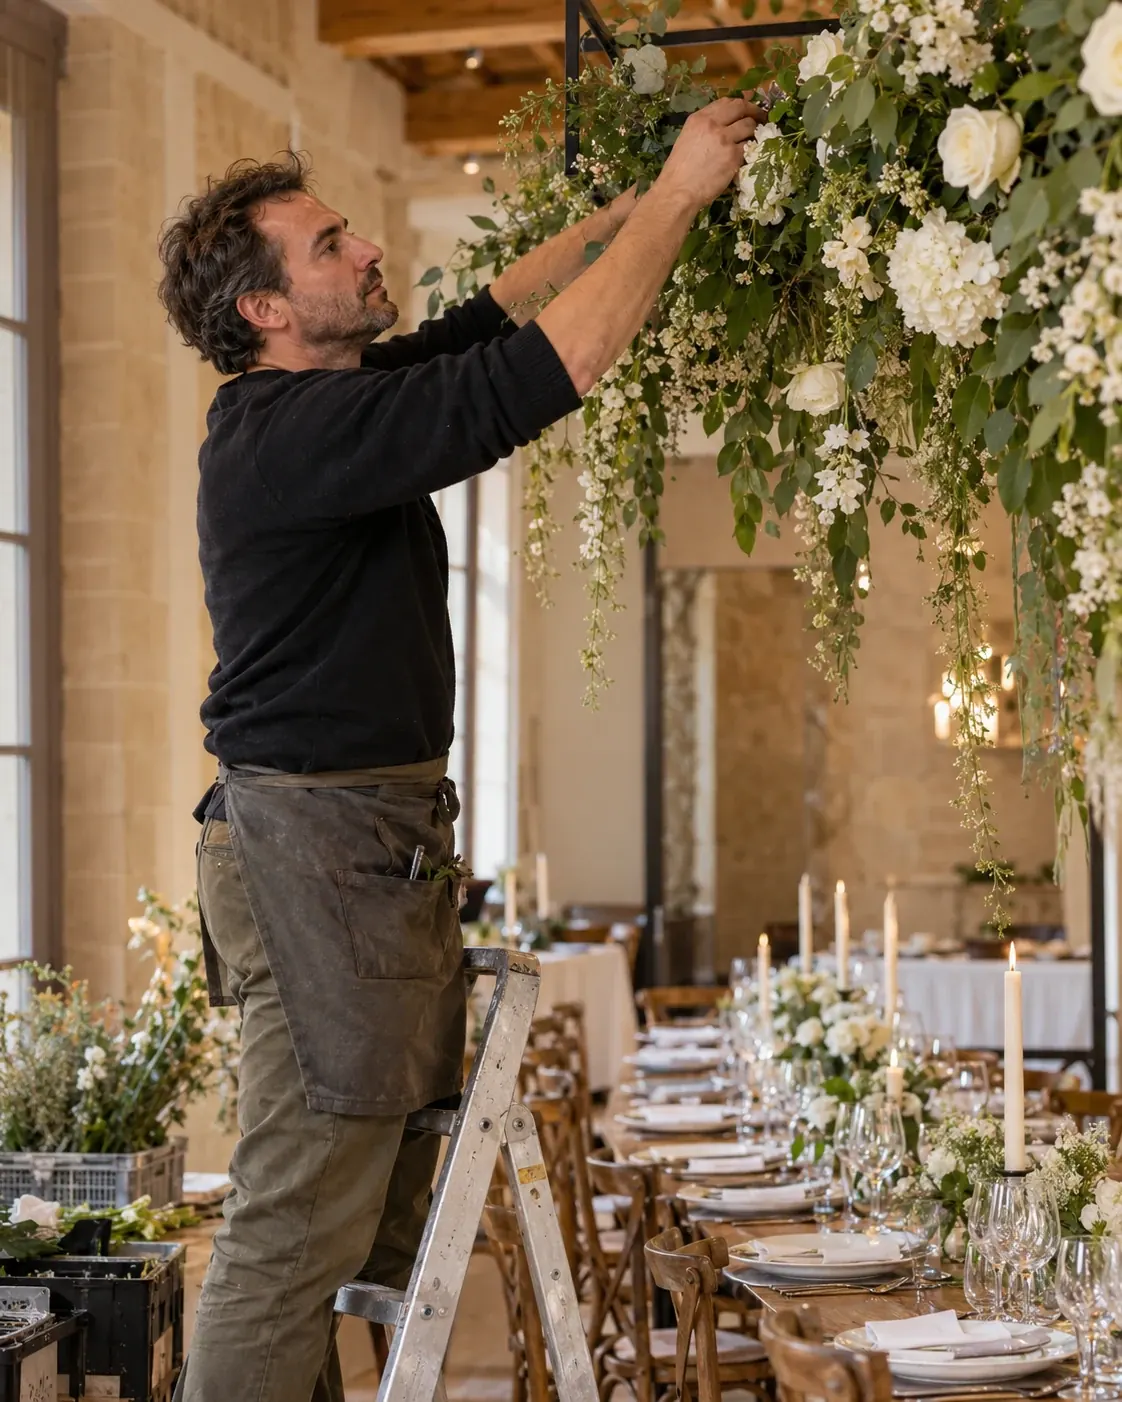
Dès que vous travaillez hors de la boutique, elle prend le relais : décoration d'une salle de réception ou d'une église, ateliers d'art floral, compositions livrées au domicile d'un client ou au cimetière.
Un seul contrat pour la boutique, les vitrines réfrigérées, le stock de fleurs et la responsabilité du magasin. Ajoutez la panne de chambre froide et la fermeture forcée : vos semaines de fête sont protégées.
Prix 2026 : de 450 à 1 740 € par an, selon la surface et l'équipement frigorifique.
La multirisque professionnelle rassemble dans un même contrat les dommages subis par votre boutique et la responsabilité civile de votre établissement. Pour un fleuriste, elle couvre ce qui fait tourner le magasin : le local et ses aménagements, les vitrines réfrigérées, le plan de travail, les vases et contenants, la caisse, et le stock de fleurs coupées et de plantes.
Vos biens : incendie, dégât des eaux, vol et vandalisme, bris de vitrine, tempête et grêle.
Votre responsabilité : la cliente qui glisse sur l'eau d'un seau, le pot qui tombe de l'étalage sur un passant.
Votre activité : en option, la marge perdue pendant une fermeture forcée et les fleurs perdues après une panne de froid.
La garantie des catastrophes naturelles en fait partie d'office : la loi l'attache à tout contrat qui assure vos biens (article L125-1 du Code des assurances).
Chambre froide, étalage, livraisons : vous les indiquez, nous ne retenons que les contrats qui les couvrent.
Quelques questions sur votre boutique, et votre prix s'affiche. Gratuit et sans engagement.
Votre demande est comparée chez les assureurs qui couvrent les fleuristes. Notre réseau vous obtient le meilleur prix.
Le document que votre bailleur réclame chaque année, disponible dès la souscription.
Le local, ses aménagements et la vitrine contre l'incendie, le dégât des eaux et la tempête
Le stock de fleurs, de plantes et de contenants
Les vitrines réfrigérées, le mobilier et la caisse
Le vol et le vandalisme après effraction
Le client qui se blesse en glissant entre les seaux ou sur le trottoir
Les catastrophes naturelles reconnues par arrêté
Les fleurs perdues après une panne de chambre froide
La réparation du groupe froid (bris de machine)
La marge perdue pendant une fermeture forcée
Les compositions transportées dans votre utilitaire
La protection juridique face à un bailleur ou un fournisseur
Comptez de 450 à 1 740 € par an pour la multirisque d'un fleuriste, responsabilité civile de la boutique comprise. La surface, le stock et l'équipement frigorifique font l'essentiel de l'écart.
| Votre boutique | Multirisque par an |
|---|---|
| Petite boutique ou atelier, environ 35 m², moins de 10 000 € de matériel et stock | 450 à 570 € |
| Boutique de centre-ville, environ 65 m², 10 000 à 50 000 € de matériel et stock | Environ 750 € |
| Grand magasin avec chambre froide, environ 250 m², 50 000 à 150 000 € de contenu, 2 à 5 personnes | Environ 1 350 € |
Un atelier de 35 m² et un magasin de 250 m² ne paient pas la même cotisation. Une vitrine sur rue passante et un étalage sur le trottoir comptent aussi.
C'est la valeur de vos semaines de fête qu'il faut assurer. Un stock déclaré au plus juste coûte un peu plus, mais il est remboursé en entier.
Une chambre froide, plusieurs vitrines réfrigérées et l'option température dirigée pèsent sur le prix, et sur ce que vous récupérez après une panne.
Perte d'exploitation, bris de machine, protection juridique : chacune s'ajoute à la cotisation de base. Gardez celles qui répondent à un vrai risque de votre boutique.
Tarifs Artisan Assuré 2026 pour un fleuriste sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si la valeur réelle de vos biens dépasse le montant assuré le jour du sinistre, l'indemnité est réduite dans la même proportion : c'est la règle proportionnelle de l'article L121-5 du Code des assurances. Déclarez votre stock de la Saint-Valentin, de la fête des mères et de la Toussaint, ou choisissez un contrat qui majore la valeur assurée autour de ces dates.
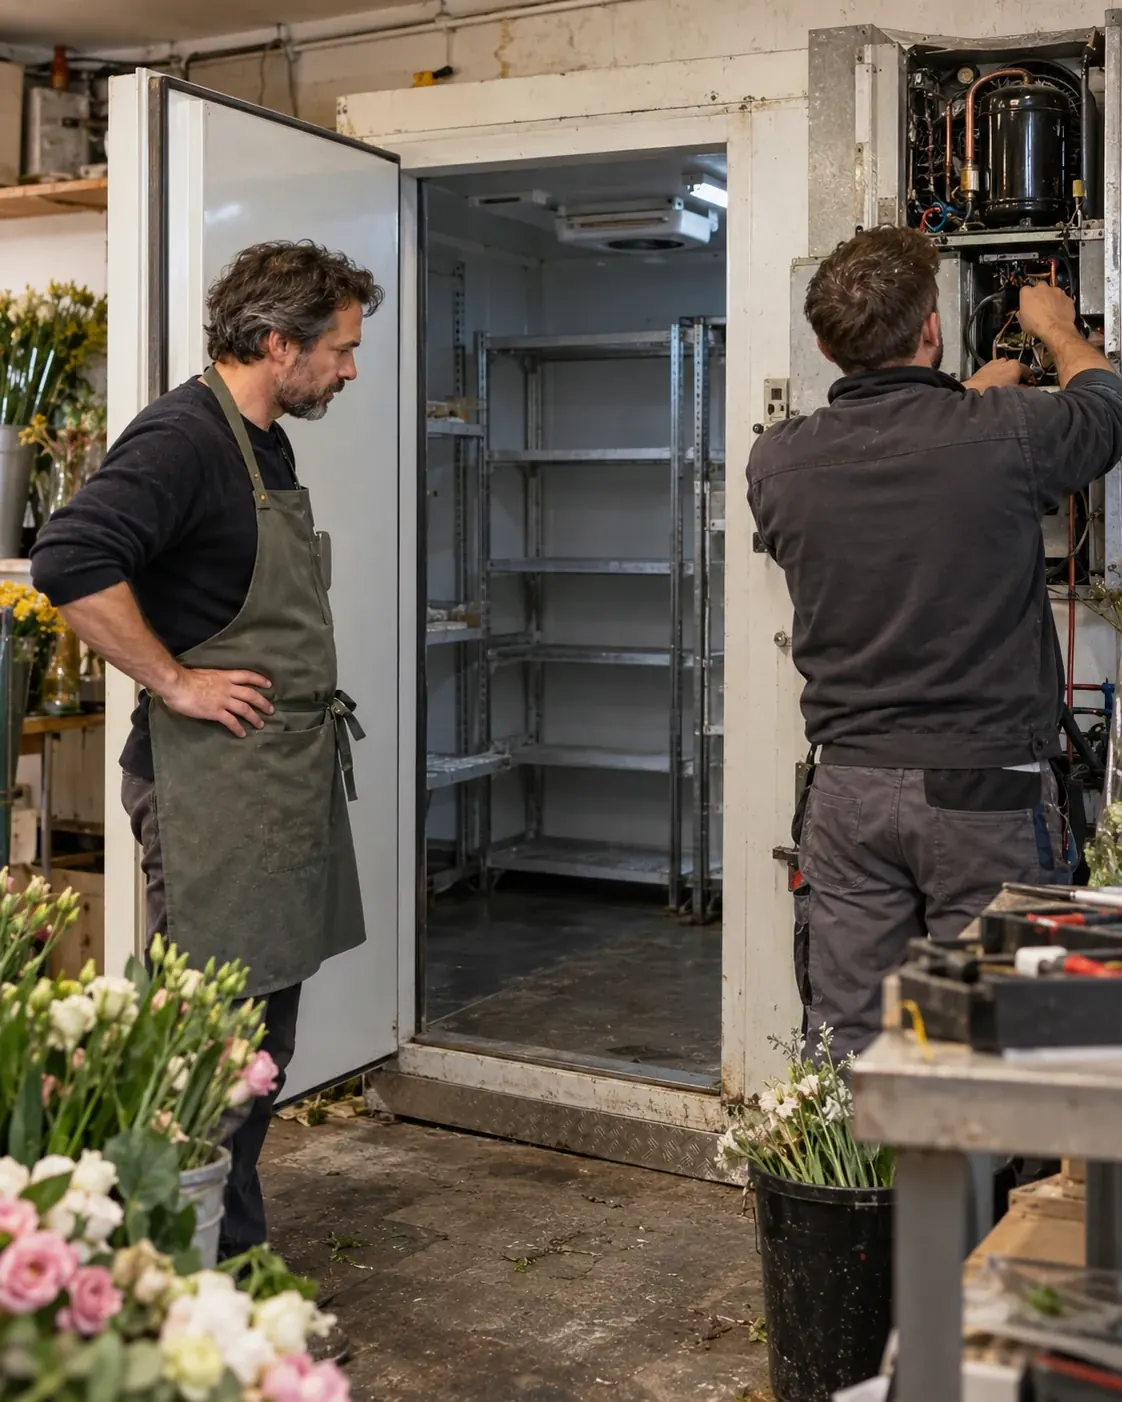
La garantie des marchandises sous température dirigée rembourse les fleurs, le bris de machine répare le compresseur. Les deux se complètent. Demandez si la garantie exige un contrat d'entretien du groupe froid ou une alarme de température.
Locataire, vous répondez de l'incendie de la boutique envers votre bailleur, sauf cas fortuit, vice de construction ou feu venu d'un bâtiment voisin (article 1733 du Code civil). Votre multirisque couvre ce risque et vous remet l'attestation que le bail réclame chaque année.
Les seaux et présentoirs sur le trottoir, comme les compositions dans votre utilitaire, ne sont pas toujours dans la garantie de base. Signalez-les dans votre devis.
Dès que vous travaillez hors de la boutique, elle prend le relais : décoration d'une salle de réception ou d'une église, ateliers d'art floral, compositions livrées au domicile d'un client ou au cimetière.
Si vous livrez vous-même, votre utilitaire doit être assuré pour un usage professionnel, idéalement avec une garantie pour les compositions transportées.
Une boutique fermée trois semaines en mai, c'est la fête des mères qui passe sans vous. Elle compense la marge perdue et les charges qui continuent de tomber pendant les travaux.
Debout dès l'aube au marché de gros, des seaux d'eau à porter, des centaines de tiges à couper : une tendinite ou un dos bloqué avant la Toussaint vous prive de votre plus grosse semaine. Elle complète vos indemnités journalières.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
La RC Pro seule couvre les dommages que vous causez à vos clients et aux tiers : une arche de mariage qui abîme un parquet, une composition livrée qui pose problème. Elle ne rembourse rien de ce qui vous appartient. Avec une boutique, c'est la multirisque qui protège le local, le stock et l'équipement, et elle comprend en général la responsabilité civile de l'établissement.
Fleuriste événementiel sans boutique, la RC Pro seule peut suffire. Commerçant en magasin, la multirisque est le contrat de base, complété par la RC Pro dès que vous décorez des salles ou animez des ateliers hors de la boutique.
Un vol doit être déclaré à l'assureur dans les deux jours ouvrés, la plupart des autres sinistres dans les cinq jours ouvrés, sauf délai plus long prévu au contrat (article L113-2 du Code des assurances). Après une panne de froid, photographiez le stock perdu et gardez vos factures d'achat au marché de gros : ce sont elles qui fixent la valeur remboursée.
Comptez de 450 à 570 € par an pour une petite boutique d'environ 35 m² au stock modeste, autour de 750 € pour 65 m² en centre-ville, et environ 1 350 € pour un grand magasin de 250 m² avec chambre froide et une petite équipe. Pour votre boutique, le devis multirisque donne le prix exact en quelques questions.
Aucune loi ne l'impose, mais votre bail commercial exige presque toujours d'assurer la boutique et d'en fournir l'attestation chaque année. Locataire, vous répondez aussi de l'incendie envers votre bailleur : la multirisque couvre les deux.
Oui, si vous ajoutez la garantie des marchandises sous température dirigée. Elle rembourse le stock perdu quand la chambre froide ou une vitrine réfrigérée tombe en panne. Le bris de machine, en complément, paie la réparation du groupe froid.
Déclarez la valeur de votre stock au plus haut de l'année, ou retenez un contrat qui majore automatiquement la valeur assurée autour des grandes fêtes. Vous évitez ainsi une indemnité réduite par la règle proportionnelle.
La multirisque d'un fleuriste inclut en général la responsabilité civile de l'établissement : une cliente qui se blesse dans la boutique, un pot qui tombe de l'étalage. Pour la décoration de mariages ou les ateliers hors du magasin, vérifiez que ces activités figurent au contrat ou ajoutez une RC Pro de fleuriste.
L'étalage sur le trottoir est couvert si le contrat le prévoit : signalez-le dans votre devis. Les seaux, présentoirs et plantes exposés dehors pendant les heures d'ouverture sont alors couverts contre le vol et les dégradations.