Responsabilité civile professionnelle
Elle répond d'un équipement mal réalisé : verres inversés entre l'œil droit et l'œil gauche, centrage décalé, correction mal reportée depuis l'ordonnance, lentilles délivrées avec la mauvaise puissance.
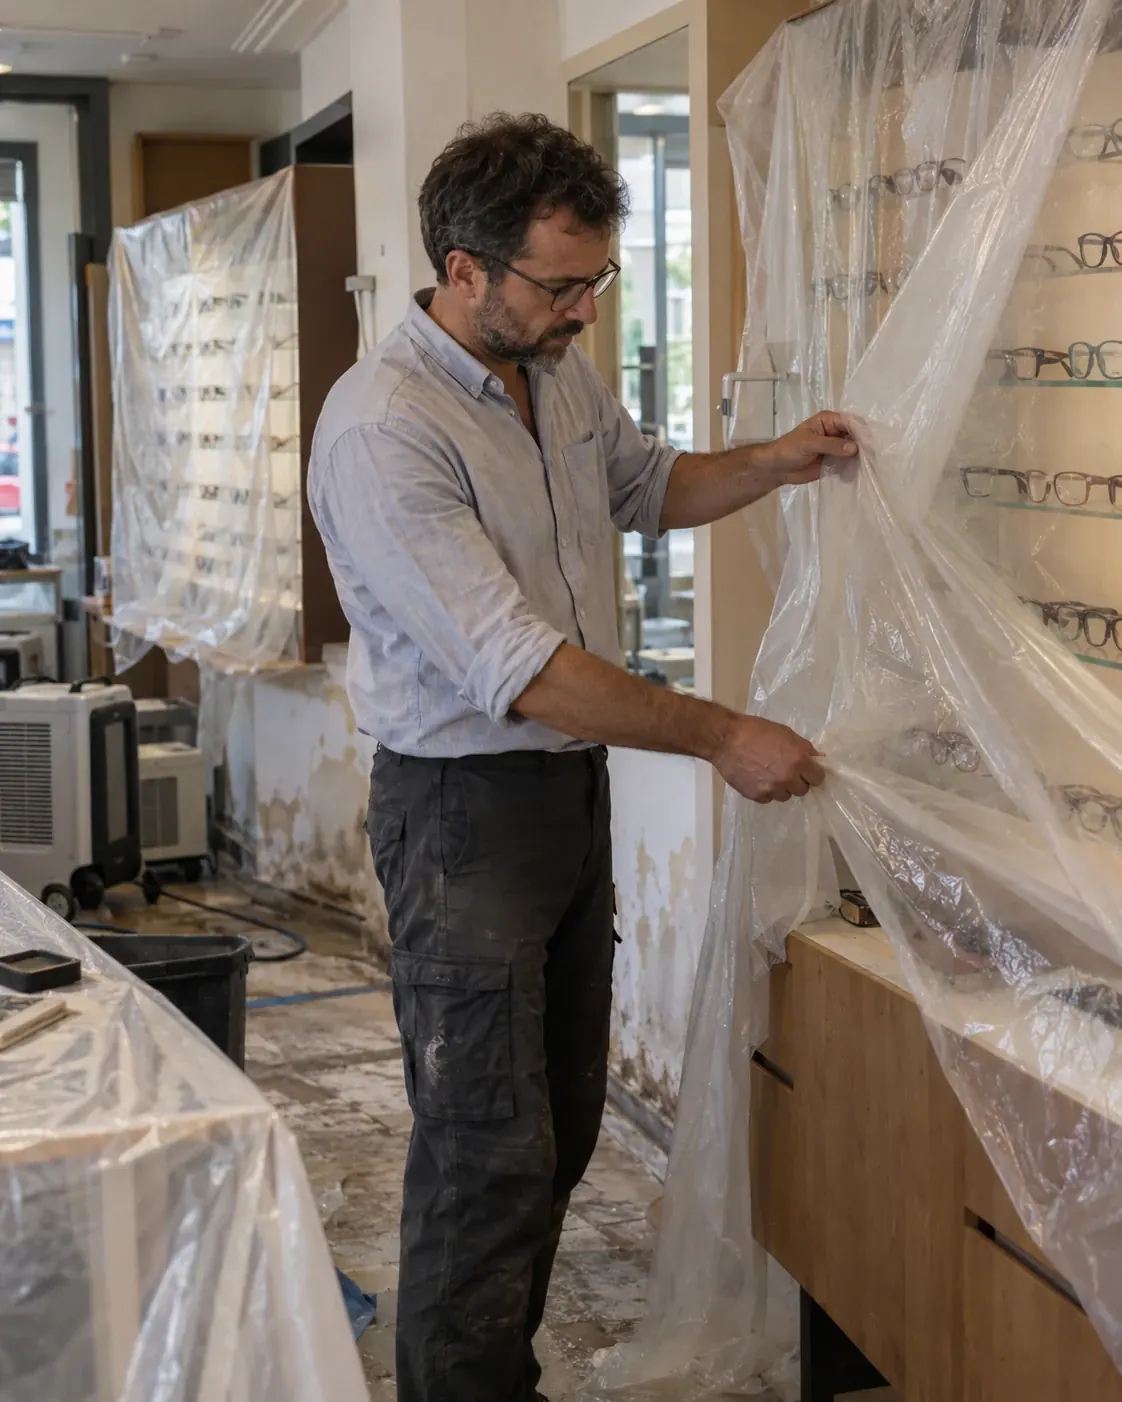
Une fuite qui noie la meuleuse, des montures de créateurs subtilisées au comptoir, une galerie marchande fermée après un incendie : la multirisque remplace le matériel et les collections, et compense les semaines sans ventes. Votre magasin rouvre équipé.
La multirisque d'un opticien protège dans un seul contrat les collections de montures, l'atelier de montage, l'espace d'examen équipé, l'agencement et la responsabilité du magasin. Un magasin d'optique concentre beaucoup de valeur dans peu de mètres carrés : c'est cette valeur que le contrat doit suivre.
Les collections : montures optiques, solaires, lentilles et produits d'entretien, en vitrine comme en réserve.
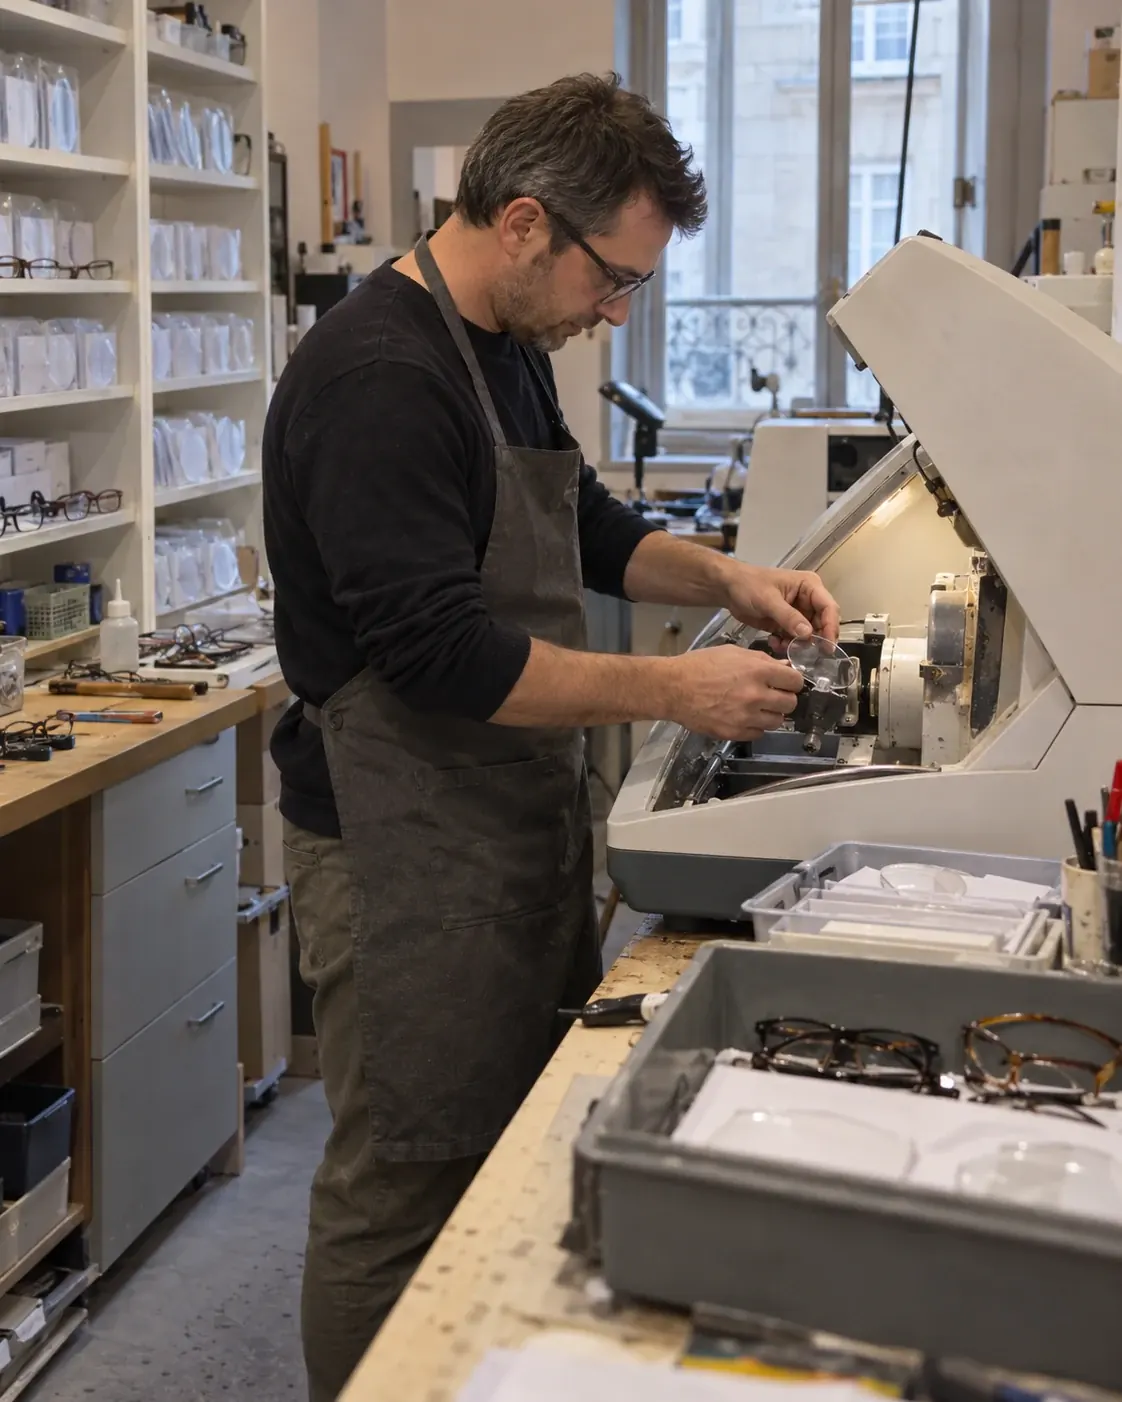
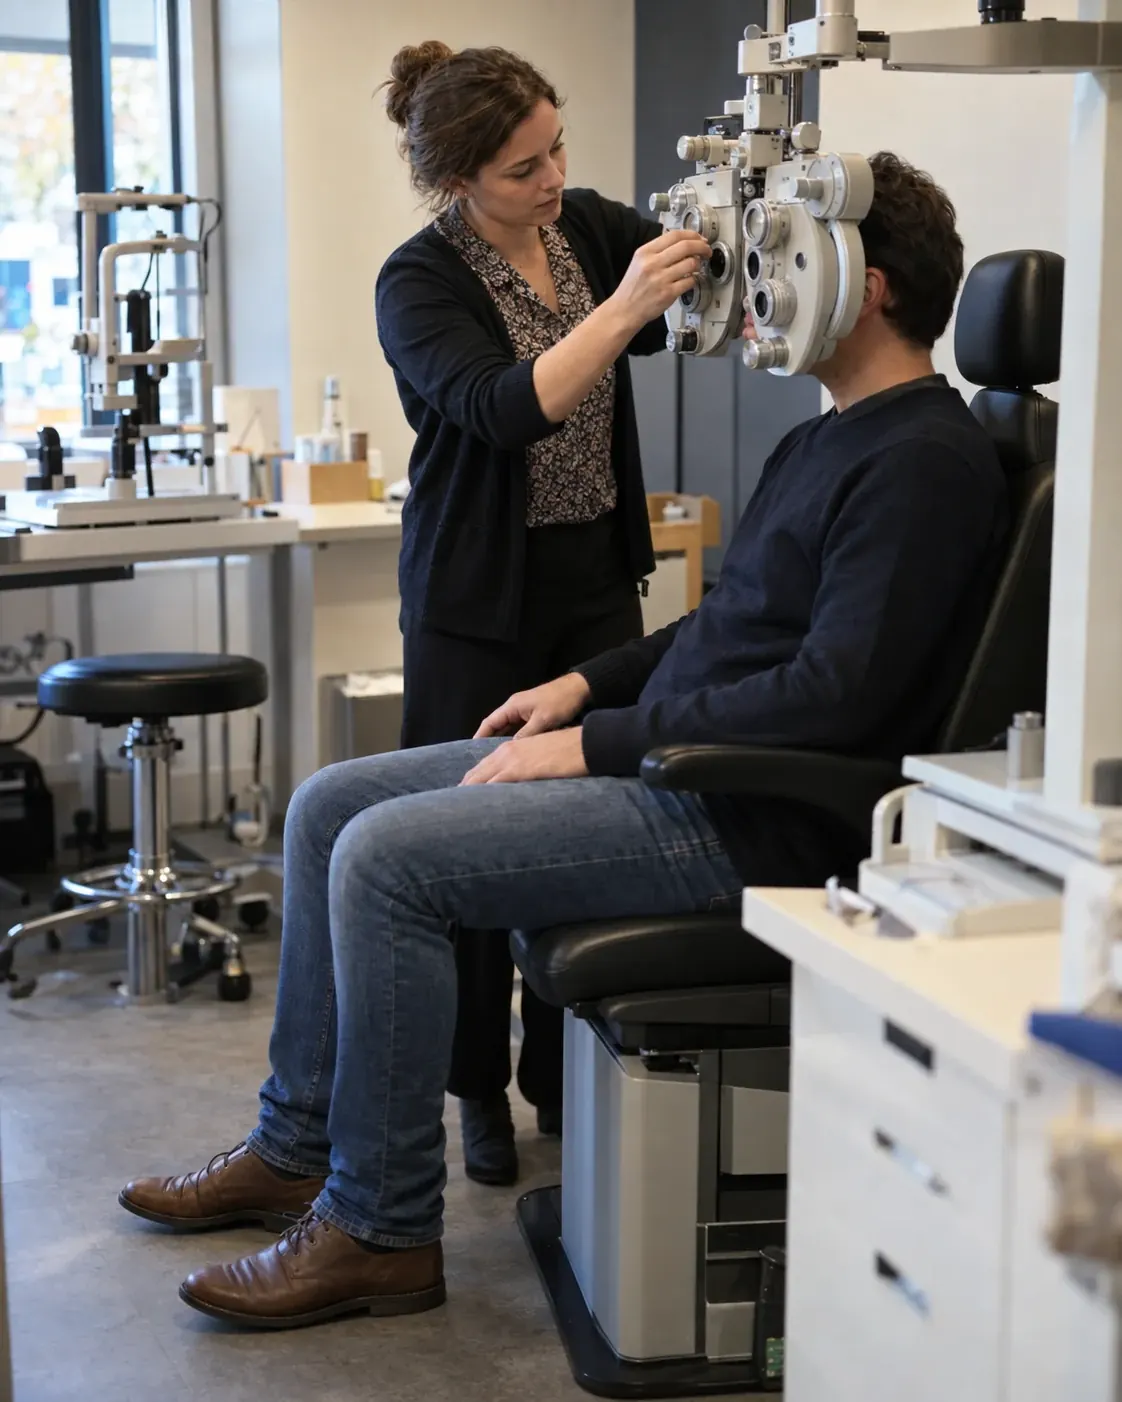
Le matériel : meuleuse automatique, centreur, frontofocomètre, réfracteur, autoréfractomètre, tablettes de prise de mesure, informatique.
Le lieu : agencement, vitrine, enseigne, risques locatifs envers le bailleur et accidents de clients dans le magasin.
Locataire, vous répondez de l'incendie du local envers le propriétaire, sauf cas fortuit, vice de construction ou feu communiqué par un voisin (article 1733 du Code civil) : la multirisque couvre ce risque que le bail vous transfère.
Valeur des collections, atelier, matériel d'examen, centre commercial : décrivez votre magasin, seuls les contrats qui le couvrent en entier sont gardés.
Surface, valeur du stock et chiffre d'affaires suffisent pour afficher un prix. Gratuit et sans engagement.
Votre magasin est présenté aux assureurs qui couvrent les commerces d'optique. Notre réseau vous obtient le meilleur prix.
Celle que réclament le bailleur ou la direction d'une galerie marchande, disponible dès la souscription.
L'agencement, la vitrine et l'enseigne contre l'incendie, le dégât des eaux et la tempête
Les montures, solaires et lentilles en vitrine et en réserve
Le matériel d'atelier, d'examen et l'informatique
Le vol après effraction et le vandalisme
Les risques locatifs envers le bailleur
La responsabilité d'exploitation du magasin
Les catastrophes naturelles reconnues par arrêté
Le vol pendant les heures d'ouverture
La casse ou la panne interne de la meuleuse et des appareils d'examen
Les lunettes confiées par vos clients
La perte d'exploitation, y compris la fermeture de la galerie
La valeur à neuf de l'agencement et du matériel
Le prix de la multirisque d'un opticien se calcule sur votre magasin : la valeur des collections, celle du matériel d'atelier et d'examen, la surface, l'emplacement et les protections contre le vol. Le devis compare plus de 20 assureurs sur ces éléments et vous donne votre prix en 2 minutes.
| Votre magasin | Multirisque par an |
|---|---|
| Magasin indépendant en centre-ville, atelier sur place | Sur devis |
| Magasin en galerie marchande | Sur devis |
| Magasin avec plusieurs opticiens et cabinet d'examen équipé | Sur devis |
Quelques présentoirs de montures de créateurs peuvent valoir davantage que tout le mobilier : c'est la base de la garantie vol et du capital assuré.
Une chaîne de montage automatique et un cabinet d'examen équipé représentent un capital élevé, à assurer en valeur à neuf de préférence.
Rue commerçante, centre commercial, petite ville : l'exposition au vol et le risque de fermeture d'une galerie ne sont pas les mêmes.
Alarme reliée à une télésurveillance, vitrines fermées à clé, rideau métallique : elles conditionnent souvent la garantie vol et pèsent sur son prix.
Tarifs Artisan Assuré 2026 pour un opticien sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Quand une collection est assurée en dessous de sa valeur, l'indemnité se réduit à proportion, comme le prévoit l'article L121-5 du Code des assurances. Reprenez la valeur d'achat de vos montures et solaires à chaque nouvelle collection.
Après un sinistre, une meuleuse de sept ans indemnisée avec vétusté ne permet pas d'en racheter une neuve. L'option valeur à neuf évite de financer la différence au moment où le magasin est fermé.
La garantie vol de base suppose souvent une effraction. Le vol à l'étalage ou par ruse, fréquent sur les solaires et les montures de marque, relève d'une option à demander.
Montures déposées pour un changement de verres, une soudure ou une réparation : elles ne vous appartiennent pas. La garantie des biens confiés les couvre contre le vol, l'incendie ou la casse à l'atelier.
Elle répond d'un équipement mal réalisé : verres inversés entre l'œil droit et l'œil gauche, centrage décalé, correction mal reportée depuis l'ordonnance, lentilles délivrées avec la mauvaise puissance.
Un magasin fermé après un incendie, ce sont des équipements commandés qui ne peuvent plus être livrés et des clients qui partent chez un confrère. Elle compense la marge perdue jusqu'à la réouverture.
Ordonnances, données de santé et demandes de tiers payant passent par votre logiciel de gestion. Après une attaque, elle finance la reprise des données, l'information des clients et la marge perdue pendant l'arrêt.
Si vous êtes le seul opticien diplômé du magasin, votre arrêt bloque la délivrance des équipements et les examens de vue. Elle vous verse un revenu de remplacement pendant ce temps.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Beaucoup de magasins d'optique sont installés dans des centres commerciaux. Le bail y impose ses propres exigences d'assurance, et la galerie elle-même devient un risque : un incendie dans une autre enseigne, une inondation des parkings ou une fermeture administrative du centre peuvent vous empêcher d'ouvrir alors que votre magasin est intact. Vérifiez que votre perte d'exploitation joue aussi quand l'accès au magasin est impossible, pas seulement quand vos propres locaux sont sinistrés.
Trois garanties se répondent. Les dommages électriques couvrent la surtension, fréquente après un orage. Le bris de machine couvre la casse ou la panne interne d'un appareil, par exemple la chute du frontofocomètre ou la casse d'une meule. La valeur à neuf évite la retenue pour vétusté. Ensemble, elles évitent qu'un incident technique immobilise le montage pendant des semaines.
La multirisque protège ce qui vous appartient et le lieu. La RC Pro d'opticien répond des conséquences des équipements que vous délivrez. La cyber protège votre logiciel, vos ordonnances et vos flux de tiers payant. Un magasin d'optique a besoin des trois : le devis vérifie qu'elles se complètent sans se chevaucher.
Le prix de la multirisque d'un opticien dépend de la valeur de vos collections, de votre matériel d'atelier et d'examen, de la surface et de l'emplacement du magasin. Chaque magasin d'optique a son prix : le devis multirisque calcule le vôtre à partir de ces éléments.
Aucune loi ne l'impose. Le bail commercial, et plus encore celui d'une galerie marchande, exige d'assurer le local ; vous répondez aussi de l'incendie envers le propriétaire. La multirisque règle ces deux points.
Oui, avec l'option qui couvre le vol pendant les heures d'ouverture, à ajouter à la garantie vol de base. Elle vise les vols à l'étalage et par ruse, fréquents sur les solaires et les montures de marque.
Oui, avec la garantie bris de machine, qui couvre la casse et les pannes internes. Les dommages électriques, eux, couvrent la surtension après un orage.
Oui, avec la garantie des biens confiés : les montures laissées pour une réparation ou un changement de verres sont couvertes contre le vol, l'incendie et la casse.
La perte d'exploitation peut compenser la marge perdue même si votre magasin est intact, à condition de couvrir l'impossibilité d'accès : demandez-le au devis.