Souvent exigée
Multirisque professionnelle
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Cinq lits à refaire chaque matin, le linge à porter, les escaliers de la maison : la mutuelle du loueur de chambres d'hôtes rembourse ce que l'Assurance maladie laisse à votre charge. Pour une aide de saison, la complémentaire collective est prévue.
Prix 2026 : de 25 à 455 € par mois pour le loueur selon l'âge, la famille et les garanties ; pour un salarié, au moins la moitié payée par vous.
La mutuelle d'un loueur de chambres d'hôtes dépend de son statut. Au-delà de 6 248 € de revenus en 2026, vous cotisez comme travailleur indépendant et choisissez librement votre complémentaire. En dessous, l'activité ne donne lieu qu'à des prélèvements sociaux, et votre couverture vient de votre autre statut, salarié ou retraité (entreprendre.service-public.gouv.fr).
Pour vous : un contrat individuel, réglé sur votre âge, votre famille et les soins que vous utilisez vraiment.
Pour votre aide : la complémentaire santé collective dès la première embauche, financée au moins pour moitié par vous.
Pour votre conjoint : ajouté à votre contrat s'il vous aide à l'accueil sans être couvert ailleurs.
Le loueur salarié de l'entreprise qu'il a créée, par exemple président de SAS rémunéré, peut relever d'un contrat collectif : indiquez votre statut au devis.

Kiné, optique, dentaire, hospitalisation : vous placez le curseur sur les soins qui comptent, seuls les contrats qui y répondent restent.

Votre âge, votre statut et les personnes à couvrir suffisent pour un premier prix. Gratuit et sans engagement.

Votre profil de loueur est comparé chez les mutuelles des indépendants, et notre réseau vous obtient le meilleur prix.

La carte de tiers payant et l'attestation, disponibles dès la souscription.
Les consultations de généralistes et de spécialistes, dépassements selon le niveau
Les séances de kinésithérapie remboursées par l'Assurance maladie
L'hospitalisation et le forfait journalier
Les médicaments remboursés
L'optique, le dentaire et l'audition du panier 100 % Santé
La chambre particulière en hospitalisation
Les forfaits d'ostéopathie et de médecines douces
Le conjoint et les enfants
Des remboursements renforcés en optique et en dentaire
Comptez de 25 à 455 € par mois pour la mutuelle d'un loueur de chambres d'hôtes indépendant, selon l'âge, la famille couverte et le niveau de garanties ; environ 70 € pour une personne seule de 30 à 45 ans en garanties équilibrées. Pour un salarié, la cotisation dépend du contrat collectif choisi, dont vous payez au moins la moitié.
| Qui est couvert | Cotisation mensuelle |
|---|---|
| Loueur de moins de 30 ans, seul, garanties essentielles | 25 à 40 € |
| Loueur de 30 à 45 ans, seul, garanties équilibrées | 55 à 85 € |
| Loueur de 46 à 60 ans, en couple, garanties équilibrées | 130 à 190 € |
| Aide salariée, contrat collectif | Sur devis, moitié au moins pour vous |
C'est le premier facteur d'une mutuelle individuelle : la cotisation monte par tranches d'âge.
Seul, en couple ou en famille : chaque bénéficiaire ajouté se paie, sauf formule familiale.
Kiné et dépassements d'honoraires bien remboursés coûtent plus cher, mais servent un métier physique.
Les tarifs varient selon le département, avec des écarts entre zones rurales et grandes villes.
Cotisations Artisan Assuré 2026 pour un exploitant de chambres d'hôtes, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Loueur affilié comme indépendant, loueur sous le seuil de 6 248 €, salarié ailleurs ou retraité : votre point de départ n'est pas le même. Un salarié qui garde la mutuelle de son employeur n'a besoin que d'ajuster ses garanties.
Lits, linge, ménage et escaliers : la kinésithérapie et les consultations de spécialistes comptent plus qu'un forfait de cure thermale.
Votre salariée relève d'un contrat collectif dès l'embauche. En contrat de trois mois ou moins et déjà couverte par une mutuelle individuelle responsable, elle peut demander par écrit à en être dispensée, vous lui versez alors le versement santé.
Elle ne joue qu'au régime réel. En micro-entreprise, le cas le plus courant pour une chambre d'hôtes, l'abattement forfaitaire couvre déjà vos charges.
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Un hôte qui glisse dans la salle d'eau, un enfant qui se coince les doigts dans un volet, un couple malade après le dîner : elle paie leurs soins et leur préjudice.
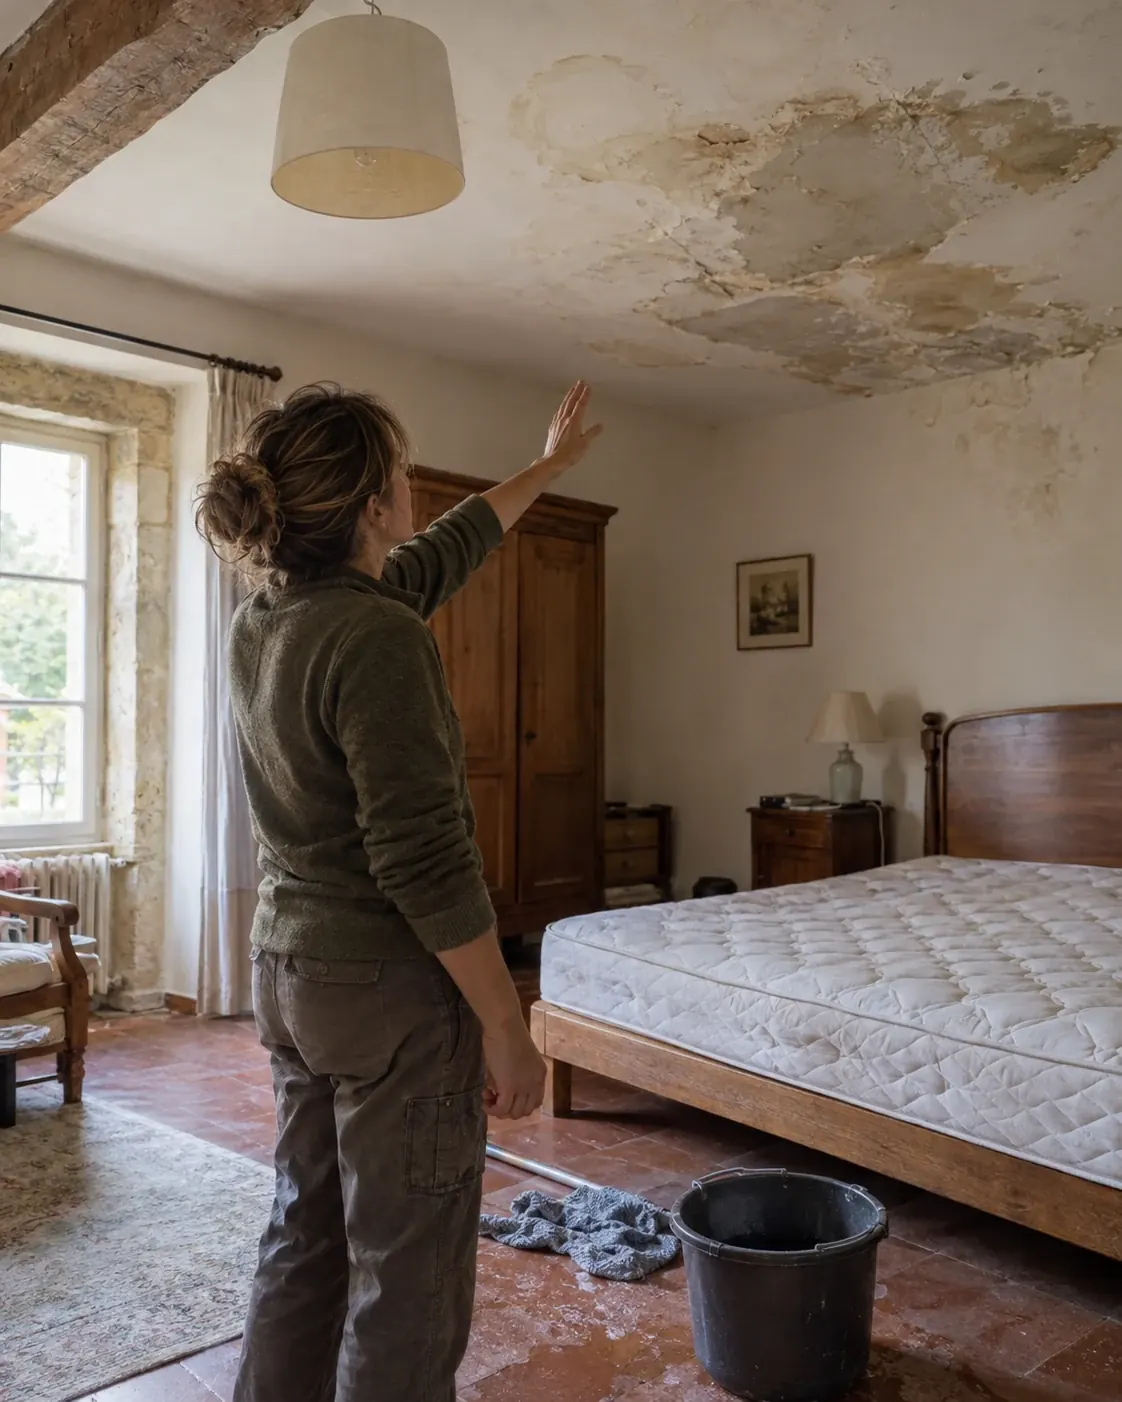
Deux chambres fermées en juillet après une fuite, ce sont des réservations à rembourser : elle compense les nuits perdues pendant les travaux.
Un hôte qui conteste sa note, un voisin qui se plaint des allées et venues, une annulation tardive : elle paie les démarches et l'avocat.
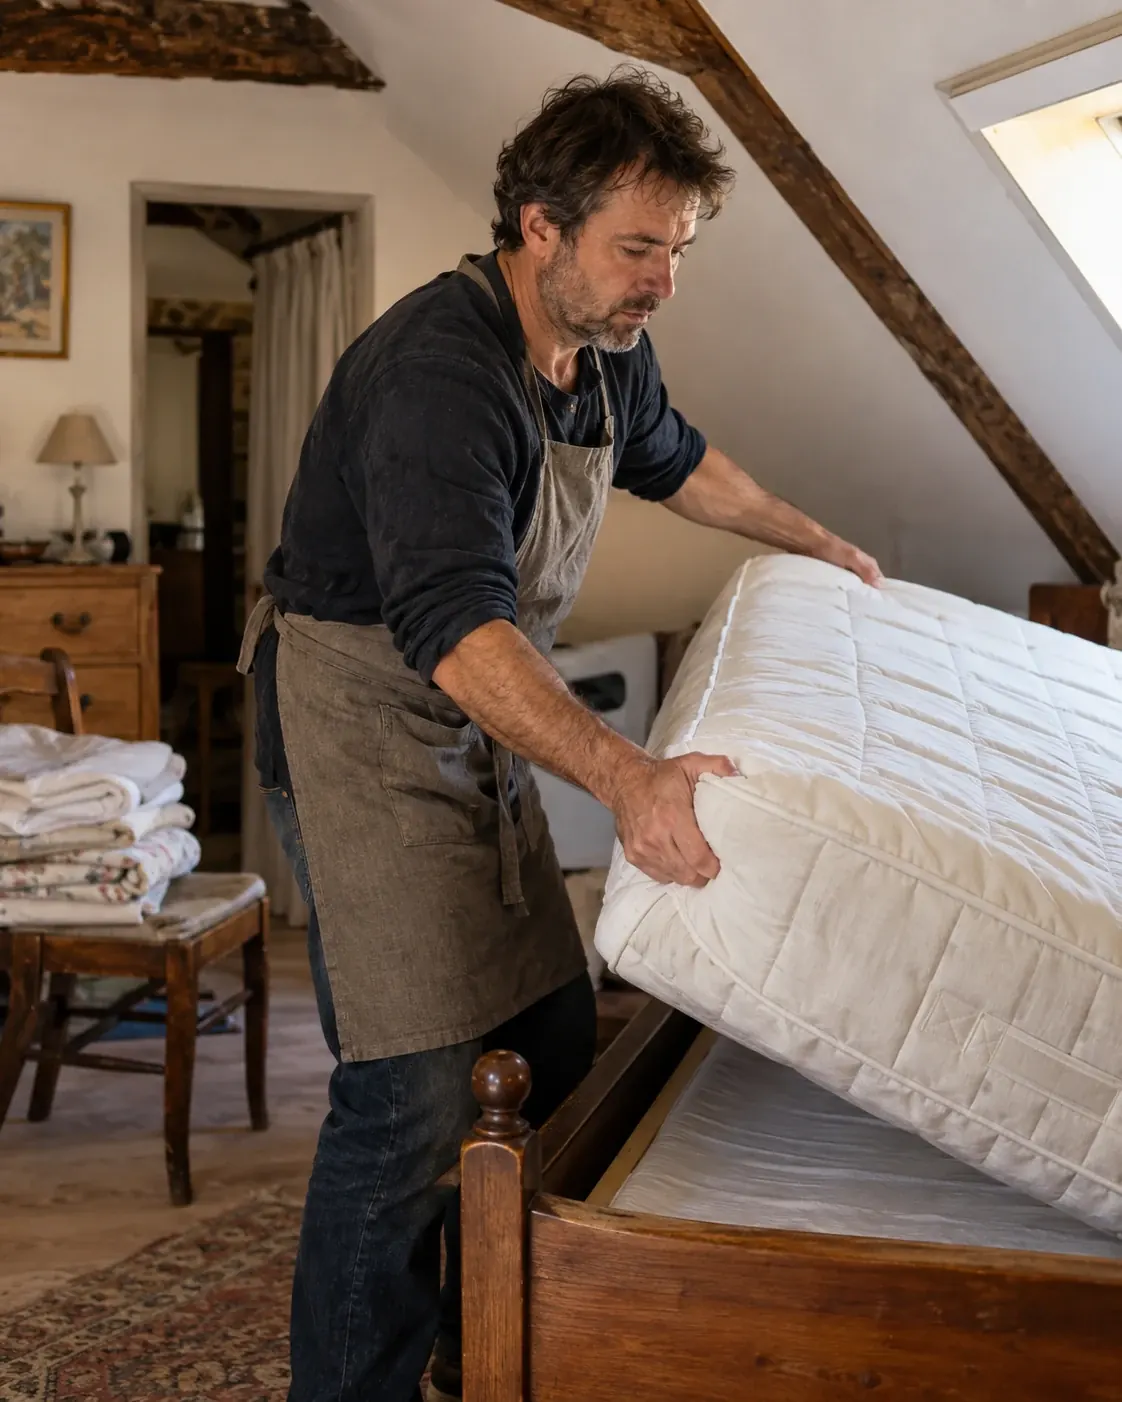
L'accueil en personne fait partie des prestations : si votre dos vous arrête en pleine saison, elle remplace le revenu des chambres.
Au-delà de 13 % du plafond annuel de la Sécurité sociale, soit 6 248 € de revenus en 2026, l'activité de chambres d'hôtes donne lieu à des cotisations sociales de travailleur indépendant, 21,2 % du chiffre d'affaires en micro-entreprise. En dessous, vos revenus ne supportent que des prélèvements sociaux de 17,2 %. Vos remboursements de base restent ceux de l'Assurance maladie dans les deux cas : la différence porte sur les indemnités journalières et sur le choix de votre complémentaire, qui devient la vôtre quand la chambre d'hôtes est votre activité principale.
Repère utile : les auto-entrepreneurs de l'hébergement ont réalisé en moyenne 29 029 € de chiffre d'affaires en 2025 selon l'Urssaf. Une mutuelle à 70 € par mois, le prix moyen d'une personne seule de 30 à 45 ans, soit 840 € par an, en représente environ 2,9 %.
Faire les lits, retourner les matelas, porter le linge et pousser le chariot de ménage : ce sont les gestes que l'INRS associe aux troubles musculosquelettiques dans l'hôtellerie, où ils représentent 98 % des maladies professionnelles reconnues selon les statistiques 2015 de l'Assurance maladie. Une maison d'hôtes demande les mêmes efforts, avec des escaliers en plus et sans équipe pour les partager. Regardez d'abord le remboursement de la kinésithérapie, des consultations de spécialistes et de l'imagerie.
Une aide pour le ménage et le petit-déjeuner, embauchée pour l'été, a droit à la complémentaire santé collective, que vous financez au moins pour moitié (article L911-7 du Code de la sécurité sociale). Les dispenses prévues pour les contrats courts se demandent par écrit par la salariée (service-public.gouv.fr).
De 25 à 455 € par mois selon l'âge, la famille couverte et les garanties : 25 à 40 € avant 30 ans en garanties essentielles, environ 70 € entre 30 et 45 ans en garanties équilibrées. Le devis mutuelle calcule la vôtre.
La loi ne l'impose pas au loueur lui-même. Pour une aide salariée, en revanche, la complémentaire collective s'impose dès l'embauche et vous en payez au moins la moitié.
Souvent pas : la mutuelle de votre employeur continue de vous couvrir. Vérifiez seulement que ses garanties suivent vos besoins, kiné et spécialistes en tête.
Oui, votre complémentaire actuelle continue de rembourser vos soins. Au-delà de 6 248 € de revenus en 2026, vous cotisez comme indépendant sur cette activité, ce qui ne vous oblige pas à changer de contrat.
Oui, dès l'embauche, financée au moins pour moitié par vous. En contrat de trois mois ou moins, si elle a déjà une mutuelle individuelle responsable, elle peut demander une dispense écrite.
Au régime réel, oui, dans le cadre de la loi Madelin. En micro-entreprise, qui est le régime le plus courant pour une chambre d'hôtes, aucune charge ne se déduit.