Souvent exigée
Multirisque professionnelle
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
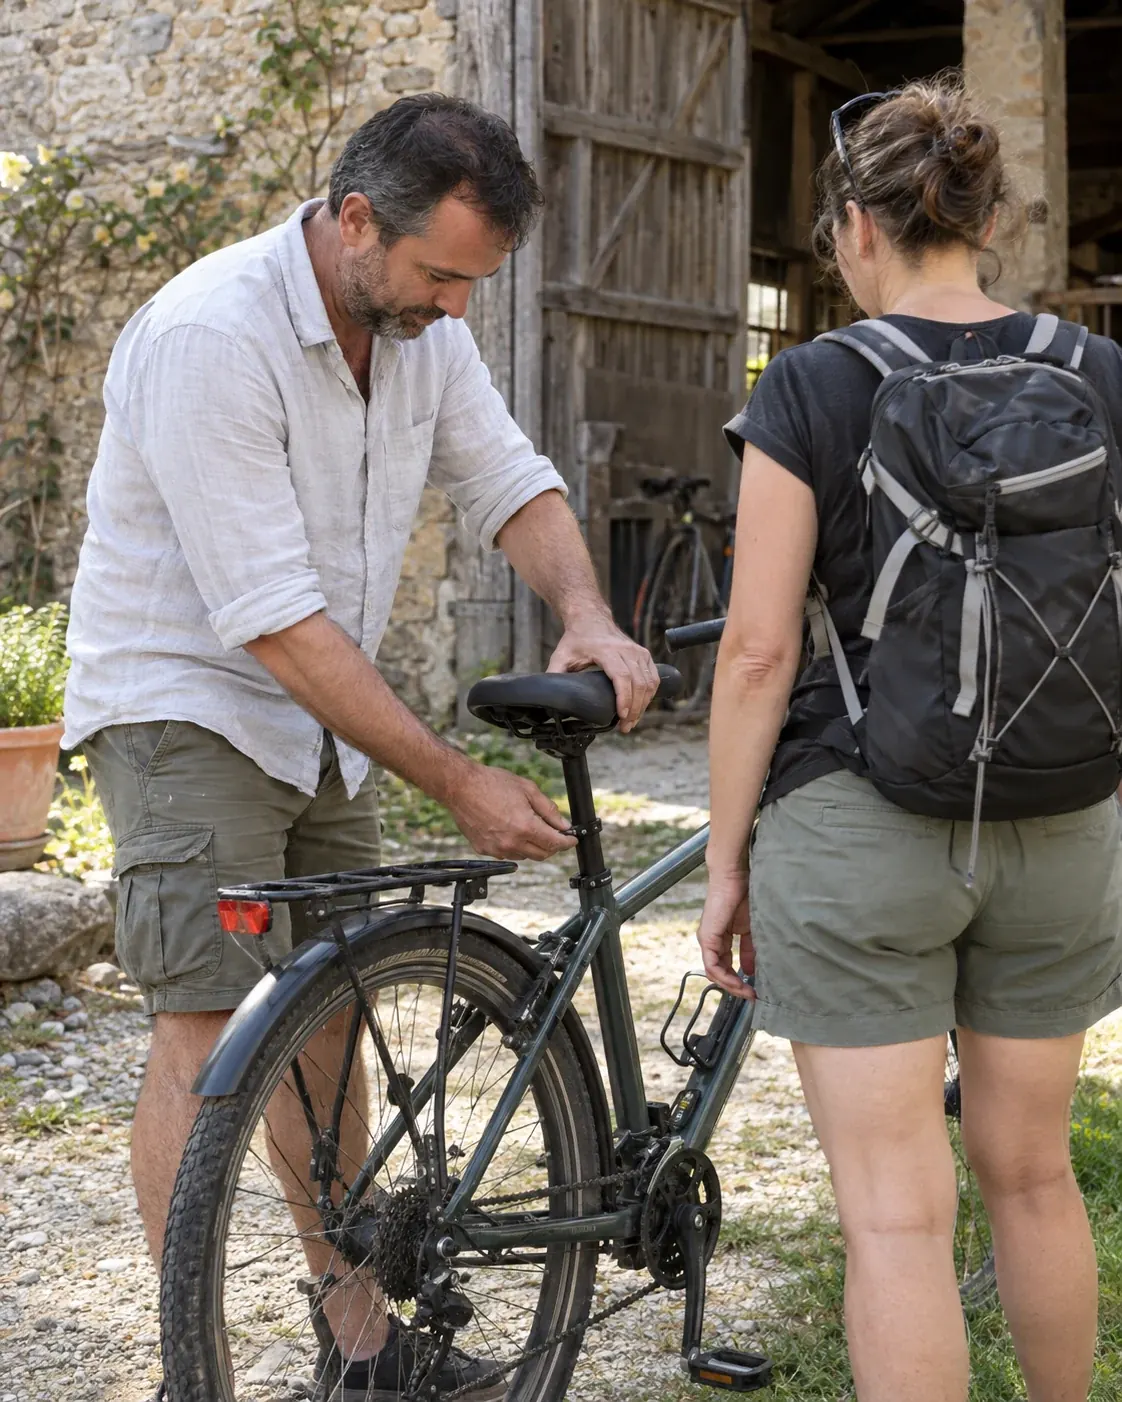
La responsabilité civile d'une chambre d'hôtes paie ce que vous devez à vos clients : l'hôte qui chute du vélo que vous lui avez prêté, la cliente allergique au gâteau du petit-déjeuner, l'ordinateur noyé par une fuite. Elle vous défend aussi face à la réclamation.
Prix 2026 : de 170 à 410 € par an pour un contrat de loueur dédié, selon vos chambres et vos services.
La responsabilité civile du loueur de chambres d'hôtes couvre les dommages corporels et matériels causés à vos clients et aux tiers pendant leur séjour chez vous : dans les chambres, la salle du petit-déjeuner, le jardin, ou avec ce que vous leur prêtez.
Vos hôtes : chute dans l'escalier ou la salle d'eau, coupure, brûlure, malaise au spa.
Vos repas : petit-déjeuner et table d'hôtes, intoxication ou allergie comprises, dès lors que la table d'hôtes est déclarée.
Leurs affaires : vêtements, ordinateur ou bagages abîmés par une installation défectueuse de la maison.
La loi n'impose pas cette assurance au loueur, mais une chambre d'hôtes accueille jusqu'à 15 clients à la fois dans votre propre maison (entreprendre.service-public.gouv.fr) : c'est votre responsabilité de particulier qui devient celle d'un professionnel.

Table d'hôtes, piscine, vélos prêtés, jeux du jardin : indiquez-les, seuls les contrats qui couvrent toute votre offre sont retenus.

Le nombre de chambres et vos services suffisent pour un premier prix. Gratuit et sans engagement.

Votre maison d'hôtes est comparée chez les assureurs qui couvrent l'hébergement chez l'habitant, et notre réseau vous obtient le meilleur prix.

À présenter à un label ou à une plateforme de réservation qui vous la demande, dès la souscription.
Les blessures d'un hôte dans la maison, l'escalier ou le jardin
L'intoxication ou l'allergie après un repas servi chez vous
Les affaires des hôtes abîmées par une installation défectueuse
Les dommages causés à un voisin ou à un passant par votre activité
Votre défense face à la réclamation d'un hôte
La table d'hôtes servie plusieurs soirs par semaine
La piscine, le spa et le sauna
Les vélos, kayaks ou équipements prêtés
Les objets de valeur confiés par les hôtes
Comptez de 170 à 410 € par an pour la responsabilité civile d'une chambre d'hôtes dans un contrat de loueur dédié, environ 230 € en moyenne. Pour une ou deux chambres sans table d'hôtes, une extension de votre assurance habitation peut suffire.
| Votre formule | RC par an |
|---|---|
| Extension d'assurance habitation, 1 ou 2 chambres | Option de votre contrat habitation |
| Contrat de loueur, 20 000 € de chiffre d'affaires | 170 à 210 € |
| Contrat de loueur, 60 000 € de chiffre d'affaires | 200 à 260 € |
En extension d'assurance habitation, le prix se calcule chambre par chambre, cinq au plus.
Un dîner servi plusieurs soirs, ouvert ou non à des convives extérieurs, pèse plus qu'un petit-déjeuner.
Piscine, spa, jeux d'enfants, vélos : chaque équipement ouvert aux hôtes ajoute un risque à déclarer.
L'option chambres louées d'une assurance habitation prévoit une franchise de 170 € pour les dégâts matériels ; un contrat dédié peut en prévoir une autre, à comparer.
Tarifs Artisan Assuré 2026 pour un exploitant de chambres d'hôtes sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Un contrat habitation qui ne mentionne pas l'accueil de clients contre paiement peut refuser un sinistre lié à vos hôtes. Demandez une mention écrite : chambres d'hôtes, nombre de chambres, table d'hôtes.
Dîner, piscine, vélos, activités proposées autour de la maison : la responsabilité civile ne couvre que ce que le contrat connaît. Une ligne de plus au devis, et l'accident est couvert.
Pour une affaire de client abîmée, quelques centaines d'euros en jeu, une franchise de 170 € compte. Comparez-la d'une offre à l'autre.
Un appareil photo ou des bijoux confiés à votre garde ne relèvent pas toujours de la garantie de base : la garantie objets confiés existe, avec un plafond par sinistre.
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Deux chambres fermées en juillet après une fuite, ce sont des réservations à rembourser : elle compense les nuits perdues pendant les travaux.
Un hôte qui conteste sa note, un voisin qui se plaint des allées et venues, une annulation tardive : elle paie les démarches et l'avocat.
L'accueil en personne fait partie des prestations : si votre dos vous arrête en pleine saison, elle remplace le revenu des chambres.
Pour vous, loueur immatriculé : lits faits chaque matin, linge porté, marches de la maison, elle complète vos remboursements.
L'option chambres louées d'une assurance habitation coûte 2 € par mois et par chambre, cinq chambres au plus : 24 € par an pour une chambre, 120 € pour cinq. Elle couvre votre responsabilité civile et celle de votre conjoint envers les hôtes, y compris l'intoxication après un repas servi, les affaires abîmées par une installation défectueuse et les blessures, avec une franchise de 170 € pour les dégâts matériels et aucune pour les dommages corporels.
Un contrat de loueur dédié démarre à 170 € par an pour la seule responsabilité civile, et certains y ajoutent la protection juridique. Il devient intéressant dès que la table d'hôtes, la piscine ou les nuits perdues entrent en jeu : l'extension, elle, ne couvre que la responsabilité civile.
Une chambre d'hôtes se loue chez vous, dans votre habitation, avec vos prestations d'accueil, de petit-déjeuner, de linge ou de ménage. Si la chambre devient un logement indépendant avec sa cuisine et sa salle d'eau, l'assureur habitation cité plus haut demande une assurance de location meublée ou un contrat de propriétaire non occupant. Décrivez précisément vos chambres au devis : c'est ce qui oriente vers le bon contrat.
Une piscine enterrée non close doit être équipée d'une barrière, d'une alarme, d'une couverture ou d'un abri conforme à sa norme, opérationnel avant l'arrivée des clients, l'alarme activée (service-public.gouv.fr). Ces dispositifs visent les enfants de moins de cinq ans. Sans eux, le propriétaire encourt 45 000 € d'amende. Le dispositif en place, votre responsabilité civile couvre l'accident d'un hôte au bord du bassin, à condition que la piscine soit déclarée.
De 170 à 410 € par an dans un contrat de loueur dédié, environ 230 € en moyenne. Pour une ou deux chambres sans table d'hôtes, l'option chambres louées de votre assurance habitation peut suffire. Le devis RC vous donne le vôtre en 2 minutes.
La loi ne l'impose pas au loueur. C'est pourtant elle qui paie l'hôte blessé chez vous ou malade après un repas, et votre assureur habitation doit connaître l'activité pour couvrir ces sinistres.
Oui, si le prêt de vélos est déclaré : votre responsabilité civile paie ses soins et son préjudice si un défaut d'entretien est en cause. Vérifiez freins et pneus avant chaque prêt et notez-le : c'est votre meilleure preuve.
Oui : le nombre de couverts, la fréquence des dîners et la présence éventuelle de convives extérieurs changent le risque. Déclarée, la table d'hôtes est couverte en cas d'intoxication ou d'allergie.
Oui quand elles sont abîmées par votre faute ou par une installation défectueuse, une fuite du ballon d'eau chaude par exemple. Pour les objets de valeur confiés à votre garde, ajoutez la garantie objets confiés.
Oui avec l'option chambres louées d'un assureur habitation, qui couvre la responsabilité du loueur et de son conjoint. Dans un contrat dédié, vérifiez que les personnes qui participent à l'accueil sont nommées.