Souvent exigée
Multirisque professionnelle
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
L'accueil en personne fait partie de ce que vous vendez : si un arrêt vous tient loin de la maison en juillet, ce sont vos nuits de l'été qui partent. La prévoyance du loueur de chambres d'hôtes remplace ce revenu et paie les charges de la maison.
Prix 2026 : de 25 à 180 € par mois selon l'âge, la franchise et l'indemnité choisie.
La prévoyance d'un loueur de chambres d'hôtes complète, ou remplace, des indemnités journalières faibles ou absentes. Une chambre d'hôtes doit offrir au moins trois prestations sur quatre, dont l'accueil en personne, le petit-déjeuner, le linge et le ménage (entreprendre.service-public.gouv.fr) : quand vous êtes arrêté, il faut payer quelqu'un ou fermer.
Votre revenu : une indemnité par jour d'arrêt, au-delà de la franchise choisie.
La maison : en option, le crédit, les assurances et les abonnements pendant l'arrêt.
Le long terme : une rente si vous ne pouvez plus faire les chambres, un capital pour vos proches.
Pour les indépendants imposés au régime réel, les cotisations d'un contrat Madelin se déduisent du bénéfice (article 154 bis du Code général des impôts).

Indemnité par jour, franchise, frais de la maison, rente : vous réglez chaque point, seuls les contrats qui vous conviennent restent.

Votre âge, votre chiffre d'affaires et votre statut suffisent pour un premier prix. Gratuit et sans engagement.

Votre profil de loueur est comparé chez les assureurs des indépendants, et notre réseau vous obtient le meilleur prix.

Le certificat d'adhésion, utile à votre comptabilité si vous êtes au régime réel, dès la souscription.
Une indemnité par jour d'arrêt de travail, au-delà de la franchise
La rente d'invalidité si vous ne pouvez plus exercer
Le capital versé à vos proches en cas de décès
Les arrêts pour maladie comme pour accident
Les frais professionnels de la maison pendant l'arrêt
Une franchise courte, de 15 jours ou moins
Une rente pour l'éducation des enfants
Une invalidité appréciée par rapport à votre métier
Comptez de 25 à 180 € par mois pour la prévoyance d'un loueur de chambres d'hôtes indépendant, selon l'âge, la franchise et l'indemnité visée.
| Votre profil | Cotisation mensuelle |
|---|---|
| Moins de 30 ans, 25 000 à 40 000 € de revenu | 32 à 40 € |
| 30 à 45 ans, 25 000 à 40 000 € de revenu | 43 à 55 € |
| 46 à 60 ans, 40 000 à 60 000 € de revenu | 88 à 113 € |
Souscrire à l'ouverture des chambres, plutôt qu'après un premier souci de santé, part d'une cotisation plus basse.
Une franchise de 60 jours coûte moins, mais un arrêt de six semaines en juillet ne serait pas couvert.
Elle se cale sur ce que vous rapportent vos chambres : inutile d'assurer plus que votre revenu réel.
Frais professionnels, rente éducation, invalidité au métier : chaque option ajoutée se paie.
Cotisations Artisan Assuré 2026 pour un exploitant de chambres d'hôtes, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Sous 6 248 € de revenus en 2026, l'activité ne cotise pas et n'ouvre aucune indemnité. Au-dessus, il faut encore douze mois d'affiliation et un revenu suffisant. Votre contrat doit partir de ce que vous touchez vraiment.
Si votre chiffre se fait de mai à septembre, un arrêt de quelques semaines en été coûte plus qu'un hiver entier. Une franchise de 15 ou 30 jours protège ces semaines-là.
L'accueil en personne fait partie de vos prestations. L'indemnité doit pouvoir payer une aide le temps de l'arrêt, sinon il faudra annuler.
Si vous touchez déjà une pension, les indemnités journalières comptent moins ; le capital décès et les frais de la maison peuvent rester utiles pour votre conjoint.
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Un hôte qui glisse dans la salle d'eau, un enfant qui se coince les doigts dans un volet, un couple malade après le dîner : elle paie leurs soins et leur préjudice.
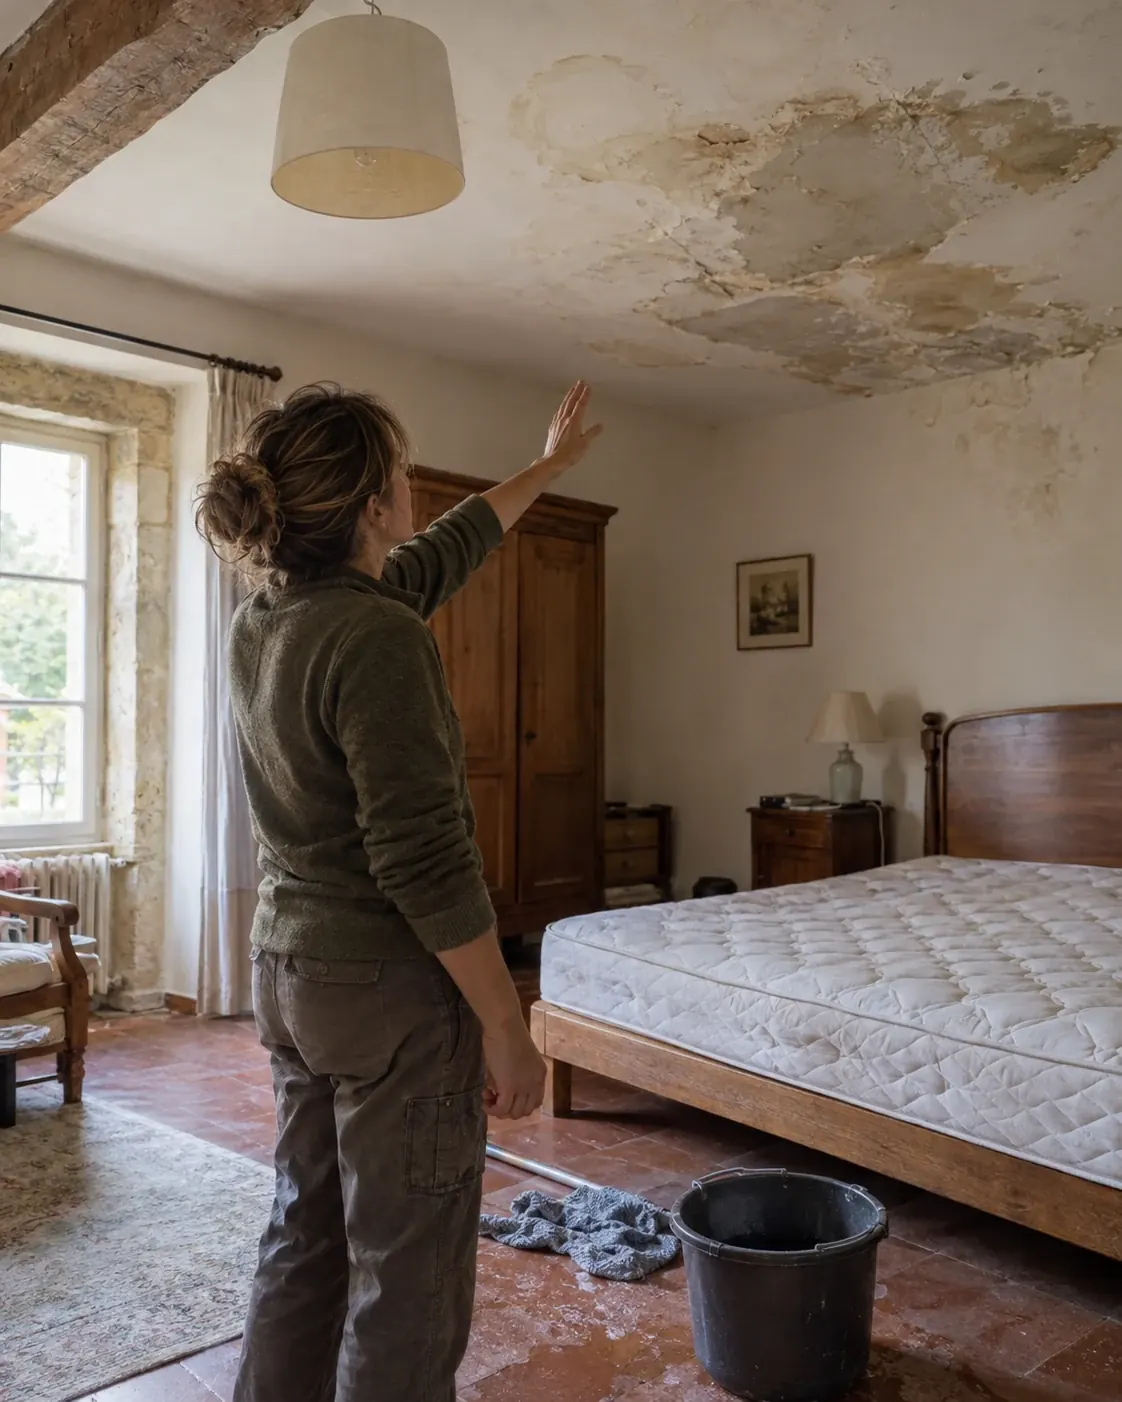
Deux chambres fermées en juillet après une fuite, ce sont des réservations à rembourser : elle compense les nuits perdues pendant les travaux.
Un hôte qui conteste sa note, un voisin qui se plaint des allées et venues, une annulation tardive : elle paie les démarches et l'avocat.
Pour vous, loueur immatriculé : lits faits chaque matin, linge porté, marches de la maison, elle complète vos remboursements.
Affilié comme travailleur indépendant depuis au moins douze mois, le loueur perçoit à partir du quatrième jour d'arrêt 1/730e de son revenu annuel moyen des trois dernières années. En micro-entreprise, ce revenu est le chiffre d'affaires diminué d'un abattement de 50 %. Avec 30 000 € de chiffre d'affaires par an, le revenu retenu est de 15 000 €, soit 20,55 € par jour : un arrêt de 30 jours rapporte environ 555 €.
Deux seuils comptent. Sous 6 248 € de revenus en 2026, l'activité ne cotise pas et n'ouvre aucun droit. Et l'Assurance maladie ne verse rien quand le revenu annuel moyen reste sous 4 582 €, soit un chiffre d'affaires d'environ 9 164 € en micro-entreprise. Une maison qui loue deux chambres quelques mois par an peut donc se retrouver sans indemnité : c'est la prévoyance qui fixe alors le montant versé.
Prenons quatre chambres à 90 € la nuit, remplies à 80 % en juillet et en août. Six semaines d'arrêt en plein été, sans personne pour accueillir, représentent 42 jours × 4 chambres × 80 % × 90 € = 12 096 € de chiffre d'affaires en jeu. Face à cela, l'Assurance maladie verserait environ 800 € pour 39 jours indemnisés à 20,55 €. Une indemnité de prévoyance de 60 € par jour après 15 jours de franchise ajouterait 1 620 €, de quoi payer une aide pour l'accueil et garder les réservations.
De 25 à 180 € par mois selon votre âge et le revenu à protéger : 32 à 40 € avant 30 ans pour 25 000 à 40 000 € de revenu, 43 à 55 € entre 30 et 45 ans, 88 à 113 € entre 46 et 60 ans pour 40 000 à 60 000 € de revenu. Le devis prévoyance calcule la vôtre.
La loi ne l'impose pas au loueur. Elle devient utile dès que vos chambres sont un vrai revenu : l'Assurance maladie verse peu, voire rien, à un micro-entrepreneur aux revenus modestes.
1/730e de son revenu, qui est son chiffre d'affaires diminué de 50 %, à partir du quatrième jour et après douze mois d'affiliation. Avec 30 000 € de chiffre d'affaires, environ 20,55 € par jour ; rien sous environ 9 164 € de chiffre d'affaires.
Sous 6 248 € de revenus en 2026, l'activité ne cotise pas et n'ouvre pas de droits. Vos indemnités viennent alors de votre autre statut, ou d'un contrat de prévoyance qui fixe lui-même le montant versé.
Oui, avec l'option frais professionnels d'un contrat de prévoyance, qui paie les charges fixes de l'activité pendant l'arrêt. Vérifiez aussi l'assurance emprunteur du prêt, qui peut déjà couvrir une partie des échéances.
Au régime réel, les cotisations d'un contrat Madelin se déduisent du bénéfice. En micro-entreprise, aucune charge ne se déduit : seul compte le rapport entre garanties et prix.