Prévoyance hôtel : prix 2026 et garanties

Un genou opéré en février, et c'est la saison d'hiver qui se joue sans vous. La prévoyance de l'hôtelier remplace votre revenu et paie les charges de l'hôtel pendant l'arrêt ; le régime de la branche HCR protège votre équipe.

Prix 2026 : de 25 à 180 € par mois pour l'hôtelier selon l'âge et la franchise ; 0,86 % du salaire au minimum pour le régime des salariés.

Un hôtelier en pull et chaussures de montagne porte deux valises de clients sur le seuil enneigé d'un hôtel de station

Combien va vous coûter votre prévoyance ?

Question 1/2
Votre âge ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la prévoyance d'un hôtel

La prévoyance d'un hôtel repose sur deux contrats : celui de l'hôtelier non salarié, qui complète des indemnités journalières plafonnées, et le régime collectif que la convention des hôtels, cafés, restaurants impose pour les salariés.

  • L'hôtelier : indemnités pendant l'arrêt, rente si une invalidité l'empêche de reprendre, capital pour ses proches en cas de décès.

  • L'hôtel : en option, la prise en charge des frais professionnels pendant l'arrêt, loyer des murs, crédit, charges fixes.

  • L'équipe : décès, rente éducation, incapacité et invalidité, financés à parts égales par l'hôtel et le salarié.

La cotisation minimale du régime des salariés est de 0,86 % du salaire de référence (avenant n° 2 du 10 mai 2021 à la convention HCR).

Un hôtelier en tablier retourne un matelas avec une femme de chambre dans une chambre lambrissée d'un hôtel de montagne

Comment se passe votre devis

Vos garanties sur mesure

Revenu à protéger, franchise, frais de l'hôtel, régime de l'équipe : vous réglez chaque point, seuls les contrats adaptés sont gardés.

Votre prix en 2 minutes

Votre âge, votre statut et le revenu à garantir suffisent pour un premier prix. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre profil d'hôtelier est comparé chez les assureurs des indépendants et les organismes de la branche, et notre réseau vous obtient le meilleur prix.

Votre attestation en main

Le certificat d'adhésion à joindre à votre comptabilité, utile pour la déduction Madelin, dès la souscription.

Ce que la prévoyance verse à un hôtelier

Genou opéré en pleine saison d'hiver
L'hôtelier d'une station se fait opérer du genou début février et s'arrête 45 jours. Son contrat verse l'indemnité journalière choisie au-delà de la franchise, en plus de celle de l'Assurance maladie.
Loyer des murs pendant l'arrêt
Pendant les deux mois d'arrêt de l'exploitante, le loyer des murs et l'échéance du prêt de rénovation continuent de tomber. L'option frais professionnels les prend en charge.
Dos qui ne permet plus de porter
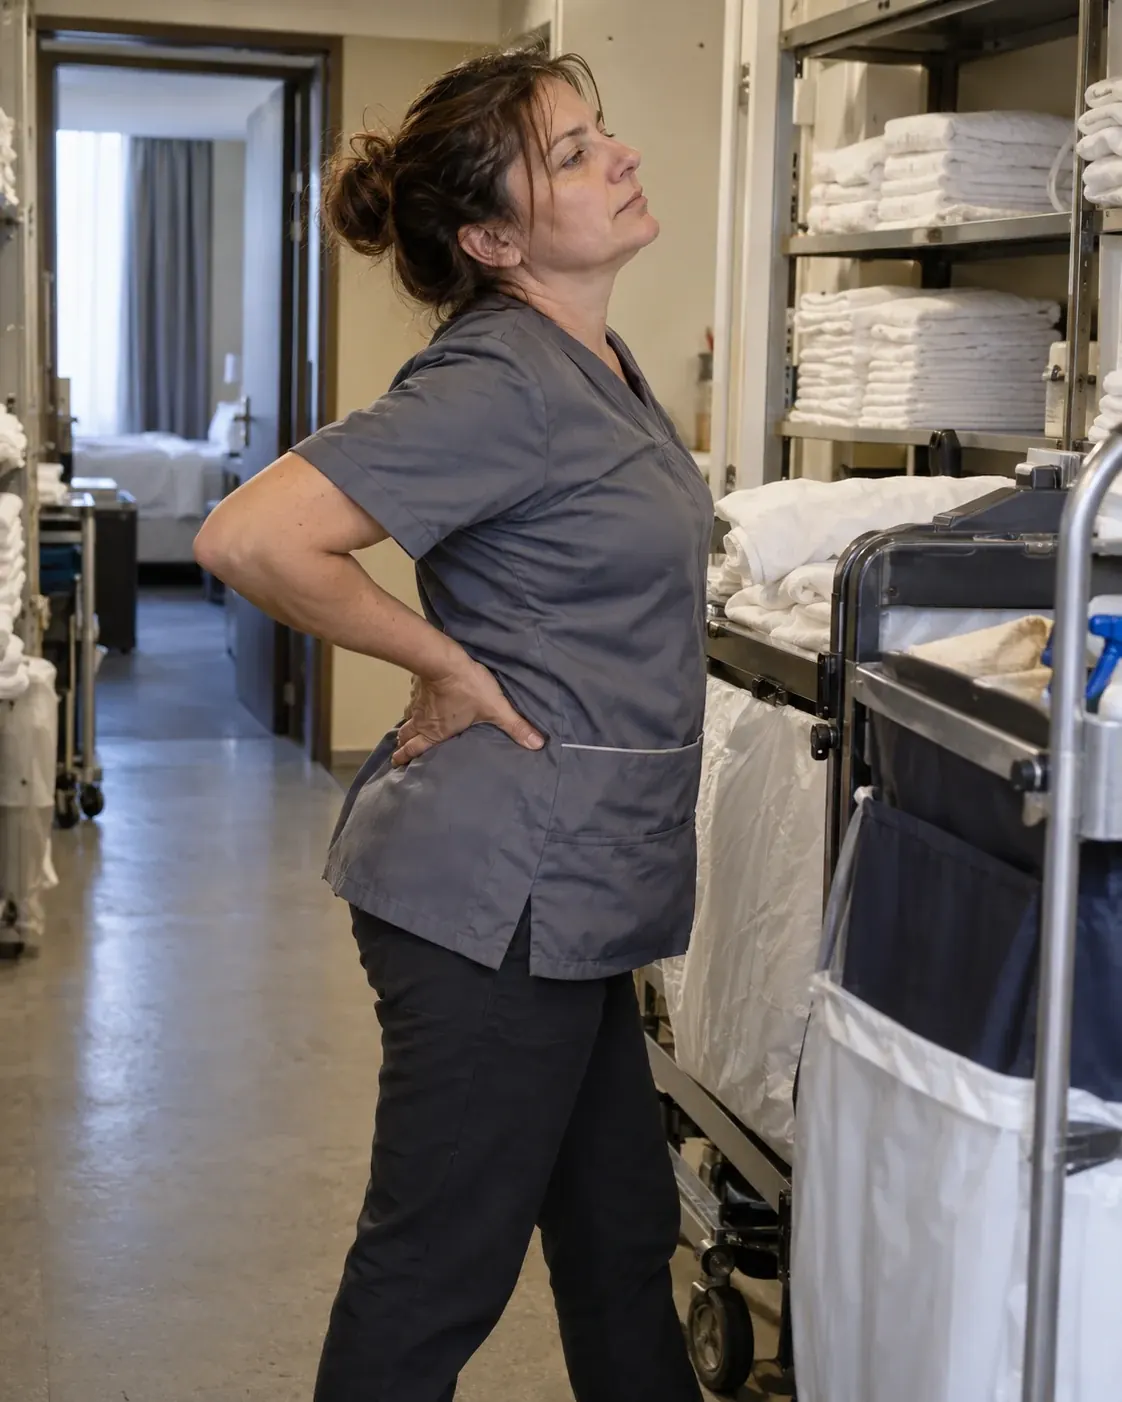
Après une hernie discale, un hôtelier ne peut plus porter de bagages ni refaire les chambres. Une rente d'invalidité lui est versée selon le taux reconnu par le contrat.
Décès d'un réceptionniste
Un réceptionniste de l'hôtel décède en laissant deux enfants. Le régime de la branche verse un capital à ses proches et une rente pour l'éducation des enfants.

Ce que couvre la prévoyance d'un hôtel

Inclus
  • Les indemnités journalières de l'hôtelier pendant un arrêt de travail

  • La rente d'invalidité si vous ne pouvez plus exercer

  • Le capital versé à vos proches en cas de décès

  • Le régime décès, rente éducation, incapacité et invalidité des salariés

  • La part de cotisation de l'hôtel, déductible de ses charges

En option
  • Les frais professionnels de l'hôtel pendant votre arrêt

  • Une franchise courte de 15 jours au lieu de 30 ou plus

  • Une invalidité appréciée par rapport au métier d'hôtelier

  • La rente pour le conjoint

Combien coûte la prévoyance d'un hôtel en 2026 ?

Comptez de 25 à 180 € par mois pour la prévoyance d'un hôtelier non salarié, selon son âge, la franchise et l'indemnité visée. Pour les salariés, le régime de la branche coûte au minimum 0,86 % du salaire, moitié hôtel, moitié salarié.

Combien coûte la prévoyance d'un hôtel en 2026 ?
Qui est couvertCotisation
Hôtelier de moins de 30 ans, 25 000 à 40 000 € de revenu 32 à 40 € par mois
Hôtelier de 30 à 45 ans, 25 000 à 40 000 € de revenu 43 à 55 € par mois
Hôtelier de 46 à 60 ans, 60 000 à 90 000 € de revenu 133 à 167 € par mois
Salariés de l'hôtel, régime de la branche 0,86 % du salaireÀ parts égales

Votre âge et votre santé

Souscrire à l'achat de l'hôtel, avant les premiers soucis de dos, part d'une cotisation plus basse.

La franchise

Indemnisé après 15 jours plutôt qu'après 60, vous payez plus, mais un arrêt de trois semaines en pleine saison est couvert.

L'indemnité visée

Plus elle se rapproche de votre revenu réel, plus la cotisation monte. C'est elle qui paie vos factures pendant l'arrêt.

Les frais de l'hôtel

Couvrir le loyer des murs, le crédit et les charges fixes ajoute une option, et protège l'hôtel autant que vous.

Cotisations Artisan Assuré 2026 pour un hôtelier, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa prévoyance d'hôtelier

Partez de votre statut

Exploitant en nom propre ou gérant majoritaire de SARL, vous êtes travailleur indépendant. Président de SAS ou gérant minoritaire, vous relevez du régime général comme un salarié, avec d'autres indemnités. Indiquez votre statut au devis : le bon contrat en dépend.

Calez la franchise sur vos saisons

Un arrêt de trois semaines en août coûte plus à un hôtel de bord de mer qu'un arrêt de deux mois en novembre. Si votre chiffre se fait sur quelques mois, une franchise courte vaut son prix.

Protégez l'hôtel, pas seulement vous

Loyer des murs, prêt de rénovation, contrats d'entretien : l'option frais professionnels les paie pendant l'arrêt et évite de puiser dans la trésorerie de la saison suivante.

Respectez le minimum de l'équipe

Le contrat de vos salariés doit offrir au moins les garanties de la branche, avec une cotisation de 0,86 % au minimum. Nous ne retenons que des offres conformes au régime HCR.

Voir mon prix 
Gros plan sur les mains d'une réceptionniste qui glisse une enveloppe scellée d'objets de valeur dans le coffre-fort

Les autres assurances d'un hôtelier

Ce que touche un hôtelier indépendant en arrêt

Hôtelier travailleur indépendant, vous percevez de l'Assurance maladie, après douze mois d'affiliation, 1/730e de votre revenu annuel moyen des trois dernières années, à partir du quatrième jour d'arrêt, dans la limite de 65,84 € bruts par jour en 2026. Avec 40 000 € de revenu moyen, cela fait 54,79 € par jour.

Prenons l'hôtelier d'une station opéré du genou début février, en arrêt 45 jours : 42 jours indemnisés, soit environ 2 301 €. Dans le même temps, l'hôtel tourne à plein, il faut payer un remplaçant à la réception, et le loyer des murs tombe comme chaque mois. C'est cet écart que la prévoyance comble, avec l'indemnité journalière que vous choisissez et, en option, les frais professionnels.

Le régime de prévoyance de votre équipe

L'avenant n° 2 du 10 mai 2021 à la convention HCR fixe la cotisation minimale à 0,86 % du salaire de référence : 0,29 % pour le décès, 0,16 % pour la rente éducation et la garantie handicap, 0,22 % pour l'incapacité et 0,19 % pour l'invalidité, financés à parts égales par l'hôtel et le salarié. Pour une femme de chambre payée 2 000 € bruts par mois, la cotisation minimale est de 17,20 € par mois, dont 8,60 € à la charge de l'hôtel.

Ce régime pèse peu dans la masse salariale et répond à un vrai risque : selon une fiche de l'INRS reprenant les statistiques 2015 de l'Assurance maladie pour les hôtels, les manutentions causent 45 % des accidents du travail du secteur, et les troubles musculosquelettiques mènent à une inaptitude physique dans 40 % des cas reconnus.

Gérant de SARL ou président de SAS : deux protections différentes

Gérant majoritaire, vous cotisez comme indépendant et vos indemnités suivent la règle du 1/730e. Président de SAS ou gérant minoritaire rémunéré, vous êtes assimilé salarié : vos indemnités suivent celles du régime général, et vous pouvez être couvert par un contrat collectif. Dans les deux cas, la prévoyance complète ce que la Sécurité sociale ne verse pas.

Sources et textes officiels 8
  1. Avenant prévoyance n° 2 de la branche HCR, 10 mai 2021
  2. Assurance maladie, indemnités journalières des artisans et commerçants
  3. Entreprendre.service-public, régime social du gérant de SARL selon sa part du capital (vérifié le 21 février 2026)
  4. INRS, fiche ED 6033, l'hôtellerie (statistiques 2015 de l'Assurance maladie)
  5. Courtier en ligne, tarifs de prévoyance des indépendants par gamme (mis à jour le 25 mai 2026)
  6. Courtier en ligne, prévoyance de l'hôtelier (mise à jour le 23 avril 2026)
  7. Courtier en ligne (2026)
  8. Code général des impôts, article 154 bis

Les métiers voisins

Vos questions sur la prévoyance hôtel

De 25 à 180 € par mois selon votre âge et le revenu à protéger : 32 à 40 € avant 30 ans pour 25 000 à 40 000 € de revenu, 43 à 55 € entre 30 et 45 ans, 133 à 167 € entre 46 et 60 ans pour 60 000 à 90 000 € de revenu. Le devis prévoyance calcule la vôtre.

Pour vos salariés, oui : la branche des hôtels, cafés, restaurants leur impose un régime collectif, avec une cotisation d'au moins 0,86 % du salaire. Pour l'hôtelier non salarié, elle reste facultative, et c'est elle qui protège son revenu.

1/730e de son revenu annuel moyen des trois dernières années, à partir du quatrième jour et après douze mois d'affiliation, avec un maximum de 65,84 € bruts par jour en 2026. Avec 40 000 € de revenu moyen, environ 55 € par jour.

Oui : le régime de la branche est collectif et obligatoire pour les salariés de l'hôtel, contrats saisonniers compris. Vérifiez dans le contrat les conditions d'ancienneté éventuellement prévues pour chaque garantie.

Oui, si vous voulez maintenir votre revenu : assimilé salarié, vous touchez les indemnités du régime général, calculées sur votre rémunération. Sans rémunération, elles sont nulles, et c'est votre contrat de prévoyance qui prend le relais.

Au régime réel, les cotisations d'un contrat Madelin se déduisent du bénéfice dans les limites de l'article 154 bis du Code général des impôts. En micro-entreprise, seul compte le rapport entre garanties et prix.