Souvent exigée
Multirisque professionnelle
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Quand un dégât des eaux ou un incendie ferme vos chambres en pleine saison, la perte d'exploitation verse le chiffre d'affaires des nuits que vous ne pouvez plus vendre. Vos charges sont payées, vos réservations de l'été ne pèsent plus sur votre trésorerie.
Prix 2026 : comprise d'office dans certaines multirisques de loueur, ou 10 à 20 % du prix de la multirisque en option.
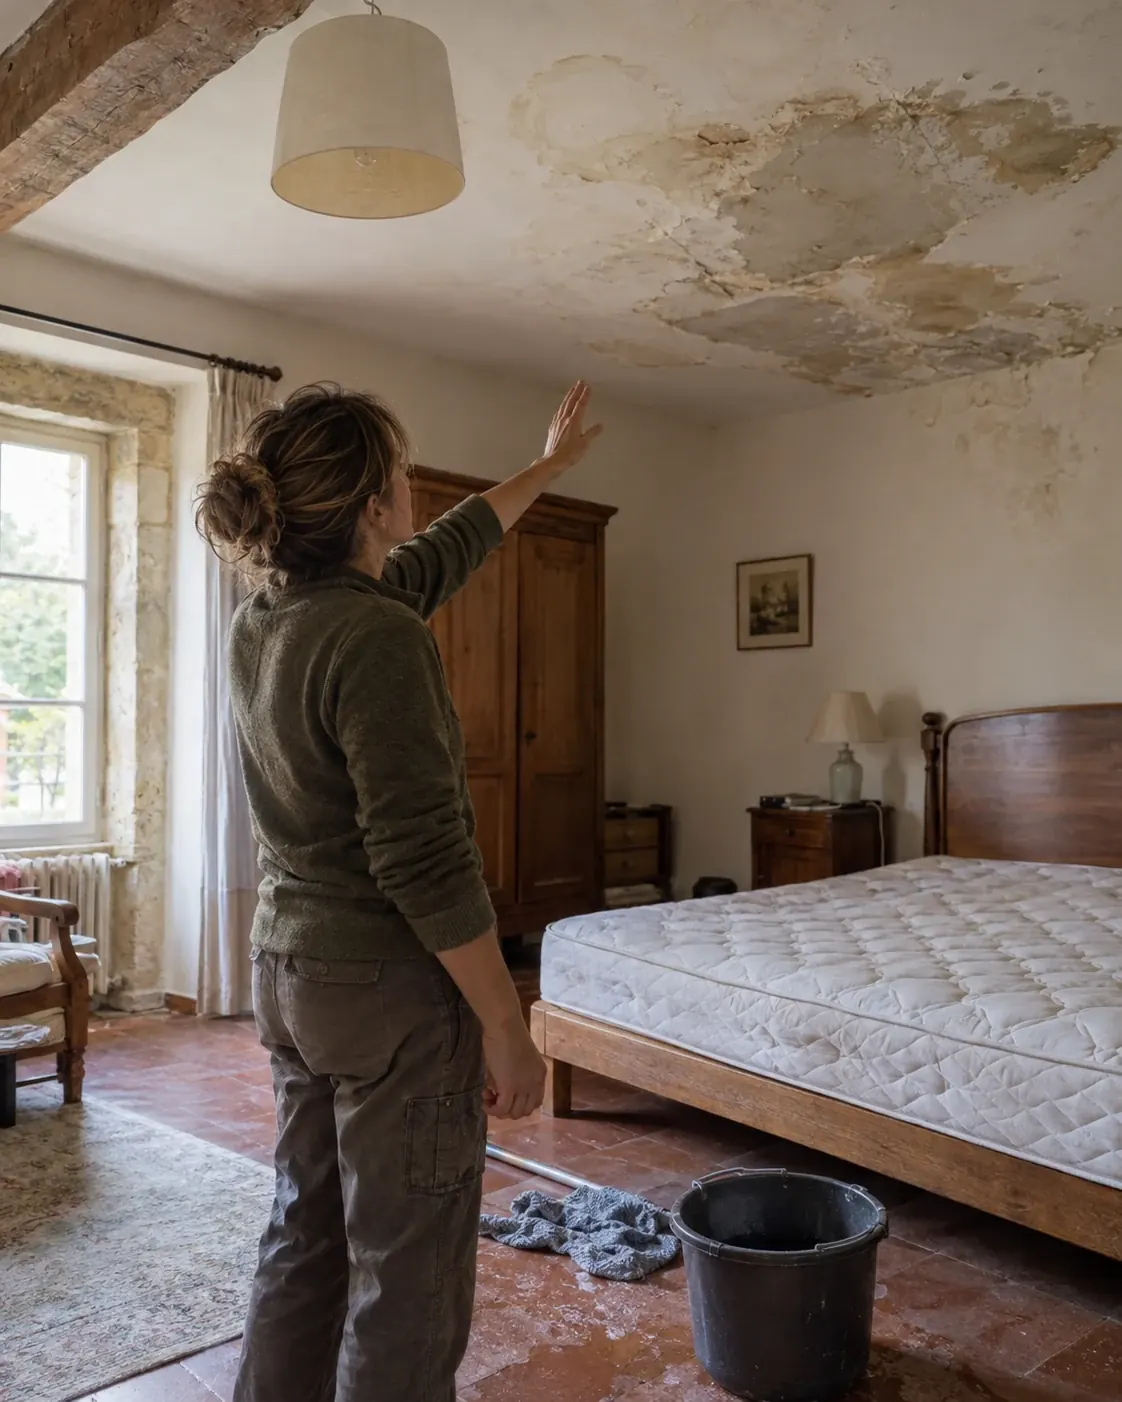
La perte d'exploitation d'un loueur de chambres d'hôtes compense le chiffre d'affaires perdu quand un sinistre garanti par la multirisque l'empêche d'accueillir : chambre inondée, salle du petit-déjeuner noircie par une fumée, maison privée d'électricité après la foudre.
Les nuits perdues : les réservations annulées pendant les travaux, au prix de votre saison.
Vos charges : crédit de la maison, assurances, abonnements, qui continuent de tomber.
La reprise : les semaines qui suivent la réouverture, dans la durée d'indemnisation prévue au contrat.
Elle s'ajoute à la multirisque et ne joue qu'après un dommage garanti par celle-ci. Si une inondation est reconnue catastrophe naturelle, la garantie s'étend à ce cas, dans les conditions du contrat (article L125-1 du Code des assurances).

Saison d'ouverture, nombre de chambres, prix moyen de la nuit : précisez-les, seuls les contrats adaptés à votre maison sont retenus.

Votre chiffre d'affaires de l'an dernier suffit : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.

La garantie est comparée avec votre multirisque chez les assureurs de l'hébergement chez l'habitant, et notre réseau vous obtient le meilleur prix.

À joindre au dossier de votre banque quand elle finance l'aménagement des chambres, dès la souscription.
Le chiffre d'affaires des nuits perdues après un incendie, un dégât des eaux ou une tempête garantis
Les charges fixes de la maison pendant la fermeture
Les semaines de reprise, dans la durée prévue au contrat
Les catastrophes naturelles reconnues par arrêté
Le calcul sur votre saison réelle, à partir de vos comptes
L'impossibilité d'accès après un sinistre sur la route ou chez un voisin
Une période d'indemnisation allongée
L'arrêt qui suit la panne d'une machine
Une franchise réduite à trois jours
La perte d'exploitation est comprise d'office dans certaines multirisques de loueur. En option, elle coûte 10 à 20 % du prix de la multirisque, qui démarre à 750 € par an pour une chambre d'hôtes.
| Votre formule | Prix |
|---|---|
| Comprise dans une multirisque de loueur dédiée | Incluse dans le prix de la multirisque |
| En option d'une multirisque de loueur | 10 à 20 % du prix de la multirisque |
| Multirisque de chambre d'hôtes, base du calcul | Dès 750 € par an |
C'est la base du calcul : déclarez celui de votre dernière saison, table d'hôtes comprise si vous la proposez.
Douze mois en standard. Une maison ancienne qui demande de longs travaux peut justifier une durée plus longue.
Trois à sept jours non indemnisés en standard. Sur un week-end de juillet complet, chaque jour compte.
Impossibilité d'accès, panne de chaudière ou de ballon d'eau chaude : chaque cas d'arrêt ajouté se paie un peu.
Tarifs Artisan Assuré 2026 pour un exploitant de chambres d'hôtes sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
L'expert reconstitue ce que vous auriez gagné sur la période même du sinistre. Votre cahier ou votre logiciel de réservations, vos factures et vos relevés de plateformes mois par mois sont vos meilleures preuves.
Trois à sept jours restent en général à votre charge. Pour une maison qui fait l'essentiel de son chiffre en juillet et en août, préférez la franchise courte.
Une maison isolée, au bout d'une seule route, peut être fermée sans aucun dégât chez vous. L'extension impossibilité d'accès couvre ce cas.
Certaines multirisques de loueur la comprennent d'office. Avant d'ajouter une option, vérifiez ce que contient déjà votre contrat.
Elle assure la maison où vous recevez, le mobilier et la literie des chambres, le linge, contre l'incendie, le dégât des eaux, la tempête et le vol, avec la responsabilité de l'activité.
Un hôte qui glisse dans la salle d'eau, un enfant qui se coince les doigts dans un volet, un couple malade après le dîner : elle paie leurs soins et leur préjudice.
Un hôte qui conteste sa note, un voisin qui se plaint des allées et venues, une annulation tardive : elle paie les démarches et l'avocat.
L'accueil en personne fait partie des prestations : si votre dos vous arrête en pleine saison, elle remplace le revenu des chambres.
Pour vous, loueur immatriculé : lits faits chaque matin, linge porté, marches de la maison, elle complète vos remboursements.
Prenons une maison de quatre chambres louées 95 € la nuit, remplies à 85 % en juillet. Chaque jour de fermeture retire 4 × 85 % × 95 € = 323 € de chiffre d'affaires. Fermée 30 jours, elle perd 9 690 €. L'expert retire de cette somme les charges que vous n'avez pas eues, petit-déjeuner, lavage du linge, commissions de plateforme : si elles représentent un quart du prix de la nuit, il reste environ 7 270 € à indemniser, moins la franchise : environ 730 € pour trois jours.
La même fermeture en novembre, maison à moitié vide, coûterait beaucoup moins. C'est tout l'intérêt de la garantie pour une activité saisonnière : elle protège les mois qui font votre année.
Prévenez vos hôtes au plus vite, proposez-leur un report ou remboursez ce qu'ils ont versé, et gardez la trace de chaque annulation et de son montant. Ce sont ces annulations qui prouvent la perte. Si vous trouvez une solution de repli chez un confrère, notez les frais engagés : vérifiez au contrat s'ils sont pris en charge, puisqu'ils réduisent la perte.
La perte d'exploitation ne se souscrit pas seule : elle se greffe sur la multirisque et se déclenche quand un dommage garanti par celle-ci arrête l'accueil. La multirisque répare la maison, la literie et le mobilier ; la perte d'exploitation remplace les nuits perdues. Avec une simple extension de l'assurance habitation pour l'accueil, qui ne couvre que la responsabilité civile, cette garantie n'existe pas : c'est une raison de passer à un contrat de loueur.
Elle est comprise d'office dans certaines multirisques de loueur. En option, comptez 10 à 20 % du prix de la multirisque, qui démarre à 750 € par an pour une chambre d'hôtes. Le devis multirisque chiffre les deux garanties ensemble, après comparaison.
La loi ne l'impose pas. Elle sert dès qu'une partie de vos revenus dépend de la saison : un sinistre en juin peut emporter l'été, et c'est elle qui remplace ces nuits.
L'extension de l'assurance habitation pour l'accueil payant couvre surtout la responsabilité civile envers vos hôtes. Pour les nuits perdues, il faut une multirisque de loueur avec la garantie perte d'exploitation.
L'expert part du chiffre d'affaires que vous auriez réalisé pendant la fermeture, d'après vos saisons précédentes, et en retire les charges que vous n'avez pas eues. Vos réservations annulées et vos relevés de plateformes servent de preuve.
Oui, la perte se calcule sur vos mois d'ouverture réels : une fermeture en juillet pèse à la hauteur d'un juillet plein. Indiquez au devis votre saison et votre chiffre d'affaires de l'an dernier.
Oui avec l'extension impossibilité d'accès, quand un sinistre bloque l'accès à votre maison sans l'endommager. Signalez au devis une maison isolée desservie par une seule route.