Indispensable
Responsabilité civile professionnelle
Elle indemnise le client dont le cuir chevelu réagit à une coloration ou dont les longueurs cassent après un lissage, y compris le préjudice esthétique qu'il réclame.
L'assurance perte d'exploitation d'un coiffeur verse la marge des prestations perdues quand le salon ferme après un incendie ou un dégât des eaux. Le loyer, les salaires et le crédit sont payés jusqu'à la réouverture.
Prix 2026 : de 3 à 5 € par an pour 1 000 € de capital assuré, en complément de la multirisque du salon.
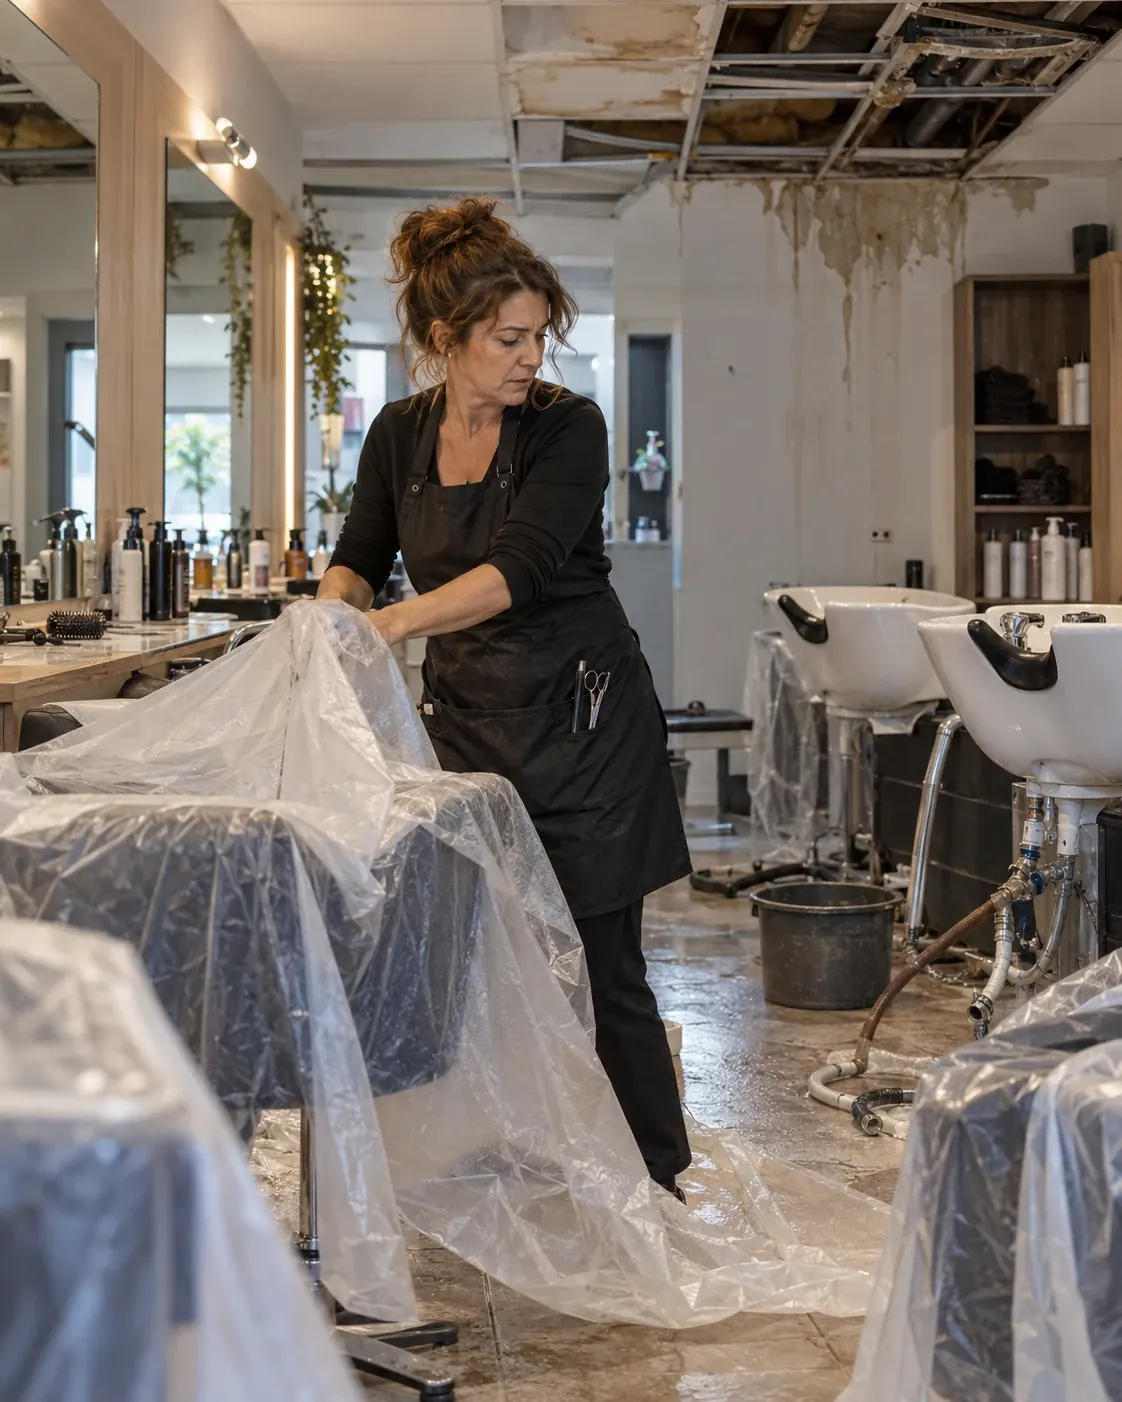
La perte d'exploitation ne rachète ni les bacs ni les fauteuils : c'est le travail de la multirisque. Elle remplace ce que le salon ne gagne plus pendant qu'il reste fermé à cause d'un sinistre garanti, et elle règle ce qui continue de sortir de votre compte. Dans un salon dont le chiffre d'affaires se fait prestation par prestation, une semaine portes closes ne se rattrape pas.
Votre marge : les coupes, couleurs, mèches et soins que vous n'avez pas pu faire, moins les produits que vous n'avez pas eu à acheter.
Vos charges fixes : le loyer du local, les salaires des coiffeurs et des apprentis, l'échéance du prêt du fonds, les abonnements.
Vos frais pour reprendre plus vite : selon le contrat, un local provisoire ou du matériel loué pour continuer à coiffer avant la fin des travaux.
Elle se déclenche avec la multirisque : incendie, dégât des eaux, tempête. Si une inondation est reconnue catastrophe naturelle, la loi étend aussi votre garantie perte d'exploitation à cet événement, dans les conditions du contrat (article L125-1 du Code des assurances).

Capital à assurer, durée d'indemnisation, franchise en jours : vous fixez le niveau, et seuls les contrats qui le proposent pour un salon restent en lice.

Chiffre d'affaires, équipe, local : après quelques réponses, votre multirisque est pré-estimée, son option perte d'exploitation chiffrée après comparaison.

Votre salon est présenté aux assureurs qui couvrent la coiffure. Notre réseau vous obtient le meilleur prix.

Le justificatif que la banque peut réclamer pour le prêt du salon, disponible dès la souscription.
La marge brute perdue pendant la fermeture du salon
Les salaires de l'équipe et des apprentis pendant les travaux
Le loyer et les charges du local
Les échéances du prêt du fonds ou du matériel
La baisse d'activité après la réouverture, jusqu'au terme de la période choisie
La fermeture causée par une catastrophe naturelle reconnue
L'impossibilité d'accès après un sinistre chez un voisin
La fermeture qui suit la panne d'un appareil (bris de machine)
Une période d'indemnisation plus longue
Les frais pour coiffer dans un autre local pendant les travaux
La perte d'exploitation se calcule sur le capital que vous assurez : en 2026, comptez de 3 à 5 € par an pour 1 000 € assurés dans l'artisanat. Elle s'ajoute à la multirisque du salon, qui coûte de 400 à 2 000 € par an selon la taille.
| Votre salon | Perte d'exploitation par an |
|---|---|
| Coiffeur seul, 50 000 € de capital assuré | 150 à 250 € |
| Salon avec deux salariés, 100 000 € assurés | 300 à 500 € |
| Salon de sept postes, 200 000 € assurés | 600 à 1 000 € |
Il correspond à la marge que le salon dégage sur la période couverte. Il est déclaré à la souscription, puis réajusté chaque année d'après la marge réelle.
Être indemnisé après 7 jours au lieu de 3 peut réduire la cotisation de 10 à 15 %, à condition d'avoir la trésorerie pour tenir la première semaine.
Plus la période couverte est longue, plus la prime monte. Elle doit couvrir les travaux et le retour de la clientèle.
Alarme, détection incendie, installation électrique contrôlée : un local mieux protégé est mieux tarifé.
Tarifs Artisan Assuré 2026 pour un coiffeur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Dans un salon, la marge, c'est le chiffre d'affaires moins les colorations, soins et produits de revente consommés. C'est elle qui paie les salaires, le loyer et votre rémunération : calez le capital assuré dessus, avec l'aide de votre dernier bilan.
Choisissez une période d'indemnisation qui couvre les travaux et les semaines où la clientèle revient. Un plafond à refaire, une électricité à remettre aux normes, un artisan à attendre : la fermeture d'un salon peut durer plus longtemps que prévu.
Les premiers jours de fermeture restent à votre charge. Une franchise courte coûte plus cher, une franchise plus longue demande une trésorerie qui tient sans rentrée.
Incendie et dégât des eaux sont la base. Le chauffe-eau qui lâche, le voisin sinistré ou l'accès interdit demandent des extensions : signalez-les dans votre devis pour ne garder que les contrats qui les prévoient.
Elle indemnise le client dont le cuir chevelu réagit à une coloration ou dont les longueurs cassent après un lissage, y compris le préjudice esthétique qu'il réclame.
Elle assure le salon et ce qu'il contient : fauteuils, bacs à shampooing, séchoirs, stock de produits, vitrine. La RC d'exploitation y est en général incluse.
Une épaule ou un poignet douloureux à force de brushings peut vous arrêter plusieurs semaines. La prévoyance complète les indemnités journalières de la Sécurité sociale.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
La perte d'exploitation joue quand le salon ne peut plus ouvrir à cause d'un dommage matériel garanti : vous êtes en bonne santé, mais il n'y a plus d'eau, plus d'électricité ou plus de plafond. La prévoyance du coiffeur joue dans le cas inverse : le salon est intact, c'est vous qui ne pouvez plus couper. Un gérant qui travaille seul a intérêt à avoir les deux, puisque dans les deux cas le chiffre d'affaires s'arrête.
Votre banque peut aussi exiger la perte d'exploitation pour accorder ou maintenir le prêt du fonds : elle sécurise le remboursement des échéances si le salon ferme après un sinistre majeur.
Déclarez le sinistre à l'assureur dans les cinq jours ouvrés, sauf délai plus long prévu au contrat (article L113-2 du Code des assurances). L'expert compare ensuite ce que le salon aurait dû réaliser avec ce qu'il a réellement encaissé. Préparez vos derniers bilans, les relevés de caisse des mois précédents, votre planning de réservations, les bulletins de salaire et les factures des fournisseurs : plus vos chiffres sont clairs, plus le calcul va vite.
Comptez de 3 à 5 € par an pour 1 000 € de capital assuré, soit 300 à 500 € pour 100 000 € de marge à protéger, en plus de la multirisque. Le devis multirisque chiffre l'option sur votre marge réelle, après comparaison.
La loi ne l'impose pas. Votre banque peut en revanche l'exiger pour le prêt du fonds, et c'est elle qui permet de payer salaires et loyer quand le salon ne peut plus ouvrir.
Oui, si le capital assuré tient compte de la masse salariale : la garantie vous verse de quoi maintenir les salaires de l'équipe et des apprentis pendant toute la durée de la fermeture indemnisée. Déclarez la masse salariale de l'année, apprentis compris, au moment du devis.
Elle s'ajoute à la multirisque du salon, car c'est un dommage garanti par celle-ci, incendie ou dégât des eaux, qui la déclenche. Le plus simple est de comparer les deux ensemble.
Ils le sont après la franchise en jours inscrite au contrat, par exemple 3 ou 7 jours. Une franchise courte coûte un peu plus cher, mais vous êtes payé plus tôt.
Avec l'extension d'impossibilité d'accès, la fermeture de votre salon est indemnisée même s'il n'a subi aucun dégât, par exemple quand un périmètre de sécurité bloque l'entrée. Elle se choisit en option : cochez-la dans le devis si le salon est en galerie marchande ou en pied d'immeuble.