Responsabilité civile professionnelle
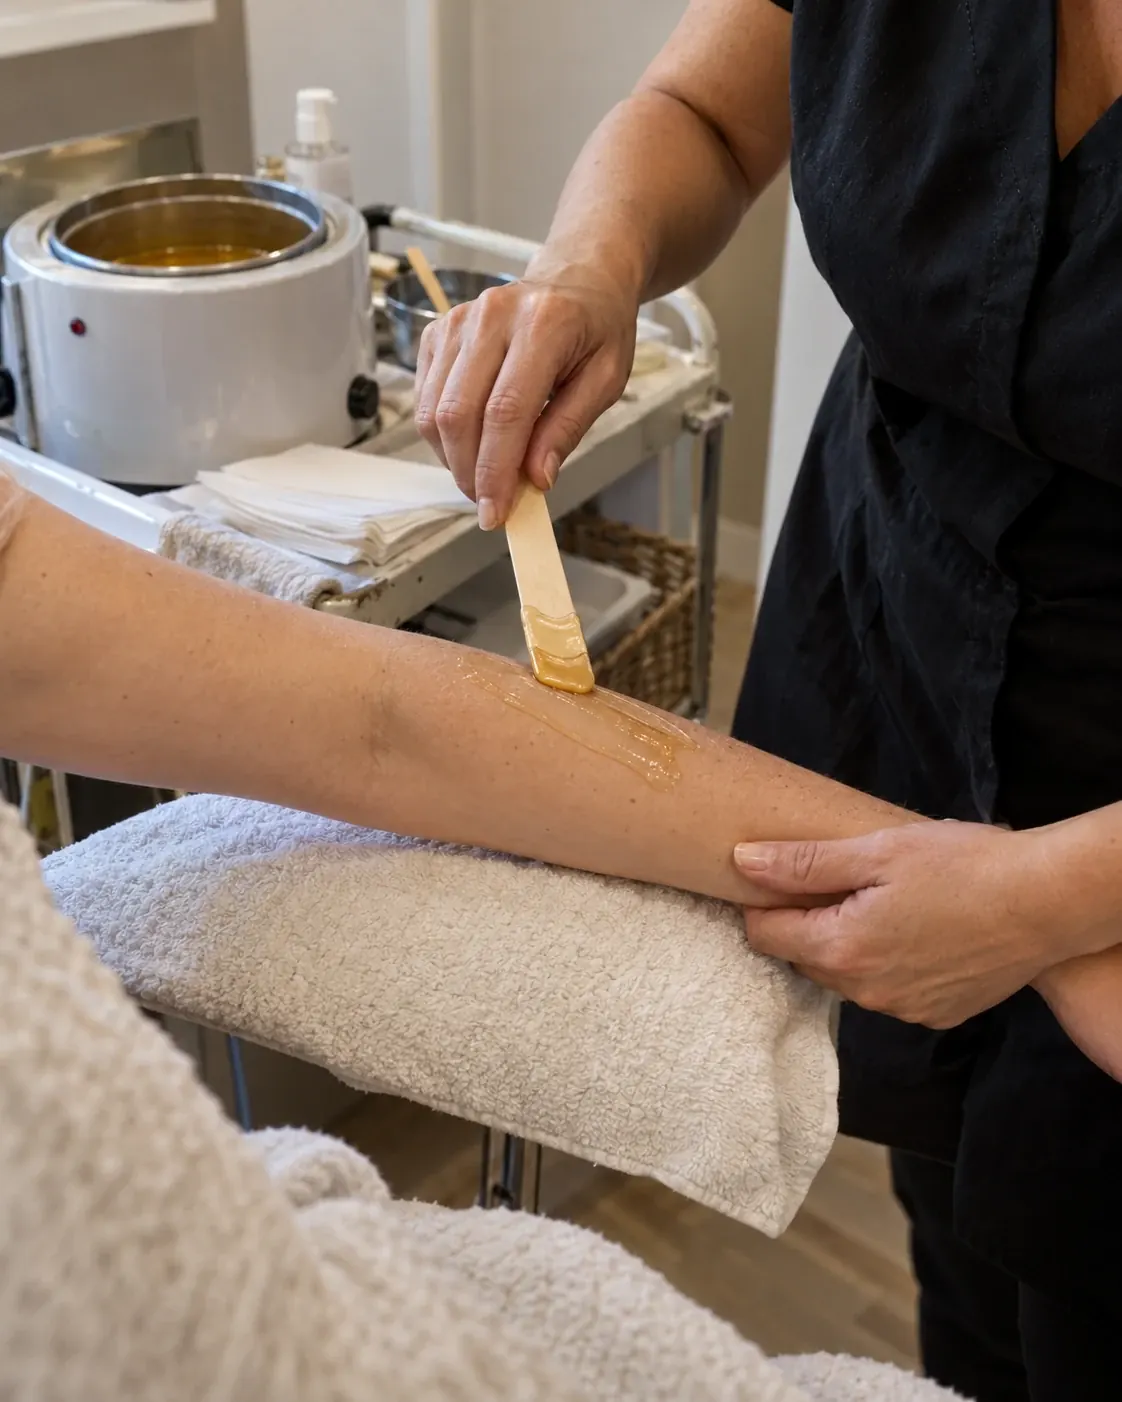
Elle répond de la brûlure laissée par une cire mal tempérée, de la réaction à un masque ou à un peeling aux acides de fruits, des taches pigmentaires après une lumière pulsée réglée sur le mauvais phototype.
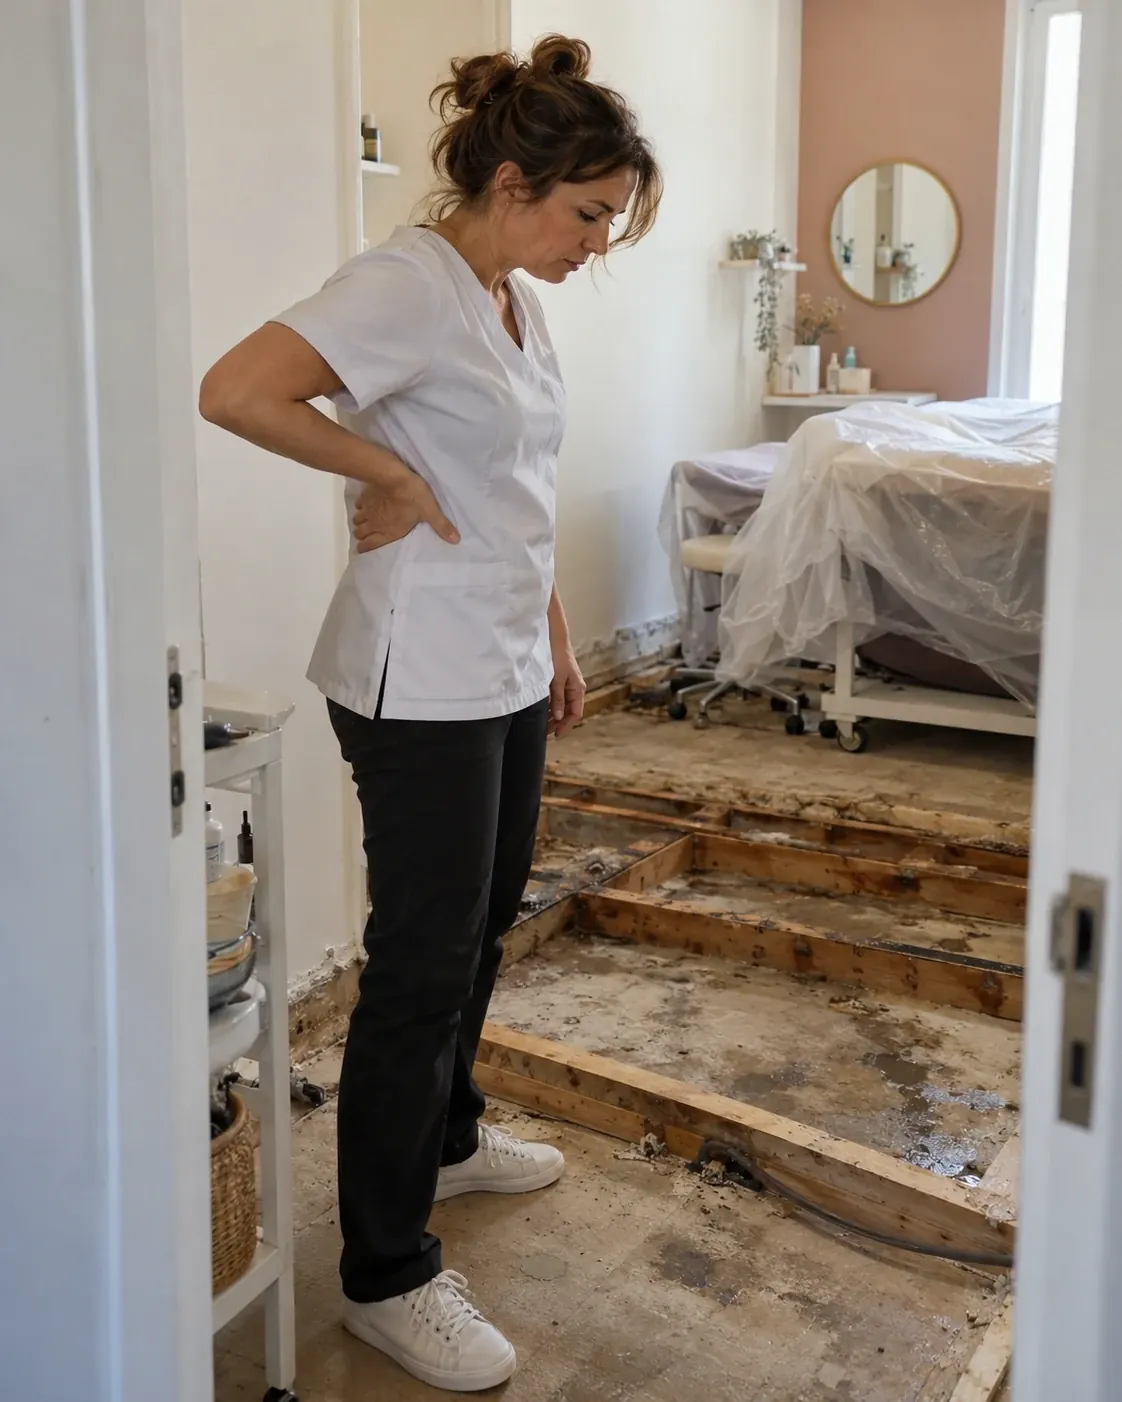
L'assurance perte d'exploitation d'une esthéticienne remplace la marge des soins perdus quand des cabines inondées, un appareil de lumière pulsée hors service ou un accès bloqué vident votre planning. Le loyer et les salaires de l'institut sont payés jusqu'à la réouverture.
Prix 2026 : de 3 à 5 € par an pour 1 000 € de capital assuré, ajoutés à la multirisque de l'institut.
Un institut vit de ses cabines et de ses appareils. Quand un sinistre les rend inutilisables, la multirisque répare le local et rachète le matériel, mais personne ne vous rend les soins que vous n'avez pas pu faire. C'est le rôle de la perte d'exploitation : elle vous verse ce que l'institut aurait gagné et paie ce qui continue de partir pendant l'arrêt.
La marge des soins perdus : épilations, soins du visage, modelages, séances d'appareil annulés, moins les produits de cabine que vous n'avez pas consommés.
Les charges qui courent : loyer, salaires des esthéticiennes, crédit-bail ou prêt des appareils, abonnements et assurances.
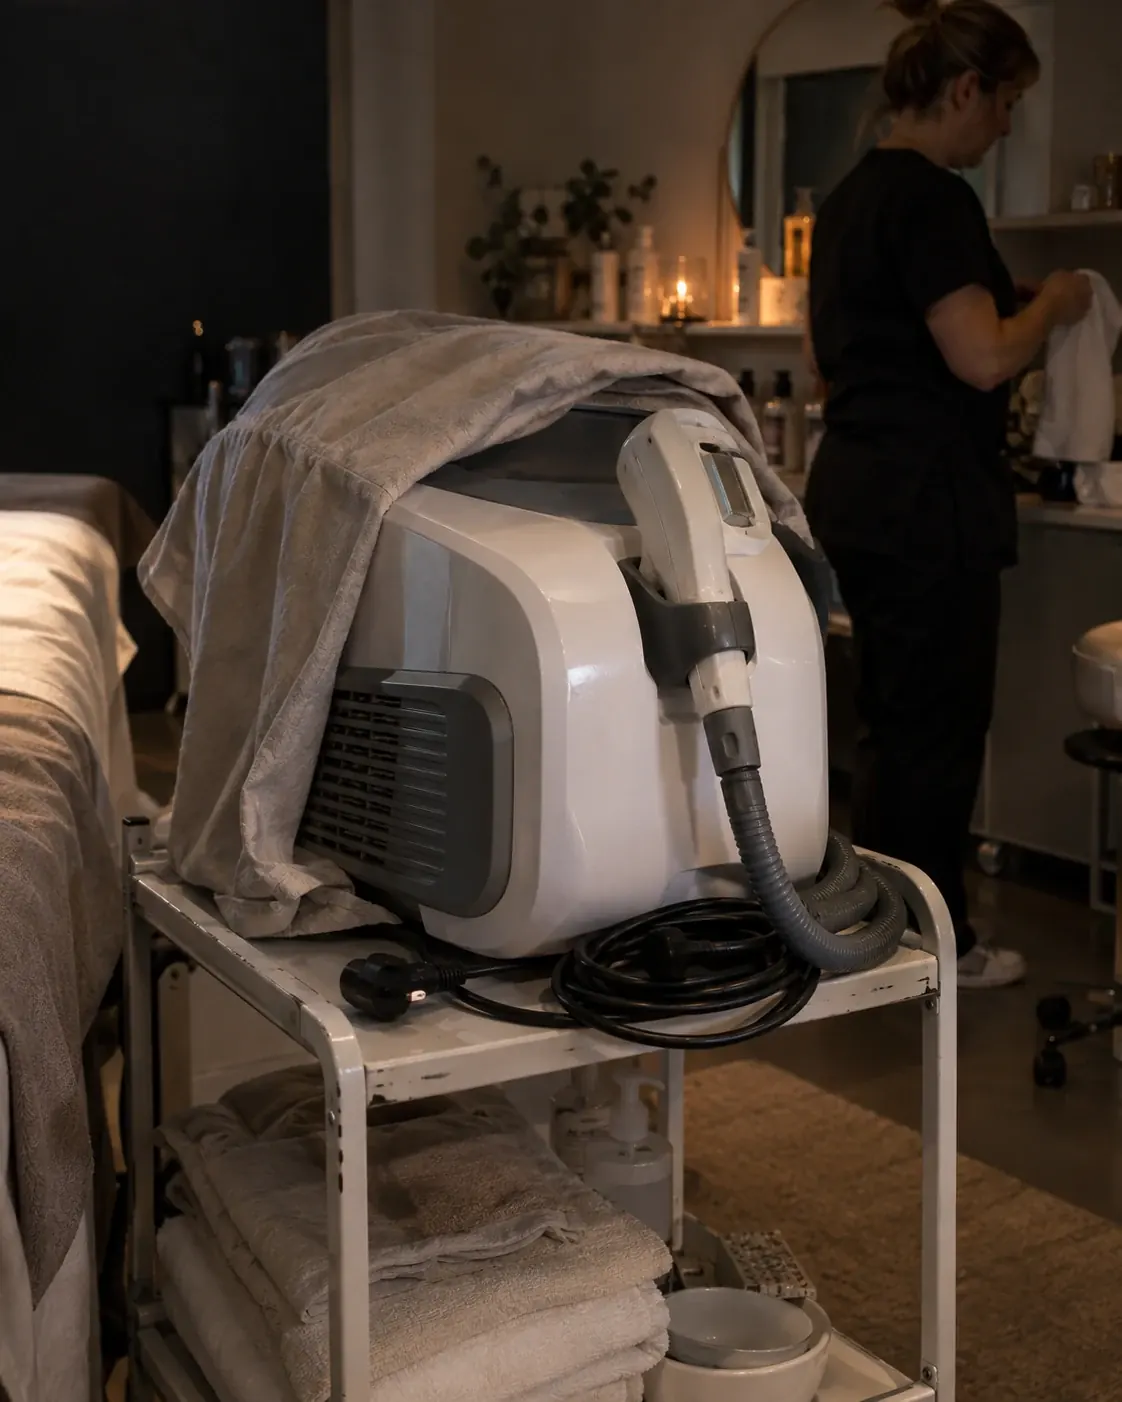
La panne d'un appareil : en extension, l'arrêt d'une machine coûteuse après un bris de machine garanti, même si le reste de l'institut tourne.
Elle prolonge la multirisque : incendie, dégât des eaux, tempête, vol. En cas de catastrophe naturelle reconnue, la loi étend votre garantie perte d'exploitation à ces dommages, dans les conditions prévues au contrat (article L125-1 du Code des assurances).
Nombre de cabines, appareils à protéger, durée d'indemnisation : vous les précisez, et seuls les contrats qui les acceptent sont comparés.
Chiffre d'affaires de l'institut, équipe, valeur des appareils : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison.
Votre institut est présenté aux assureurs qui couvrent l'esthétique et ses appareils. Notre réseau vous obtient le meilleur prix.
Le justificatif que réclame l'organisme qui finance vos appareils, disponible dès la souscription.
La marge des soins perdus pendant la fermeture de l'institut
Le loyer et les charges des cabines
Les salaires des esthéticiennes pendant l'arrêt
Les échéances du prêt ou du crédit-bail des appareils
La période de reprise, jusqu'au terme de l'indemnisation choisie
Les fermetures dues à une catastrophe naturelle reconnue
L'arrêt d'un appareil après un bris de machine
L'impossibilité d'accès après un sinistre voisin
Une durée d'indemnisation allongée
La location d'une cabine provisoire pendant les travaux
Le prix de la perte d'exploitation dépend du capital assuré : en 2026, comptez de 3 à 5 € par an pour 1 000 € garantis dans l'artisanat. Il s'ajoute à la multirisque de l'institut, autour de 40 € par mois pour un petit studio et 95 € pour un institut de deux cabines.
| Votre institut | Perte d'exploitation par an |
|---|---|
| Studio d'une cabine, 40 000 € assurés | 120 à 200 € |
| Institut de deux cabines, 90 000 € assurés | 270 à 450 € |
| Institut avec spa et salariées, 250 000 € assurés | 750 à 1 250 € |
Elle se calcule sur vos soins, déduction faite des produits de cabine consommés. C'est la base de la cotisation, réajustée chaque année.
Étendre la garantie à la panne d'un appareil coûteux fait monter la prime, à prévoir si c'est lui qui porte vos cures.
Passer de 3 à 7 jours de franchise peut alléger la cotisation de 10 à 15 % : à choisir selon votre trésorerie.
Une indemnisation plus longue coûte plus, mais elle couvre aussi le temps de faire revenir les clientes après les travaux.
Tarifs Artisan Assuré 2026 pour une esthéticienne sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
La garantie incendie classique ne couvre pas la panne interne d'un appareil, court-circuit ou surtension. Si vos cures reposent sur la lumière pulsée, la radiofréquence ou la cryolipolyse, demandez une perte d'exploitation qui joue aussi après un bris de machine garanti.
Calez le capital assuré sur votre marge réelle, cures vendues comprises : pendant la fermeture, une cliente qui a payé dix séances attend les suivantes, et la garantie vous donne de quoi tenir jusqu'à les reprendre.
L'option impossibilité d'accès vous indemnise quand l'incendie d'un voisin ferme l'institut sans toucher vos cabines, en galerie comme en rez-de-chaussée d'immeuble.
Les premiers jours restent à votre charge. Plus ils sont nombreux, moins la prime est élevée : décidez en fonction de la trésorerie de l'institut.
Elle répond de la brûlure laissée par une cire mal tempérée, de la réaction à un masque ou à un peeling aux acides de fruits, des taches pigmentaires après une lumière pulsée réglée sur le mauvais phototype.
Elle assure l'institut et son équipement : tables de soin chauffantes, vapozone, chauffe-cire, linge, produits de cabine et cosmétiques vendus en boutique. Sa responsabilité civile joue aussi quand une cliente chute dans l'escalier qui mène aux cabines.
Modelages, épilations et soins du visage sollicitent poignets, épaules et dos à longueur de journée. Si une tendinite vous éloigne des cabines, elle complète les indemnités journalières et maintient votre revenu.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Le bris de machine paie la réparation ou le remplacement de l'appareil tombé en panne. La perte d'exploitation après bris de machine paie ce que l'arrêt vous coûte : les séances annulées, les clientes en cure qui attendent, le crédit de l'appareil qui continue. Dans un institut équipé, une simple panne peut fermer une cabine sans aucun autre dégât. Vérifiez que votre multirisque d'esthéticienne prévoit les deux.
Après la déclaration du sinistre, faite dans les cinq jours ouvrés sauf délai plus long au contrat (article L113-2 du Code des assurances), l'expert reconstitue ce que l'institut aurait réalisé sans le sinistre. Gardez votre logiciel de réservation à jour, vos relevés de caisse des mêmes mois l'année précédente, les cartes de cure en cours, les factures d'achat de produits et les bulletins de salaire. Ces pièces fixent la marge perdue et accélèrent le versement.
Comptez de 3 à 5 € par an pour 1 000 € assurés : 270 à 450 € pour un institut qui protège 90 000 € de marge. Elle s'ajoute à la multirisque, que le devis multirisque chiffre avec elle.
Aucun texte ne l'impose. Elle devient très utile dès que vous avez un loyer, une salariée ou des appareils financés à crédit, car ces charges continuent pendant une fermeture.
Oui avec l'extension perte d'exploitation après bris de machine : les séances que la panne empêche sont indemnisées, la réparation étant prise en charge par le bris de machine. Signalez dans le devis l'appareil qui porte vos cures, avec sa valeur.
Elle sert surtout quand un local et des appareils portent votre activité. Sans institut, regardez plutôt la prévoyance, qui protège votre revenu si c'est vous qui êtes arrêtée.
Pendant la période d'indemnisation choisie au contrat, tant que l'activité n'a pas retrouvé son niveau normal. Prévoyez assez large pour couvrir les travaux et le retour des clientes.
L'expert compare la marge que l'institut aurait réalisée sans le sinistre à celle qu'il a réellement dégagée, puis ajoute les charges assurées. Vos relevés de caisse et votre planning servent de base.