Recommandée
RC Pro
Les dommages causés à un client ou à un tiers pendant le chantier.
La décennale couvre vos cloisons et plafonds après la réception. Pendant le chantier, si vous causez un dommage à un tiers, c’est la RC Pro qui paie. Le sinistre type du plaquiste : percer un réseau existant en fixant rails et fourrures.
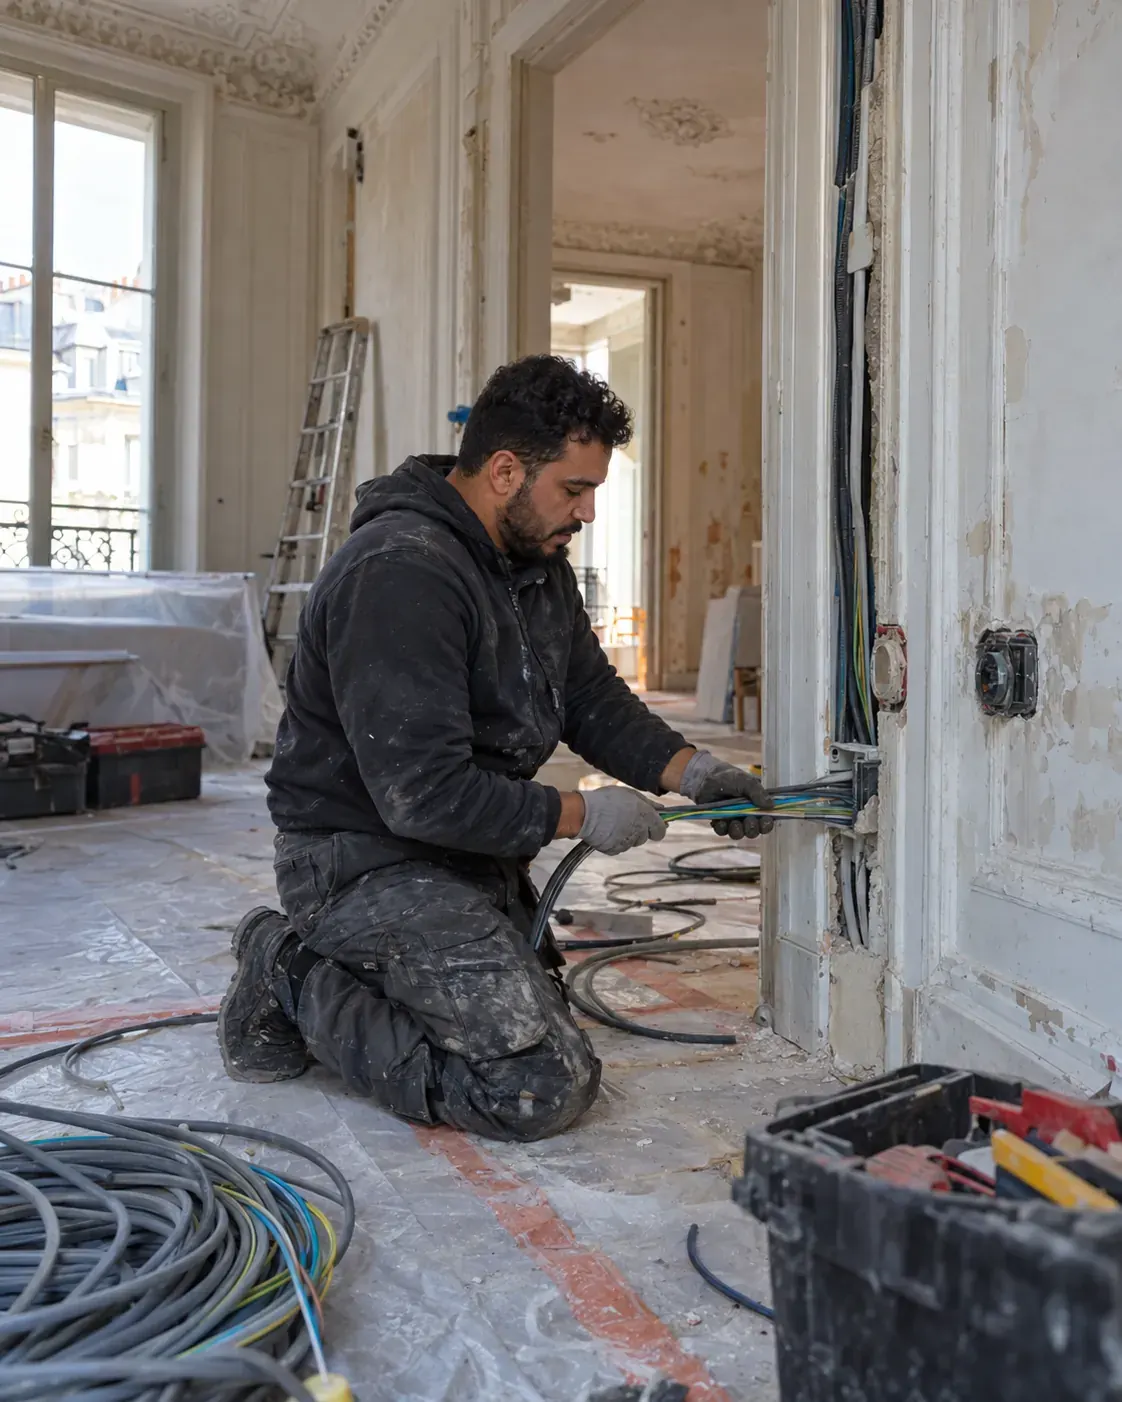
En fixant un rail au plafond, vous percez un tube multicouche noyé dans la dalle. L’eau imbibe les cloisons du niveau inférieur pendant le week-end : la RC Pro prend en charge la remise en état chez le client. Ce risque, vous le partagez avec les électriciens et les plombiers.
La loi ne l’impose pas au plaquiste, contrairement à la garantie décennale. Mais clients et donneurs d’ordre l’exigent très souvent par contrat (service-public.fr).
La RC Pro artisan du bâtiment se situe entre 420 et 1 400 € par an ; le plaquiste occupe le bas de la fourchette, de 420 à 1 000 € par an, son risque corporel et incendie restant limité.
| Profil | Prix annuel |
|---|---|
| Auto-entrepreneur, CA inférieur à 30 000 € | 420 à 600 € |
| CA de 30 000 à 80 000 € | 420 à 720 € |
| CA supérieur à 80 000 € ou société | 800 à 1 000 € |
Le premier critère de calcul de la cotisation.
Les années de métier sans sinistre placent votre dossier dans le bas de la fourchette.
Elle fait partie des critères retenus par les assureurs.
La plupart des assureurs proposent un contrat qui réunit décennale et RC Pro.
Tarifs Artisan Assuré 2026 pour un artisan du bâtiment sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Les désordres de vos ouvrages après la réception relèvent de votre assurance décennale plaquiste : avec les deux contrats, vous êtes couvert avant et après la livraison.
Le perçage d’une canalisation ou d’une gaine électrique encastrée
La casse de menuiseries, vitrages ou équipements du client en manutentionnant les plaques
La chute de matériaux qui blesse un tiers ou endommage ses biens
Les dommages aux ouvrages des autres corps d’état pendant vos travaux
Les dommages aux biens du client occupant (poussières, mobilier, sols)
La fissuration généralisée des cloisons 3 ans après la réception : c’est le rôle de la décennale plaquiste
Votre outillage (assurance multirisque professionnelle) et vos propres travaux abîmés avant la réception (garantie dommages en cours de travaux)
La RC Pro joue pour les dommages aux tiers, pendant le chantier et, grâce à la garantie après travaux, après la livraison. La décennale plaquiste joue 10 ans après la réception pour les désordres de vos ouvrages ; elle est imposée par la loi Spinetta du 4 janvier 1978 et l’article L241-1 du Code des assurances. Un câble percé pendant la pose, c’est toujours la RC Pro. Comparatif complet : décennale, biennale, RC Pro.
Avant de percer : demandez les plans de réseaux, passez un détecteur et gardez une trace écrite de ces vérifications. Certains assureurs en tiennent compte sur la franchise.
Dans un logement meublé : bâchez, confinez la zone de ponçage et vérifiez que votre RC exploitation couvre les biens du client occupant.
Au moment de choisir : à prime proche, comparez les plafonds par type de dommage et les franchises. Quelques dizaines d’euros d’écart ne justifient jamais un plafond divisé par deux.
Nous comparons plus de 20 assureurs et ne retenons que ceux qui acceptent toutes vos activités.
Plâtrerie, isolation, peinture, réseaux : comparez avec vos voisins de chantier.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
La RC Pro plaquiste couvre les dommages que vous causez aux tiers pendant vos interventions : perçage d’une gaine électrique, dégât des eaux sur une cloison fraîchement enduite, chute de plaques. Comptez une fourchette indicative de 420 à 1 000 €/an. Ce n’est pas une obligation légale, mais vos clients l’exigent souvent, et un seul sinistre la rembourse dix fois.
La décennale couvre vos ouvrages après la réception. Mais pendant le chantier, qui paie si vous causez un dommage ? Personne, sauf votre RC Pro. Pour un plaquiste, le quotidien expose en permanence les biens du client, ceux des voisins et les personnes qui circulent autour de votre zone de travail.
Cas concret. En fixant un rail au plafond, vous percez un tube multicouche noyé dans la dalle. L’eau imbibe les cloisons du niveau inférieur pendant le week-end : 6 200 € de remise en état chez le client, pris en charge par la RC Pro.
Ce risque de dommage immédiat aux réseaux existants, le plaquiste le partage avec ses voisins de chantier : voyez nos pages RC Pro électricien et RC Pro plombier.
La garantie prend en charge les dommages corporels, matériels et immatériels causés aux tiers du fait de votre activité, y compris la RC exploitation (votre fonctionnement courant). Pour un plaquiste, les situations typiques :
Le marché RC Pro artisan BTP s’inscrit dans un ordre de grandeur de 420 à 1 400 €/an ; le plaquiste occupe le bas de cette fourchette, le risque corporel et incendie du métier restant limité.
| Profil | Fourchette annuelle indicative |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 420 – 600 € |
| CA 30 000 – 80 000 € | 420 – 720 € |
| CA > 80 000 € ou société | 800 – 1 000 € |
| En pack avec la décennale | Souvent incluse sans supplément |
* Tarifs indicatifs juin 2026, garanties standard (plafond corporel 4,5 M€+, franchise 300-500 €). Le prix réel dépend du CA, de l’expérience, de la zone et de l’assureur.
Les deux garanties se complètent et ne se remplacent pas : la RC Pro joue pendant et après le chantier pour les dommages aux tiers ; la décennale plaquiste joue 10 ans après la réception pour les désordres de vos propres ouvrages. La première est facultative (mais exigée en pratique), la seconde est imposée par la loi Spinetta du 4 janvier 1978 et l’article L.241-1 du Code des assurances. Notre comparatif complet : décennale, biennale, RC Pro.
Trois erreurs concentrent l’essentiel des sinistres mal couverts chez les plaquistes. Autant les connaître avant de visser le premier rail.
L’erreur : fixer rails et fourrures sans détecteur ni plans de réseaux. Le risque : une gaine électrique ou un tube percé pendant la pose est un dommage immédiat causé à l’existant, donc un sinistre RC Pro, jamais un sinistre décennale ; sans RC Pro, la remise en état est pour vous. À la place : exigez les plans, passez un détecteur, et conservez une trace écrite de ces vérifications : certains assureurs en tiennent compte sur la franchise.
L’erreur : poncer les enduits dans un logement meublé sans bâcher ni confiner. Le risque : poussières incrustées dans l’électroménager, parquet rayé par les plaques stockées, mobilier taché : autant de dommages matériels aux biens d’un tiers, avec une franchise de 300 à 500 € qui s’applique à chaque fois. À la place : bâchez, confinez la zone de ponçage et vérifiez que votre RC exploitation couvre bien les biens du client occupant.
L’erreur : choisir le contrat le plus bas en prime parce que « le plaquiste risque peu ». Le risque : un plafond par sinistre matériel trop bas ou une exclusion des dommages aux existants vide la garantie de sa substance le jour du dégât des eaux. À la place : à prime proche, comparez plafonds par type de dommage, franchises et exclusions. À notre avis, l’écart de 30 ou 40 € par an entre deux contrats ne justifie jamais un plafond divisé par deux.
RC Pro : le dommage est causé pendant le chantier à un ouvrage existant. La décennale ne concerne que les désordres de VOS ouvrages après réception.
Oui, c’est un dommage matériel causé au bien d’un tiers pendant l’exploitation. Attention toutefois aux franchises (souvent 300-500 €).
Le plaquiste se situe en bas de la fourchette BTP : 420 à 600 €/an en auto-entrepreneur (indicatif), le risque corporel et incendie étant limité.
Non, aucune obligation légale générale dans le BTP, contrairement à la décennale. Mais la plupart des clients professionnels, syndics et marchés exigent l’attestation avant de signer. En pratique, travailler sans RC Pro ferme des portes et vous expose personnellement.
Souvent, oui : la plupart des assureurs vendent un contrat « décennale + RC Pro » (multirisque BTP). Vérifiez vos conditions particulières : si la ligne RC Pro / RC exploitation n’y figure pas, vous n’êtes pas couvert pendant le chantier.
La RC Pro se souscrit le plus souvent en pack avec la décennale. Estimez votre tarif décennale plaquiste en 1 minute avec notre simulateur de prix, puis demandez le pack complet.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
La loi ne l’impose pas aux métiers du bâtiment courant : l’assurance obligatoire, c’est la décennale (article L241-1 du Code des assurances). Dans les faits, clients, syndics et donneurs d’ordre demandent presque toujours l’attestation RC Pro avant de signer. L’avoir, c’est ne laisser passer aucun chantier et ne jamais payer seul un dommage causé à un tiers. Pour la garantie de vos ouvrages, voyez notre page décennale plaquiste.
La RC Pro : le dommage est causé pendant le chantier à un ouvrage existant. La décennale ne concerne que les désordres de vos propres ouvrages après la réception.
Oui, c’est un dommage matériel causé au bien d’un tiers pendant le chantier. La franchise prévue au contrat s’applique, souvent de 300 à 500 €.
Le plaquiste se situe dans le bas de la fourchette du bâtiment : de 420 à 600 € par an en auto-entrepreneur, son risque corporel et incendie étant limité.
Souvent, oui : la plupart des assureurs vendent un contrat « décennale + RC Pro ». Regardez vos conditions particulières : la ligne RC Pro ou RC exploitation doit y figurer. Sinon, ajoutez-la : le devis compare les deux ensemble.