 RC Pro couvreur
 RC Pro zingueur
 RC Pro charpentier
 RC Pro façadier
 RC Pro isolateur
Recommandée
RC Pro
Les dommages causés à un client ou à un tiers pendant le chantier.
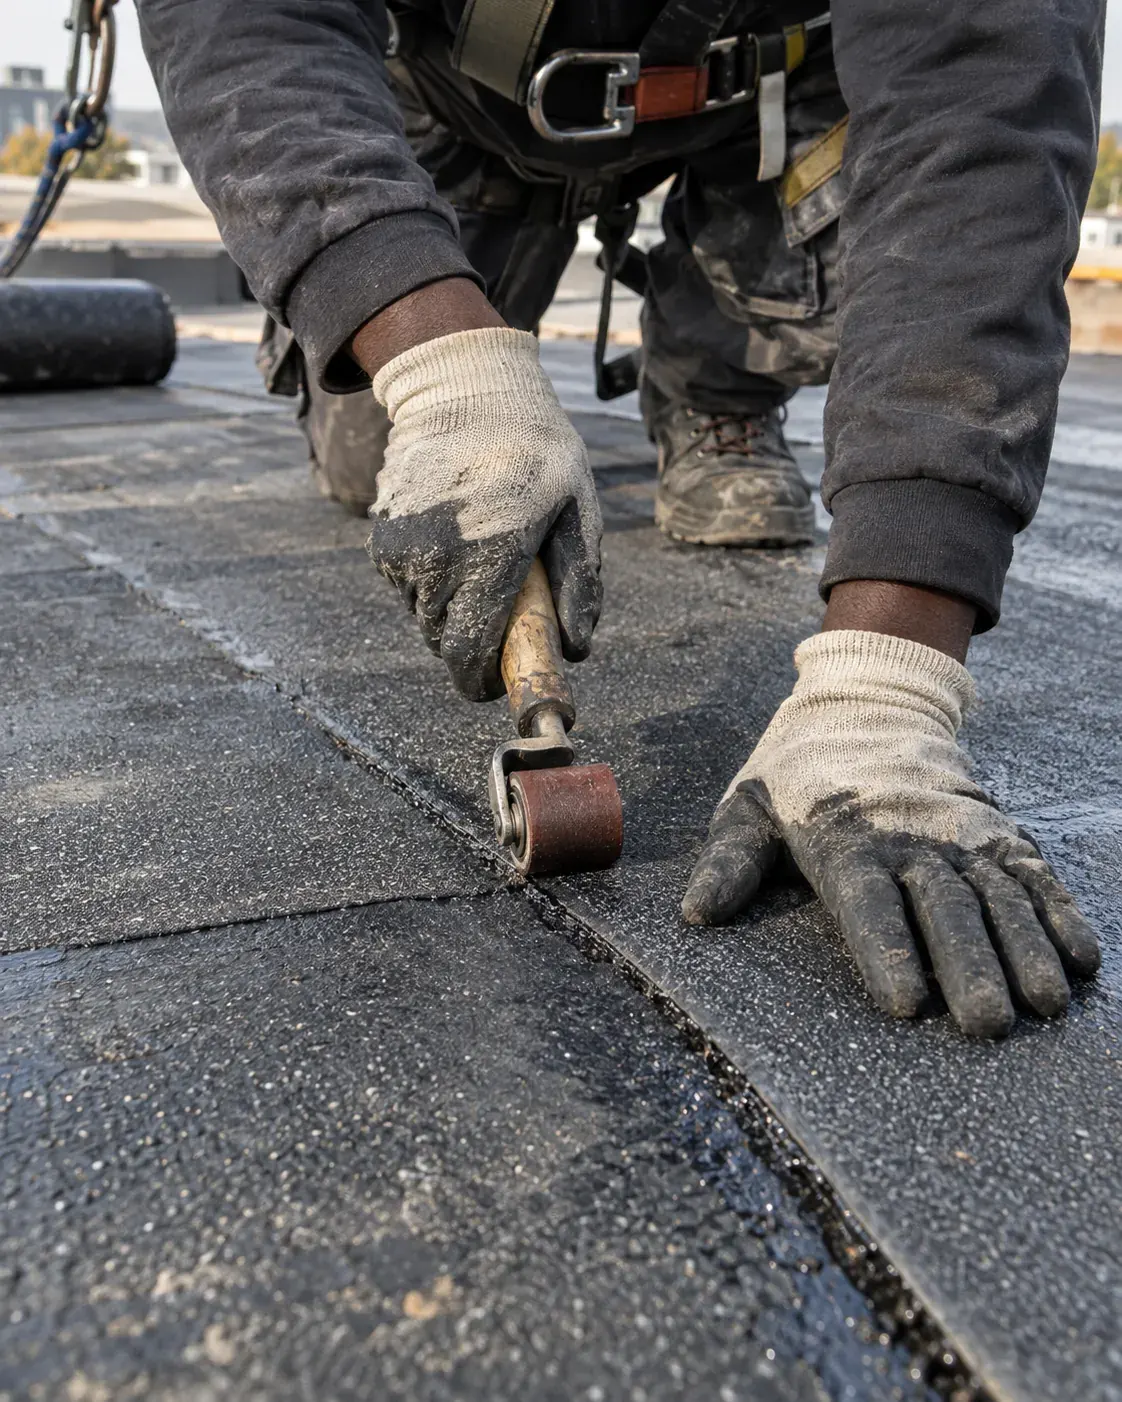
Vous travaillez au chalumeau sur des toitures-terrasses, au-dessus de logements, de bureaux ou de commerces en activité. Vous ouvrez des complexes d'étanchéité qui protègent tout le bâtiment. Le moindre point chaud ou la moindre averse imprévue touche directement ceux qui sont en dessous.
La RC Pro prend en charge ces dommages causés aux tiers pendant le chantier. Elle n'est pas imposée par la loi, mais syndics, bailleurs et entreprises générales l'exigent avant de vous confier une toiture.
Prix : de 660 à 1 300 € par an selon votre chiffre d'affaires.
Garanties : dommages corporels, matériels et immatériels causés aux tiers, incendie compris.
Complément : la décennale étanchéiste, obligatoire, couvre les infiltrations après réception.
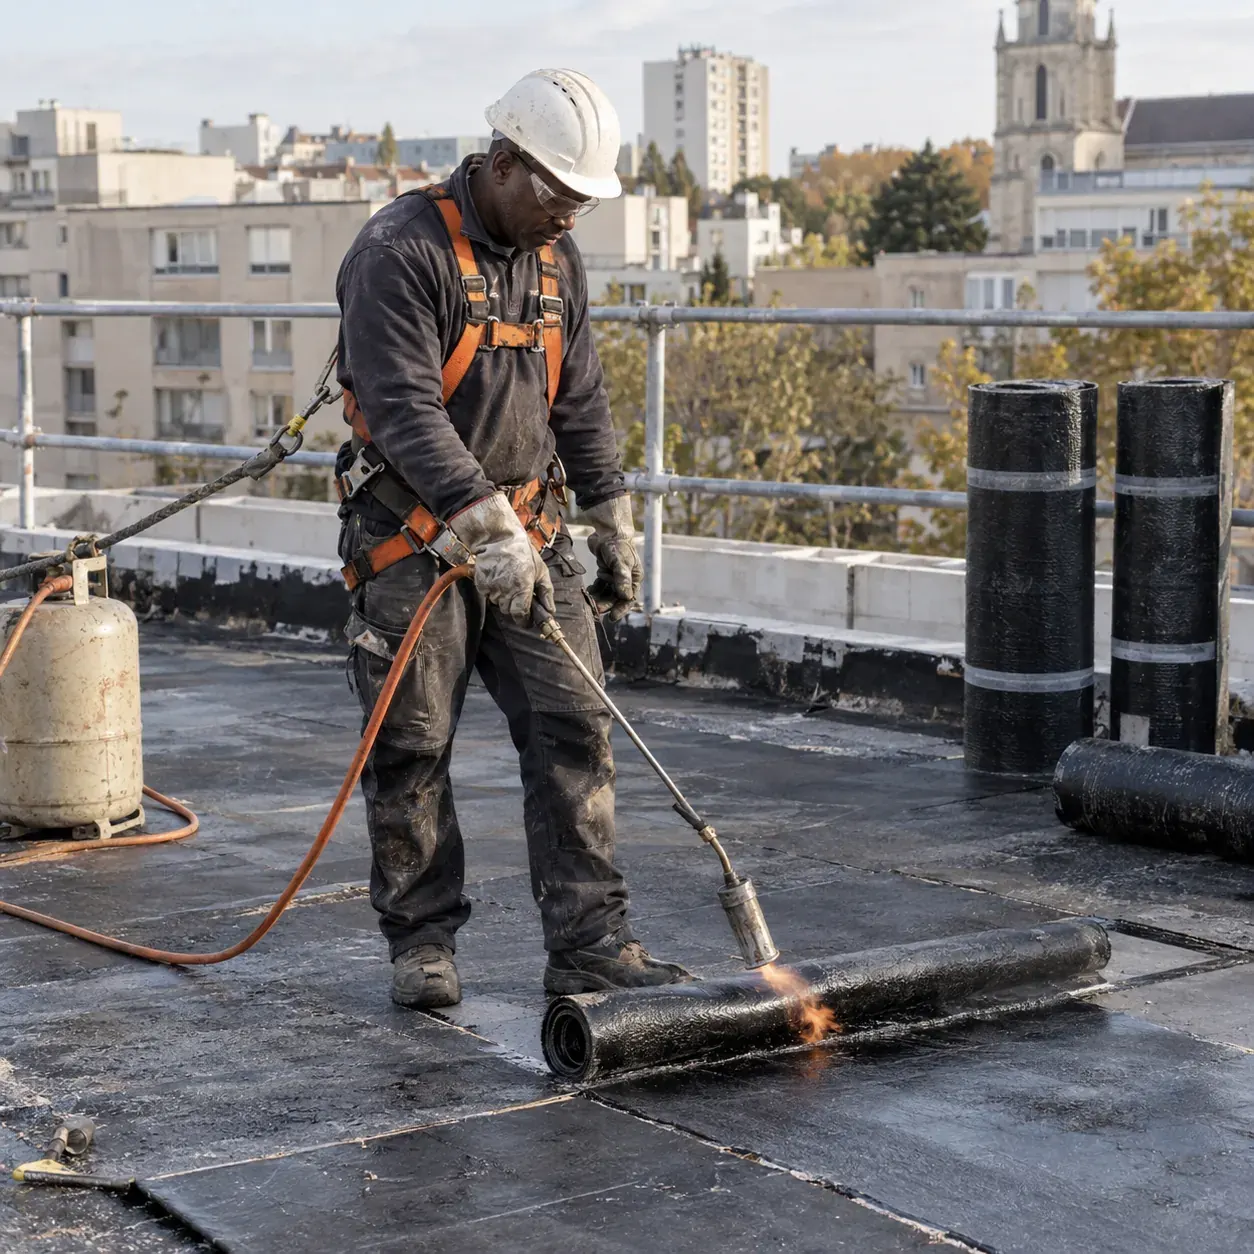
De 660 à 1 300 € par an : le travail au chalumeau et l'ouverture des toitures entrent dans le calcul du tarif.
| Profil | Prix annuel |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 660 à 900 € |
| Artisan, CA de 30 000 à 80 000 € | 660 à 1 000 € |
| CA > 80 000 € ou société | 1 050 à 1 300 € |
La cotisation suit le volume de chantiers réalisés dans l'année.
Le soudage au chalumeau doit être déclaré : c'est ce qui garantit la couverture incendie.
Bitume, membranes synthétiques, résines liquides : déclarez chaque procédé utilisé.
RC Pro et décennale ensemble reviennent en général moins cher que deux contrats séparés.
Tarifs Artisan Assuré 2026 pour un artisan du bâtiment sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Les infiltrations après réception relèvent de la décennale étanchéiste : avec les deux contrats, vous êtes couvert du premier coup de chalumeau à dix ans après la fin du chantier.
L'incendie provoqué par un travail au chalumeau
Les infiltrations chez les occupants quand la toiture est ouverte
La chute de matériaux depuis la terrasse sur un bien ou une personne
Les dommages aux équipements installés en toiture
Les infiltrations qui apparaissent quelques années après la réception : décennale étanchéiste
Votre propre matériel de chantier : assurance matériel
Le permis de feu : établissez-le avant chaque intervention au chalumeau.
L'extincteur à portée de main : sur la toiture, pendant toute la durée du soudage.
La ronde de surveillance : repassez sur la zone après la fin des travaux par point chaud, avant de quitter le chantier.
Ces règles sont souvent prévues par le contrat lui-même : les respecter, c'est garantir l'indemnisation le jour d'un sinistre.
La décennale est obligatoire depuis la loi Spinetta n° 78-12 du 4 janvier 1978 (article L241-1 du Code des assurances) et couvre l'ouvrage après réception (article 1792 du Code civil). La RC Pro couvre le chantier lui-même. Notre comparateur interroge plus de 20 assureurs et vous donne le meilleur prix via notre réseau, tout en ligne.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
La RC Pro étanchéiste couvre les dommages que vous causez aux tiers pendant vos interventions : départ de feu au chalumeau, dégât des eaux pendant une réfection de toiture-terrasse, membrane envolée. Comptez une fourchette indicative de 660 à 1 300 €/an. Ce n’est pas une obligation légale, mais vos clients l’exigent souvent. Et un seul sinistre peut dépasser dix années de cotisations.
La décennale couvre vos ouvrages après la réception. Mais pendant le chantier, qui paie si vous causez un dommage ? Personne, sauf votre RC Pro. Pour un étanchéiste, le quotidien expose en permanence les biens du client, ceux des voisins et les personnes qui circulent autour de votre zone de travail.
Cas concret. Pendant la soudure d’une membrane bitumineuse au chalumeau, un point chaud couve dans l’isolant et redémarre dans la nuit. Les secours interviennent, le local commercial du dessous est endommagé : 35 000 €. Le « permis de feu » signé a permis une indemnisation sans accroc.
La garantie prend en charge les dommages corporels, matériels et immatériels causés aux tiers du fait de votre activité, y compris la RC exploitation (votre fonctionnement courant). Pour un étanchéiste, les situations typiques :
| Profil | Fourchette annuelle |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 660 – 900 € |
| CA 30 000 – 80 000 € | 660 – 1 000 € |
| CA > 80 000 € ou société | 1 050 – 1 300 € |
| En pack avec la décennale | Souvent incluse sans supplément |
* Tarifs indicatifs juin 2026, garanties standard (plafond corporel 4,5 M€+, franchise 300-500 €).
Les deux garanties se complètent et ne se remplacent pas : la RC Pro joue pendant et après le chantier pour les dommages aux tiers ; la décennale étanchéiste joue 10 ans après la réception pour les désordres de vos propres ouvrages. La première est facultative (mais exigée en pratique), la seconde est imposée par l’article L.241-1 du Code des assurances, issu de la loi Spinetta du 4 janvier 1978. Notre comparatif complet : décennale, biennale, RC Pro.
L’étanchéité cumule les deux sinistres les plus chers du bâtiment : l’eau et le feu. Trois pièges ressortent de presque tous les dossiers mal indemnisés.
D’autres corps de métier font face aux mêmes arbitrages : nos guides RC Pro électricien et RC Pro plombier détaillent leurs pièges spécifiques.
Oui, mais sous conditions strictes : permis de feu, extincteur à poste, surveillance après travaux. Respectez-les à la lettre : leur non-respect est la première cause de litige avec les assureurs du métier.
Oui, le dégât des eaux « toiture ouverte » est un sinistre d’exploitation classique. Les bonnes pratiques (bâchage quotidien) conditionnent là aussi l’indemnisation.
660 à 900 €/an en auto-entrepreneur (CA inférieur à 30 000 €), parmi les plus élevées du BTP à cause du risque incendie. Jusqu’à 1 300 €/an environ pour une société.
Non, il n’existe aucune obligation légale générale dans le BTP, contrairement à la décennale. Mais la plupart des clients professionnels, syndics et marchés exigent l’attestation avant de signer. En pratique, travailler sans RC Pro ferme des portes et vous expose personnellement.
La RC Pro se souscrit le plus souvent en pack avec la décennale. Estimez votre tarif décennale étanchéiste en 1 minute avec notre simulateur de prix, puis demandez le pack complet.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
Oui, lorsque le travail par point chaud est déclaré au contrat et que les règles prévues sont respectées : permis de feu, extincteur sur place, ronde de surveillance après les travaux.
Votre RC Pro. Les dommages causés aux occupants pendant le chantier font partie des dommages aux tiers qu'elle prend en charge, comme ceux qui surviennent après la livraison, grâce à la garantie après travaux.
De 660 à 900 € par an pour un auto-entrepreneur de moins de 30 000 € de CA, de 660 à 1 000 € entre 30 000 et 80 000 €, et de 1 050 à 1 300 € au-delà ou en société.
La loi impose la décennale. La RC Pro est attendue par les syndics, bailleurs et entreprises générales, qui la demandent avant de vous confier une toiture-terrasse.