Recommandée
RC Pro
Les dommages causés à un client ou à un tiers pendant le chantier.
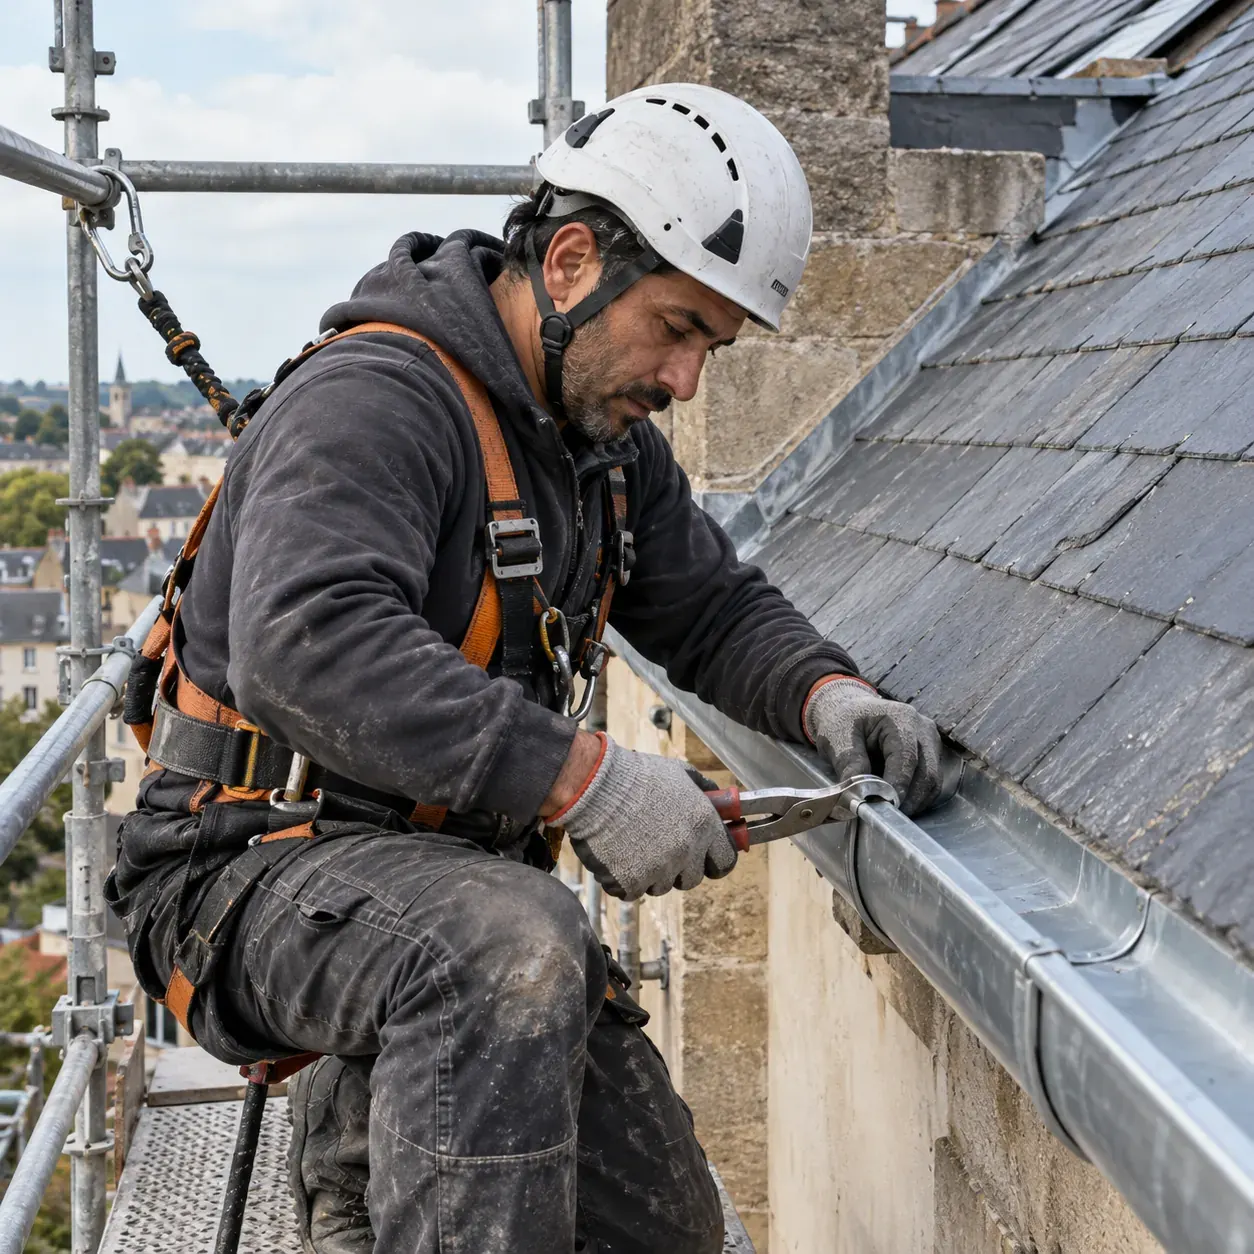
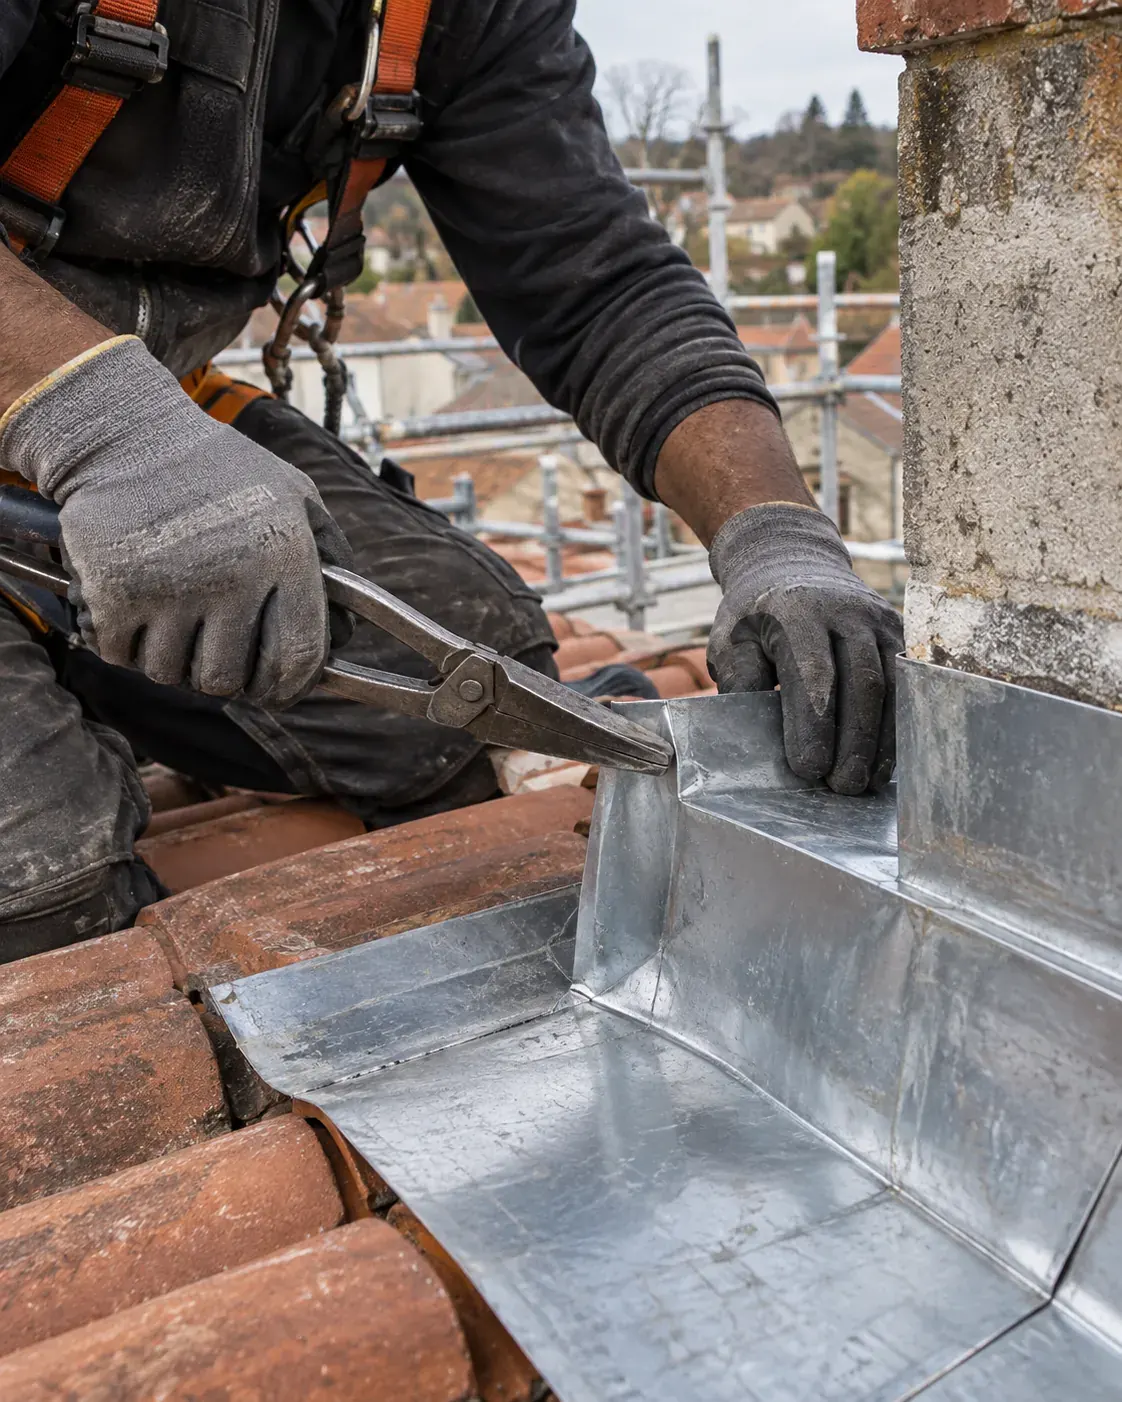
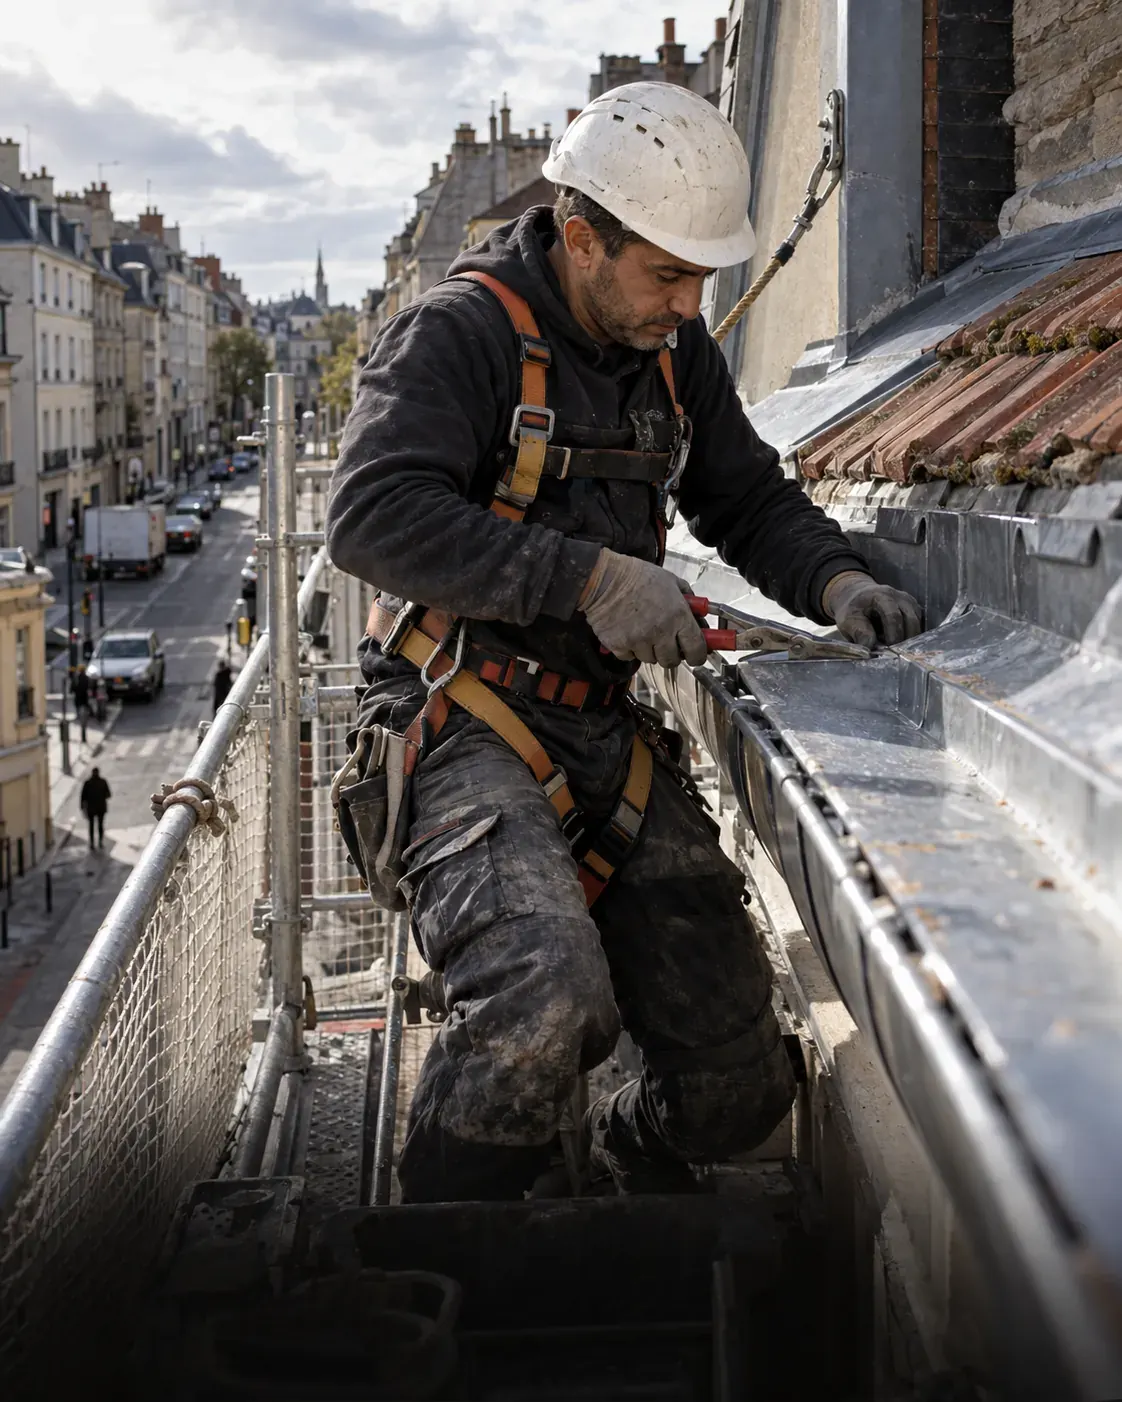
La décennale couvre vos ouvrages après la réception. Pendant le chantier, si vous causez un dommage à un tiers, c’est la RC Pro qui paie. Chutes depuis la toiture et soudures à l’étain sont les deux grands risques du métier.
Une échelle glisse et entraîne plusieurs mètres de gouttière, qui chutent sur la véranda du client : vitrage feuilleté et chéneau à remplacer. La RC Pro paie, votre trésorerie reste intacte.
La loi ne l’impose pas au zingueur, contrairement à la garantie décennale. Mais clients et donneurs d’ordre l’exigent très souvent par contrat (service-public.fr). Zingueur et couvreur à la fois ? Votre contrat doit préciser les deux activités : voyez aussi la RC Pro couvreur.
Comptez de 660 à 1 300 € par an selon votre chiffre d’affaires et vos activités. Souscrite avec la décennale, elle revient souvent moins cher.
| Profil | Prix annuel |
|---|---|
| Auto-entrepreneur, CA inférieur à 30 000 € | 660 à 900 € |
| CA de 30 000 à 80 000 € | 660 à 1 000 € |
| CA supérieur à 80 000 € ou société | 1 050 à 1 300 € |
Il pèse sur la prime, comme pour tous les métiers de la toiture.
Le point chaud sur noquets et abergements doit être déclaré au contrat.
Si vous faites les deux, déclarez-les : nous ne retenons que les assureurs qui acceptent tout.
Réunir les deux garanties dans un contrat allège souvent la cotisation totale.
Tarifs Artisan Assuré 2026 pour un artisan du bâtiment sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Les désordres de vos ouvrages après la réception relèvent de votre assurance décennale zingueur : avec les deux contrats, vous êtes couvert avant et après la livraison.
La chute d’éléments (zinc, outils, échelles) sur les biens ou les personnes
Le départ de feu lors des soudures à l’étain sur noquets et abergements
La détérioration de la couverture ou des façades existantes, tuiles cassées comprises
Le dégât des eaux provoqué par une évacuation provisoire mal raccordée
Les dommages chez le voisin lors d’une pose en limite de propriété
Le chéneau qui fuit 3 ans après la pose : c’est le rôle de la décennale zingueur
Votre outillage et vos échafaudages : assurance multirisque professionnelle
La décennale ne joue qu’après la réception des travaux : pendant le chantier, la RC Pro répond des dommages causés aux tiers, et elle continue après la livraison grâce à la garantie après travaux. La décennale zingueur couvre en plus, pendant 10 ans, les désordres de vos ouvrages ; elle est imposée par la loi Spinetta du 4 janvier 1978 et l’article L241-1 du Code des assurances. Comparatif complet : décennale, biennale, RC Pro.
Sur la toiture : arrimez zinc et outils, balisez au sol et fixez un périmètre de sécurité.
Pour les soudures : appliquez les règles de point chaud, comme les étanchéistes.
En limite de propriété : prévenez le voisin et photographiez l’existant avant de commencer.
Nous comparons plus de 20 assureurs et ne retenons que ceux qui acceptent toutes vos activités, au meilleur prix.
Couverture, charpente, étanchéité, façade : comparez avec les métiers proches.
Métier, chiffre d'affaires, ancienneté, sinistres passés : les critères que l'assureur regarde pour fixer votre cotisation.
Qui est concerné par l'obligation, pour quels travaux, et pourquoi le contrat doit exister avant l'ouverture du chantier.
Les mentions à vérifier sur votre attestation et ce que vos clients ont le droit de vous demander.
Activités couvertes, franchises, plafonds, exclusions : les lignes qui font la différence entre deux contrats.
La RC Pro zingueur couvre les dommages que vous causez aux tiers pendant vos interventions : chute d’éléments de zinguerie, gouttière qui cède sur une véranda, soudure qui enflamme une sous-toiture. Comptez une fourchette indicative de 660 à 1 300 €/an. Ce n’est pas une obligation légale, mais vos clients l’exigent souvent, et un seul sinistre la rembourse dix fois.
La décennale couvre vos ouvrages après la réception. Mais pendant le chantier, qui paie si vous causez un dommage ? Personne, sauf votre RC Pro. Pour un zingueur, le quotidien expose en permanence les biens du client, ceux des voisins et les personnes qui circulent autour de votre zone de travail.
Cas concret. Une échelle de couvreur glisse et entraîne 4 mètres de gouttière qui chutent sur la véranda du client : vitrage feuilleté et chéneau à remplacer, 3 900 €. Sans RC Pro, la facture aurait absorbé un mois de chiffre d’affaires.
La garantie prend en charge les dommages corporels, matériels et immatériels causés aux tiers du fait de votre activité, y compris la RC exploitation (votre fonctionnement courant). Pour un zingueur, les situations typiques :
| Profil | Fourchette annuelle |
|---|---|
| Auto-entrepreneur, CA < 30 000 € | 660 – 900 € |
| CA 30 000 – 80 000 € | 660 – 1 000 € |
| CA > 80 000 € ou société | 1 050 – 1 300 € |
| En pack avec la décennale | Souvent incluse sans supplément |
* Tarifs indicatifs juin 2026, garanties standard (plafond corporel 4,5 M€+, franchise 300-500 €).
Les deux garanties se complètent et ne se remplacent pas : la RC Pro joue pendant et après le chantier pour les dommages aux tiers ; la décennale zingueur joue 10 ans après la réception pour les désordres de vos propres ouvrages. La première est facultative (mais exigée en pratique), la seconde est imposée par la loi Spinetta du 4 janvier 1978. Notre comparatif complet : décennale, biennale, RC Pro.
Trois erreurs reviennent régulièrement dans les sinistres de zinguerie. Les éviter, c’est protéger votre trésorerie et votre relation avec l’assureur.
Ces réflexes valent pour tous les corps d’état : vos confrères électriciens et plombiers font face aux mêmes arbitrages.
Balisage au sol, périmètre de sécurité et, pour les soudures, les mêmes règles de point chaud que les étanchéistes. Ces précautions conditionnent l’indemnisation.
Oui si la toiture appartient au client : c’est un dommage à un bien existant pendant le chantier, du ressort de la RC Pro, pas de la décennale.
660 à 900 €/an en auto-entrepreneur, le travail en hauteur pesant sur la prime.
Non. Aucune obligation légale générale dans le BTP, contrairement à la décennale. Mais la plupart des clients professionnels, syndics et marchés exigent l’attestation avant de signer. En pratique, travailler sans RC Pro ferme des portes et vous expose personnellement.
La RC Pro se souscrit le plus souvent en pack avec la décennale. Estimez votre tarif décennale zingueur en 1 minute avec notre simulateur de prix, puis demandez le pack complet.
Cet article est informatif et ne constitue pas un conseil juridique ou en assurance personnalisé. Pour votre situation, demandez un devis ou consultez un courtier. Données vérifiées au 11 juin 2026.
La loi ne l’impose pas aux métiers du bâtiment courant : l’assurance obligatoire, c’est la décennale (article L241-1 du Code des assurances). Dans les faits, clients, syndics et donneurs d’ordre demandent presque toujours l’attestation RC Pro avant de signer. L’avoir, c’est ne laisser passer aucun chantier et ne jamais payer seul un dommage causé à un tiers. Pour la garantie de vos ouvrages, voyez notre page décennale zingueur.
Balisage au sol, périmètre de sécurité et, pour les soudures, les mêmes règles de point chaud que les étanchéistes. Appliquées et documentées, elles assurent une indemnisation sans discussion.
Oui quand la toiture appartient au client : c’est un dommage à un bien existant pendant le chantier, du ressort de la RC Pro.
De 660 à 900 € par an en auto-entrepreneur, le travail en hauteur pesant sur la prime. Le devis en ligne vous donne votre prix exact en 2 minutes.