Responsabilité civile professionnelle
Elle répond du patient diabétique ou insuffisant rénal qui estime qu'un plan alimentaire lui a nui, de la famille qui conteste le suivi d'un trouble du comportement alimentaire, et prend votre défense en charge.
La multirisque d'une diététicienne assure le cabinet que vous louez, l'impédancemètre, la balance médicale, l'informatique et votre responsabilité d'occupant. Dégât des eaux, cambriolage, incendie : le matériel est remplacé et les consultations reprennent.
Prix 2026 : de 260 à 830 € par an, selon la surface du cabinet et la valeur du matériel.
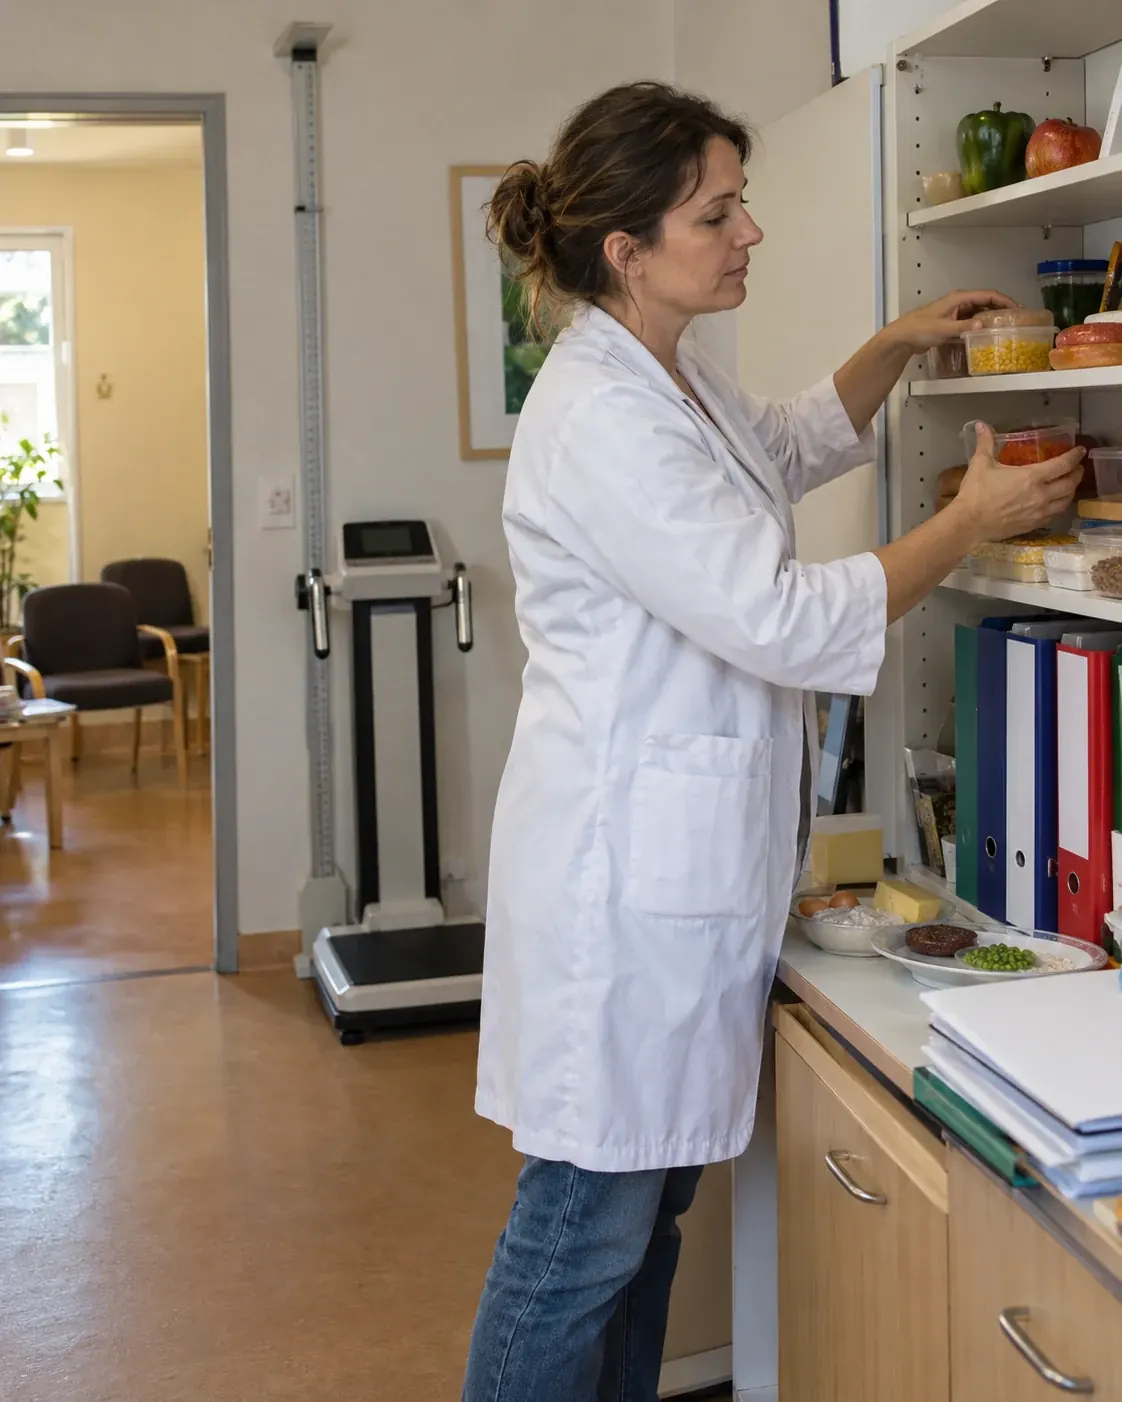
La multirisque professionnelle réunit dans un contrat l'assurance de votre cabinet de diététique et la responsabilité liée au local. Elle protège ce que vous avez acheté pour consulter : impédancemètre, balance médicale, toise, ordinateur et tablette, mobilier, modèles d'aliments et matériel du coin cuisine.
Vos biens : incendie, dégât des eaux, vol après effraction, vandalisme, tempête et bris de vitre.
Votre responsabilité d'occupant : l'eau qui passe chez le voisin, le feu qui abîme les murs du bailleur.
Votre activité : en option, les honoraires perdus pendant une fermeture après sinistre et le matériel emporté en consultation à domicile.
La garantie des catastrophes naturelles s'y ajoute d'office, car la loi l'attache à tout contrat qui assure vos biens (article L125-1 du Code des assurances).
Surface, matériel de mesure, coin cuisine, consultations à domicile : décrivez votre cabinet, la comparaison garde les contrats qui le couvrent en entier.
Quelques questions sur le local et le matériel, et votre prix s'affiche. Gratuit et sans engagement.
Votre cabinet est présenté aux assureurs qui couvrent les professions de santé libérales. Notre réseau vous obtient le meilleur prix.
Le document que le bailleur du cabinet réclame chaque année, disponible dès la souscription.
Les murs loués et vos aménagements du cabinet contre l'incendie, la tempête et le dégât des eaux
L'impédancemètre, la balance médicale, la toise et l'informatique du cabinet
Le mobilier, les modèles d'aliments et l'équipement du coin cuisine
Le vol après effraction et le vandalisme
Votre responsabilité d'occupant envers le bailleur et les voisins
Les catastrophes naturelles reconnues par arrêté
Le bris accidentel de l'impédancemètre ou de l'ordinateur
Le matériel emporté pour une consultation à domicile ou un atelier
Les honoraires perdus pendant une fermeture après sinistre
La protection juridique face au bailleur
La garantie cyber pour les dossiers de vos patients
Comptez de 260 à 440 € par an pour la multirisque d'un cabinet de diététique de moins de 50 m², et de 430 à 550 € de 50 à 150 m², selon la valeur de votre matériel.
| Votre cabinet | Multirisque par an |
|---|---|
| Cabinet de moins de 50 m², jusqu'à 50 000 € de matériel | 260 à 440 € |
| Cabinet de 50 à 150 m², 10 000 à 50 000 € de matériel | 430 à 550 € |
| Cabinet avec cuisine pédagogique ou plusieurs salles | Sur devis |
Un bureau de 12 m² en maison de santé et un cabinet de rue avec salle d'attente ne paient pas la même cotisation.
Un impédancemètre professionnel, une balance médicale et l'informatique se déclarent à leur valeur de remplacement.
Plaques, four et électroménager pour les ateliers culinaires ajoutent un risque d'incendie et de fuite que l'assureur prend en compte.
Bris de machine, matériel emporté, perte d'exploitation, protection juridique : chacune s'ajoute à la base.
Tarifs Artisan Assuré 2026 pour une diététicienne sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si la valeur de vos biens dépasse le montant assuré le jour du sinistre, l'indemnité est réduite dans la même proportion, en application de l'article L121-5 du Code des assurances. Additionnez impédancemètre, balance, informatique, mobilier et coin cuisine avant de choisir le capital.
Locataire, vous répondez de l'incendie du cabinet envers le bailleur, sauf cas fortuit, vice de construction ou feu venu d'un bâtiment voisin (article 1733 du Code civil). La multirisque couvre ce risque et vous remet l'attestation que le bail demande.
Impédancemètre portable pour les consultations à domicile, matériel d'atelier en maison de santé : hors du local, il n'est couvert que si le contrat le prévoit. Signalez ces déplacements au devis.
Un vol se déclare dans les deux jours ouvrés, les autres sinistres dans le délai du contrat, au moins cinq jours ouvrés (article L113-2 du Code des assurances). Gardez les factures d'achat de votre matériel.
Elle répond du patient diabétique ou insuffisant rénal qui estime qu'un plan alimentaire lui a nui, de la famille qui conteste le suivi d'un trouble du comportement alimentaire, et prend votre défense en charge.
L'Assurance maladie indemnise vos arrêts 90 jours au plus et la Cipav n'intervient qu'en cas d'invalidité ou de décès. La prévoyance maintient vos revenus quand les consultations s'arrêtent.
En libéral, aucune mutuelle d'entreprise ne vous couvre. Un contrat d'indépendant rembourse vos frais de santé, et il se déduit de votre bénéfice au régime réel (Madelin).
Avec un bail à votre nom, la multirisque est le contrat du local : murs loués, aménagements, matériel et responsabilité d'occupant. Dans une maison de santé ou un cabinet partagé où vous sous-louez un bureau, demandez à la structure ce que couvre son propre contrat. Le matériel qui vous appartient, impédancemètre et informatique en tête, se déclare dans votre multirisque : il est remboursé même si le sinistre part du bureau voisin.
Diététicienne en téléconsultation depuis chez vous, vérifiez que votre assurance habitation accepte l'usage professionnel d'une pièce et le matériel qui s'y trouve. Sinon, une multirisque d'entrée de gamme couvre ce bureau.
La multirisque protège ce qui vous appartient et votre responsabilité d'occupant des lieux. Les dommages qu'un patient attribue à votre plan alimentaire ou à votre bilan relèvent de la RC Pro de diététicienne, obligatoire en libéral. Les deux se comparent dans le même devis.
Photographiez les dégâts avant de jeter quoi que ce soit, rassemblez les factures du matériel et déclarez le sinistre dans les délais. Pendant les travaux, la téléconsultation peut vous permettre de poursuivre les suivis ; l'option perte d'exploitation compense les honoraires perdus si vous devez fermer. Après une catastrophe naturelle, elle joue aussi si vous l'avez souscrite (article L125-1, alinéa 2).
De 260 à 440 € par an pour un cabinet de moins de 50 m², et de 430 à 550 € de 50 à 150 m², selon la valeur de votre matériel. Le devis multirisque chiffre votre cabinet en quelques questions.
La loi ne l'impose pas, mais le bail d'un local de consultation prévoit en général de l'assurer et d'en remettre l'attestation chaque année. Locataire, vous répondez aussi de l'incendie envers le bailleur : la multirisque couvre les deux.
Le local et ses aménagements, l'impédancemètre, la balance médicale, l'informatique, le mobilier et le coin cuisine contre l'incendie, le dégât des eaux, le vol et les catastrophes naturelles, ainsi que votre responsabilité d'occupant. Le bris accidentel et la perte d'exploitation s'ajoutent en option.
Oui si vous ajoutez la garantie du matériel emporté : sans elle, la multirisque couvre l'appareil seulement dans le cabinet. Indiquez au devis vos consultations à domicile et vos ateliers extérieurs.
Oui pour votre propre matériel, dès qu'il a de la valeur : le contrat de la structure assure d'abord ses locaux et ses biens. Demandez-lui ce qu'il couvre, puis assurez le reste à votre nom.
La multirisque couvre vos biens et votre responsabilité d'occupant, pas les dommages liés à vos soins. Pour vos bilans et vos plans alimentaires, la RC Pro reste obligatoire en libéral : les deux se comparent dans le même devis.