Responsabilité civile professionnelle
Elle répond du patient diabétique ou insuffisant rénal qui estime qu'un plan alimentaire lui a nui, de la famille qui conteste le suivi d'un trouble du comportement alimentaire, et prend votre défense en charge.
La mutuelle d'une diététicienne libérale rembourse vos soins au-delà de l'Assurance maladie et se déduit de votre bénéfice au régime réel. Salariée à temps partiel en clinique en plus du cabinet, vous pouvez garder un seul contrat.
Prix 2026 : à partir de 25 € par mois, de 30 à plus de 150 € selon le niveau de garanties.
La mutuelle d'une diététicienne libérale complète les remboursements de l'Assurance maladie pour vous et, si vous le souhaitez, pour votre famille. Aucun employeur ne la finance : c'est un contrat d'indépendante, que vous choisissez au niveau de garanties qui vous convient.
Vos soins courants : consultations, analyses et pharmacie au-delà du remboursement de base.
Vos gros postes : hospitalisation, optique et dentaire, selon le niveau retenu.
Votre famille : conjoint et enfants sur le même contrat.
Au régime réel, la cotisation d'un contrat responsable se déduit de votre bénéfice dans les limites de l'article 154 bis du Code général des impôts (loi Madelin).
Optique, dentaire, hospitalisation, enfants à couvrir : indiquez vos priorités, la comparaison retient les contrats qui y répondent.
Votre âge, les personnes à couvrir et le niveau souhaité : le tarif s'affiche, sans engagement.
Votre profil de diététicienne libérale est présenté aux assureurs qui proposent des contrats Madelin. Notre réseau vous obtient le meilleur prix.
Le certificat Madelin pour votre déclaration au réel, ou l'attestation à remettre à la clinique pour une dispense, dès la souscription.
L'hospitalisation et le forfait journalier
Les consultations de médecins et de spécialistes, analyses et radiologie
Les médicaments remboursables par l'Assurance maladie
Les lunettes, lentilles et soins dentaires, au niveau choisi
Votre conjoint et vos enfants, si vous les ajoutez
La chambre particulière à l'hôpital et en maternité
Les renforts optique et dentaire pour les postes coûteux
Un forfait pour les séances non remboursées par l'Assurance maladie
La surcomplémentaire pour les dépassements d'honoraires
Comptez à partir de 25 € par mois pour la mutuelle d'une diététicienne libérale. Selon l'âge, la famille couverte et le niveau de garanties, une mutuelle de profession libérale va de 30 € à plus de 150 € par mois.
| Votre profil | Mutuelle par mois |
|---|---|
| Diététicienne seule, formule d'entrée | À partir de 25 € |
| Profession libérale, entrée de gamme | À partir de 30 € |
| Profession libérale, haut de gamme | Plus de 150 € |
| Avec conjoint et enfants | Sur devis |
C'est le premier critère de tarif d'une mutuelle individuelle : à garanties égales, le prix monte avec l'âge.
Seule, en couple ou avec des enfants : chaque bénéficiaire ajouté entre dans la cotisation.
Ce sont les postes qui font l'écart entre une formule d'entrée et un contrat haut de gamme.
Au réel, la cotisation Madelin se déduit et son coût net baisse ; en micro-entreprise, elle ne se déduit pas.
Cotisations Artisan Assuré 2026 pour une diététicienne, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Au régime réel, seule une garantie santé qui respecte les conditions du contrat responsable se déduit de votre bénéfice (article 154 bis du Code général des impôts). Vérifiez la mention « contrat responsable » sur le devis avant de signer.
En 2026, vous déduisez au plus 3 364,20 € plus 3,75 % de votre bénéfice, pour la mutuelle et la prévoyance réunies, dans la limite de 11 534,40 €. Avec 30 000 € de bénéfice, le plafond atteint 4 489,20 € par an.
Un salarié déjà couvert par un contrat Madelin peut demander à être dispensé de la mutuelle de son employeur pour les frais de santé. Remettez votre attestation à la clinique dès l'embauche.
L'abattement de 34 % du micro-BNC remplace toutes vos charges réelles : la cotisation ne se déduit pas. Commencez par l'hospitalisation et les soins courants, et renforcez l'optique ou le dentaire au passage au réel.
Elle répond du patient diabétique ou insuffisant rénal qui estime qu'un plan alimentaire lui a nui, de la famille qui conteste le suivi d'un trouble du comportement alimentaire, et prend votre défense en charge.
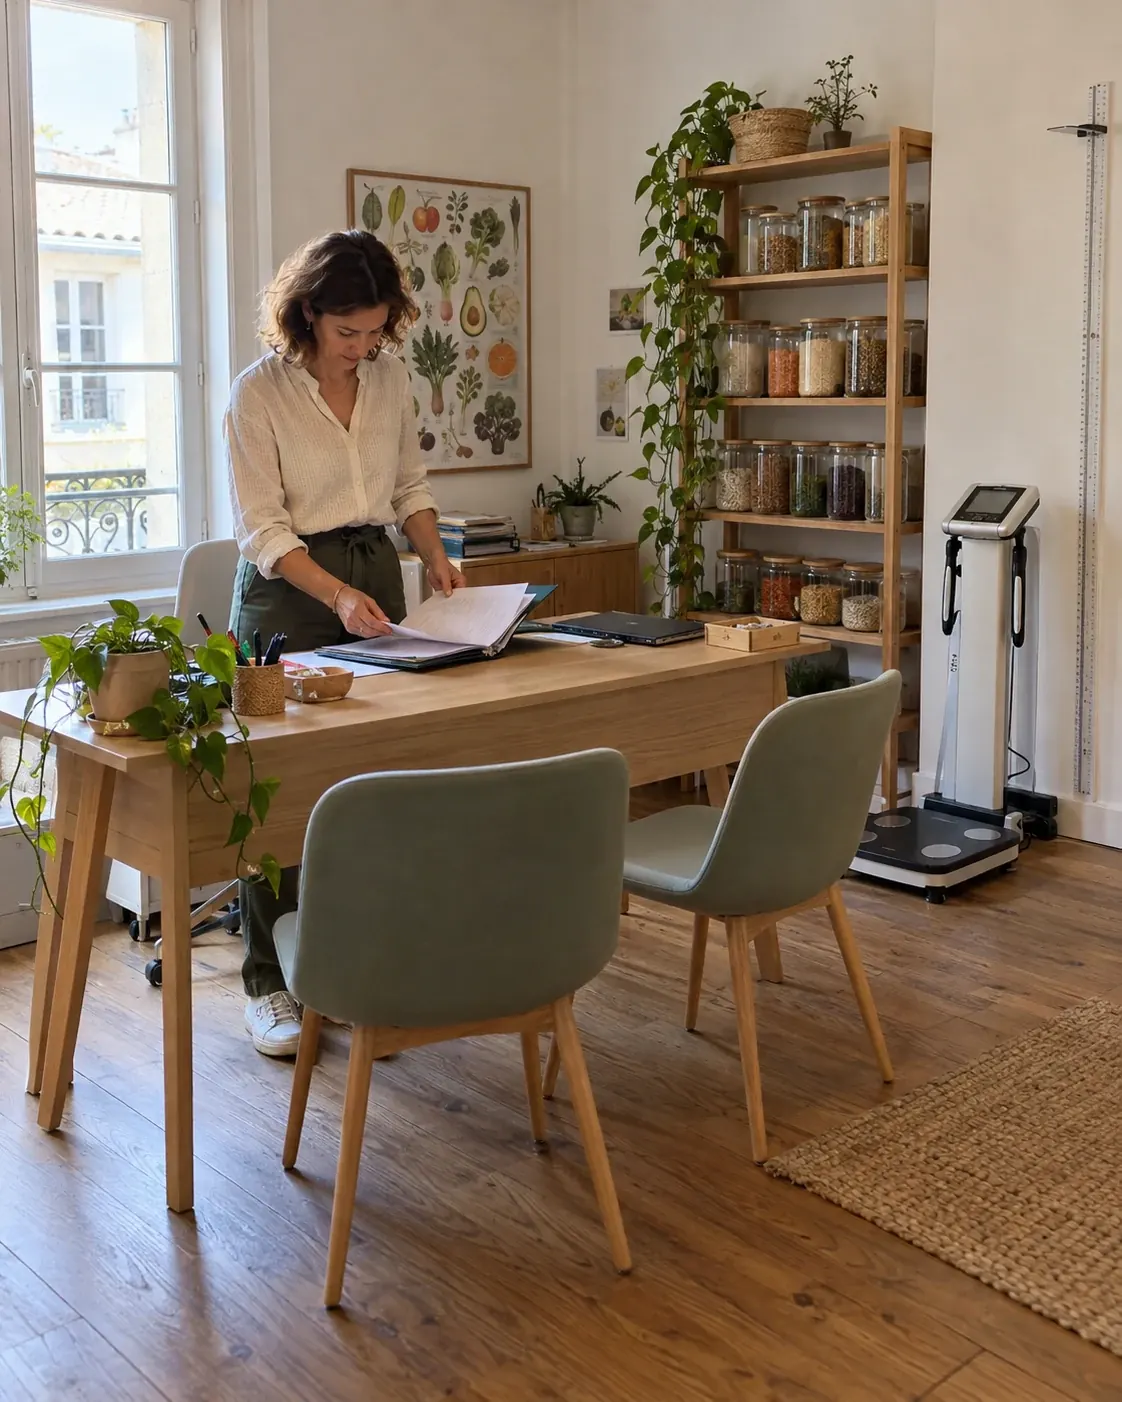
Impédancemètre, balance médicale, toise, ordinateur et logiciel de calcul nutritionnel : après un dégât des eaux ou un cambriolage, elle rembourse ce matériel et assure le local.
L'Assurance maladie indemnise vos arrêts 90 jours au plus et la Cipav n'intervient qu'en cas d'invalidité ou de décès. La prévoyance maintient vos revenus quand les consultations s'arrêtent.
Les diététiciens ne relèvent pas du régime des praticiens et auxiliaires médicaux conventionnés : la CPAM ne prend en charge aucune part de vos cotisations maladie, calculées sur votre revenu et payées par vous seule. Ce régime est réservé aux professions conventionnées, comme les infirmiers, les kinés, les orthophonistes ou les pédicures-podologues. Vos soins restent remboursés par l'Assurance maladie au taux habituel, et la mutuelle complète.
Dans une clinique ou un établissement privé, l'employeur doit proposer une complémentaire santé collective et en payer au moins la moitié (article L911-7 du Code de la sécurité sociale). Couverte par un contrat Madelin, vous pouvez en être dispensée pour les frais de santé. À l'hôpital public, ce texte, qui vise les entreprises, ne s'applique pas : votre contrat de libérale vous suit sur toutes vos activités.
Selon la DREES, les femmes représentent 92 % des diététiciens de moins de 62 ans en activité au 1er janvier 2024, et les libéraux ont 37,5 ans en moyenne. Si une naissance est en projet, comparez d'abord les postes maternité, chambre particulière et ajout d'un enfant : ce sont eux qui distinguent deux contrats au même prix.
À partir de 25 € par mois pour une diététicienne seule en formule d'entrée. Une mutuelle de profession libérale va de 30 € à plus de 150 € par mois selon l'âge, la famille couverte et le niveau de garanties. Le devis mutuelle vous donne votre prix en 2 minutes.
La loi ne l'impose pas à la diététicienne libérale pour elle-même. Elle devient obligatoire pour vos salariés : une secrétaire embauchée bénéficie d'une complémentaire santé collective dont vous payez au moins la moitié (article L911-7 du Code de la sécurité sociale).
Elle complète l'Assurance maladie sur l'hospitalisation, les consultations, la pharmacie, l'optique et le dentaire, au niveau que vous choisissez. La chambre particulière, les renforts optique et dentaire ou un forfait pour des séances non remboursées s'ajoutent en option.
Vous pouvez demander une dispense pour les frais de santé si vous êtes déjà couverte par un contrat Madelin. Remettez votre attestation à l'employeur à l'embauche : vous gardez un seul contrat pour vos deux activités.
La déduction Madelin est réservée au régime réel : en micro-BNC, l'abattement forfaitaire de 34 % remplace toutes les charges, mutuelle comprise. Au réel, la cotisation d'un contrat responsable se déduit dans les limites de l'article 154 bis du Code général des impôts.
Oui : conjoint et enfants peuvent rejoindre votre contrat, à la souscription ou plus tard, par exemple après une naissance. Chaque bénéficiaire ajouté entre dans la cotisation, que le devis calcule tout de suite.