Souvent exigée
Multirisque professionnelle
Elle assure le local réservé à l'audioprothèse, la cabine de mesure, l'audiomètre, le stock d'aides auditives et d'accessoires contre l'incendie, le dégât des eaux et le vol.
La prévoyance audioprothésiste maintient votre revenu quand un arrêt vous éloigne des empreintes et des réglages, bien au-delà des 65,84 € bruts par jour qu'un indépendant touche au mieux en 2026. Elle protège aussi votre famille et, en option, paie les charges du centre pendant votre absence.
Prix 2026 : à partir de 19 € par mois pour un audioprothésiste à son compte ; le revenu garanti et la franchise font le reste.
La prévoyance d'un audioprothésiste protège un revenu qui tient à ses mains, à son écoute et à son diplôme : sans audioprothésiste diplômé, un centre ne prend aucune empreinte, ne règle et ne délivre aucun appareil.
L'arrêt de travail : une indemnité journalière qui s'ajoute, après la franchise choisie, au minimum versé par l'Assurance maladie.
L'invalidité : une rente si une atteinte de la main, du dos ou de l'audition vous empêche d'appareiller, selon le barème du contrat.
Le décès : un capital pour vos proches et, si vous le souhaitez, une rente éducation pour vos enfants.
À votre compte, l'Assurance maladie vous indemnise comme un travailleur indépendant : 1/730e de votre revenu moyen, dans la limite de 65,84 € bruts par jour au 1er janvier 2026 (ameli.fr, indemnités des travailleurs indépendants).

Revenu à maintenir, charges du centre, cadres à couvrir : indiquez-les, seuls les contrats qui y répondent sont retenus.

Votre âge, votre bénéfice et la franchise souhaitée suffisent pour un premier prix. Gratuit et sans engagement.

Votre profil d'audioprothésiste est présenté aux assureurs de prévoyance des professions de santé et des indépendants. Notre réseau vous obtient le meilleur prix.

Votre certificat d'adhésion dès la souscription, à conserver pour la déduction de vos cotisations au réel.
Une indemnité journalière après la franchise choisie, maladie ou accident
Un complément au-dessus des 65,84 € bruts par jour versés aux indépendants
Une rente d'invalidité selon le barème du contrat
Un capital décès pour vos proches
Pour vos salariés cadres, la prévoyance d'au moins 1,50 % de la tranche A
Les frais généraux du centre pendant votre arrêt
L'invalidité appréciée sur la seule profession d'audioprothésiste
Une rente éducation pour chacun de vos enfants
Une franchise réduite après une hospitalisation
Pour un audioprothésiste à son compte, la prévoyance démarre à 19 € par mois avant 30 ans, et tourne autour de 49 € entre 30 et 45 ans. Le revenu garanti, la franchise et la définition de l'invalidité font le prix final ; la garantie des frais généraux du centre se chiffre sur devis.
| Votre situation | Coût |
|---|---|
| Audioprothésiste de moins de 30 ans, revenu de moins de 25 000 € | 19 à 25 € par mois |
| Option frais généraux du centre | Sur devis, selon vos charges fixes |
| Salariés cadres, prévoyance d'au moins 1,50 % de la tranche A | Sur devis, selon les salaires |
| Président de SAS ou de SELAS, contrat collectif | Sur devis |
L'indemnité se cale sur le bénéfice que vous tirez du centre : plus il dépasse le plafond de l'Assurance maladie, plus la garantie compte, et la cotisation suit.
Une franchise de 30 ou 90 jours coûte moins qu'une prise en charge dès le 4e jour ; elle suppose de tenir le premier mois avec votre trésorerie.
Être indemnisé dès que vous ne pouvez plus appareiller, et non seulement si tout travail vous est impossible, coûte un peu plus.
Loyer, salaires de l'assistante, crédit du matériel de mesure : leur montant mensuel fixe le prix de l'option frais généraux.
Cotisations Artisan Assuré 2026 pour un audioprothésiste, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Entrepreneur individuel ou gérant majoritaire, vous êtes indemnisé comme un travailleur indépendant, au plus 65,84 € bruts par jour : le contrat individuel fait l'essentiel. Si vous présidez une SAS ou une SELAS, vos arrêts relèvent du régime des salariés, et la prévoyance se discute avec le contrat collectif de l'entreprise.
Une main moins sûre, une épaule raide, une audition diminuée peuvent vous interdire l'empreinte et le réglage fin sans vous rendre inapte à tout travail. Seule une invalidité appréciée sur votre métier vous indemnise dans ce cas.
Seul diplômé du centre, votre arrêt suspend les appareillages et les contrôles de suivi. L'option frais généraux règle les charges fixes, et votre indemnité aide à rémunérer un confrère remplaçant.
Un audioprothésiste salarié sous statut cadre ouvre droit, de par l'accord national interprofessionnel du 17 novembre 2017, à une prévoyance financée par l'employeur à hauteur de 1,50 % de la tranche A au moins.
Elle assure le local réservé à l'audioprothèse, la cabine de mesure, l'audiomètre, le stock d'aides auditives et d'accessoires contre l'incendie, le dégât des eaux et le vol.
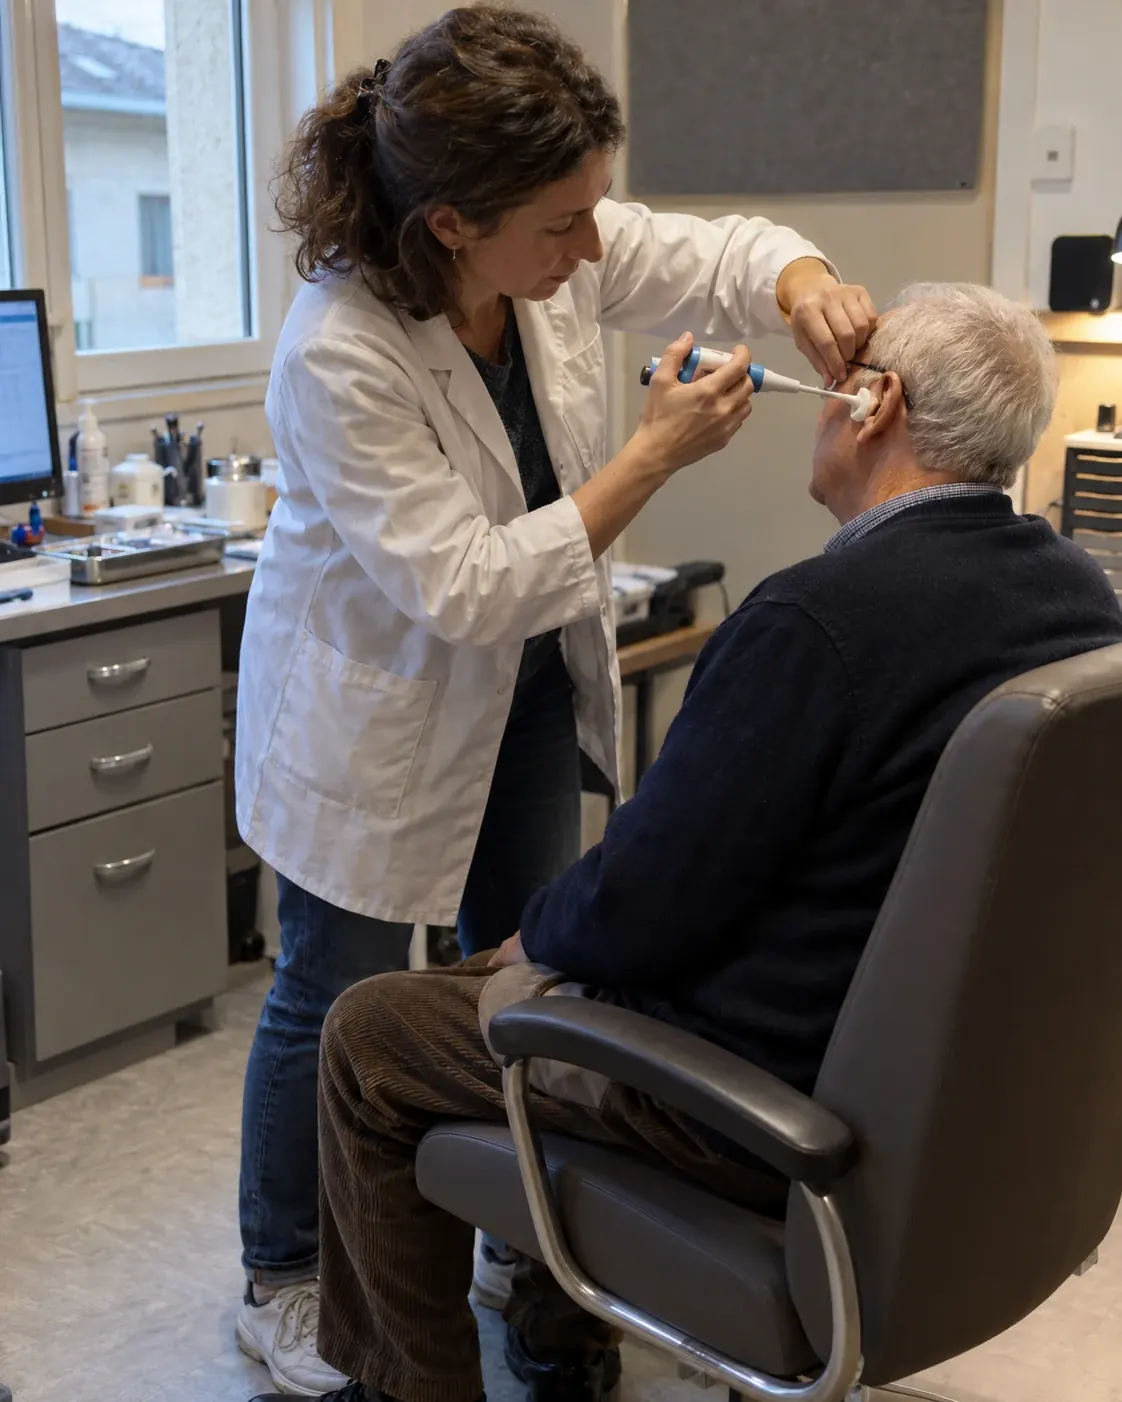
Elle répond d'une empreinte qui irrite ou blesse le conduit, d'un réglage qui gêne le patient, d'une adaptation contestée pendant l'essai, et paie votre défense face à sa réclamation.
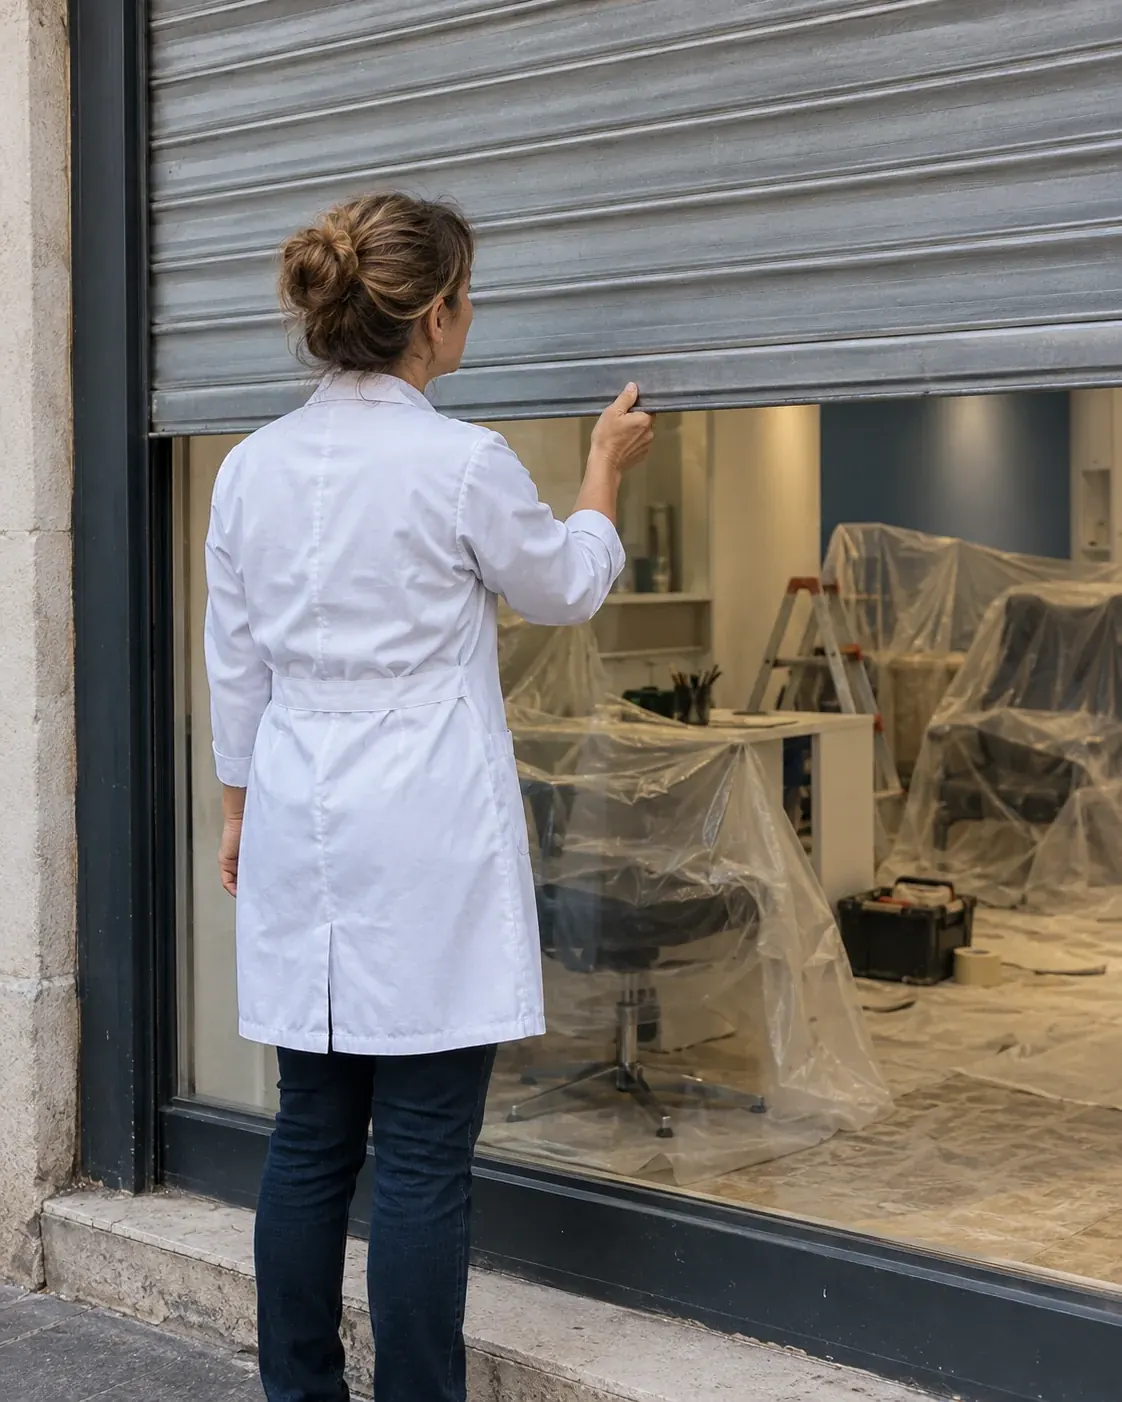
Après un dégât des eaux, les essais en cours et les contrôles de suivi s'arrêtent, mais le loyer et les salaires continuent. Elle compense la marge perdue jusqu'à la réouverture.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
L'audioprothèse ne figure pas parmi les professions affiliées à la Cipav : à votre compte, vous relevez des règles de l'Assurance maladie pour les travailleurs indépendants, publiées sur ameli.fr le 19 octobre 2026.
Exemple de calcul : avec un revenu moyen de 30 000 €, l'indemnité atteint environ 41,10 € par jour (30 000 ÷ 730). Avec 60 000 €, seuls 48 060 € sont retenus : vous touchez 65,84 € par jour, soit environ 1 975 € pour un mois de 30 jours. L'écart avec votre revenu réel est ce que la prévoyance comble.
L'appareillage est réservé aux titulaires du diplôme d'État d'audioprothésiste ou d'un titre reconnu, et il s'exerce dans un local réservé à cet effet. Si vous êtes seul diplômé, vos patients en période d'essai, d'au moins 30 jours avant l'achat, et ceux qui attendent leurs contrôles des 3e, 6e et 12e mois patientent jusqu'à votre retour. Les charges, elles, continuent : c'est le rôle de l'option frais généraux.
Pour vos cadres, l'accord national interprofessionnel du 17 novembre 2017 impose une prévoyance d'au moins 1,50 % de la tranche A, à la charge de l'employeur. Pour le reste de l'équipe, les garanties dépendent de la convention de votre activité principale, l'audioprothèse étant exclue de celle du négoce médico-technique. Vos propres cotisations se déduisent au réel dans le cadre de la loi Madelin (article 154 bis du Code général des impôts).
La prévoyance démarre à 19 € par mois pour un audioprothésiste à son compte, et tourne autour de 49 € entre 30 et 45 ans. Le revenu garanti, la franchise et l'option frais généraux font le prix final. Votre devis prévoyance audioprothésiste s'affiche en 2 minutes.
La loi ne l'impose pas au dirigeant, qui choisit de compléter ou non l'Assurance maladie. Employeur d'un audioprothésiste cadre, vous lui devez en revanche une prévoyance d'au moins 1,50 % de la tranche A.
Votre revenu pendant un arrêt, après la franchise, au-delà du plafond de 65,84 € par jour de l'Assurance maladie, une rente si une invalidité vous empêche d'appareiller, et un capital décès pour vos proches. En option, elle paie le loyer et les salaires du centre pendant votre absence.
Environ 41,10 € bruts par jour à partir du 4e jour d'arrêt, soit 30 000 € divisés par 730, si vous êtes à votre compte et affilié depuis 12 mois. Au-delà de 48 060 € de revenu moyen, l'indemnité plafonne à 65,84 € par jour.
Seul un audioprothésiste diplômé peut appareiller : votre assistante ne peut pas vous remplacer pour les empreintes, les réglages et la délivrance. L'option frais généraux paie les charges fixes, et votre indemnité aide à rémunérer un confrère remplaçant.
Vos arrêts relèvent du régime des salariés, dont les indemnités ne remplacent qu'une partie de votre rémunération. Un contrat collectif qui inclut votre catégorie, ou un contrat individuel, complète vos indemnités et votre capital décès.
Oui pour un dirigeant non salarié imposé au réel : elles entrent dans l'enveloppe Madelin, partagée avec la mutuelle, de 7 % du plafond annuel de la Sécurité sociale augmentés de 3,75 % du bénéfice, sans dépasser 11 534,40 € en 2026.