Responsabilité civile professionnelle
Elle rembourse le client dont vous avez formaté le mauvais disque ou dont la carte mère grille pendant votre intervention, reconstitution des données comprise quand cette garantie figure au contrat.
Disque formaté par erreur avec dix ans de photos, ordinateur d'un client volé dans votre voiture, clé USB qui contamine le réseau d'un cabinet : votre assurance de dépanneur informatique paie les dégâts, et vos clients vous gardent leur confiance.
Prix 2026 : RC Pro dès 180 €, cyber dès 420 € par an.
En 2026, la RC Pro d'un dépanneur informatique coûte de 180 à 770 € par an, une assurance cyber de 420 à 1 500 €. Aucune assurance n'est imposée par la loi, mais c'est la RC Pro qui rembourse le client quand ses données disparaissent pendant votre intervention. Nous comparons plus de 20 assureurs pour vous obtenir le meilleur prix.
Obligation : Aucune assurance imposée par la loi au dépanneur informatique. Vos clients professionnels peuvent exiger l'attestation, et le RGPD vous fixe des devoirs quand vous touchez à leurs données.
Prix : De 180 à 770 € par an pour la RC Pro, de 420 à 1 500 € par an pour l'assurance cyber selon le plafond choisi.
Garanties clés : La RC Pro pour les données et le matériel de vos clients, la cyber pour vos propres outils, la prévoyance pour vos revenus pendant un arrêt.
Crédit d'impôt : Déclaré en services à la personne, vous permettez à vos clients particuliers de récupérer 50 % de vos interventions à domicile, sur 3 000 € de dépenses par an au plus.
Vous décrivez votre activité de dépanneur informatique : nous ne retenons que les contrats qui couvrent vos vrais risques.
Quelques questions sur votre activité, et votre prix s’affiche. Gratuit et sans engagement.
Votre demande est comparée chez les assureurs qui couvrent votre métier. Notre réseau vous obtient le meilleur prix.
Le document que votre bailleur, vos clients ou vos partenaires demandent, dès la souscription.
Comptez de 180 à 770 € par an pour la RC Pro d'un dépanneur informatique, de 420 à 1 500 € par an pour une assurance cyber selon le plafond, et à partir de 25 € par mois pour une mutuelle d'indépendant.
| Votre profil | RC Pro par an | Cyber par an |
|---|---|---|
| Dépanneur seul à domicile, 20 000 € de CA | 180 à 240 € | 420 à 540 € |
| Indépendant seul, 60 000 € de CA | 290 à 370 € | 420 à 540 € |
| Petite entreprise de 2 à 5 personnes, 150 000 € de CA | 610 à 770 € | 740 à 940 €Jusqu'à 1 500 € pour 250 000 € garantis |
Des particuliers à domicile ou des entreprises dont vous gérez le réseau : les secondes exposent à des pertes d'exploitation bien plus lourdes.
Un outil de prise en main à distance installé chez des dizaines de clients élargit le risque cyber, et l'assureur pose la question.
Emporter des ordinateurs à l'atelier ou les garder dans votre voiture ajoute une extension, tarifée selon leur valeur.
Le volume d'interventions et votre chiffre d'affaires fixent le niveau de garantie, et donc la cotisation.
Tarifs Artisan Assuré 2026 pour un dépanneur informatique sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le dépannage informatique n'impose aucune assurance par la loi. Les exigences viennent d'ailleurs : vos clients professionnels réclament l'attestation de RC Pro, le RGPD vous oblige à protéger les données que vous traitez pour eux et à les prévenir d'une fuite, et la déclaration en services à la personne ouvre le crédit d'impôt aux particuliers.
Un cabinet, une agence ou une petite entreprise qui vous confie son parc informatique peut demander votre attestation de RC Pro avant la première intervention, en particulier quand vous accédez à ses serveurs ou à sa messagerie.
Aucun texte ne l'impose. Le RGPD vous oblige pourtant, quand vous traitez les données d'un client professionnel, à les sécuriser et à le prévenir dans les meilleurs délais d'une violation : la cyber finance l'enquête, la remise en route et l'information des personnes.
Vous allez chez vos clients avec votre sacoche d'outils et parfois leur ordinateur sur la banquette : votre assureur auto doit connaître cet usage pour couvrir vos trajets professionnels.
Dès que vous embauchez un technicien, vous lui devez une complémentaire santé collective financée au moins pour moitié.
Elle rembourse le client dont vous avez formaté le mauvais disque ou dont la carte mère grille pendant votre intervention, reconstitution des données comprise quand cette garantie figure au contrat.
Votre logiciel de prise en main à distance et votre fichier de clients ouvrent les ordinateurs de tout votre carnet. Après une intrusion, la cyber paie les experts, la remise en état et l'information des clients.
En micro-entreprise, vos indemnités journalières se calculent sur la moitié de votre chiffre d'affaires de prestations : un poignet cassé, et toutes vos interventions s'arrêtent. La prévoyance complète.
À votre compte, aucun employeur ne la finance : la mutuelle couvre vos lunettes pour le travail sur écran, vos consultations et le kiné quand le dos lâche après une journée penché sur des unités centrales.
Les données d'un client perdues pendant votre intervention
Le matériel d'un client abîmé à son domicile ou dans ses bureaux
Le rançongiciel introduit chez un client par vos outils
Les dégâts causés par une pièce installée, après votre départ
Votre défense face à la réclamation d'un client
Les ordinateurs confiés, à l'atelier ou dans votre voiture
La cyber pour vos outils de prise en main à distance
La protection juridique pour une facture contestée
La multirisque de votre atelier ou de votre boutique
Deux questions pour démarrer : nous comparons plus de 20 assureurs pour votre métier.
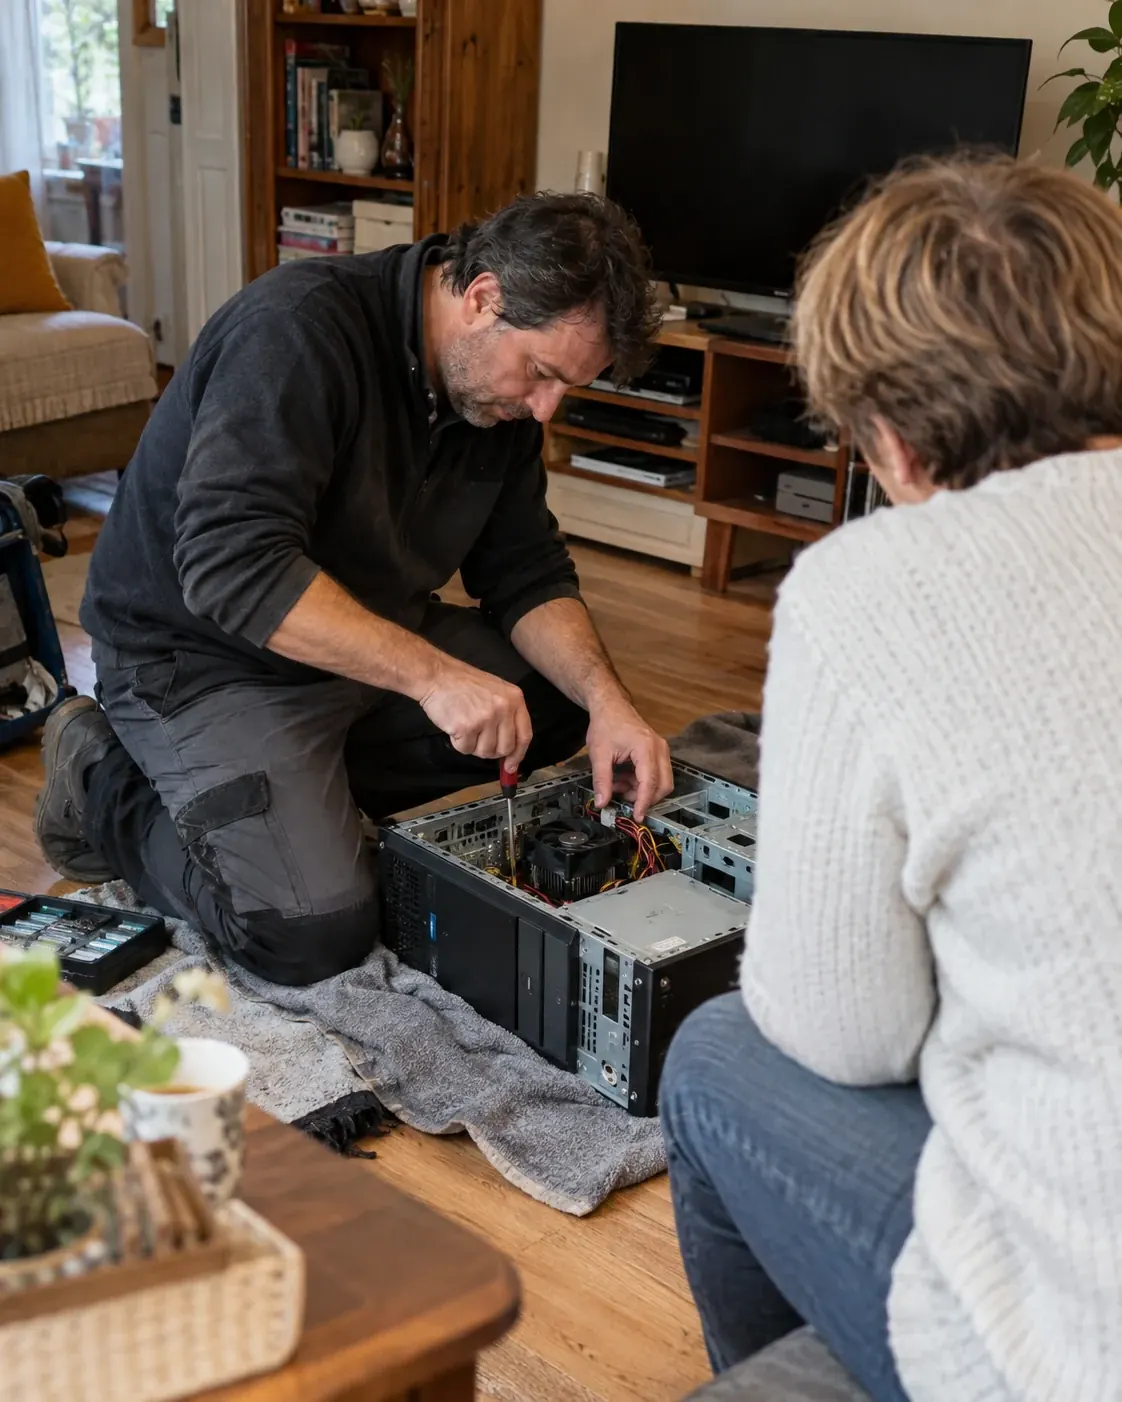
Un dépanneur informatique engage sa responsabilité sur trois choses qui ne lui appartiennent pas : les données de ses clients, leur matériel et leurs accès. Une réinstallation qui efface le mauvais disque, une carte mère qui grille sous votre tournevis, un mot de passe d'administrateur noté dans votre fichier : chacun de ces gestes peut coûter bien plus que le prix de l'intervention.
Votre RC Pro rembourse ces dommages, à condition de nommer au contrat ce que vous faites vraiment : dépannage à domicile, maintenance en entreprise, réparation à l'atelier, intervention à distance. Deux extensions comptent particulièrement dans ce métier. Les biens confiés couvrent l'ordinateur que vous emportez ou qui attend dans votre voiture. La reconstitution des données paie le laboratoire de récupération quand une sauvegarde n'existait pas.
Reste un risque que l'on oublie : les batteries. L'INRS décrit l'emballement thermique d'une batterie lithium-ion comme un feu rapide et violent, et demande de stocker à part, de préférence à l'extérieur, les batteries endommagées ou usagées. Dans votre atelier comme dans votre coffre, cette règle protège vos clients et votre local.
L'assistance informatique à domicile figure parmi les services à la personne que l'on peut déclarer (Code du travail, article D7231-1). Déclaré, vous permettez à vos clients particuliers de récupérer 50 % de ce qu'ils vous paient, dans la limite d'un plafond propre à cette activité : 3 000 € de dépenses par an et par foyer. Une intervention facturée 80 € ne leur coûte alors que 40 €.
Cet avantage a été discuté au Parlement : en octobre 2024, un amendement au projet de loi de finances proposait de sortir l'assistance informatique du crédit d'impôt, dont le coût budgétaire était estimé à 12 millions d'euros. Il a été retiré, et le plafond de 3 000 € s'applique toujours en 2026. En principe, une entreprise déclarée ne fait que des services à la personne : si vous faites aussi de la maintenance pour des entreprises ou de la vente en boutique, vérifiez les dispenses ouvertes depuis le 1er janvier 2025 par l'article L7232-1-2.
Quand vous intervenez sur le serveur d'un cabinet ou la messagerie d'une agence, vous traitez des données personnelles pour le compte de votre client : le RGPD fait de lui le responsable du traitement, et de vous un sous-traitant. Si une violation de données survient, vous devez le prévenir dans les meilleurs délais, et c'est à lui de notifier la CNIL, si possible dans les 72 heures, quand la violation présente un risque pour les personnes (article 33).
Côté assurance, deux contrats se répondent. Votre RC Pro indemnise le client quand l'incident vient de votre faute. Votre cyber paie votre propre remise en état si vos outils sont touchés ; pour être indemnisé, une plainte doit être déposée au plus tard 72 heures après la découverte de l'attaque (Code des assurances, article L12-10-1). Vous intervenez surtout en conseil et en gestion de projets informatiques ? Comparez avec la page assurance consultant informatique.
Pour vous, dépanneur à votre compte : en arrêt maladie, vous touchez 1/730e de votre revenu moyen des trois dernières années, à partir du 4e jour, au plus 65,84 € bruts par jour en 2026, et rien avant 12 mois d'affiliation ni sous 4 582 € de revenu moyen. En micro-entreprise de prestations, ce revenu est la moitié de votre chiffre d'affaires. Une prévoyance et une mutuelle individuelles comblent l'écart.
Pour vos techniciens : la convention collective dépend de votre activité principale. Une entreprise de services à la personne qui intervient chez les particuliers relève en principe de la convention des entreprises de services à la personne (IDCC 3127) ; une activité tournée vers la maintenance des entreprises ou la vente et la réparation en boutique relève d'une autre convention, à vérifier sur le Code du travail numérique. Quelle que soit la convention, vous devez une complémentaire santé collective à votre premier technicien embauché.
La mutuelle santé de dépanneur informatique et la prévoyance de dépanneur informatique : le détail des garanties et des prix.
De 180 à 770 € par an pour la RC Pro, du dépanneur seul à la petite entreprise de 2 à 5 personnes. Une assurance cyber coûte de 420 à 1 500 € par an selon le plafond. Le devis en ligne vous donne votre prix en 2 minutes.
La loi n'impose aucune assurance au dépannage informatique. Vos clients professionnels peuvent pourtant exiger l'attestation de RC Pro, et c'est elle qui rembourse un client quand ses données ou son matériel sont abîmés pendant votre intervention.
Oui par votre RC Pro, qui indemnise le préjudice du client, et par la garantie de reconstitution des données si elle figure au contrat : elle paie la récupération en laboratoire. Déclarez le sinistre dès que vous constatez la perte.
Oui avec l'extension aux biens confiés, qui couvre le matériel sous votre garde, à l'atelier comme pendant vos trajets. Vérifiez au devis les conditions du vol dans un véhicule, comme le verrouillage.
Oui si vous êtes déclaré en services à la personne et que vous intervenez à leur domicile : ils récupèrent 50 % de la dépense, dans la limite de 3 000 € par an et par foyer pour l'assistance informatique.
La loi ne l'impose pas, mais vos outils de prise en main à distance et votre fichier de clients en font une cible. La cyber paie votre remise en route et l'information des clients, à partir de 420 € par an pour un dépanneur seul.
Prévenez-le par écrit sans attendre : comme sous-traitant, vous lui devez cette information dans les meilleurs délais, et c'est lui qui notifie la CNIL. Déclarez ensuite le sinistre à votre assureur et, si vos outils ont été attaqués, déposez plainte dans les 72 heures.
Votre attestation est disponible dès la souscription. Vous comparez en ligne, vous choisissez votre contrat et vous la transmettez à votre client avant la première intervention.