Obligatoire
Responsabilité civile professionnelle
Un client glisse dans une pente de neige dure et entraîne la cordée : elle indemnise ses blessures et organise votre défense si l'on discute votre assurage ou le choix de l'itinéraire.
La mutuelle d'un guide de montagne rembourse vos soins en France et, avec son assistance, ceux d'une course lointaine que l'Assurance maladie ne prend qu'en partie. Elle complète aussi la chirurgie, la rééducation et les consultations que l'altitude rend nécessaires.
Prix 2026 : à partir de 25 € par mois, de 35 à 85 € pour un guide seul de 30 à 45 ans selon la formule.
Une complémentaire santé paie ce que l'Assurance maladie laisse à votre charge. Le métier de guide lui ajoute deux exigences : des soins qui peuvent tomber loin de chez vous, et une exposition au soleil d'altitude saison après saison.
En France : la chirurgie d'un ménisque ou d'une épaule, ses dépassements d'honoraires, la rééducation qui suit.
En Europe et en Suisse : la part restante des soins pris en charge sur place avec la carte européenne d'assurance maladie.
Plus loin : avec une garantie d'assistance, les frais médicaux sur place et le rapatriement.
Guide indépendant affilié à la Cipav, vous choisissez librement votre contrat : aucun texte ne vous impose de mutuelle. Un bureau des guides qui embauche doit en revanche une complémentaire santé collective à ses salariés, financée au moins pour moitié (article L911-7 du Code de la sécurité sociale).

Hospitalisation, optique, soins à l'étranger, assistance : vous réglez chaque niveau, seuls les contrats qui les offrent restent dans la comparaison.

Votre âge, votre statut de libéral et vos ayants droit suffisent pour afficher votre tarif. Gratuit et sans engagement.

Les complémentaires des indépendants sont comparées sur vos besoins de guide, en France comme en expédition. Notre réseau vous obtient le meilleur prix.

Carte de tiers payant et attestation disponibles dès la souscription, avant votre prochaine course.
L'hospitalisation, la chirurgie et le forfait hospitalier
La kinésithérapie prescrite après une blessure de course
Les consultations d'ophtalmologie et de dermatologie
Le complément des soins pris en charge en Europe avec la carte européenne
Les lunettes et les soins dentaires du panier 100 % Santé
Les médicaments et les examens prescrits
L'assistance et le rapatriement depuis une expédition lointaine
Les frais médicaux engagés hors d'Europe au-delà de la base française
Des dépassements d'honoraires remboursés à un niveau élevé
La couverture de votre conjoint et de vos enfants
La complémentaire santé d'un guide de haute montagne démarre à 25 € par mois en contrat individuel, et à 20 € par mois et par salarié en contrat collectif. Entre 30 et 45 ans, un libéral seul paie de 35 à 55 € par mois en garanties essentielles et de 55 à 85 € en garanties équilibrées ; l'assistance à l'étranger renforcée se chiffre sur devis.
| Votre profil | Mutuelle par mois |
|---|---|
| Salarié d'un bureau des guides, contrat collectif | Dès 20 € |
| Guide libéral seul de 30 à 45 ans, garanties essentielles | 35 à 55 € |
| Guide libéral seul de 30 à 45 ans, garanties équilibrées | 55 à 85 € |
| Assistance et frais médicaux à l'étranger renforcés | Sur devis |
Des garanties essentielles aux garanties équilibrées, un libéral seul de 30 à 45 ans passe de 35 à 55 € à 55 à 85 € par mois.
Une assistance qui couvre les frais médicaux et le rapatriement depuis l'Himalaya ou les Andes relève le tarif, mais c'est elle qui sert en expédition.
Le tarif suit l'âge : un guide de 30 ans et un guide de 55 ans ne paient pas la même cotisation à garanties égales.
Un conjoint, des enfants, et le lieu où vous vivez font varier le prix d'un même contrat.
Cotisations Artisan Assuré 2026 pour un guide de haute montagne, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Hors d'Europe, l'Assurance maladie ne rembourse que les soins urgents et imprévus, sur la base des tarifs français. Regardez ce que votre contrat ajoute à cette base, et jusqu'à quel montant.
Une complémentaire rembourse des soins ; une assistance organise et paie le retour. Pour un trek au Népal ou une ascension dans les Andes, les deux se complètent.
Une chirurgie du genou ou de l'épaule se prépare : choisissez un niveau de remboursement des dépassements, exprimé en pourcentage de la base, qui correspond aux tarifs de votre chirurgien.
Ski de randonnée l'hiver, alpinisme l'été, expéditions entre les deux : un contrat individuel vous suit douze mois sur douze, quel que soit le massif.
Un client glisse dans une pente de neige dure et entraîne la cordée : elle indemnise ses blessures et organise votre défense si l'on discute votre assurage ou le choix de l'itinéraire.
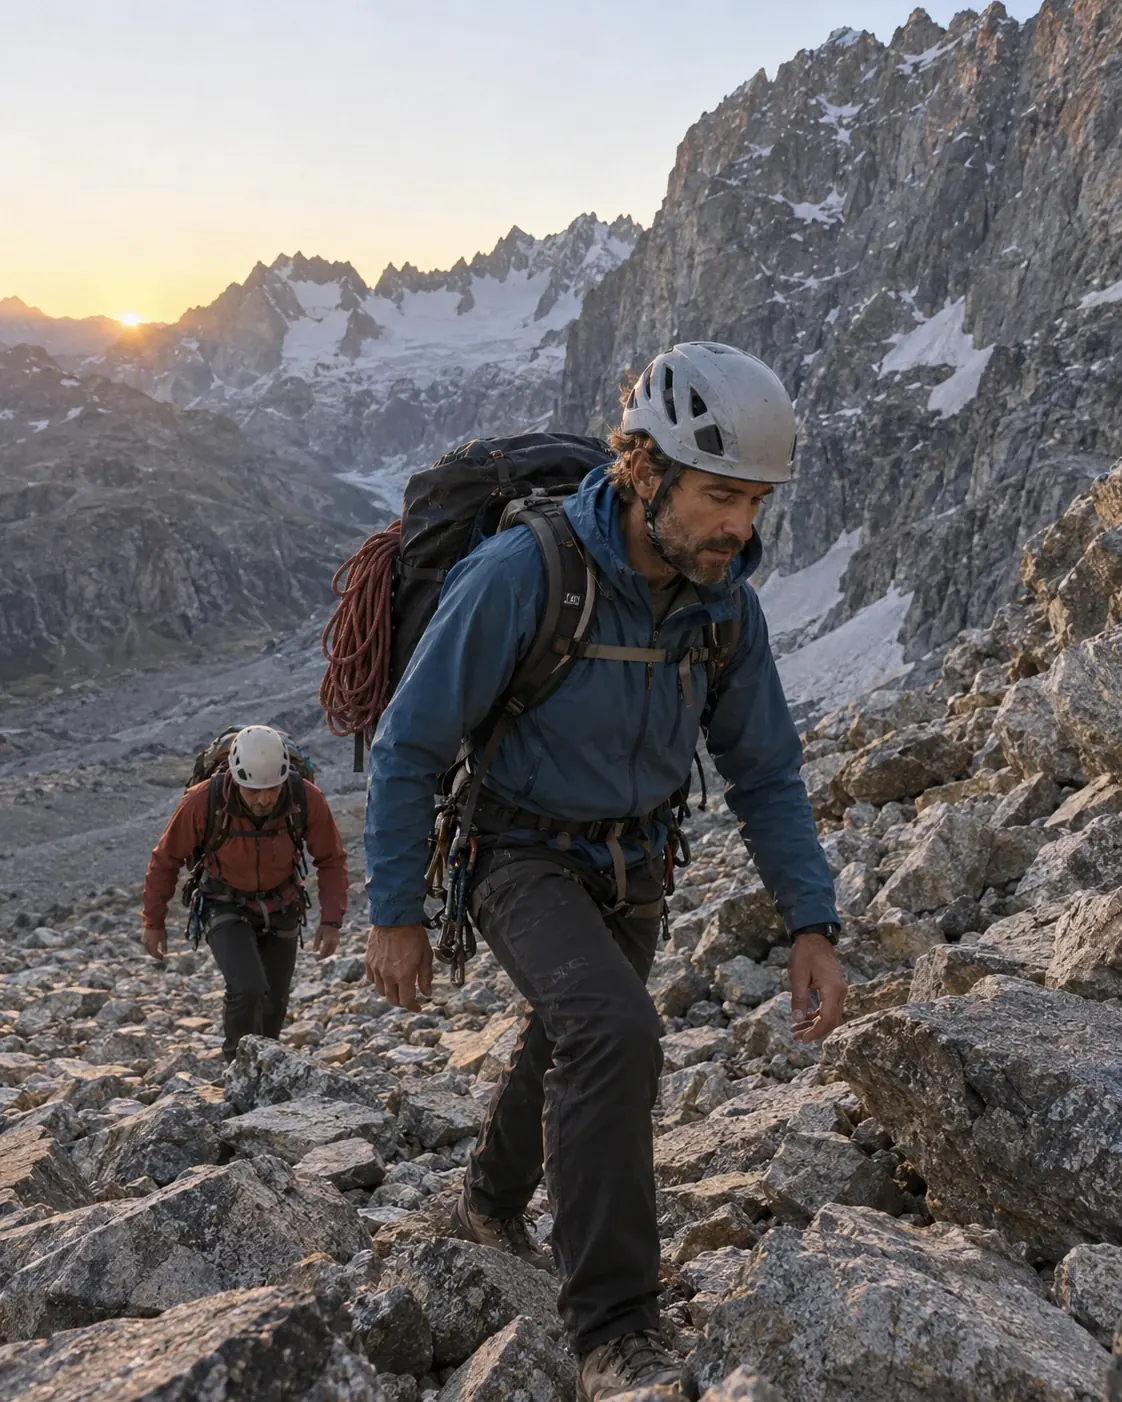
Un tendon rompu à la descente d'un sommet vous prive de tout l'été. Elle verse une indemnité au-delà du 90e jour et une rente si vous ne pouvez plus encadrer en montagne.
Dans l'Union européenne, l'Espace économique européen, en Suisse et au Royaume-Uni, la carte européenne d'assurance maladie atteste vos droits et permet une prise en charge sur place des soins devenus nécessaires pendant le séjour. Votre complémentaire règle ensuite la part qui reste à votre charge.
Ailleurs, seuls les soins médicaux urgents et imprévus peuvent être remboursés, à votre retour, après accord du médecin-conseil, sur la base et dans la limite des tarifs forfaitaires français, et non sur la dépense réelle. Un refus ne peut pas être contesté. L'Assurance maladie recommande donc, pour les pays où les soins coûtent cher, un contrat qui garantit le remboursement des frais médicaux et le rapatriement (ameli.fr, avril 2026).
L'intensité des UV augmente de 10 à 12 % par tranche de 1 000 mètres, et la neige renvoie jusqu'à 80 % des rayons. L'ophtalmie des neiges est la conséquence directe d'une exposition des yeux en altitude ; plus de 80 % des cancers de la peau sont photo-induits (ameli.fr). Ce sont des consultations d'ophtalmologie et de dermatologie que votre complémentaire complète d'une saison à l'autre.
Au régime réel, une complémentaire souscrite dans le cadre Madelin se déduit de votre bénéfice, dans les limites de l'article 154 bis du Code général des impôts. En micro-entreprise, l'abattement sur vos recettes couvre forfaitairement vos charges et rien ne se déduit en plus. Si votre bureau des guides emploie des salariés, il relève en principe de la convention collective nationale du sport (IDCC 2511), dont le régime de frais de santé s'impose à tous les employeurs de la branche.
Dès 25 € par mois en contrat individuel, et dès 20 € par mois et par salarié en contrat collectif. Pour un guide libéral seul de 30 à 45 ans, comptez de 35 à 55 € par mois en garanties essentielles et de 55 à 85 € en garanties équilibrées, l'assistance à l'étranger renforcée en plus. Le devis mutuelle vous donne votre prix en 2 minutes.
La loi ne l'impose pas au guide indépendant. Elle s'impose à un bureau ou une compagnie des guides qui emploie des salariés : complémentaire santé collective payée au moins pour moitié, conforme au régime de la convention du sport.
Oui pour la part qu'elle prévoit au-delà de l'Assurance maladie, qui ne rembourse hors d'Europe que les soins urgents et imprévus, sur la base des tarifs français. Pour les frais réels et le rapatriement, ajoutez une garantie d'assistance avant le départ.
Elle permet la prise en charge sur place des soins devenus nécessaires pendant votre séjour, en Suisse comme dans l'Union européenne. Votre mutuelle complète ensuite la part qui reste à votre charge.
Oui pour les courses lointaines : la mutuelle rembourse des soins, l'assistance organise et paie le rapatriement. L'Assurance maladie recommande elle-même ce type de contrat pour les pays où les soins coûtent cher.
Oui au régime réel, pour un contrat Madelin et dans les limites de l'article 154 bis du Code général des impôts. En micro-entreprise, l'abattement forfaitaire tient lieu de déduction.