Responsabilité civile professionnelle
Un enfant qui se pince les doigts dans une porte, avale une pièce de jeu ou casse les lunettes d'un camarade au square : elle couvre les dommages qu'il subit comme ceux qu'il cause, comme la loi l'impose.
En arrêt, vos familles employeurs ne vous doivent plus de salaire : l'Assurance maladie en verse la moitié à partir du 4e jour, la prévoyance de votre convention complète à partir du 8e. Votre prévoyance d'assistante maternelle paie les premiers jours et l'écart qui reste.
Prix 2026 : à partir de 25 € par mois pour une prévoyance individuelle, selon votre âge, le revenu garanti et le délai de franchise.
Salariée de plusieurs familles, vous n'avez pas d'employeur qui maintient votre paie quand vous êtes malade. Votre revenu pendant un arrêt repose sur trois étages, et la prévoyance individuelle vient boucher les trous des deux premiers.
L'Assurance maladie : la moitié de votre salaire journalier de base, calculé sur vos salaires bruts des trois derniers mois, à partir du 4e jour d'arrêt.
Le régime de branche : un complément qui porte votre indemnisation à 81,8 % de votre salaire de référence journalier, à partir du 8e jour pour une maladie et dès le 1er jour pour un accident du travail.
Votre contrat individuel : les jours que personne ne paie, l'écart jusqu'au revenu que vous choisissez de garantir, une rente si vous ne pouvez plus porter les enfants, un capital pour vos proches.
Les règles du complément de branche sont détaillées sur la fiche du Code du travail numérique consacrée à la convention des particuliers employeurs (IDCC 3239) : l'employeur n'est pas tenu de maintenir la rémunération, l'indemnité complémentaire prend le relais.
Franchise, revenu garanti, invalidité : vous indiquez ce qui manque au régime de votre convention, seuls les contrats qui le couvrent restent.
Votre âge, votre salaire mensuel moyen et le délai souhaité avant indemnisation suffisent. Gratuit et sans engagement.
Votre demande est comparée chez les assureurs qui proposent une prévoyance aux salariées de particuliers employeurs. Notre réseau vous obtient le meilleur prix.
Votre certificat d'adhésion, à ranger avec vos contrats d'accueil, dès la souscription.
Des indemnités journalières qui s'ajoutent à l'Assurance maladie et au complément de branche
Les arrêts pour maladie comme pour accident, y compris sur le trajet vers l'école ou le relais
Une rente si une invalidité vous empêche de reprendre l'accueil
Un capital versé à vos proches en cas de décès
Un contrat à votre nom, qui continue quand un accueil se termine
Une franchise de 0 ou 3 jours pour couvrir la carence
Un revenu garanti à 100 % de vos salaires
Les affections du dos indemnisées sans hospitalisation
Une rente d'éducation pour vos enfants
Une prévoyance individuelle démarre à 25 € par mois pour la garde d'enfants, à 29 € pour les services à la personne. L'âge, la franchise et le revenu garanti font l'essentiel de l'écart.
| Votre formule | Prévoyance par mois |
|---|---|
| Assistante maternelle, garanties de base | À partir de 25 € |
| Franchise courte, dès les premiers jours d'arrêt | Sur devis |
| Revenu garanti à 100 % et rente d'invalidité renforcée | Sur devis |
Une franchise de 7 jours s'arrête là où commence le complément de branche. Une franchise de 0 ou 3 jours couvre aussi la carence, pour une cotisation plus élevée.
Additionnez les salaires de tous vos contrats d'accueil : c'est sur ce total que se calcule l'écart à combler, et le prix suit.
La cotisation d'un contrat individuel monte par tranche d'âge : comparez dès l'obtention de votre agrément.
Un contrat qui indemnise l'impossibilité d'exercer votre métier coûte un peu plus qu'un contrat qui ne retient que l'incapacité à toute activité.
Cotisations Artisan Assuré 2026 pour une assistante maternelle, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le complément de votre convention commence au 8e jour d'un arrêt maladie. Un contrat individuel avec une franchise de 0, 3 ou 7 jours couvre précisément la première semaine, celle où vous perdez le plus.
Avec plusieurs employeurs, chacun remplit une attestation de salaire pour l'Assurance maladie. Votre prévoyance doit suivre la même logique : déclarez le total de vos salaires, pas celui d'un seul contrat d'accueil.
Porter, se pencher, s'asseoir au sol : l'Assurance maladie cite le port répété d'enfants et les postures accroupies ou à genoux parmi les risques des métiers de la petite enfance. Préférez un contrat qui indemnise l'impossibilité de reprendre l'accueil des enfants.
Pour toucher le complément de branche, prévenez vos familles sans délai et adressez-leur votre arrêt de travail dans les 48 heures. Votre contrat individuel fixe aussi son propre délai de déclaration : notez-le.
Un enfant qui se pince les doigts dans une porte, avale une pièce de jeu ou casse les lunettes d'un camarade au square : elle couvre les dommages qu'il subit comme ceux qu'il cause, comme la loi l'impose.
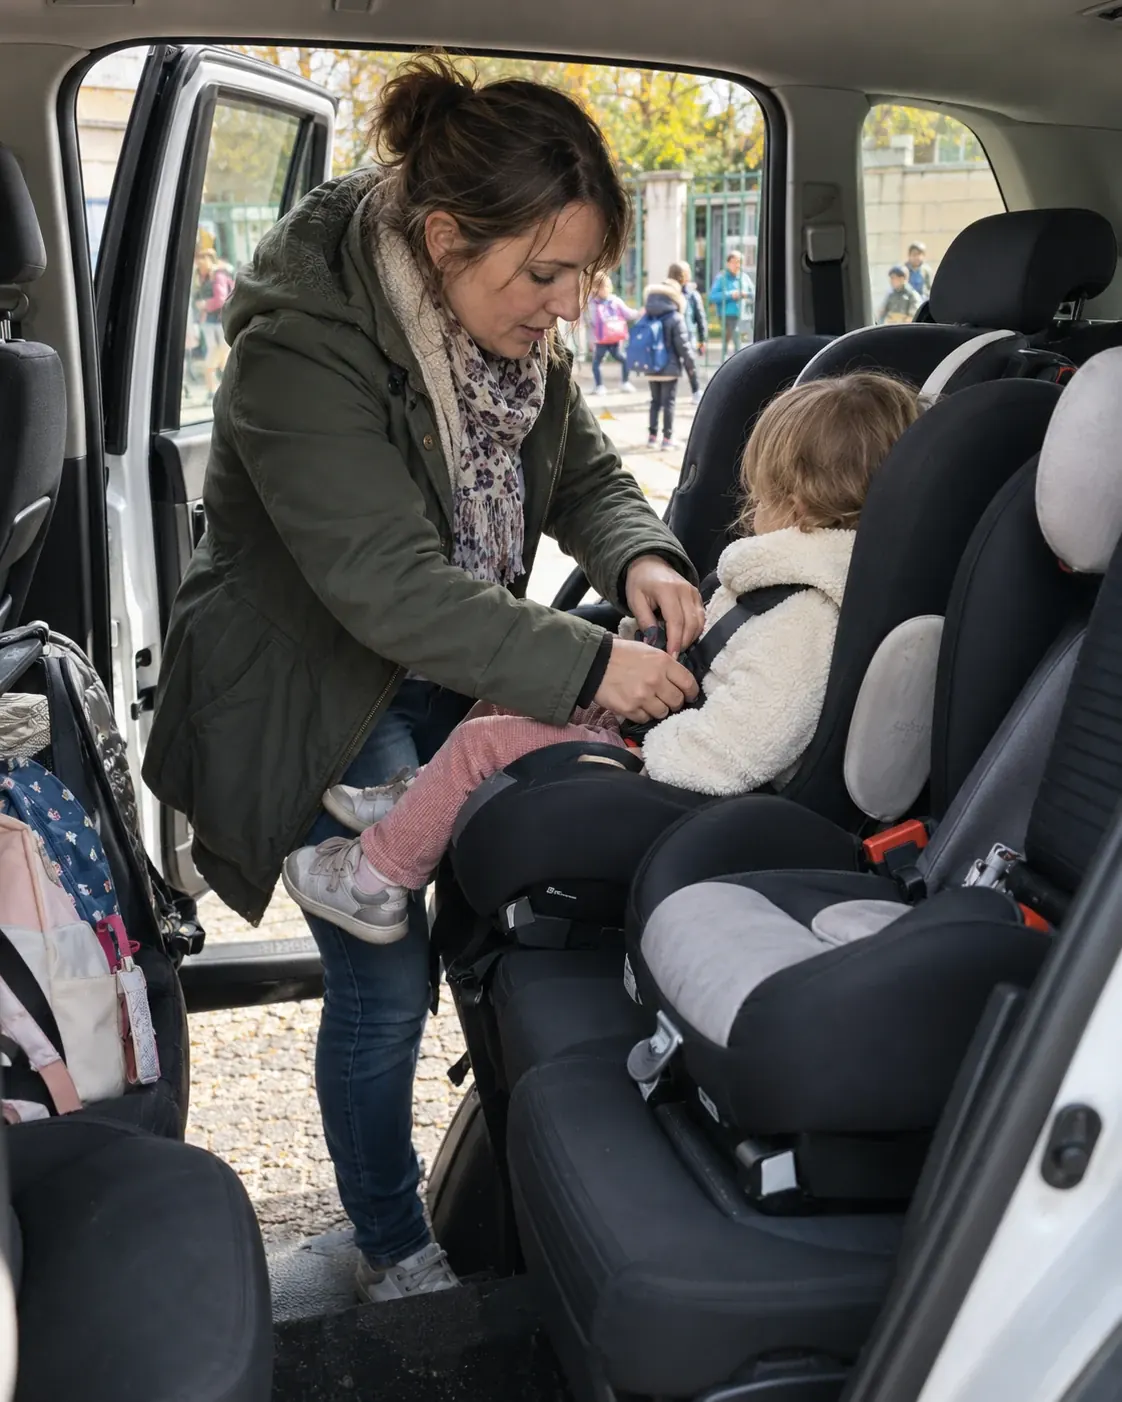
Trajets vers l'école, le relais petite enfance ou la piscine : déclarez à votre assureur que vous transportez les enfants accueillis, chacun dans un siège adapté à son âge.
Salariée de particuliers, vous n'avez pas de mutuelle d'entreprise : l'obligation de complémentaire santé collective ne vise pas le particulier employeur. Votre contrat individuel se compare comme votre assurance professionnelle.
Les trois premiers jours, l'Assurance maladie ne verse rien : c'est le délai de carence. Du 4e au 7e jour, vous touchez une indemnité égale à 50 % de votre salaire journalier de base, dans la limite de 42,97 € bruts par jour pour un arrêt commencé depuis le 1er juillet 2026. À partir du 8e jour, le régime de prévoyance de la convention des particuliers employeurs verse un complément calculé pour atteindre 81,8 % de votre salaire de référence journalier, indemnités de la Sécurité sociale déduites. Après un accident du travail ou une maladie professionnelle, ce complément démarre dès le premier jour.
Il reste donc trois trous : la carence, la semaine à mi-salaire et les 18,2 % qui manquent ensuite. Une prévoyance individuelle se règle précisément sur eux.
Le complément de la convention suppose d'être employée par la famille le premier jour de l'arrêt, de l'avoir prévenue par tout moyen et sans délai, d'envoyer le certificat médical dans les 48 heures, et de justifier d'une activité régulière dans la branche : des salaires mensuels consécutifs sur les six derniers mois, ou des cotisations sur les quatre derniers trimestres. Une assistante maternelle récemment agréée, ou qui reprend après une longue interruption, peut ne pas remplir encore cette dernière condition. C'est le moment où un contrat individuel compte le plus.
Côté Assurance maladie, chaque famille employeur établit une attestation de salaire, et l'indemnité d'un arrêt de moins de six mois suppose 150 heures de travail sur les trois mois précédents, ou un salaire cotisé suffisant sur six mois. Pour la responsabilité que la loi vous impose pendant l'accueil, la page RC Pro assistante maternelle détaille le contrat.
À partir de 25 € par mois, selon votre âge, la franchise et le revenu garanti. Le devis prévoyance affiche votre prix en deux minutes.
La convention des particuliers employeurs ne le leur demande pas. L'Assurance maladie verse ses indemnités à partir du 4e jour, puis le régime de prévoyance de la branche complète à partir du 8e jour d'un arrêt maladie.
Vous relevez déjà du régime de prévoyance prévu par votre convention collective, sans démarche de votre part. Un contrat individuel en plus reste un choix libre, très utile pour les premiers jours d'arrêt et l'écart de salaire qui demeure.
Aucune indemnité de l'Assurance maladie les trois premiers jours, puis 50 % de votre salaire journalier de base du 4e au 7e jour, puis 81,8 % de votre salaire de référence journalier grâce au complément de branche, si vous en remplissez les conditions. Votre prévoyance peut compléter jusqu'à 100 %.
L'Assurance maladie vous indemnise dès 150 heures travaillées sur trois mois. Le complément de branche demande six mois de salaires réguliers ou quatre trimestres de cotisations : en attendant, seule une prévoyance individuelle comble l'écart.
Oui : reconnu comme accident du travail, il ouvre le complément de branche dès le premier jour d'arrêt, sans attendre le 8e. Votre prévoyance individuelle s'ajoute selon les garanties choisies.