Mutuelle buraliste : prix 2026 et garanties

La mutuelle d'un buraliste tient en deux contrats : le vôtre, gérant indépendant, qui peut couvrir la famille qui tient le comptoir avec vous, et celui de vos salariés, fixé par la convention de votre activité principale. Lunettes, dentaire, kinésithérapie, séances de psychologue après une agression : la mutuelle complète la Sécurité sociale.

Prix 2026 : à partir de 25 € par mois pour le gérant, et de 20 € par mois pour chaque salarié en contrat collectif, selon les garanties choisies.

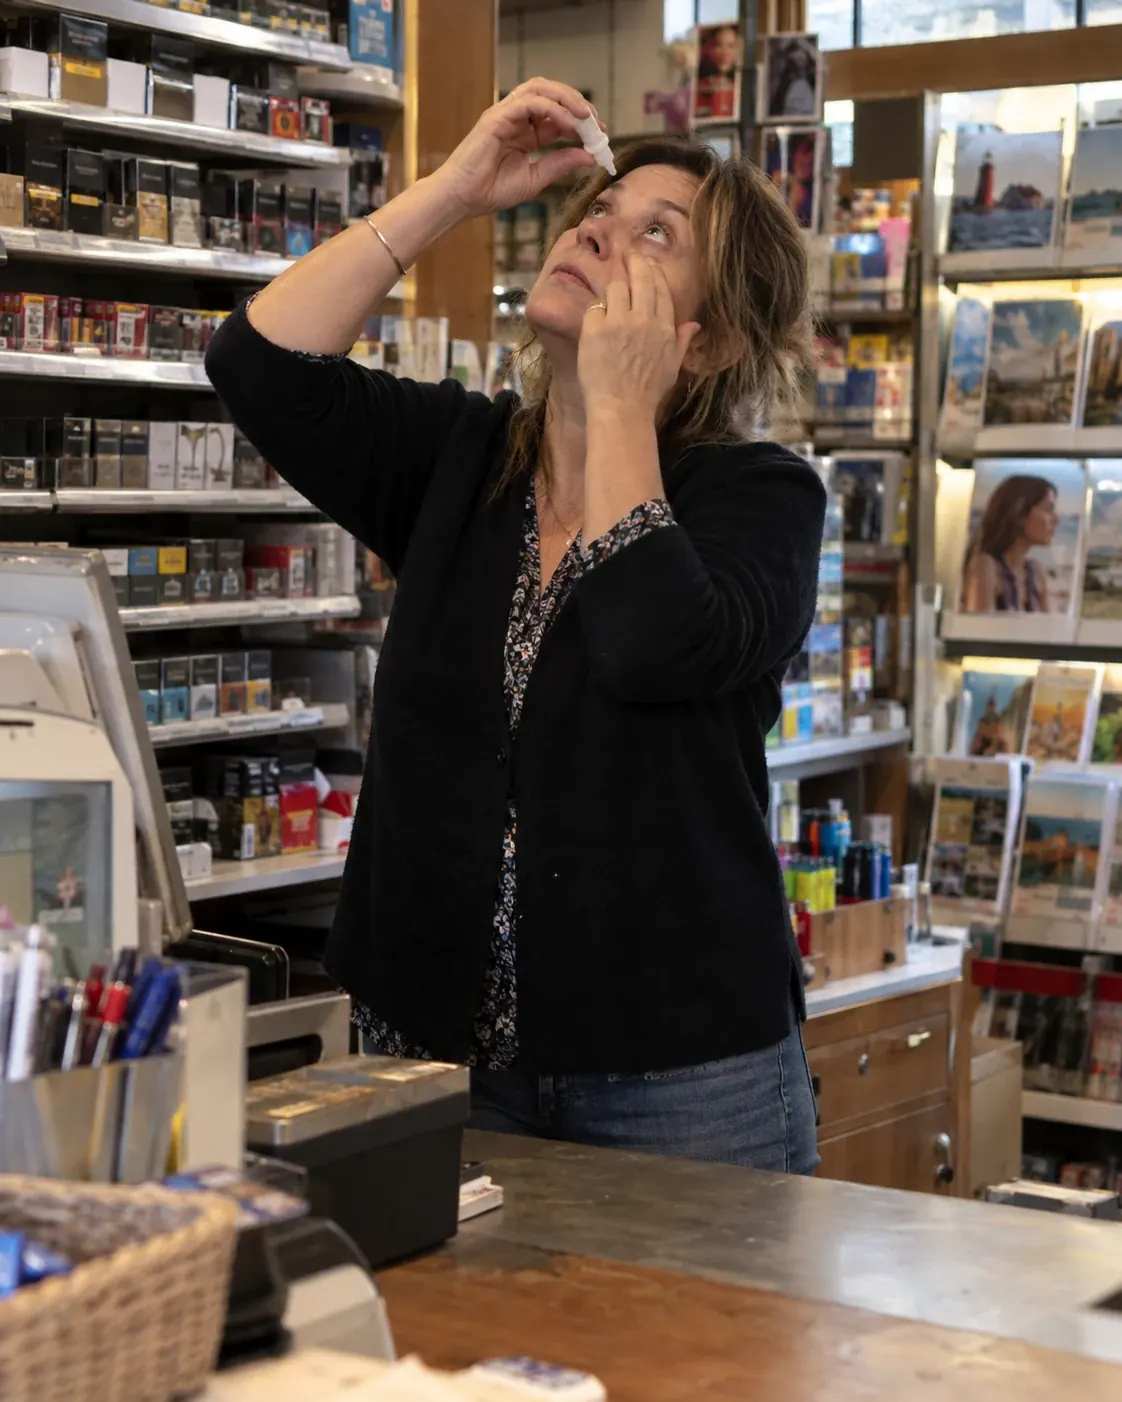
Une buraliste en gilet sombre, debout derrière le comptoir de son bureau de tabac avant l'ouverture

Combien va vous coûter votre mutuelle ?

Question 1/2
Votre âge ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la mutuelle d'un buraliste

La mutuelle d'un buraliste rembourse, après la Sécurité sociale, les soins du gérant et ceux de ses salariés, chacun par un contrat différent. Le gérant choisit librement le sien ; celui des salariés suit des règles fixées par la loi et, pour un tabac-presse, par la convention de branche.

  • Votre contrat de gérant : individuel, étendu si vous le souhaitez à votre conjoint et à vos enfants, déductible de votre bénéfice au régime réel (Code général des impôts, article 154 bis).

  • Le contrat de vos salariés : collectif et obligatoire, financé au moins pour moitié par vous (Code de la sécurité sociale, article L911-7).

  • Le régime de branche : pour un tabac-presse qui relève des commerces de détail non alimentaires, le socle de l'accord du 22 juin 2015 et ses deux niveaux optionnels.

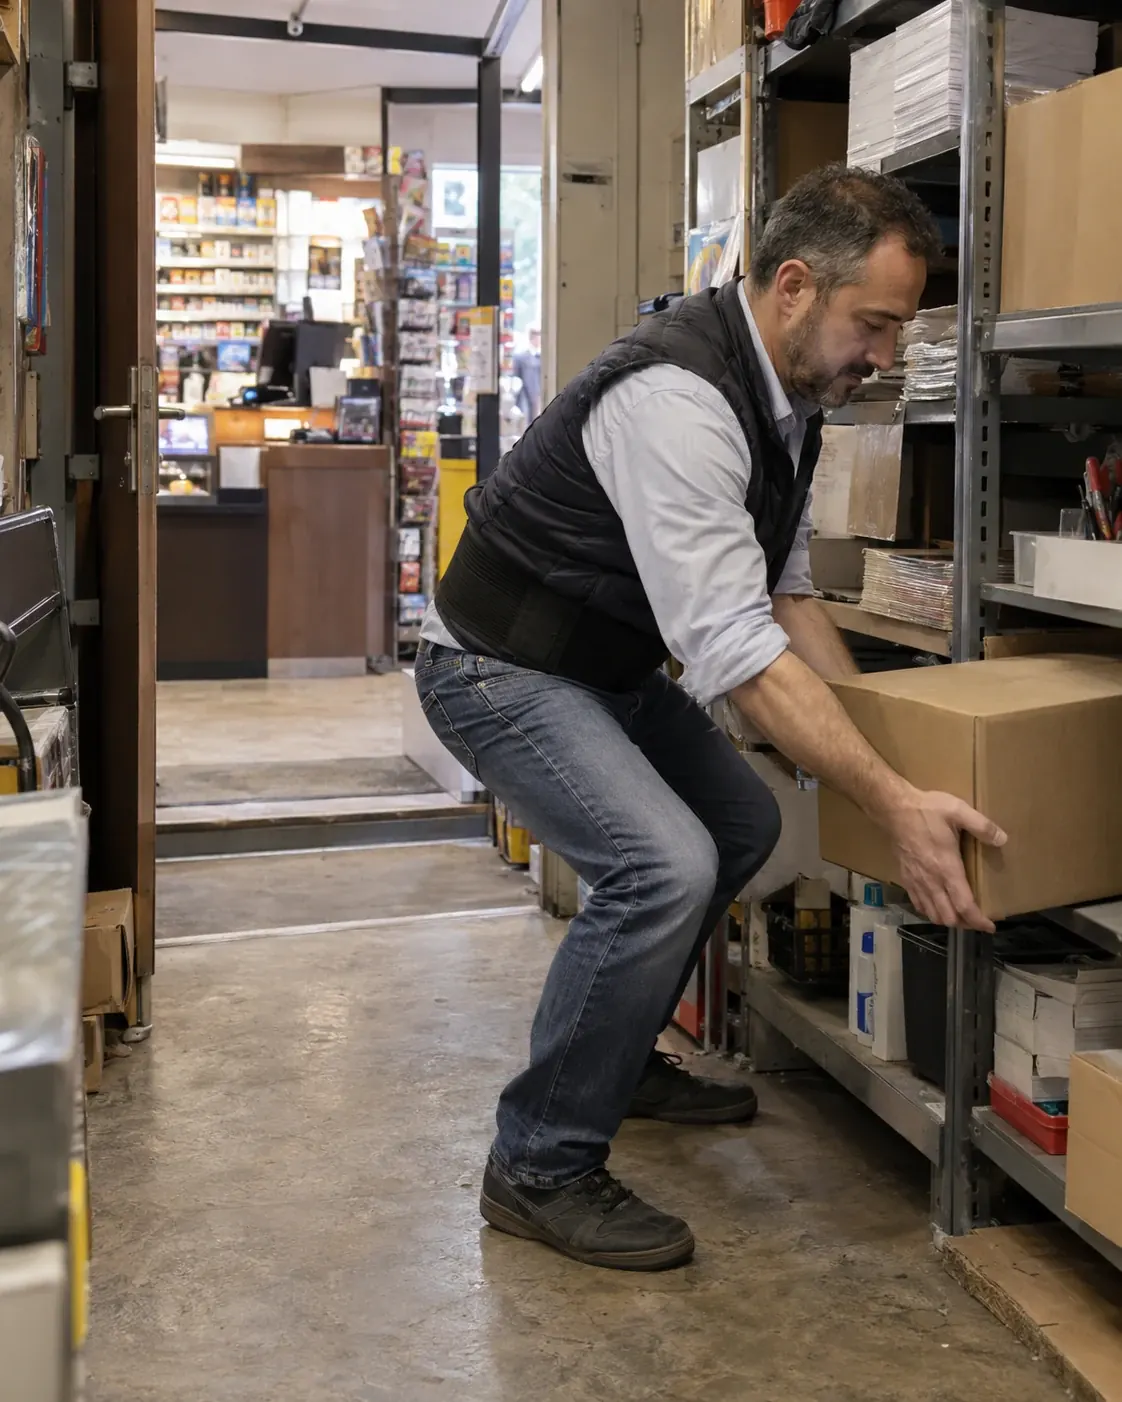
Dans la réserve de son bureau de tabac, un buraliste en gilet sombre, une ceinture lombaire serrée sur sa chemise

Comment se passe votre devis

Vos garanties sur mesure

Gérant seul, couple au comptoir, salariés : vous indiquez qui couvrir, seules les offres conformes à votre convention sont retenues.

Votre prix en 2 minutes

Votre âge, les personnes à couvrir et le niveau de remboursement suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre demande est comparée chez les assureurs santé des commerçants. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

Disponible dès la souscription, à remettre à vos salariés avec la notice du contrat collectif.

Ce que la mutuelle rembourse à un buraliste

Séances de psychologue après un braquage
Après une attaque au comptoir, votre salariée consulte un psychologue partenaire de Mon soutien psy, sans ordonnance. Chaque séance coûte 50 € : l'Assurance Maladie en rembourse 30 €, la mutuelle les 20 € restants, douze séances par an au plus.
Kinésithérapie pour un dos fatigué
Les cartons portés de la réserve au comptoir finissent par vous bloquer le dos. Les séances prescrites par votre médecin sont remboursées par la Sécurité sociale et complétées par votre mutuelle.
Verres progressifs
Votre vue de près baisse et vous passez aux verres progressifs pour lire les bulletins de jeu sans quitter la rue des yeux. Le panier sans reste à charge est couvert, et un niveau supérieur finance une monture de votre choix.
Hospitalisation de votre suppléant
Votre conjoint, suppléant du débit, est opéré et hospitalisé trois jours. Votre contrat familial prend en charge le forfait journalier et les frais de séjour restés à votre charge.

Ce que couvre la mutuelle d'un buraliste

Inclus
  • L'hospitalisation et le forfait journalier

  • Les consultations, les examens et la pharmacie remboursés par la Sécurité sociale

  • L'optique et le dentaire du panier sans reste à charge

  • Les séances de kinésithérapie prescrites

  • Les séances de psychologue du dispositif Mon soutien psy

  • Pour vos salariés, au moins le socle de la convention qui s'applique

En option
  • Les dépassements d'honoraires mieux remboursés

  • Des forfaits optique et dentaire au-delà du panier sans reste à charge

  • Un forfait d'ostéopathie

  • La couverture du conjoint et des enfants

Combien coûte la mutuelle d'un buraliste en 2026 ?

Comptez à partir de 25 € par mois pour la mutuelle du gérant d'un bureau de tabac, et à partir de 20 € par mois et par salarié pour un contrat collectif d'entrée. Le niveau des garanties, l'âge et la famille couverte font l'écart.

Combien coûte la mutuelle d'un buraliste en 2026 ?
Votre situationMutuelle par mois
Gérant seul, contrat individuel À partir de 25 €
Salarié, contrat collectif d'entrée À partir de 20 €
Gérant et famille, garanties renforcées Sur devis

Le niveau retenu pour vos salariés

Le socle de l'accord de branche ou l'un des deux niveaux optionnels : l'entreprise peut rendre obligatoire un niveau supérieur, à sa charge au moins pour moitié.

Les personnes couvertes

Gérant seul, couple qui tient le débit, enfants à charge : chaque personne ajoutée au contrat individuel entre dans le prix.

Votre âge

Le tarif d'un contrat individuel monte avec l'âge du gérant ; un contrat collectif mutualise ce coût entre les salariés.

Les postes renforcés

Verres progressifs, prothèses dentaires, ostéopathie : chaque poste renforcé au-delà du socle augmente la cotisation.

Cotisations Artisan Assuré 2026 pour un buraliste, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa mutuelle de buraliste

Partez de votre activité principale

La convention applicable est celle de l'activité principale de l'employeur (Code du travail, article L2261-2). Un tabac-presse dont la presse et les jeux dominent relève des commerces de détail non alimentaires ; un bar-tabac dont le bar domine relève des hôtels, cafés, restaurants, avec son propre régime santé.

Respectez le socle de l'accord

Dans les commerces de détail non alimentaires, l'accord du 22 juin 2015 fixe un régime de base obligatoire pour tous les salariés, cadres ou non, et deux niveaux supérieurs. Votre contrat doit offrir au moins ce socle.

Traitez les dispenses par écrit

Dans le régime du tabac-presse, un salarié en contrat court ou déjà couvert par son conjoint peut demander une dispense, par écrit, dans les quinze jours qui suivent son embauche. À défaut, il est affilié d'office, et l'employeur ne peut pas lui imposer la dispense.

Couvrez la famille qui tient le comptoir

Votre suppléant peut être votre conjoint ou votre partenaire de PACS. S'il n'est pas salarié du débit, ajoutez-le à votre contrat de gérant ; s'il l'est, il entre dans le contrat collectif comme les autres salariés.

Voir mon prix 
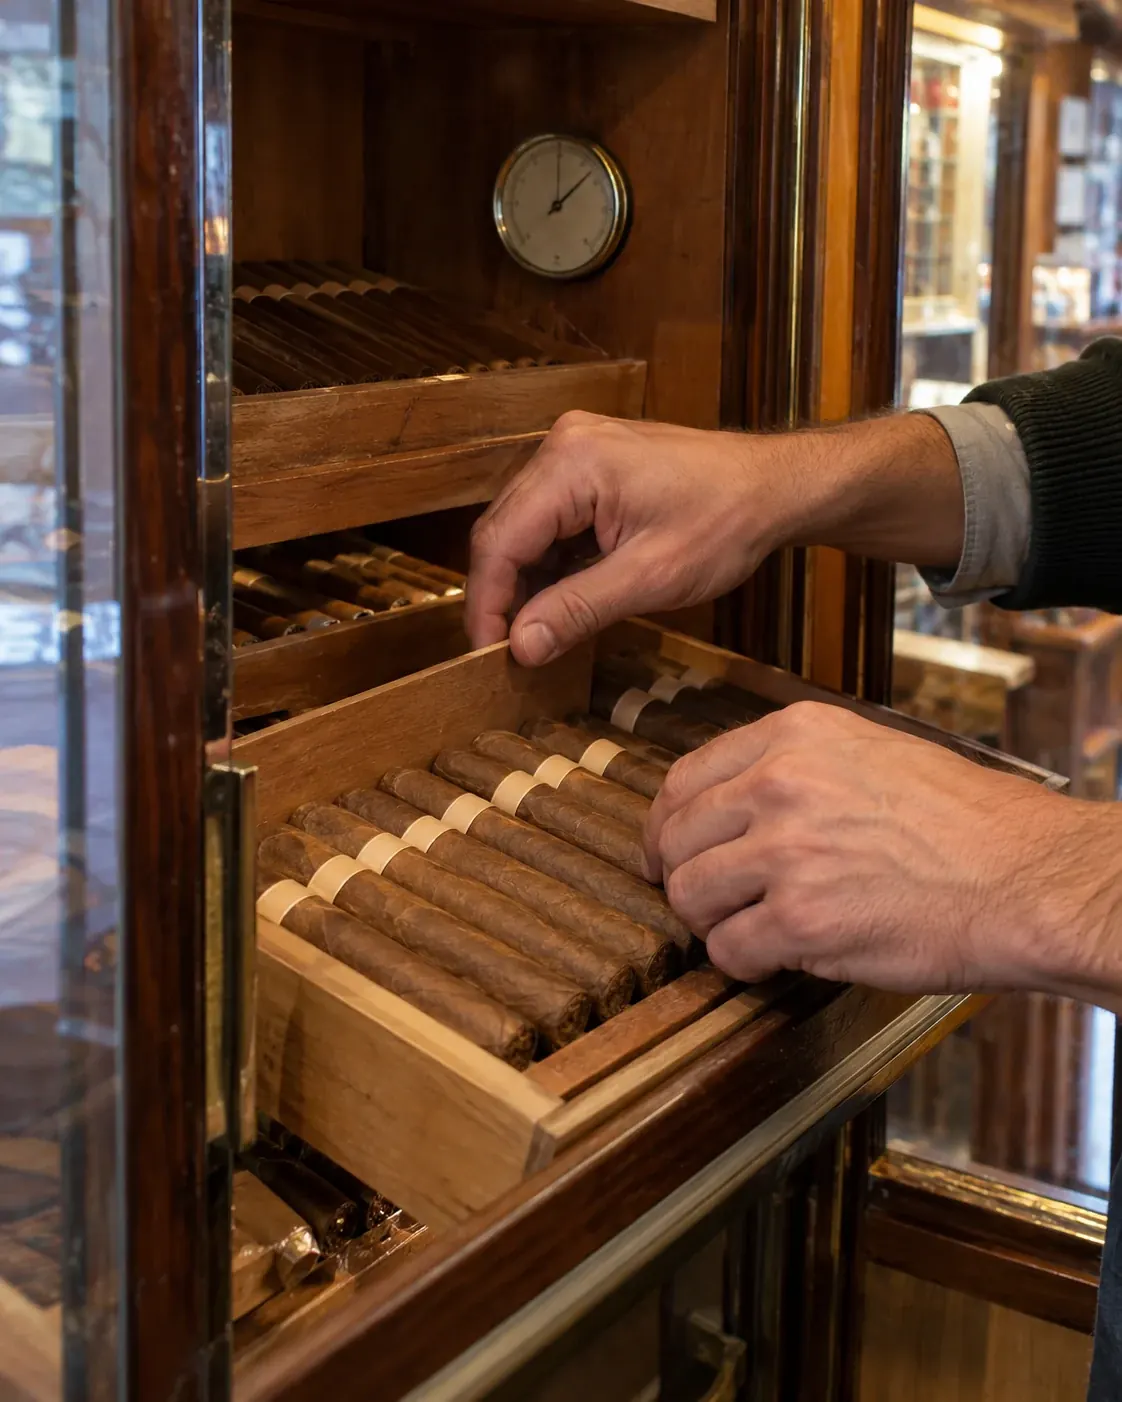
Gros plan sur les mains d'un buraliste qui range des cigares aux bagues unies dans la cave à cigares vitrée en bois

Les autres assurances d'un buraliste

Le régime santé du tabac-presse : ce que prévoit l'accord du 22 juin 2015

La convention des commerces de détail non alimentaires (IDCC 1517) a étendu son champ, par un avenant du 6 mai 2020 étendu en 2021, aux commerçants de presse et de jeux de hasard ou pronostics. Son régime de frais de santé, créé par l'accord du 22 juin 2015, étendu par arrêté du 11 décembre 2015 et en vigueur depuis le 1er janvier 2016, s'applique à tous les salariés de la même manière, sans distinction de catégorie.

  • Financement : l'employeur paie au moins 50 % de la cotisation, au même taux pour tous.
  • Niveaux : un socle obligatoire et deux niveaux optionnels créés en 2020, que l'entreprise peut rendre obligatoires ; à défaut, les options restent à la charge du salarié.
  • Assureur : aucun organisme imposé, mais au moins 2 % des cotisations doivent financer la prévention et l'action sociale.

Bar-tabac : le régime des cafés

Quand le bar est l'activité principale, vos salariés relèvent de la convention des hôtels, cafés, restaurants et de son régime frais de santé obligatoire, créé par l'accord du 6 octobre 2010. Les garanties à respecter sont détaillées sur la page mutuelle d'un bar.

Après une agression au comptoir

Le dispositif Mon soutien psy permet de consulter un psychologue partenaire sans ordonnance, dès l'entretien d'évaluation. En 2026, la séance coûte 50 €, dont 30 € remboursés par l'Assurance Maladie et 20 € par la complémentaire santé, dans la limite de douze séances par année civile. Vérifiez qu'au-delà, votre contrat prévoit un forfait de consultations de psychologue.

Sources et textes officiels 10
  1. IDCC 1517, accord du 22 juin 2015 relatif au régime complémentaire frais de santé
  2. Code du travail numérique, convention des commerces de détail non alimentaires (IDCC 1517)
  3. Code du travail, article L2261-2
  4. Code de la sécurité sociale, article L911-7
  5. Code général des impôts, article 154 bis
  6. Accord HCR du 6 octobre 2010 sur les frais de santé
  7. Ameli.fr, Mon soutien psy (16 septembre 2026)
  8. Douane, suppléants du débitant
  9. Assureur en ligne, gérant de bureau de tabac
  10. Comparateur en ligne, assurance des commerces (2026)

Les métiers voisins

Vos questions sur la mutuelle buraliste

Une mutuelle de buraliste coûte à partir de 25 € par mois pour le gérant, et à partir de 20 € par mois et par salarié en contrat collectif d'entrée. Le devis mutuelle vous donne le prix selon votre âge et la famille à couvrir.

Oui : dès le premier salarié, vous devez proposer une complémentaire santé collective et en payer au moins la moitié. Pour un tabac-presse qui relève des commerces de détail non alimentaires, le contrat doit aussi respecter le socle de l'accord du 22 juin 2015.

Celle de votre activité principale. Si la presse et les jeux dominent, c'est la convention des commerces de détail non alimentaires (IDCC 1517) et son régime santé de 2015 ; si c'est le bar, celle des hôtels, cafés, restaurants.

Oui : votre contrat individuel de gérant peut couvrir votre conjoint ou partenaire et vos enfants. S'il est salarié du débit, il relève du contrat collectif, comme les autres salariés.

Oui, avec Mon soutien psy : sans ordonnance, chaque séance de 50 € est remboursée 30 € par l'Assurance Maladie et 20 € par la mutuelle, douze séances par an au plus. Un forfait de psychologue dans votre contrat prend le relais au-delà.

Oui, au régime réel : les cotisations d'une mutuelle de travailleur indépendant se déduisent du bénéfice dans les limites de l'article 154 bis du Code général des impôts. Gardez l'attestation annuelle de votre assureur.