Multirisque professionnelle
Elle assure le local, le comptoir, les linéaires de tabac, les présentoirs de presse et tout le stock contre l'incendie, le dégât des eaux et les dommages électriques, avec la responsabilité civile du commerce.
La prévoyance d'un buraliste remplace son revenu quand une maladie ou un accident l'éloigne du comptoir, alors que la douane attend sa présence au moins 60 % des heures d'ouverture. Votre suppléant tient le débit, la prévoyance comble l'écart avec vos indemnités, et vos salariés gardent leur régime de branche.
Prix 2026 : à partir de 19 € par mois pour le gérant, à partir de 13 € par mois et par salarié en contrat collectif.
La prévoyance d'un buraliste verse un revenu pendant un arrêt de travail, une rente en cas d'invalidité et un capital à ses proches en cas de décès. Le gérant d'un débit cumule deux contraintes : des indemnités de commerçant plafonnées, et une présence au comptoir que son contrat de gérance lui impose.
Des indemnités en complément : l'Assurance Maladie verse à un commerçant au plus 65,84 € bruts par jour en 2026 ; la prévoyance ajoute le montant que vous choisissez.
Les charges du débit : loyer, intérêts du prêt du fonds, abonnement de télésurveillance, avec l'option frais généraux.
Le long terme : une rente si vous ne pouvez plus tenir le comptoir, un capital et une rente éducation pour vos proches.
Pendant que votre suppléant, un associé ou un salarié vous remplace pour raison de santé, vous conservez vos droits à rémunération et à l'allocation viagère de débitant, mais ce remplacement ne peut pas dépasser six mois, renouvelables une fois (douane, conditions d'exploitation d'un débit).
Revenu à maintenir, charges du débit, invalidité appréciée selon votre métier : vous choisissez, seules les offres qui les couvrent sont retenues.
Votre âge, votre revenu de débitant et la franchise souhaitée suffisent pour afficher un prix. Gratuit et sans engagement.
Votre profil est comparé chez les assureurs prévoyance des commerçants. Notre réseau vous obtient le meilleur prix.
Disponible dès la souscription, utile pour la banque qui finance le rachat d'un fonds de tabac.
Un revenu versé chaque jour d'arrêt, au-delà de votre franchise, en plus des indemnités de commerçant
La rente d'invalidité si vous ne pouvez plus exercer
Le capital décès et la rente éducation pour vos enfants
Pour vos salariés, au moins les garanties de leur régime de branche
Le maintien des garanties de vos salariés en arrêt indemnisé
Les frais généraux du débit pendant votre arrêt
L'invalidité appréciée par rapport au métier de buraliste
Les arrêts liés aux troubles psychiques sans restriction
Une franchise réduite en cas d'hospitalisation
Comptez à partir de 19 € par mois pour la prévoyance du gérant d'un bureau de tabac, et à partir de 13 € par mois et par salarié pour un contrat collectif. Le revenu garanti, la franchise et les options font le reste.
| Votre situation | Prévoyance par mois |
|---|---|
| Gérant d'un débit, garanties d'entrée | À partir de 19 € |
| Salarié, contrat collectif | À partir de 13 € |
| Gérant avec frais généraux et invalidité professionnelle | Sur devis |
Partez de votre revenu de débitant des trois dernières années : l'indemnité complète celle de l'Assurance Maladie sans pouvoir dépasser ce que vous perdez.
Quinze ou trente jours de franchise abaissent la cotisation ; trois jours la relèvent, utile si personne ne peut vous suppléer au comptoir.
Une invalidité jugée par rapport au métier de buraliste coûte un peu plus qu'une définition générale, et protège mieux.
Leur nombre et leur convention fixent la cotisation collective : le régime du tabac-presse impose ses propres garanties minimales.
Cotisations Artisan Assuré 2026 pour un buraliste, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
L'Assurance Maladie calcule vos indemnités sur votre revenu moyen des trois dernières années, dans la limite de 65,84 € par jour en 2026. Visez le revenu qui vous manque réellement, en tenant compte de ce que votre débit continue de rapporter pendant que votre suppléant le tient.
Un buraliste qui ne peut plus rester debout derrière son comptoir ni manipuler les cartons perd son métier, même s'il peut travailler assis. Une invalidité appréciée selon votre profession vous indemnise dans ce cas.
Après une agression, l'arrêt peut tenir au choc plutôt qu'à une blessure. Lisez les conditions appliquées aux affections psychiques et préférez un contrat qui les indemnise comme les autres arrêts.
Pour un tabac-presse qui relève des commerces de détail non alimentaires, le contrat de vos salariés doit offrir au moins les garanties de l'accord du 28 mars 2019.
Elle assure le local, le comptoir, les linéaires de tabac, les présentoirs de presse et tout le stock contre l'incendie, le dégât des eaux et les dommages électriques, avec la responsabilité civile du commerce.
Une cliente qui chute sur le seuil, un présentoir de cartes postales qui bascule sur un passant, une batterie de cigarette électronique qui chauffe dans une poche : elle indemnise la victime et organise votre défense.
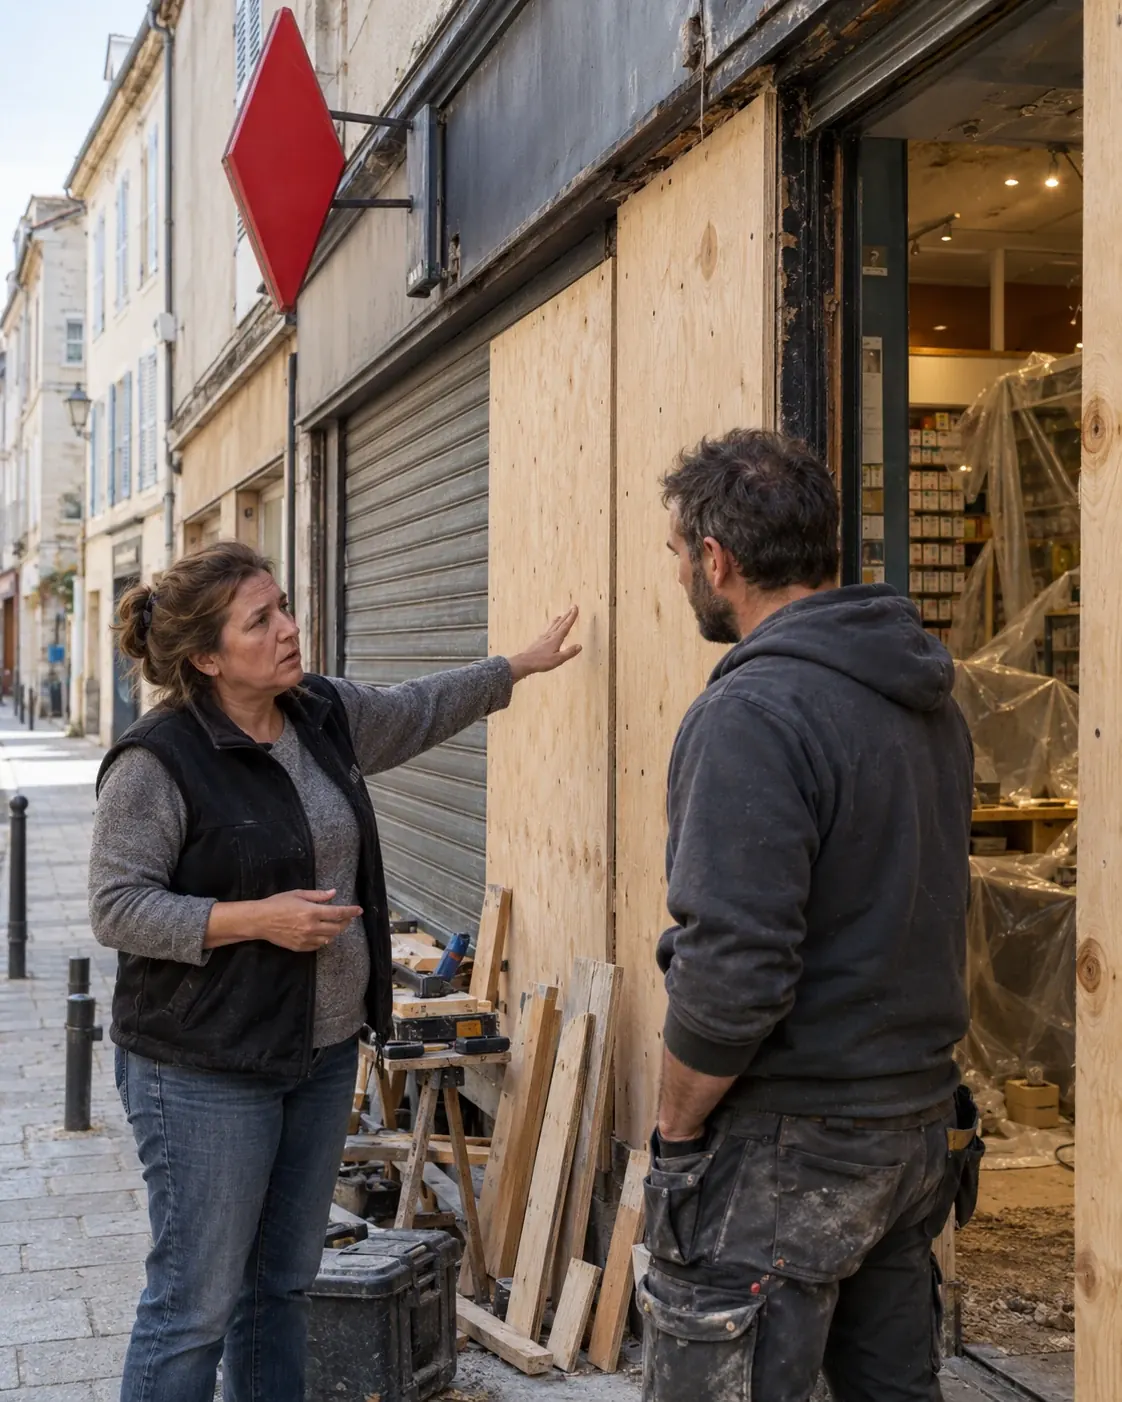
Après une attaque à la voiture bélier, le débit peut rester fermé le temps de refaire la façade, et le commerce associé ne peut pas ouvrir sans lui. Elle compense la marge perdue sur le tabac, la presse et les jeux, et règle le loyer et les salaires pendant les travaux.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Un commerçant affilié depuis au moins douze mois perçoit des indemnités journalières à partir du quatrième jour d'arrêt, égales à 1/730e de son revenu annuel moyen des trois dernières années, dans la limite de 65,84 € bruts par jour en 2026, et rien si ce revenu moyen est inférieur à 4 582 €. Pour un revenu moyen de 30 000 €, l'indemnité atteint 41,10 € par jour : trente jours d'arrêt rapportent environ 1 110 € bruts, pour un revenu mensuel moyen de 2 500 €. L'écart, près de 1 400 €, est ce que la prévoyance comble ; le devis part de votre revenu réel.
Dans les commerces de détail non alimentaires (IDCC 1517), l'accord du 28 mars 2019, étendu par arrêté du 17 février 2020, rend la prévoyance obligatoire pour tout le personnel, l'employeur payant au moins la moitié de la cotisation.
Un avenant du 4 juin 2024, étendu par arrêté du 25 septembre 2024, précise le maintien des garanties pendant les arrêts indemnisés. Un bar-tabac dont le bar est l'activité principale relève, lui, du régime de la convention des hôtels, cafés, restaurants, détaillé sur la page prévoyance d'un bar.
Le régime d'allocation viagère des gérants de débits de tabac est financé par une cotisation de 0,16 % des livraisons, comprise dans votre remise brute. Il vous fait acquérir des « points tabac » et verse une allocation, en rente ou en capital selon la durée d'activité et les points acquis, après la cessation d'activité. C'est une retraite : pendant un arrêt de travail, seule la prévoyance remplace votre revenu.
Une prévoyance de buraliste coûte à partir de 19 € par mois pour le gérant, et à partir de 13 € par mois et par salarié en contrat collectif. Le devis prévoyance calcule le prix selon votre âge, votre revenu et la franchise.
Un buraliste en arrêt touche de l'Assurance Maladie 1/730e de son revenu moyen des trois dernières années, au plus 65,84 € bruts par jour en 2026, à partir du quatrième jour. Il faut douze mois d'affiliation, et rien n'est versé sous 4 582 € de revenu moyen.
Votre suppléant, un associé ou, à défaut, un salarié, que vous déclarez sans délai à la douane. Le remplacement pour raison de santé dure six mois au plus, renouvelables une fois, et vous gardez pendant ce temps vos droits à rémunération de débitant.
Oui, si votre débit relève de la convention des commerces de détail non alimentaires : l'accord du 28 mars 2019 couvre tout le personnel, avec un capital décès de 140 % du salaire et 70 % du salaire pendant un arrêt long. Un bar-tabac relève du régime de la branche des cafés.
L'allocation viagère et la prévoyance ont deux rôles différents : l'allocation, financée par 0,16 % des livraisons, est une retraite versée après la cessation d'activité. Pendant un arrêt de travail, c'est la prévoyance qui complète vos indemnités.
Oui, au régime réel, dans les limites prévues par l'article 154 bis du Code général des impôts pour les contrats des travailleurs indépendants. Conservez l'attestation annuelle que vous adresse l'assureur.