Souvent exigée
Responsabilité civile professionnelle
Elle indemnise le passant qui trébuche sur un pied de barnum, le client blessé par un portant qui bascule, le stand voisin abîmé au montage : du déballage au remballage.
La mutuelle du commerçant ambulant se choisit seule : aucun régime de branche ne vous couvre, vous, mais un contrat d'indépendant réglé sur votre âge, vos revenus de marché et ce que le métier use. Nous comparons ces offres, et celles de vos vendeurs selon la convention de votre activité.
Prix 2026 : de 25 à 455 € par mois pour un indépendant selon l'âge, la famille et les garanties, environ 70 € pour un commerçant seul de 30 à 45 ans.
La mutuelle d'un commerçant ambulant protège d'abord l'indépendant lui-même, qui travaille dehors par tous les temps, porte ses cartons et conduit tôt le matin. Elle concerne ensuite les vendeurs qu'il emploie, pour qui la loi impose une complémentaire collective.
Pour vous : un contrat individuel, libre, qui complète les remboursements de l'Assurance Maladie ; déductible au régime réel s'il est responsable.
Pour vos vendeurs : une complémentaire collective dès le premier salarié, payée au moins pour moitié par vous, au niveau fixé par la convention de votre activité.
Selon vos revenus : la complémentaire santé solidaire, gratuite ou à 30 € par mois au plus, si vos ressources sont modestes.
Tout employeur doit faire bénéficier ses salariés d'une couverture santé collective et en financer au moins la moitié (Code de la sécurité sociale, article L911-7).

Dos, optique, dentaire, hospitalisation : vous dites ce qui compte, nous gardons les contrats qui le remboursent bien.

Votre âge, vos proches à couvrir et votre statut suffisent pour un premier tarif. Gratuit et sans engagement.

Votre demande est comparée chez les assureurs santé des indépendants, et notre réseau vous obtient le meilleur prix.

Carte de tiers payant pour vous, justificatif d'adhésion pour vos vendeurs : prêts dès la souscription.
Les consultations du généraliste et du spécialiste
L'hospitalisation et le forfait journalier
La kinésithérapie prescrite pour le dos et les épaules
Les lunettes et les soins dentaires du panier 100 % Santé
Les médicaments remboursés par l'Assurance Maladie
L'ostéopathie et les médecines douces
La chambre particulière à l'hôpital
Des remboursements renforcés en optique et en dentaire
La couverture du conjoint et des enfants
Une mutuelle d'indépendant coûte de 25 à 455 € par mois selon l'âge, la famille couverte et les garanties, environ 70 € pour un commerçant seul de 30 à 45 ans en garanties équilibrées. À cet âge, comptez de 35 à 55 € pour des garanties essentielles et de 90 à 135 € pour des garanties renforcées.
| Votre profil | Cotisation mensuelle |
|---|---|
| Commerçant seul de 30 à 45 ans, garanties essentielles | 35 à 55 € |
| Commerçant seul de 30 à 45 ans, garanties équilibrées | 55 à 85 € |
| Commerçant seul de 30 à 45 ans, garanties renforcées | 90 à 135 € |
| Revenus modestes, complémentaire santé solidaire | Gratuite ou 8 à 30 € par personne |
Le prix d'une mutuelle d'indépendant varie avec l'âge : à garanties égales, un vendeur de 25 ans et un de 55 ans ne paient pas le même tarif.
De la base au niveau maximal, la cotisation peut passer du simple au quintuple : visez d'abord l'hospitalisation, le dos et l'optique.
Ajouter un conjoint ou des enfants augmente la cotisation : comparez avec un contrat séparé pour chacun.
Au régime réel, un contrat responsable se déduit du bénéfice dans les limites de l'article 154 bis du Code général des impôts.
Cotisations Artisan Assuré 2026 pour un commerçant ambulant, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Monter un stand dans le froid, porter des cartons, conduire avant l'aube : l'INRS range les manutentions manuelles et les chutes parmi les causes de la lombalgie au travail, et rappelle que le froid augmente le risque de troubles musculosquelettiques. Privilégiez l'hospitalisation, la kinésithérapie et l'optique.
Un contrat responsable ouvre le panier 100 % Santé en optique et en dentaire, et c'est lui seul qui se déduit au régime réel, dans le cadre de la loi Madelin.
Avec des ressources modestes, la complémentaire santé solidaire peut être gratuite, ou coûter de 8 à 30 € par mois et par personne. Les plafonds dépendent des revenus du foyer ; vérifiez-les avant de souscrire.
Le premier salarié déclenche la complémentaire collective, au niveau fixé par la convention de votre activité. Un vendeur en contrat court, déjà couvert par un contrat responsable, peut s'en dispenser par écrit.
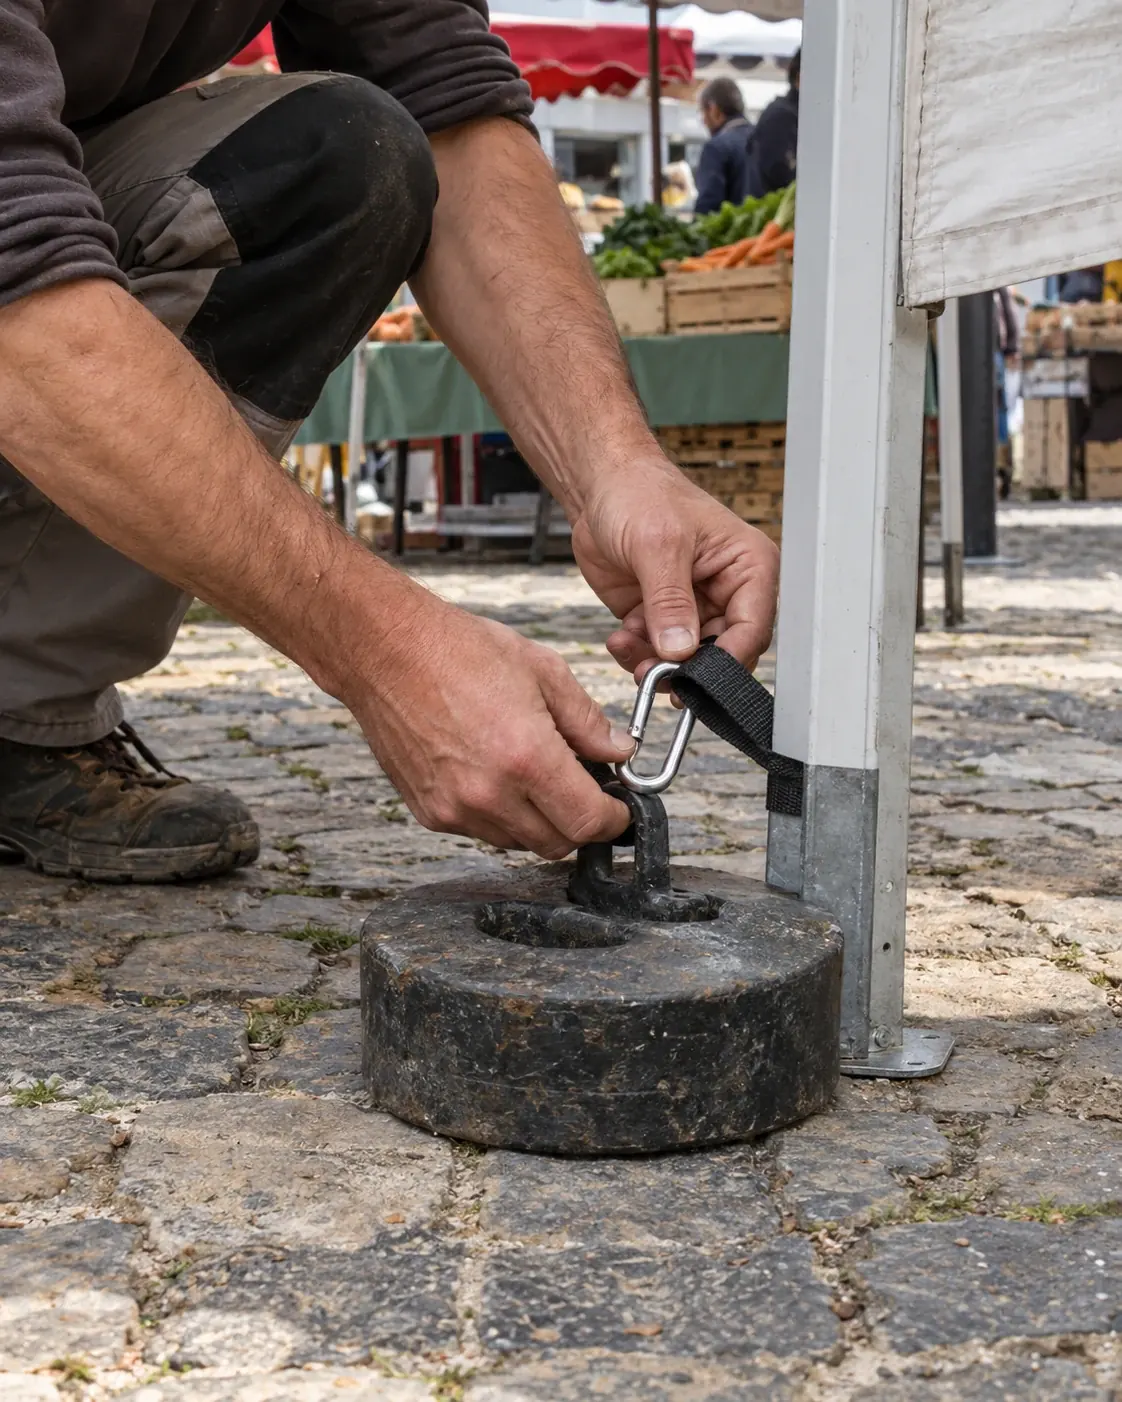
Elle indemnise le passant qui trébuche sur un pied de barnum, le client blessé par un portant qui bascule, le stand voisin abîmé au montage : du déballage au remballage.
Le camion-magasin ou le fourgon qui transporte le stock change de place chaque jour de marché. Déclarez l'usage professionnel, les kilomètres et l'aménagement intérieur.
Barnum, tables, présentoirs, marchandise exposée sur la place et stock au dépôt : elle couvre le vol avec effraction, l'incendie et les intempéries selon les lieux déclarés.
Seul sur le stand, un lumbago au remballage arrête la vente. En micro-entreprise, l'indemnité de l'Assurance Maladie peut être nulle : la prévoyance verse alors le revenu.
Les conventions collectives couvrent les salariés, pas le commerçant non salarié. Votre mutuelle est donc un contrat individuel, choisi librement. Fin 2025, l'Urssaf comptait 52 792 auto-entrepreneurs dans le commerce de détail sur les marchés, contre 7 008 indépendants classiques : la plupart des commerçants ambulants exercent donc en micro-entreprise. La déduction Madelin de l'article 154 bis du Code général des impôts vise, elle, les bénéfices imposés au régime réel.
La convention collective applicable est celle de l'activité principale de l'employeur (Code du travail, article L2261-2). Un vendeur de fruits et légumes, de fromages ou d'épicerie fine sur les marchés relève de la convention du commerce de détail alimentaire spécialisé (IDCC 3237), qui vise expressément les éventaires, halles et marchés : sa base santé coûte 1,49 % du plafond mensuel, soit 59,67 € par mois en 2026, dont la moitié au moins pour l'employeur. Pour les autres ventes, la complémentaire collective reste due dès le premier salarié, avec la même participation minimale de l'employeur.
Depuis le 1er avril 2026, une personne seule en métropole peut bénéficier de la complémentaire santé solidaire sans participation si ses ressources mensuelles moyennes ne dépassent pas 868,44 €, et avec une participation de 8 à 30 € par mois si elles ne dépassent pas 1 172,40 €. L'Assurance Maladie cite les travailleurs indépendants aux revenus irréguliers parmi les publics concernés.
De 25 à 455 € par mois pour un indépendant, selon l'âge, la famille et les garanties. Seul entre 30 et 45 ans, comptez de 35 à 55 € en garanties essentielles et de 55 à 85 € en garanties équilibrées. Le devis mutuelle compare les offres pour votre âge et vos proches.
La loi ne l'impose pas au commerçant non salarié : c'est un choix, qui pèse surtout à l'hôpital et chez l'opticien. Elle devient obligatoire pour vos vendeurs dès le premier salarié, payée au moins pour moitié par vous.
La déduction Madelin de l'article 154 bis du Code général des impôts concerne les bénéfices imposés au régime réel, pour un contrat responsable. En micro-entreprise, misez sur le meilleur rapport entre garanties et prix.
Oui, la complémentaire collective concerne chaque salarié. Un vendeur en contrat court déjà couvert par un contrat responsable peut toutefois s'en dispenser, à son initiative et par écrit.
Oui si les ressources de votre foyer restent sous les plafonds : 868,44 € par mois en moyenne pour une personne seule en métropole sans participation, 1 172,40 € avec une participation de 8 à 30 € par mois, depuis le 1er avril 2026.
Celles du panier 100 % Santé le sont, verres de classe A et monture jusqu'à 30 €, par l'Assurance Maladie et votre complémentaire. Le renouvellement est possible tous les deux ans à partir de 16 ans.