Souvent exigée
Multirisque professionnelle
Étal réfrigéré, chambre froide, machine à glace, vivier, balances, vitrine : elle protège la boutique et son matériel contre l'incendie, le dégât des eaux, la tempête et le vol.
Pour vos salariés, la convention boucherie-poissonnerie fixe un régime santé propre à la poissonnerie, payé en pourcentage du plafond de la Sécurité sociale ; pour vous, patron, la mutuelle reste libre. Nous comparons les deux pour bien couvrir ce que la marée use : les mains dans la glace, le dos, les épaules.
Prix 2026 : 51,66 € par mois et par salarié non-cadre pour le régime de la branche, dès 25 € par mois pour votre propre mutuelle.
La mutuelle d'une poissonnerie réunit deux contrats : le régime de frais de santé que la convention boucherie-poissonnerie impose pour chaque salarié, avec une cotisation propre au secteur de la poissonnerie, et la complémentaire que vous choisissez librement comme dirigeant.
Le régime de la poissonnerie : 1,29 % du plafond mensuel de la Sécurité sociale par salarié non-cadre, 1,73 % par cadre, dont au moins la moitié payée par l'employeur.
L'action sociale : un fonds de solidarité finance des aides et des actions de prévention, décidées chaque année par la commission paritaire du secteur.
Le dirigeant : une mutuelle individuelle, pour vous seul ou votre famille, choisie selon votre âge et vos soins.
Tous les salariés en bénéficient à titre obligatoire dès leur date d'entrée dans l'entreprise (convention IDCC 3254, articles 62 et 109, Légifrance).

Mains, épaules, dos, dermatologie : indiquez ce que le métier vous fait soigner, nous gardons les contrats qui le remboursent bien.

Votre âge, les personnes à couvrir et le niveau de remboursement suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Contrat du patron ou contrat collectif au niveau du secteur de la poissonnerie : votre demande est comparée, et notre réseau vous obtient le meilleur prix.

La preuve d'adhésion au régime de la poissonnerie, à remettre à chaque nouveau vendeur, disponible dès la souscription.
Les consultations de généraliste et de spécialiste, dermatologue compris
La chirurgie et l'hospitalisation, forfait hospitalier compris
La kinésithérapie prescrite pour les épaules, les poignets et le dos
L'optique et le dentaire dans les limites du contrat responsable
Les médicaments remboursés par l'Assurance Maladie
Pour les salariés, les garanties et l'action sociale du secteur de la poissonnerie
Des remboursements renforcés chez les spécialistes à dépassements
La couverture du conjoint et des enfants
Un forfait pour les médecines douces
La chambre particulière à l'hôpital
Pour vos salariés, le régime santé de la poissonnerie coûte 1,29 % du plafond mensuel de la Sécurité sociale par non-cadre, soit 51,66 € par mois en 2026, et 1,73 % par cadre, soit 69,29 € ; vous en payez au moins la moitié. Pour vous, dirigeant, une mutuelle d'indépendant démarre à 25 € par mois, environ 70 € entre 30 et 45 ans en garanties équilibrées.
| Contrat | Cotisation mensuelle en 2026 |
|---|---|
| Régime de la poissonnerie, salarié non-cadre (1,29 % du plafond) | 51,66 €Dont 25,83 € au moins pour l'employeur |
| Régime de la poissonnerie, salarié cadre (1,73 % du plafond) | 69,29 €Dont 34,64 € au moins pour l'employeur |
| Alsace-Moselle, salarié non-cadre (1,02 % du plafond) | 40,85 € |
| Mutuelle du dirigeant de moins de 30 ans, seul, garanties essentielles | 25 à 40 € |
| Mutuelle du dirigeant de 30 à 45 ans, seul, garanties équilibrées | 55 à 85 € |
La cotisation de branche suit le plafond mensuel, 4 005 € en 2026 : elle évolue avec lui chaque 1er janvier.
Un cadre coûte 1,73 % du plafond contre 1,29 % pour un non-cadre ; depuis l'agrément du 2 juillet 2025, les cadres de la poissonnerie sont reconnus comme tels au sens de l'accord national de 2017.
Votre âge et le nombre de proches couverts font le prix de votre contrat de patron.
Dermatologie, chirurgie du poignet, kinésithérapie : renforcez ce que la glace et le couteau sollicitent plutôt que tous les postes.
Cotisations Artisan Assuré 2026 pour un poissonnier, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Dans le secteur de la poissonnerie, la convention fixe sa propre cotisation santé : 1,29 % du plafond mensuel pour un non-cadre, 1,73 % pour un cadre, 1,02 % et 1,38 % en Alsace-Moselle. Comme la convention n'admet que des garanties au moins équivalentes aux siennes, le comparateur ne vous présente que des contrats conformes.
Le vendeur embauché pour les fêtes est affilié dès son premier jour. S'il garde une mutuelle individuelle, il peut demander une dispense jusqu'à l'échéance de ce contrat, par écrit et dans les trente jours : préparez le formulaire avec le contrat de travail.
Le froid figure parmi les facteurs des troubles musculosquelettiques, qui touchent d'abord le cou, les épaules, les coudes et les poignets. Pour une équipe qui travaille dans la glace, comparez la dermatologie, la chirurgie et la kinésithérapie avant le reste.
Patron non salarié, vous n'entrez pas dans le régime de vos vendeurs. Votre mutuelle individuelle se déduit du bénéfice au régime réel, si elle est souscrite dans le cadre de la loi Madelin.
Étal réfrigéré, chambre froide, machine à glace, vivier, balances, vitrine : elle protège la boutique et son matériel contre l'incendie, le dégât des eaux, la tempête et le vol.
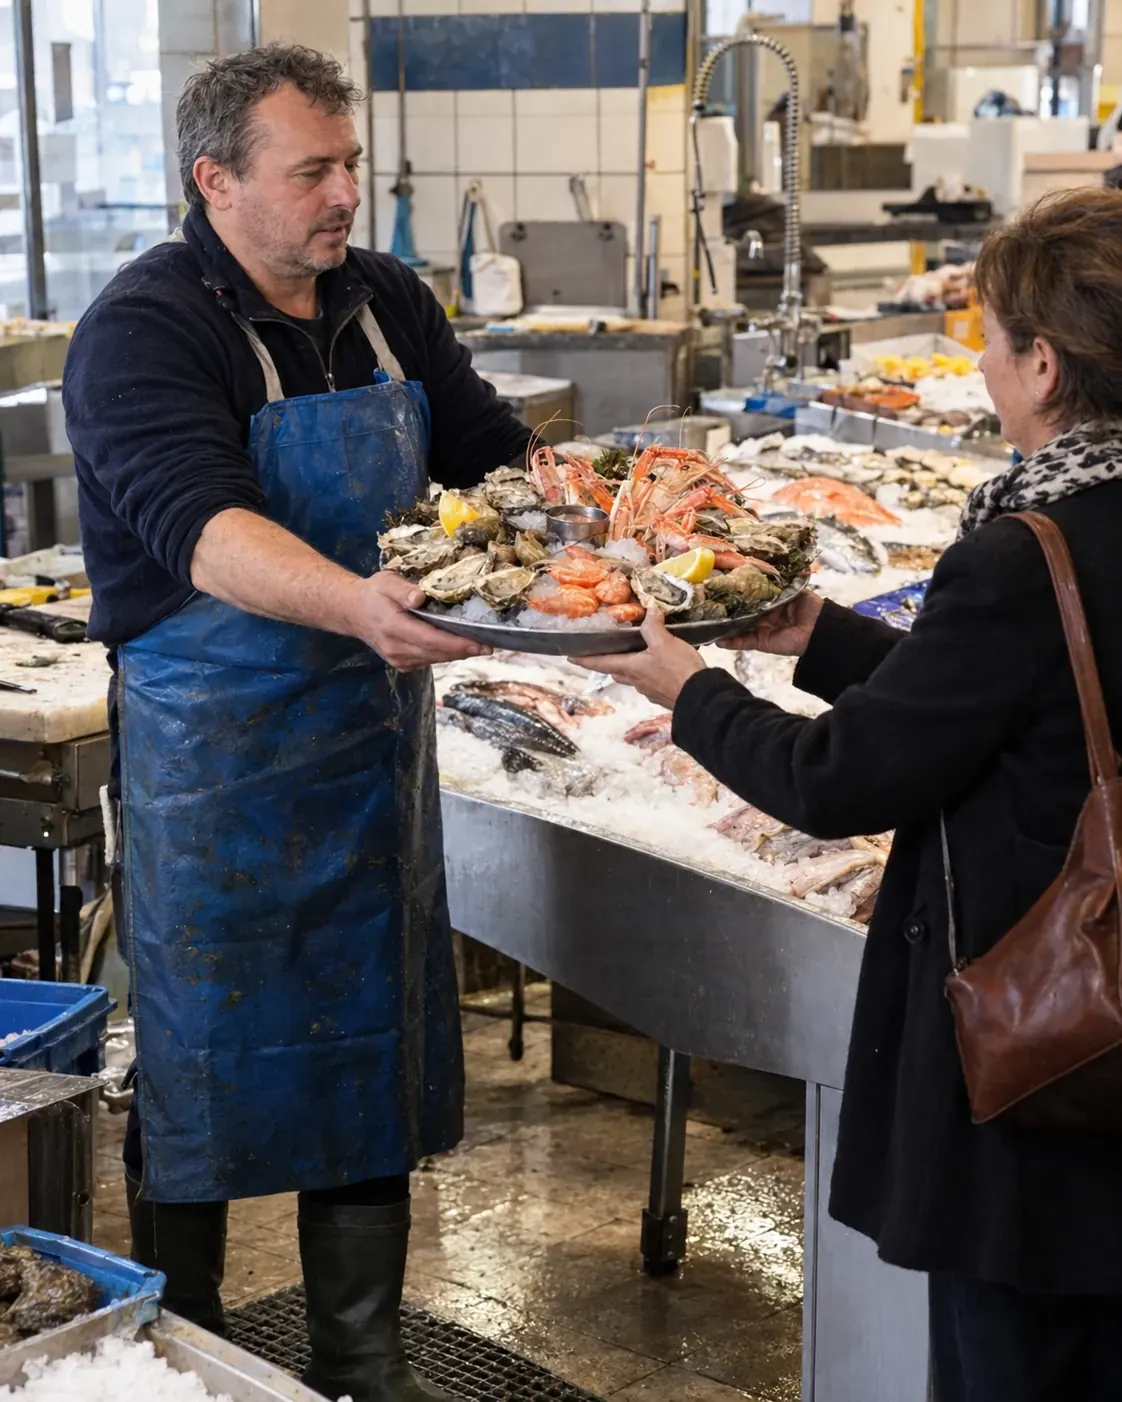
Thon, maquereau ou sardines mal conservés peuvent provoquer une intoxication à l'histamine que la cuisson ne fait pas disparaître. La garantie indemnise les clients malades et prend en charge votre défense.
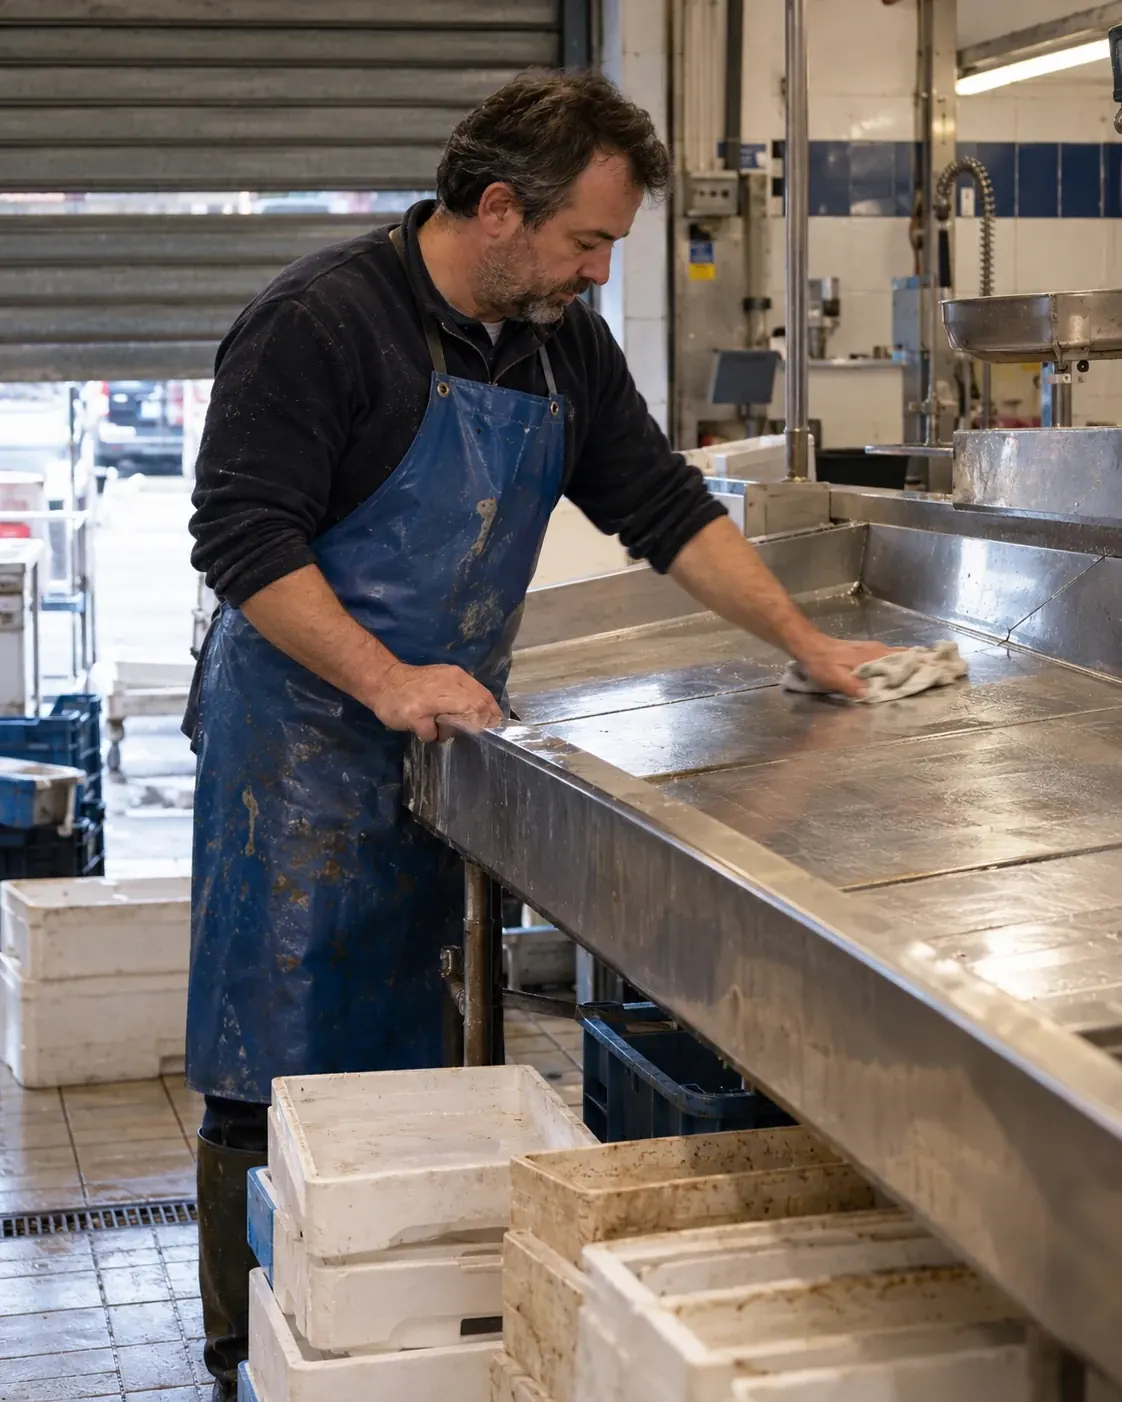
Huîtres et plateaux de fruits de mer du réveillon pèsent lourd dans l'année d'une poissonnerie. Si un sinistre ferme la boutique en décembre, elle verse la marge perdue et paie les charges.
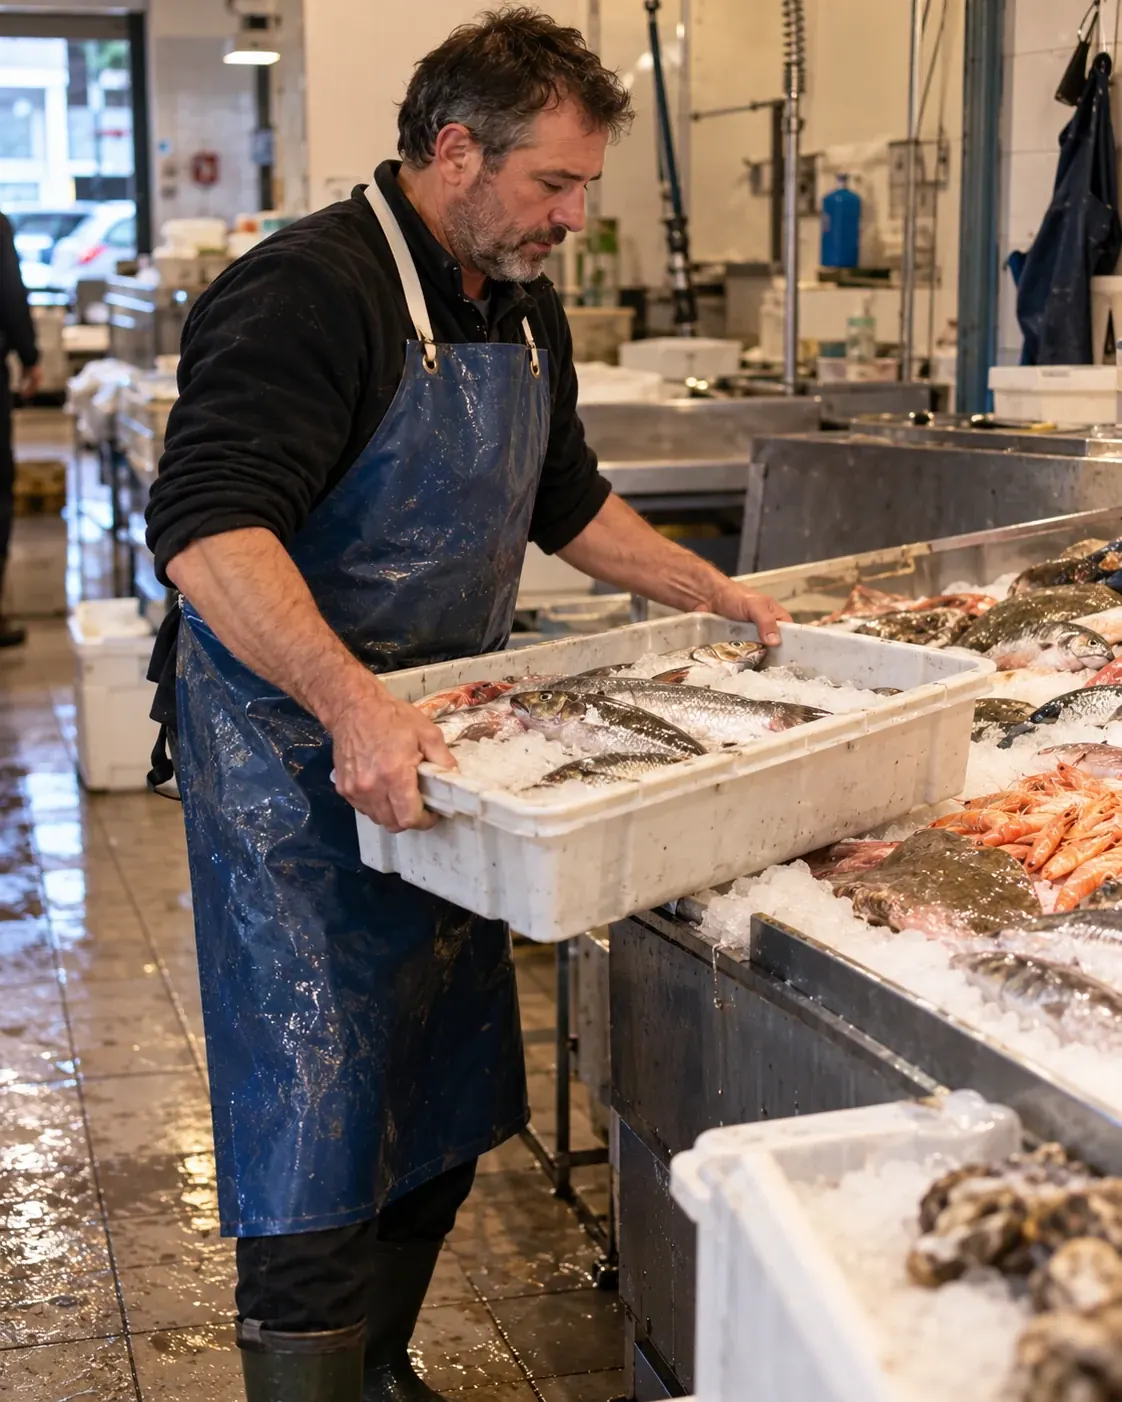
Coupure au filetage, glissade sur un sol mouillé, épaules qui portent les caisses de glace : un arrêt prive le poissonnier de revenu alors que la boutique coûte toujours. Elle complète ses indemnités journalières.
Depuis le 1er novembre 2025, la poissonnerie relève de la convention boucherie-poissonnerie (IDCC 3254), qui garde une partie propre au secteur. Les règles communes posent le principe : tous les salariés sont couverts à titre obligatoire dès leur date d'entrée, et la convention n'admet que des garanties au moins équivalentes. L'article 109 fixe ensuite la cotisation de la poissonnerie en pourcentage du plafond mensuel de la Sécurité sociale, et confie à la sous-commission poissonnerie la définition annuelle de l'action sociale, financée par un fonds de solidarité.
Pour une équipe de trois vendeurs non cadres, comptez 154,98 € par mois au total, dont 77,49 € au moins à votre charge.
Pour l'INRS, le travail au froid augmente le risque de troubles musculosquelettiques et peut provoquer des accidents par glissade ou perte de dextérité ; la vigilance s'impose sous 5 °C. Ces troubles représentent plus de 80 % des maladies professionnelles reconnues. Filetage, écaillage, caisses de glace à porter et sol mouillé : une poissonnerie réunit ces facteurs, d'où l'intérêt de bien comparer les spécialistes et la kinésithérapie.
Pour un salarié non-cadre, le régime de la branche coûte 51,66 € par mois en 2026, dont la moitié au moins pour l'employeur ; pour un cadre, 69,29 €. Votre propre mutuelle de dirigeant démarre à 25 € par mois, environ 70 € entre 30 et 45 ans en garanties équilibrées. Le devis mutuelle calcule votre prix.
Oui : la convention boucherie-poissonnerie les couvre à titre obligatoire dès leur date d'entrée, et l'employeur finance au moins la moitié de la cotisation. Pour le patron non salarié, la mutuelle reste libre.
La convention boucherie-poissonnerie (IDCC 3254), en vigueur depuis le 1er novembre 2025. Ses règles communes posent l'obligation, et son article 109 fixe la cotisation propre au secteur de la poissonnerie.
Elle est exprimée en pourcentage du plafond mensuel de la Sécurité sociale, 1,29 % pour un non-cadre. Quand le plafond augmente au 1er janvier, le montant en euros suit.
Oui, dès son premier jour. S'il a déjà une mutuelle individuelle, il peut demander une dispense jusqu'à l'échéance de ce contrat, par écrit, dans les trente jours qui suivent l'embauche.
Oui si vous êtes au régime réel : les cotisations d'un contrat Madelin viennent en déduction du bénéfice, dans la limite fixée par l'article 154 bis du Code général des impôts.