Souvent exigée
Multirisque professionnelle
Étal réfrigéré, chambre froide, machine à glace, vivier, balances, vitrine : elle protège la boutique et son matériel contre l'incendie, le dégât des eaux, la tempête et le vol.
Vos salariés ont le régime de prévoyance de la convention, avec un capital décès de 200 % du salaire et une rente pour leurs enfants. Vous, patron, travaillez debout dans le froid et l'eau : votre prévoyance de poissonnier remplace votre revenu quand une glissade, une coupure ou une épaule vous arrête.
Prix 2026 : dès 25 € par mois pour le patron ; près de 2 % du salaire brut pour le régime de la poissonnerie.
La prévoyance d'un poissonnier protège deux revenus : celui de vos vendeurs et de votre écailler, garanti par le régime de la convention boucherie-poissonnerie, et le vôtre, que seule une assurance individuelle complète au-delà de l'Assurance Maladie.
Les salariés : 70 % du salaire de référence en arrêt, 90 % après un accident du travail, rente de 70 % en invalidité lourde, capital décès de 200 %, rente éducation.
Le patron : indemnités par jour d'arrêt, rente si vous ne pouvez plus tenir l'étal, capital pour vos proches.
La poissonnerie : en option, le loyer et les échéances du camion ou de la chambre froide pendant votre arrêt.
Dans le secteur de la poissonnerie, la cotisation du régime finance aussi la garantie de rémunération et l'indemnité de départ à la retraite de vos salariés (convention IDCC 3254, article 110, Légifrance).

Montant par jour, délai avant indemnisation, invalidité appréciée selon votre métier : réglez chaque curseur, le comparateur garde les offres qui suivent.

Votre âge et votre revenu suffisent : votre tarif s'affiche aussitôt. Pour vos salariés, le contrat collectif est chiffré après comparaison. Gratuit et sans engagement.

Votre dossier est présenté aux assureurs qui couvrent les commerçants de la marée, et notre réseau vous obtient le meilleur prix.

Le justificatif d'adhésion de vos salariés au régime de la poissonnerie, disponible dès la souscription.
Des indemnités journalières qui s'ajoutent à celles de la Sécurité sociale pendant l'arrêt
Une rente si une invalidité vous éloigne de l'étal
Un capital versé à vos proches en cas de décès
L'arrêt après une glissade, une coupure ou une maladie
Pour les salariés, les garanties du régime de la poissonnerie
Le loyer et les charges de la poissonnerie pendant votre arrêt
Une invalidité appréciée selon le métier de poissonnier
Une franchise réduite après un accident
Une rente pour votre conjoint
La prévoyance individuelle d'un poissonnier à son compte démarre à 25 € par mois, environ 57 € entre 30 et 45 ans avec 25 000 à 40 000 € de revenu. Pour un salarié non-cadre, le régime de la poissonnerie coûte 1,98 % du salaire brut hors option, soit 39,54 € par mois pour 2 000 € brut, dont 26,60 € pour l'employeur.
| Contrat | Cotisation |
|---|---|
| Prévoyance du patron, 30 à 45 ans, 25 000 à 40 000 € de revenu | 50 à 63 € par mois |
| Prévoyance du patron, 46 à 60 ans, 40 000 à 60 000 € de revenu | 104 à 129 € par mois |
| Régime de la poissonnerie, non-cadre, hors option | 1,98 % du salaire brutDont 1,33 % pour l'employeur |
| Option remboursement des charges sociales, payée par l'employeur | 0,15 % du salaire brut |
| Exemple : non-cadre payé 2 000 € brut par mois | 39,54 € par moisDont 26,60 € pour l'employeur |
L'âge pèse dans le tarif de votre contrat de patron, à garanties égales.
Visez ce que votre foyer dépense chaque mois, pas le plafond de l'Assurance Maladie, limité à 65,84 € par jour en 2026.
Glissades et coupures arrivent sans prévenir : une franchise courte en cas d'accident fait démarrer les indemnités plus tôt.
Le régime de branche se calcule en pourcentage du salaire brut de chaque salarié, avec des taux propres aux cadres.
Cotisations Artisan Assuré 2026 pour un poissonnier, établies à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Poissonnier à votre compte depuis au moins douze mois, vous touchez à partir du quatrième jour d'arrêt 1/730e de votre revenu annuel moyen des trois dernières années, dans la limite de 65,84 € brut par jour en 2026. Avec 28 000 € de revenu moyen, cela fait 38,36 € par jour : choisissez une indemnité qui rejoint votre revenu réel.
Une invalidité appréciée selon votre métier paie quand vous ne pouvez plus fileter ni porter la marée, même si un autre travail reste possible. Demandez comment le contrat mesure l'invalidité.
Le contrat de vos salariés doit offrir au moins 70 % du salaire de référence en arrêt, 90 % après un accident du travail, une rente de 70 % en invalidité de 2e ou 3e catégorie, un capital décès de 200 % et la rente éducation de la branche. Le devis ne retient que des offres conformes.
Loyer, électricité de la chambre froide, crédit du camion : l'option frais généraux rembourse ces charges pendant votre arrêt, sur justificatifs.
Étal réfrigéré, chambre froide, machine à glace, vivier, balances, vitrine : elle protège la boutique et son matériel contre l'incendie, le dégât des eaux, la tempête et le vol.
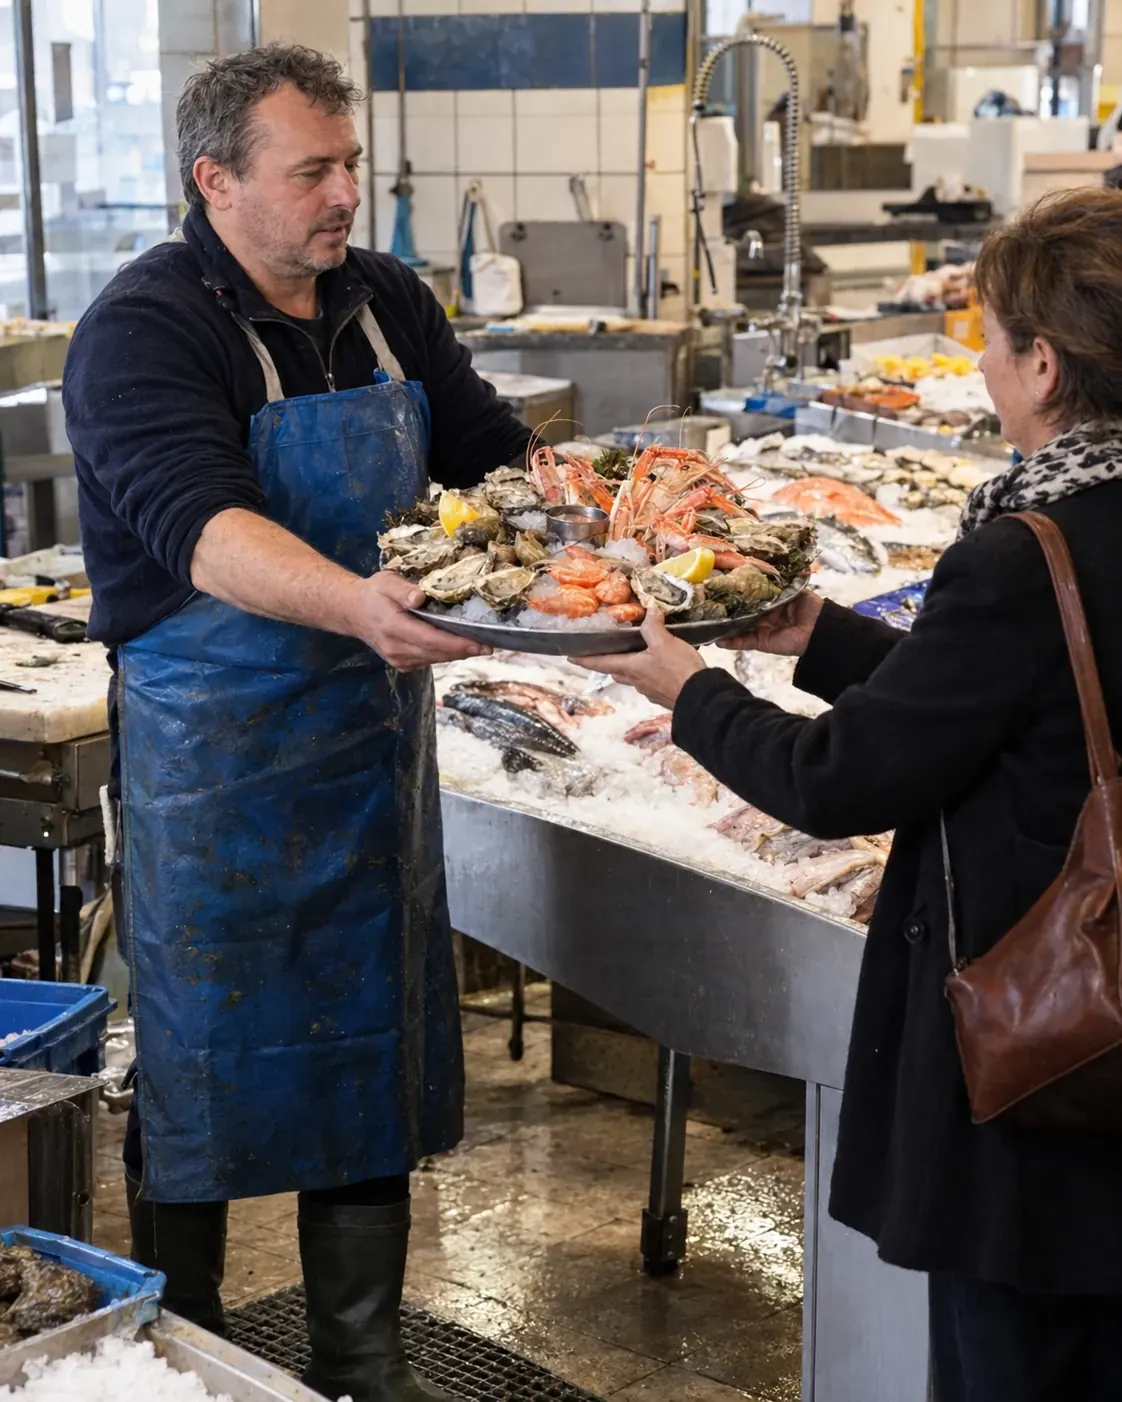
Thon, maquereau ou sardines mal conservés peuvent provoquer une intoxication à l'histamine que la cuisson ne fait pas disparaître. La garantie indemnise les clients malades et prend en charge votre défense.
Huîtres et plateaux de fruits de mer du réveillon pèsent lourd dans l'année d'une poissonnerie. Si un sinistre ferme la boutique en décembre, elle verse la marge perdue et paie les charges.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Depuis le 1er novembre 2025, vos salariés relèvent du régime commun de la convention boucherie-poissonnerie (article 63), complété par des dispositions propres au secteur de la poissonnerie (article 110). Tous sont couverts à titre obligatoire dès leur entrée, et le salaire de référence est la rémunération brute des douze derniers mois.
Pour un non-cadre, la cotisation se répartit ainsi : garantie de rémunération 0,458 % et indemnité de départ à la retraite 0,109 %, à la charge de l'employeur ; incapacité 0,24 %, invalidité 0,59 %, décès 0,4 % et rente éducation 0,18 %, partagés entre employeur et salarié.
Avec 28 000 € de revenu moyen, une glissade qui vous arrête 42 jours donne 39 jours indemnisés par l'Assurance Maladie après la carence, soit environ 1 496 € brut. Votre revenu habituel sur la même période aurait été d'environ 3 220 € : la prévoyance comble l'écart, et l'option frais généraux paie le loyer et l'électricité de la chambre froide.
Dès 25 € par mois pour un patron, environ 57 € entre 30 et 45 ans avec 25 000 à 40 000 € de revenu, davantage avec une franchise courte ou une indemnité élevée. Pour un salarié non-cadre, le régime de la poissonnerie coûte 1,98 % du salaire brut hors option. Le devis prévoyance calcule votre prix.
Oui pour les salariés : la convention boucherie-poissonnerie les affilie tous au régime de prévoyance dès leur date d'entrée. Pour vous, patron, aucune obligation, mais sans contrat votre revenu d'arrêt se limite à l'indemnité de l'Assurance Maladie.
70 % de son salaire de référence, Sécurité sociale comprise, pour une maladie, et 90 % après un accident du travail. Ce complément prend le relais du maintien de salaire après un an d'ancienneté, ou démarre au 61e jour d'arrêt continu pour un salarié plus récent.
Une rente éducation de 8 % du salaire de référence jusqu'à 12 ans, au moins 1 440 € par an, puis 12 %, au moins 2 160 €, jusqu'à 18 ans, prolongée jusqu'à 26 ans en cas d'études. Le régime verse aussi un capital de 200 % du salaire.
Après trois jours de carence, l'Assurance Maladie lui verse 1/730e de son revenu annuel moyen des trois dernières années, dans la limite de 65,84 € brut par jour en 2026, s'il est affilié depuis douze mois. Avec 28 000 € de revenu moyen, cela fait 38,36 € par jour.
Oui pour un patron imposé au réel : un contrat Madelin de prévoyance se déduit du bénéfice dans les limites de l'article 154 bis du Code général des impôts.