Bien choisir sa multirisque de camping
Assurez le parc à sa vraie valeur
Si la valeur réelle de vos biens dépasse le capital déclaré, l'indemnité baisse dans la même proportion (Code des assurances, article L121-5). Un parc locatif valant 1 600 000 € mais déclaré pour 1 200 000 € ne touche que les trois quarts de chaque sinistre : 60 000 € pour 80 000 € de dégâts. Mettez à jour le capital chaque fois que vous achetez des mobil-homes.
Regardez la tempête et les arbres
Sur un terrain boisé, chaque tempête menace à la fois les toitures et les arbres. Vérifiez que la garantie couvre les hébergements légers, les terrasses rapportées et le déblaiement des arbres tombés sur vos installations.
Déclarez la période de fermeture
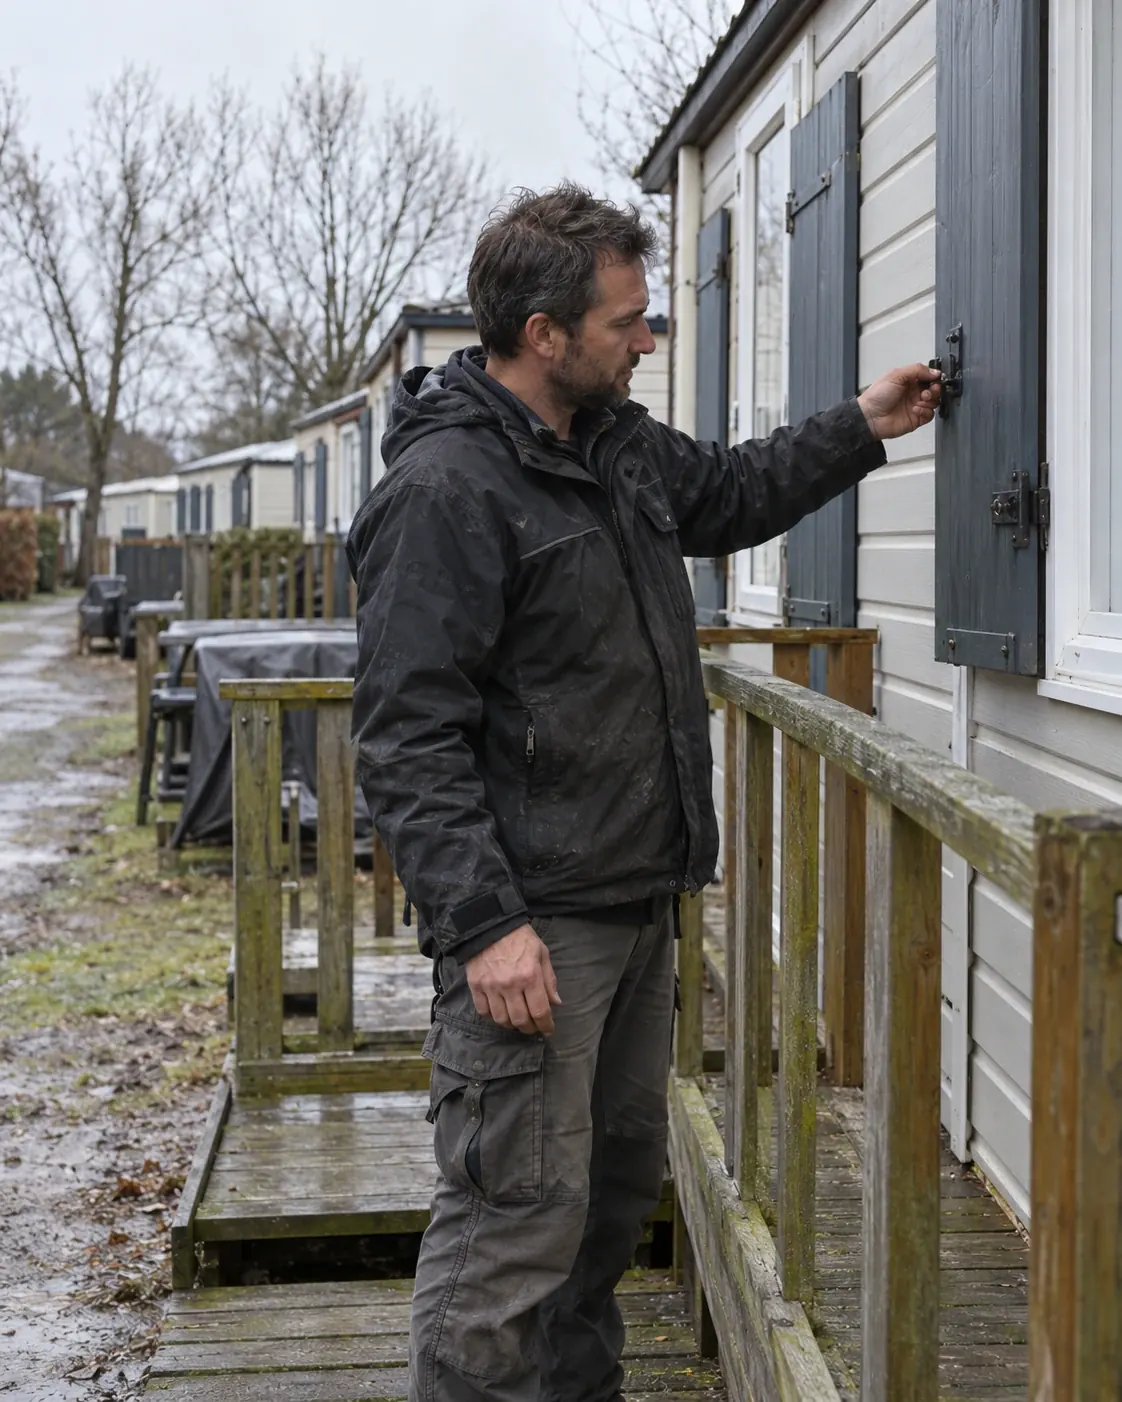
D'octobre à mars, le terrain vide attire les visites. Le contrat fixe souvent des conditions pour la garantie vol pendant la fermeture : serrures, volets, ronde, gardien. Annoncez votre calendrier au devis pour garder une garantie qui joue en février.
Locataire du terrain : répondez au bail
Si vous louez le terrain et ses bâtiments, vous répondez de l'incendie envers le propriétaire (Code civil, article 1733). Votre multirisque couvre ce risque et vous remet l'attestation que le bail réclame.
Voir mon prix
Voir mon prix