Indispensable
Responsabilité civile professionnelle
Elle répond quand le problème vient du produit lui-même : un éclat de coquille dans un pain aux noix, une allergie au sésame, une intoxication après une tarte à la crème pâtissière.
Un seul contrat pour les murs que vous louez, le fournil, le matériel de production et le stock de matières premières. Ajoutez les machines, le froid et la fermeture forcée : votre outil de travail est protégé de la cave à la vitrine.
Prix 2026 : de 790 à 2 100 € par an, selon la surface, le matériel et le chiffre d'affaires.
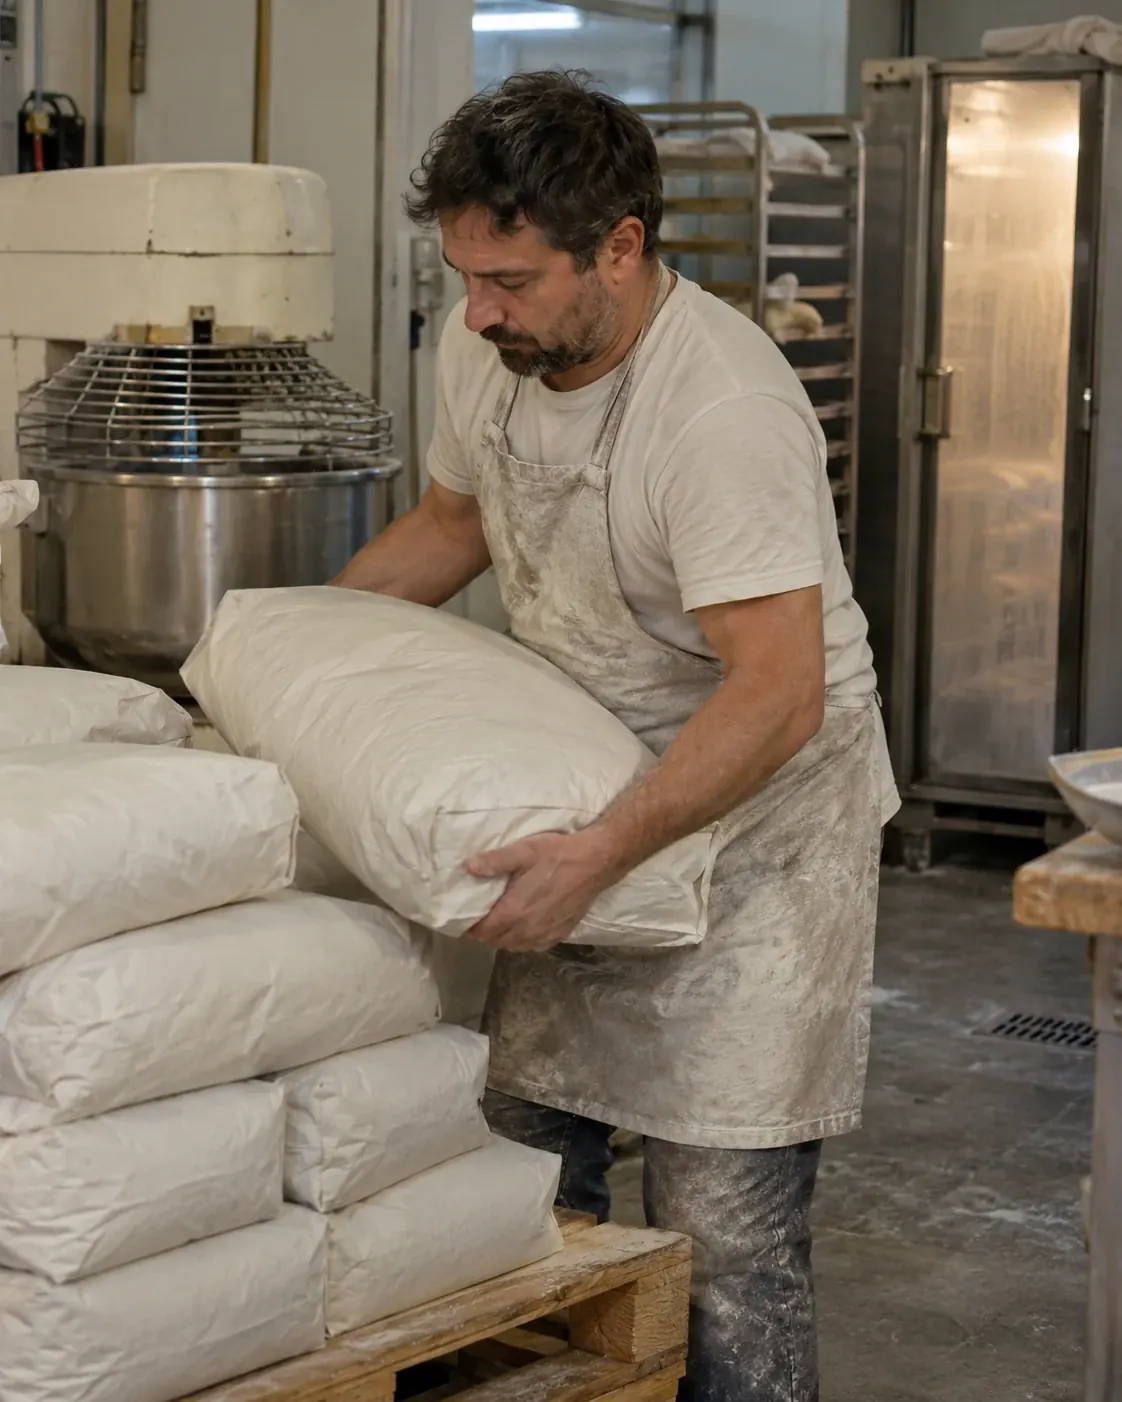
La multirisque professionnelle rassemble les dommages subis par votre établissement et la responsabilité civile qui va avec. Dans une boulangerie, elle protège la chaîne entière : la réserve où dorment les sacs de farine, le fournil avec son four et son pétrin, le laboratoire, la boutique, ses présentoirs et sa caisse.
Vos locaux et votre matériel : incendie, explosion, dégât des eaux, vol avec effraction, vandalisme, tempête, grêle, dommages électriques.
Votre responsabilité : envers le bailleur si le local brûle, envers les voisins si le feu ou l'eau passe chez eux, envers les clients reçus dans la boutique.
Votre production : en option, la casse des machines, les denrées perdues quand le froid s'arrête, la marge des jours sans fournée.
Tout contrat qui assure vos biens contre l'incendie comprend la garantie des catastrophes naturelles, étendue à la perte d'exploitation si vous l'avez souscrite (article L125-1 du Code des assurances).

Four à bois, chambre de pousse, salon de thé, matériel en crédit-bail : vous les signalez, nous ne gardons que les contrats qui les acceptent.

La surface, le matériel et le chiffre d'affaires de votre boulangerie suffisent pour afficher un prix. Gratuit et sans engagement.

Votre fournil est présenté aux assureurs habitués des métiers de bouche, et notre réseau vous obtient le meilleur prix.

Pour le bailleur, la banque ou l'organisme qui finance le four, disponible dès la souscription.
Les murs loués, les aménagements et la devanture contre l'incendie, l'explosion et le dégât des eaux
Le matériel de production et le mobilier de la boutique
Les matières premières et les produits finis abîmés par un sinistre
Le vol après effraction et les dégradations des cambrioleurs
La tempête, la grêle et le poids de la neige sur la toiture ou le store
Votre responsabilité envers le bailleur et les voisins après un incendie
Les catastrophes naturelles reconnues par arrêté
La casse ou la panne du four, du pétrin et des machines (bris de machine)
Les denrées perdues après un arrêt du froid
La marge perdue pendant la fermeture du fournil
Le remplacement de la vitrine brisée
La perte de valeur du fonds si vous ne pouvez pas rouvrir sur place
Comptez de 790 à 2 100 € par an pour la multirisque d'une boulangerie. Une petite boutique de moins de 50 m² se rapproche du bas de la fourchette ; une boulangerie-pâtisserie avec salon de thé et salariés, du haut.
| Votre boulangerie | Multirisque par an |
|---|---|
| Petite boulangerie de quartier, moins de 50 m², moins de 10 000 € de matériel et stock | 790 à 1 000 € |
| Terminal de cuisson, moins de 50 m², 10 000 à 50 000 € de matériel et stock | 920 à 1 200 € |
| Fournil, laboratoire pâtisserie et boutique, 50 à 150 m², 10 000 à 50 000 € de matériel et stock | 1 150 à 1 450 € |
| Boulangerie-pâtisserie avec salon de thé, 50 à 150 m², 50 000 à 150 000 € de matériel et stock, 2 à 5 personnes | 1 650 à 2 100 € |
Un four à sole récent, un pétrin à spirale et une chambre de pousse pèsent le plus dans le capital à assurer. Plus ils sont récents et chers, plus la cotisation monte.
Farine, beurre, chocolat, fruits secs : la réserve gonfle avant les galettes de janvier et les fêtes de fin d'année. C'est ce niveau-là qu'il faut déclarer.
Un salon de thé, une terrasse ou un coin snacking accueillent des clients assis : la responsabilité civile et la surface assurée augmentent.
Bris de machine, froid, perte d'exploitation : chacune s'ajoute à la base. Gardez celles qui protègent ce qui arrêterait vraiment votre fournil.
Tarifs Artisan Assuré 2026 pour un boulanger sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si vos biens valent plus que la somme assurée le jour du sinistre, vous êtes considéré comme votre propre assureur pour l'excédent et l'indemnité baisse dans la même proportion (article L121-5 du Code des assurances). Additionnez la valeur de remplacement du four, du pétrin, de la façonneuse, des vitrines et de la caisse avant de fixer le capital.
Sans cette clause, un four de huit ans est remboursé après déduction de son usure, et la différence reste à votre charge. Avec elle, le matériel est remplacé par un neuf équivalent. C'est l'une des lignes qui distinguent le plus les contrats.
Le locataire répond de l'incendie envers son bailleur, sauf s'il prouve un cas fortuit, un vice de construction ou un feu venu d'une maison voisine (article 1733 du Code civil). Avec un four allumé chaque nuit, cette garantie n'est pas un détail : elle paie la remise en état des murs.
Dans beaucoup de contrats, la perte d'exploitation ne joue qu'après un incendie ou un dégât des eaux. Si une panne du four vous arrête aussi sûrement qu'un incendie, demandez qu'elle s'applique au bris de machine.
Elle répond quand le problème vient du produit lui-même : un éclat de coquille dans un pain aux noix, une allergie au sésame, une intoxication après une tarte à la crème pâtissière.
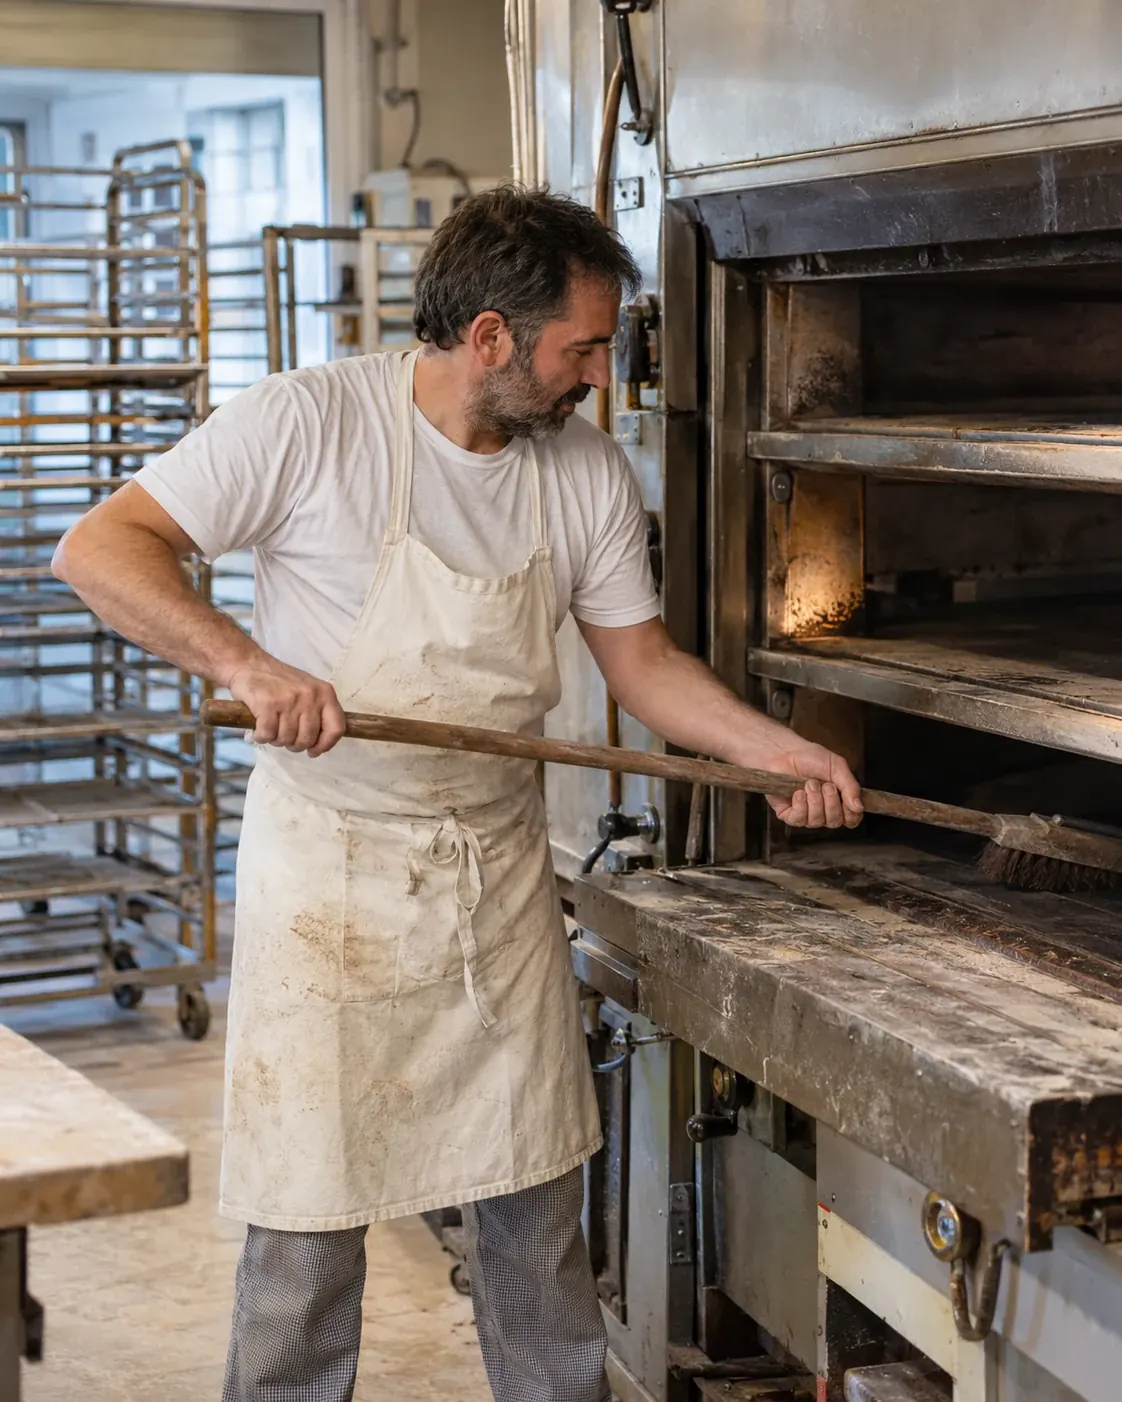
Quand le fournil ne peut plus produire après un incendie ou un bris de machine garanti, vos clients achètent leur baguette ailleurs, mais le loyer et les salaires restent dus. Elle compense la marge perdue.
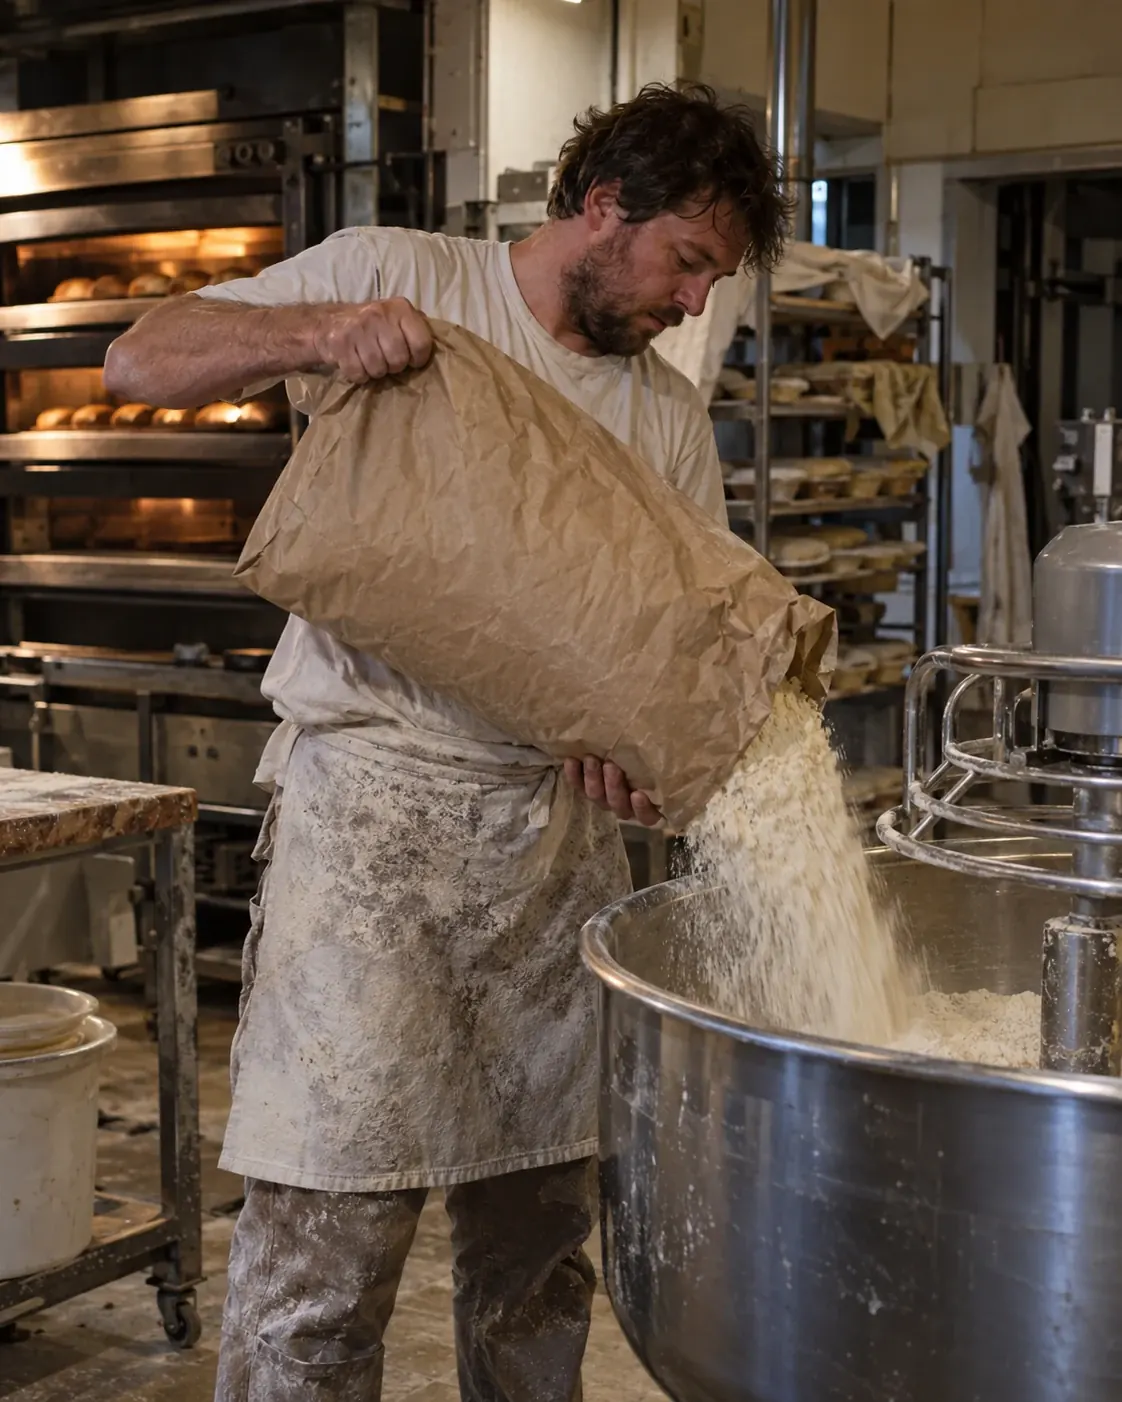
Sacs de farine, nuits courtes, chaleur du four : un dos bloqué ou une brûlure peut vous tenir loin du fournil pendant des semaines. La prévoyance complète les indemnités journalières de la Sécurité sociale.
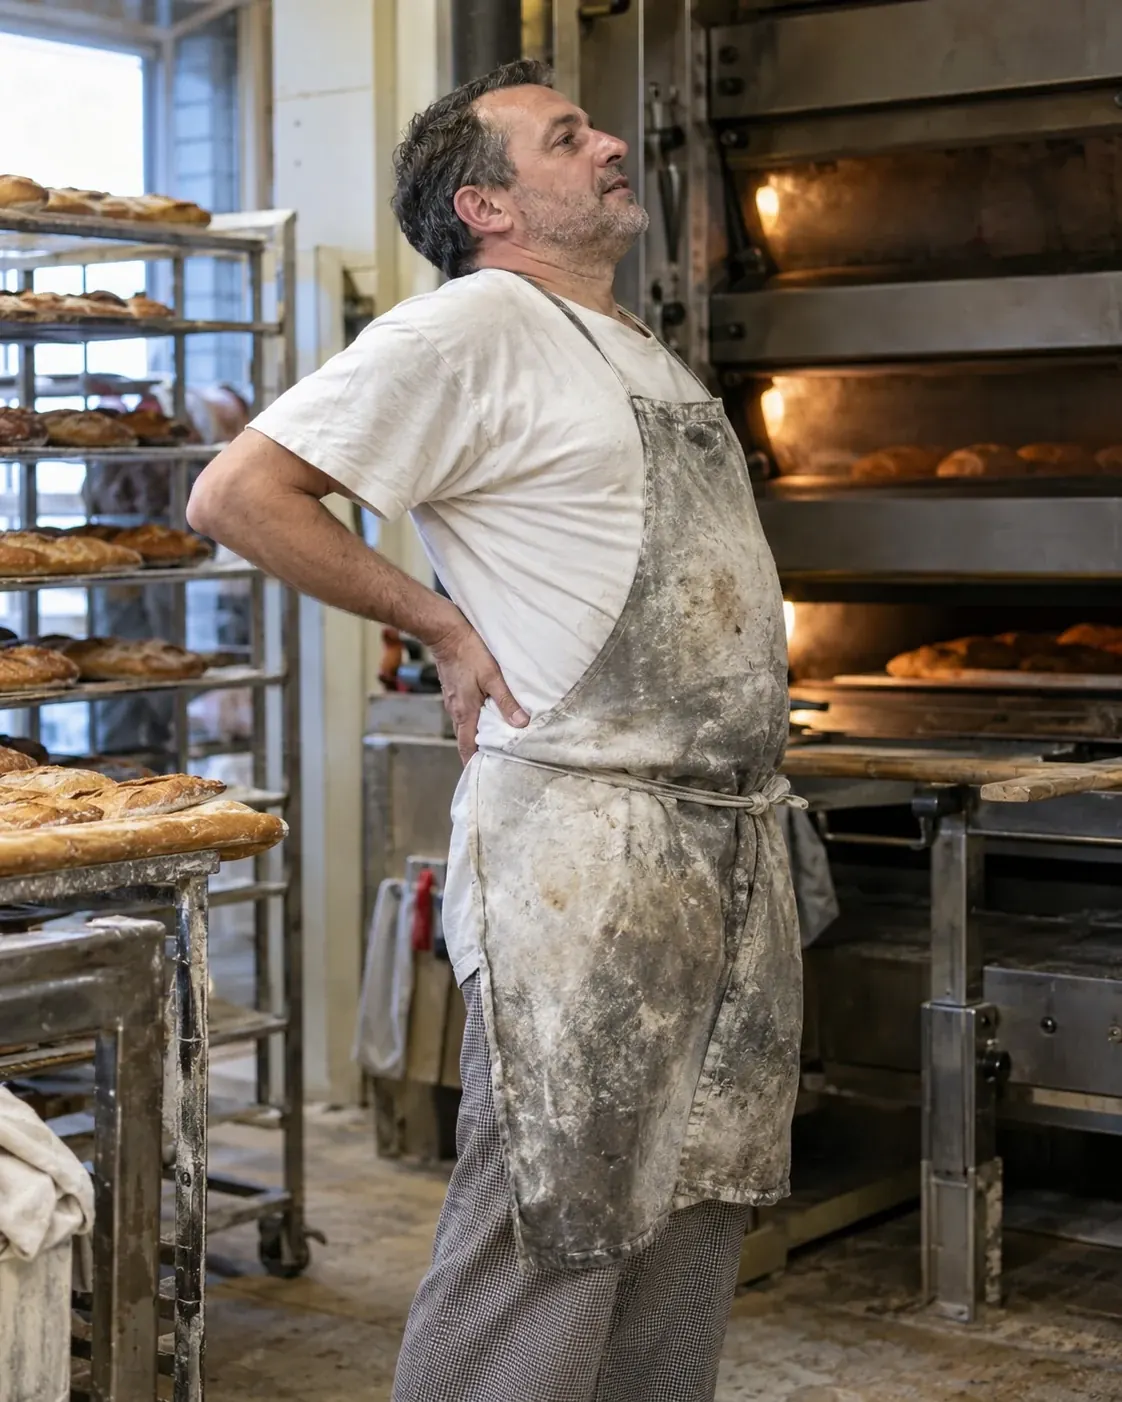
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Dès qu'un arrêté interministériel reconnaît l'état de catastrophe naturelle dans votre commune, votre multirisque indemnise les dommages matériels directs du fournil : matériel noyé, stock perdu, local à assécher. Une boulangerie en rez-de-chaussée, avec sa réserve en sous-sol, y est exposée à chaque crue ou orage violent. Si vous avez souscrit la perte d'exploitation, la loi étend la garantie à la marge perdue pendant la remise en état.
Déclarez le sinistre dès sa survenance et gardez les sacs de farine et les emballages abîmés jusqu'au passage de l'expert : ils prouvent la quantité perdue, avec vos factures de minoterie.
Un four financé en crédit-bail appartient à l'organisme de financement jusqu'à la levée de l'option d'achat, et votre contrat de financement vous demande en général de l'assurer. Signalez-le dans votre devis comme matériel financé : la multirisque le couvre alors avec le reste de votre équipement, et l'attestation remise à l'organisme mentionne le bon bien. Même réflexe pour une vitrine réfrigérée ou une machine à café prêtée par un fournisseur.
De 790 à 1 000 € par an pour une petite boulangerie de moins de 50 m², de 920 à 1 200 € pour un terminal de cuisson avec 10 000 à 50 000 € de matériel et stock, de 1 150 à 1 450 € avec fournil, laboratoire et boutique sur 50 à 150 m², et jusqu'à 2 100 € avec salon de thé et salariés. Le devis multirisque calcule le vôtre.
La loi n'impose pas la multirisque en tant que telle, mais l'entreprise locataire doit assurer son local, et le bail commercial en réclame en général l'attestation. Avec un four qui chauffe toutes les nuits, votre responsabilité de locataire en cas d'incendie justifie à elle seule le contrat.
Oui, au titre du dégât des eaux : le stock abîmé est indemnisé sur la base de vos factures d'achat. Déclarez au contrat la valeur de la réserve au plus haut de l'année, sinon la règle proportionnelle réduit l'indemnité.
Oui, si vous le déclarez comme matériel financé. La multirisque l'assure avec le reste de l'équipement et l'attestation remise à l'organisme de financement le mentionne.
Elle peut jouer si votre contrat l'étend au bris de machine. Par défaut, elle suit surtout l'incendie et le dégât des eaux : demandez l'extension dans votre devis si une panne de four suffit à arrêter votre production.
Oui, dès qu'un arrêté reconnaît la catastrophe naturelle dans votre commune : matériel, stock et remise en état du local sont indemnisés. Si vous avez souscrit la perte d'exploitation, la marge perdue pendant les travaux l'est aussi.