Obligatoire
Assurance du véhicule professionnel
Obligatoire pour chaque plateau ou camion grue. Elle paie les dégâts causés en circulation et pendant les manœuvres, comme la voiture voisine touchée par le bras de levage.
Votre atelier, votre outillage et surtout les voitures de vos clients qui attendent au parc : la multirisque du dépanneur les protège contre l'incendie, la tempête et le vol. Ajoutez la perte d'exploitation pour financer un parc provisoire après un sinistre au dépôt.
Prix 2026 : dès 450 € par an pour un petit dépôt, de 1 200 à 2 200 € pour un garage de 150 à plus de 300 m², sur devis pour un parc de fourrière.
La multirisque protège tout ce qui reste au dépôt quand la dépanneuse part en intervention : le bâtiment, l'atelier, le pont élévateur, l'outillage, le stock de pièces, et les véhicules de clients en attente de réparation, d'expertise ou de restitution. Pour un dépanneur, c'est souvent la garantie des véhicules confiés qui pèse le plus.
Vos biens : incendie, dégât des eaux, tempête, vol et vandalisme dans l'atelier.
Les véhicules confiés : les voitures de clients garées dans l'enceinte, contre l'incendie, la grêle et le vol.
Votre responsabilité : le client blessé dans l'atelier, le voisin touché par un incendie parti de chez vous.
La garantie des catastrophes naturelles est attachée d'office aux contrats qui assurent vos biens.

Atelier, parc, fourrière, stock de pièces : décrivez vos locaux et vos véhicules gardés, seuls les contrats qui les acceptent sont gardés.

Surface, chiffre d'affaires et protection du parc suffisent pour démarrer. Gratuit et sans engagement.

Nous consultons les assureurs qui couvrent les garages et le dépannage. Notre réseau vous obtient le meilleur prix.

L'attestation des locaux exigée par votre bail, prête dès la souscription.
Le bâtiment, l'atelier et leurs aménagements contre l'incendie, l'eau et la tempête
L'outillage, le stock de pièces et le matériel de bureau
Les véhicules de clients gardés dans l'enceinte
Le vol et le vandalisme après effraction
Les clients et visiteurs blessés dans vos locaux
Les catastrophes naturelles reconnues par arrêté
Le vol des véhicules garés dehors sans protection périphérique
Le bris de machine du pont élévateur et du compresseur
La perte d'exploitation pendant la remise en état
La protection juridique face à un bailleur ou un client
Comptez dès 450 € par an pour un petit dépôt de moins de 50 m², de 1 200 à 1 550 € pour un garage de 150 à 300 m² avec 2 à 5 personnes, et de 1 750 à 2 200 € pour un atelier de carrosserie de plus de 300 m² avec 6 personnes. Un grand parc ou une fourrière se tarifent sur devis.
| Votre garage | Multirisque par an |
|---|---|
| Petit dépôt de moins de 50 m², dépanneur seul, moins de 10 000 € de matériel | 450 à 570 €38 à 48 € par mois |
| Garage de réparation de 150 à 300 m², 2 à 5 personnes, 50 000 à 150 000 € de matériel | 1 200 à 1 550 €100 à 129 € par mois |
| Garage avec carrosserie et cabine de peinture, plus de 300 m², 6 personnes, 50 000 à 150 000 € de matériel | 1 750 à 2 200 €146 à 183 € par mois |
| Parc de fourrière ou grand parc de véhicules gardés | Sur devis |
Le plafond des véhicules confiés doit couvrir la valeur totale des voitures présentes en même temps : c'est souvent le premier poste de la prime.
Clôture, portail, vidéosurveillance, alarme : sans protection périphérique, le vol des voitures garées dehors peut demander une option.
Atelier, cabine de peinture, ponts élévateurs : plus l'outil de travail vaut cher, plus la cotisation monte.
Le chiffre d'affaires mesure l'activité du garage et sert de base au calcul, avec le nombre de salariés.
Tarifs Artisan Assuré 2026 pour un dépanneur-remorqueur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Un samedi d'hiver, après une vague d'accidents, le parc peut contenir le double des voitures habituelles. Le plafond doit couvrir la valeur totale présente en même temps, sinon l'indemnité est réduite.
Le vol des voitures garées dehors la nuit peut être exclu sans clôture conforme ou sans option. Décrivez votre protection au devis : nous ne retenons que les contrats qui l'acceptent.
Si vos biens valent plus que le montant assuré le jour du sinistre, la règle proportionnelle de l'article L121-5 du Code des assurances réduit l'indemnité d'autant. Recensez outillage, ponts, stock de pièces et matériel de diagnostic.
Après un incendie, vos dépanneuses peuvent rouler mais vous n'avez plus où déposer les véhicules. La perte d'exploitation et les frais de relogement couvrent un parc provisoire et la marge perdue.
Obligatoire pour chaque plateau ou camion grue. Elle paie les dégâts causés en circulation et pendant les manœuvres, comme la voiture voisine touchée par le bras de levage.
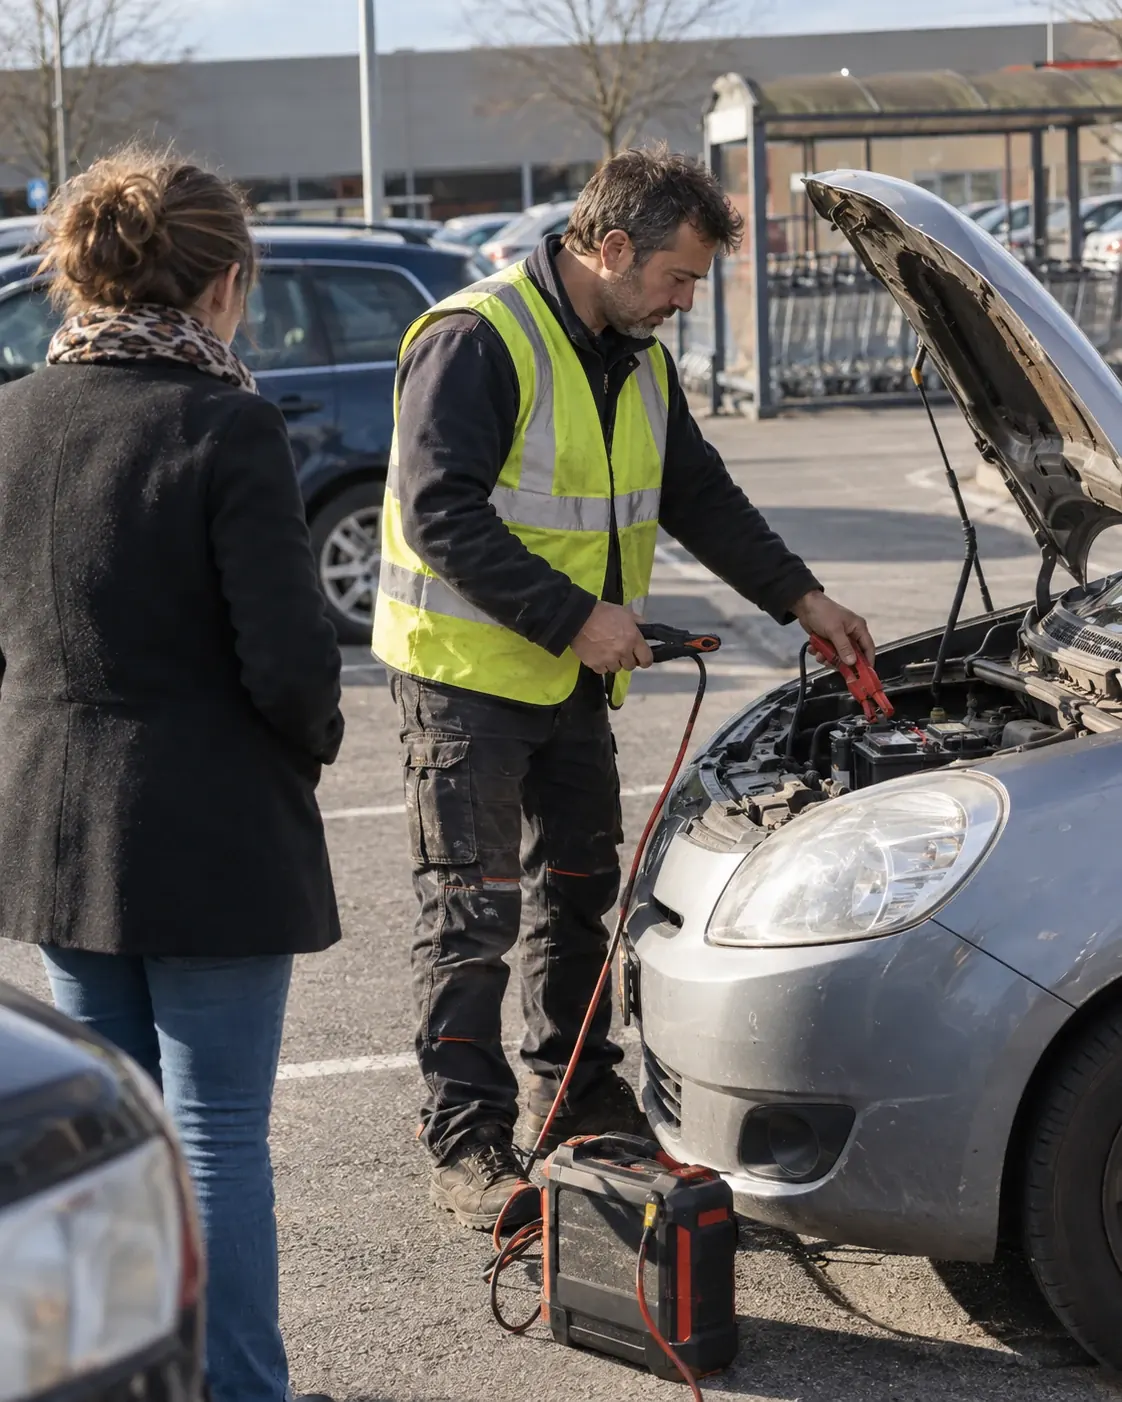
Elle couvre la voiture du client que vous déplacez ou essayez après une réparation de bord de route, et les dommages causés pendant l'intervention, comme une batterie qui éclate au démarrage.
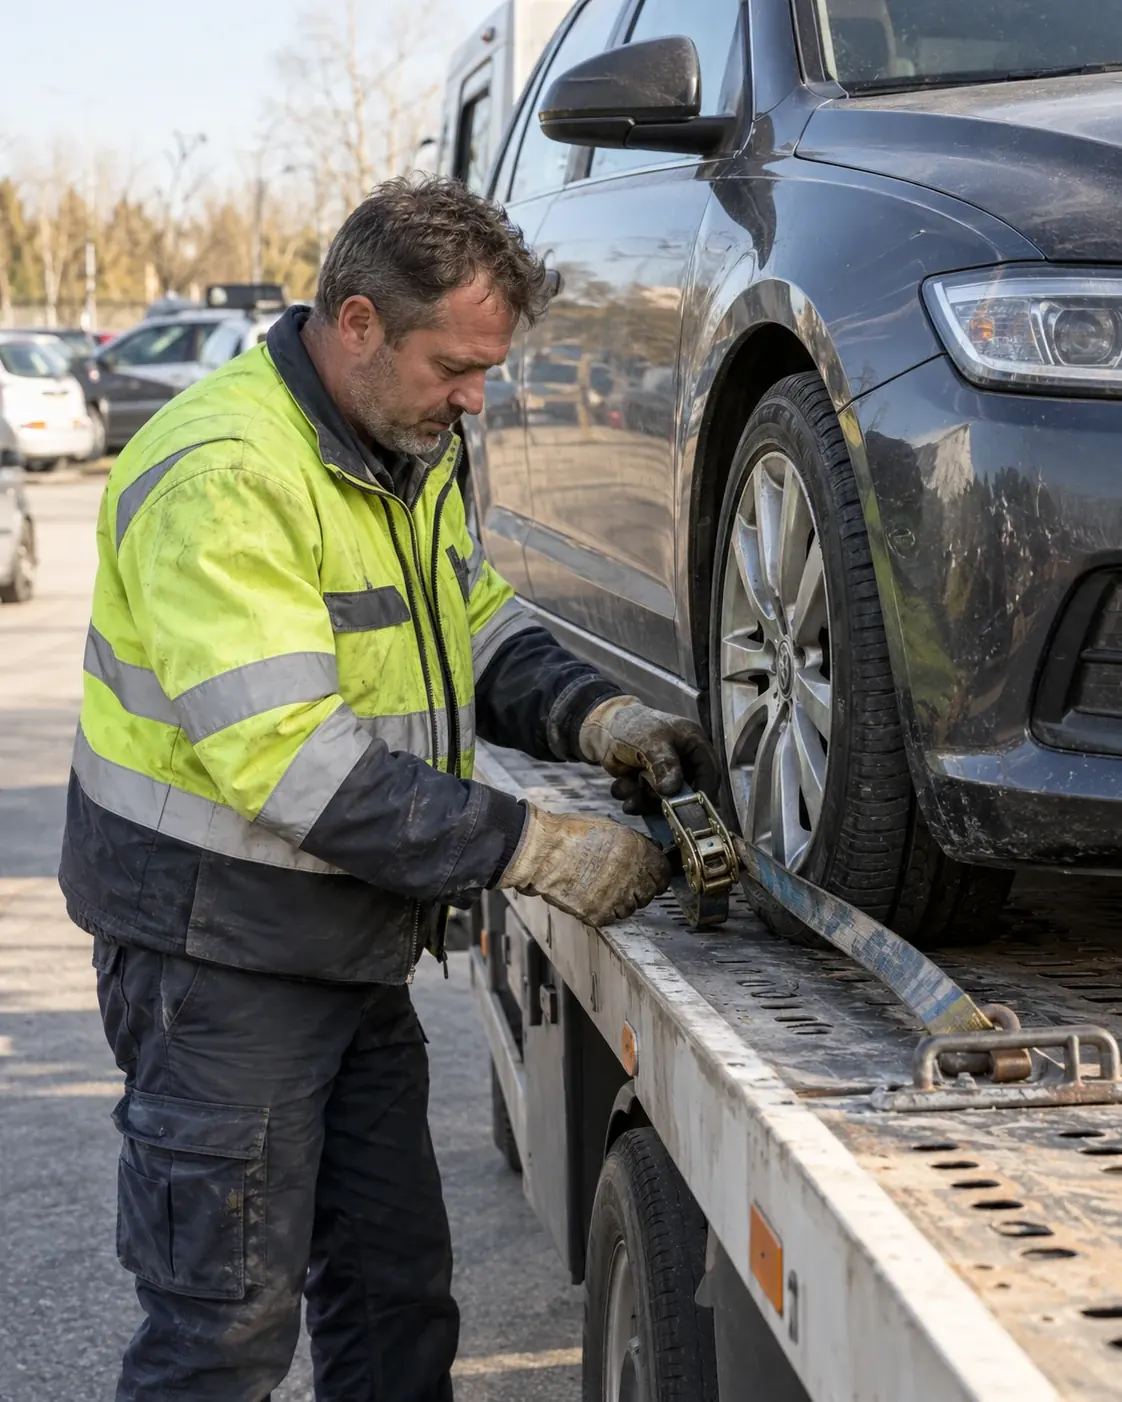
Le véhicule du client sur votre plateau ou au bout de votre barre de remorquage : sa chute, son glissement ou les dégâts du remorquage sont indemnisés.
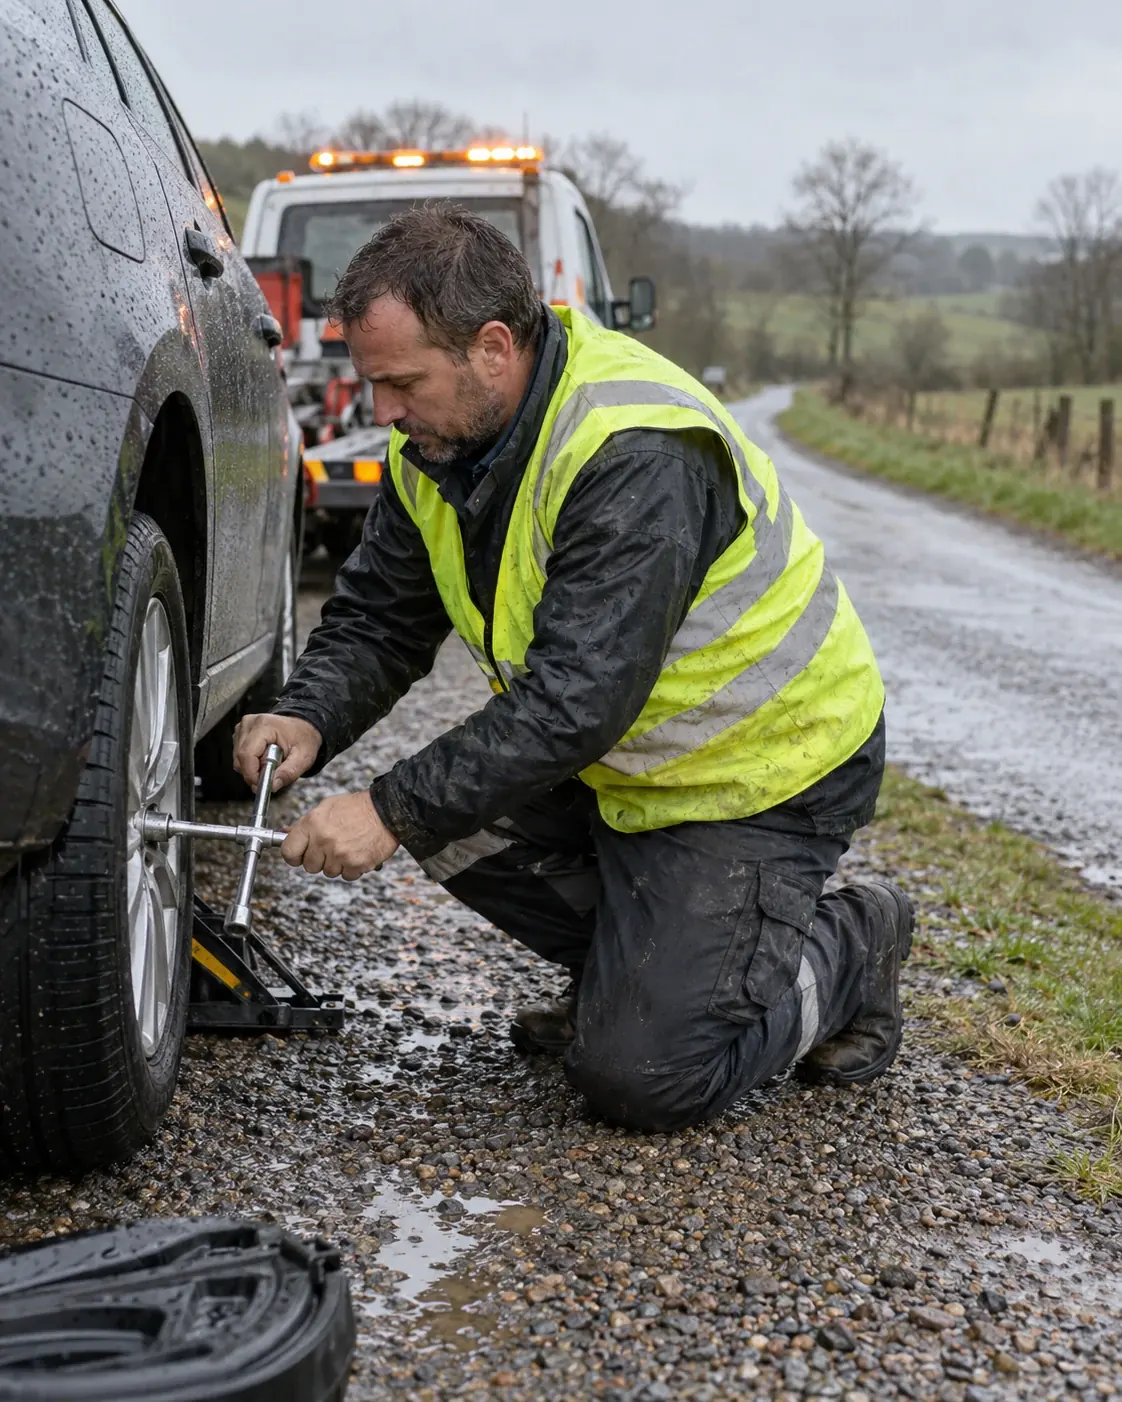
Interventions de nuit sur le bas-côté, câbles et sangles sous tension, charges lourdes : un accident vous arrête et la prévoyance maintient votre revenu.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Le contrat de la dépanneuse couvre le véhicule et les dommages qu'il cause en circulation et en manœuvre. La RC Pro couvre vos erreurs d'intervention chez le client ou au bord de la route : voyez la RC Pro dépanneur-remorqueur. La multirisque couvre ce qui reste au dépôt : vos locaux, votre matériel, et les véhicules confiés tant qu'ils sont dans votre enceinte. Une voiture accidentée suit donc trois contrats successifs, du bord de la route au parc.
La garde des véhicules mis en fourrière s'exerce sous agrément du préfet, sur un cahier des charges départemental qui porte sur les installations, les véhicules et le personnel, avec un parc clôturé. Les véhicules y restent parfois des semaines : déclarez leur nombre moyen et leur valeur, ils fixent le plafond de garde à prévoir.
Locataire, vous répondez de l'incendie envers votre bailleur, sauf cas fortuit, vice de construction ou feu venu du voisinage (article 1733 du Code civil). La multirisque couvre ce risque et fournit l'attestation que le bail réclame. Après un sinistre, déclarez un vol dans les deux jours ouvrés et les autres dommages dans les cinq jours ouvrés au minimum (article L113-2 du Code des assurances). Nous comparons plus de 20 assureurs qui couvrent les garages et le dépannage, et notre réseau vous obtient le meilleur prix.
Dès 450 € par an pour un petit dépôt, autour de 1 350 € pour un garage de 150 à 300 m² avec 2 à 5 personnes, et de 1 950 € pour un garage avec carrosserie de plus de 300 m² et 6 personnes. Le devis multirisque donne votre prix en 2 minutes.
Aucune loi ne l'impose, mais le bail commercial exige presque toujours d'assurer les locaux, et vous répondez des véhicules de vos clients tant qu'ils sont sous votre garde. La multirisque répond aux deux.
Oui, avec la garantie des véhicules confiés : incendie, grêle, tempête et vol dans l'enceinte. Fixez son plafond sur la valeur totale des voitures présentes en même temps.
Oui quand le parc respecte les protections prévues au contrat, comme une clôture conforme, ou avec une option dédiée. Décrivez votre installation au devis pour éviter toute surprise.
Oui avec l'option bris de machine, qui paie la réparation d'une panne soudaine. L'incendie ou le vol du pont, eux, relèvent de la garantie de base.
La même multirisque, avec un plafond de garde qui tient compte des véhicules en fourrière, souvent plus nombreux et gardés plus longtemps. Déclarez cette activité au devis.