Recommandée
Responsabilité civile professionnelle
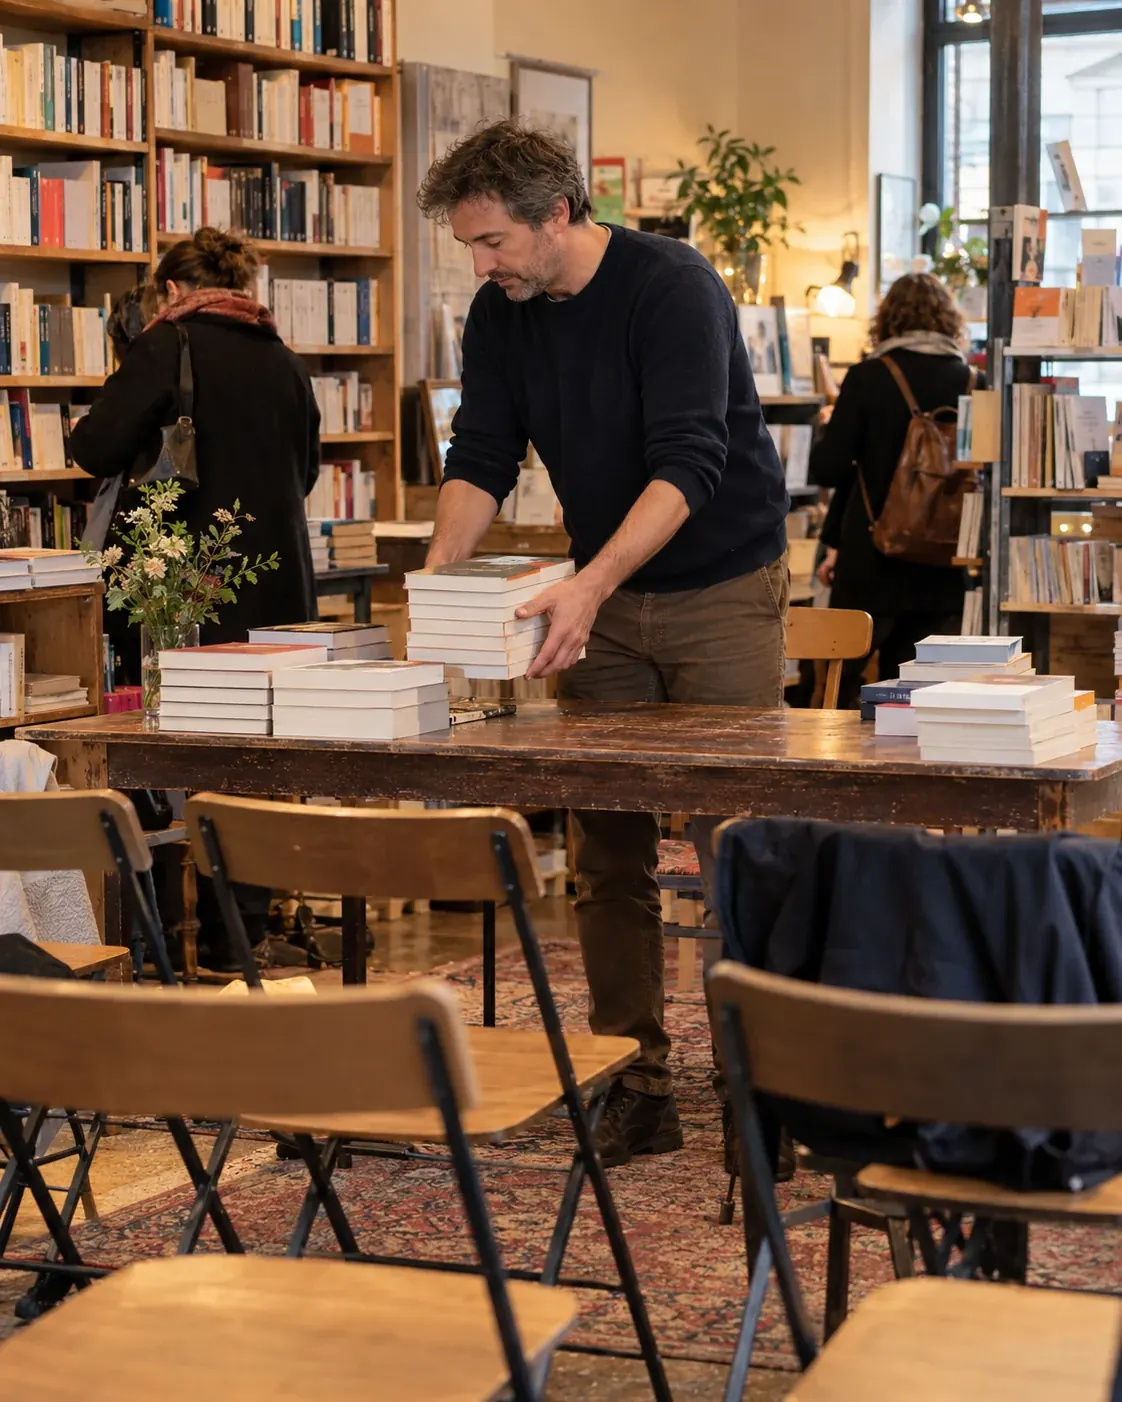
Rencontres d'auteurs, dédicaces, lectures pour enfants, ateliers : chaque événement fait entrer du public entre les tables. Elle indemnise la personne blessée et prend en charge votre défense.
La multirisque d'une librairie assure la boutique, les rayonnages et le stock de livres neufs et d'occasion contre l'incendie, le dégât des eaux et le vol, avec la responsabilité civile du magasin. Une fuite au-dessus des tables de la rentrée ne vous coûte plus votre stock.
Prix 2026 : de 450 à 1 200 € par an selon la surface, le stock et l'emplacement de la librairie.
La multirisque d'une librairie réunit dans un contrat les biens de la boutique et la responsabilité de l'établissement. Son premier sujet est le papier : un livre gondolé par l'eau ou imprégné de suie ne se vend plus, même si le feu ne l'a pas touché.
Vos biens : le local loué, la vitrine, les rayonnages, les tables de présentation, la caisse et l'ordinateur des commandes.
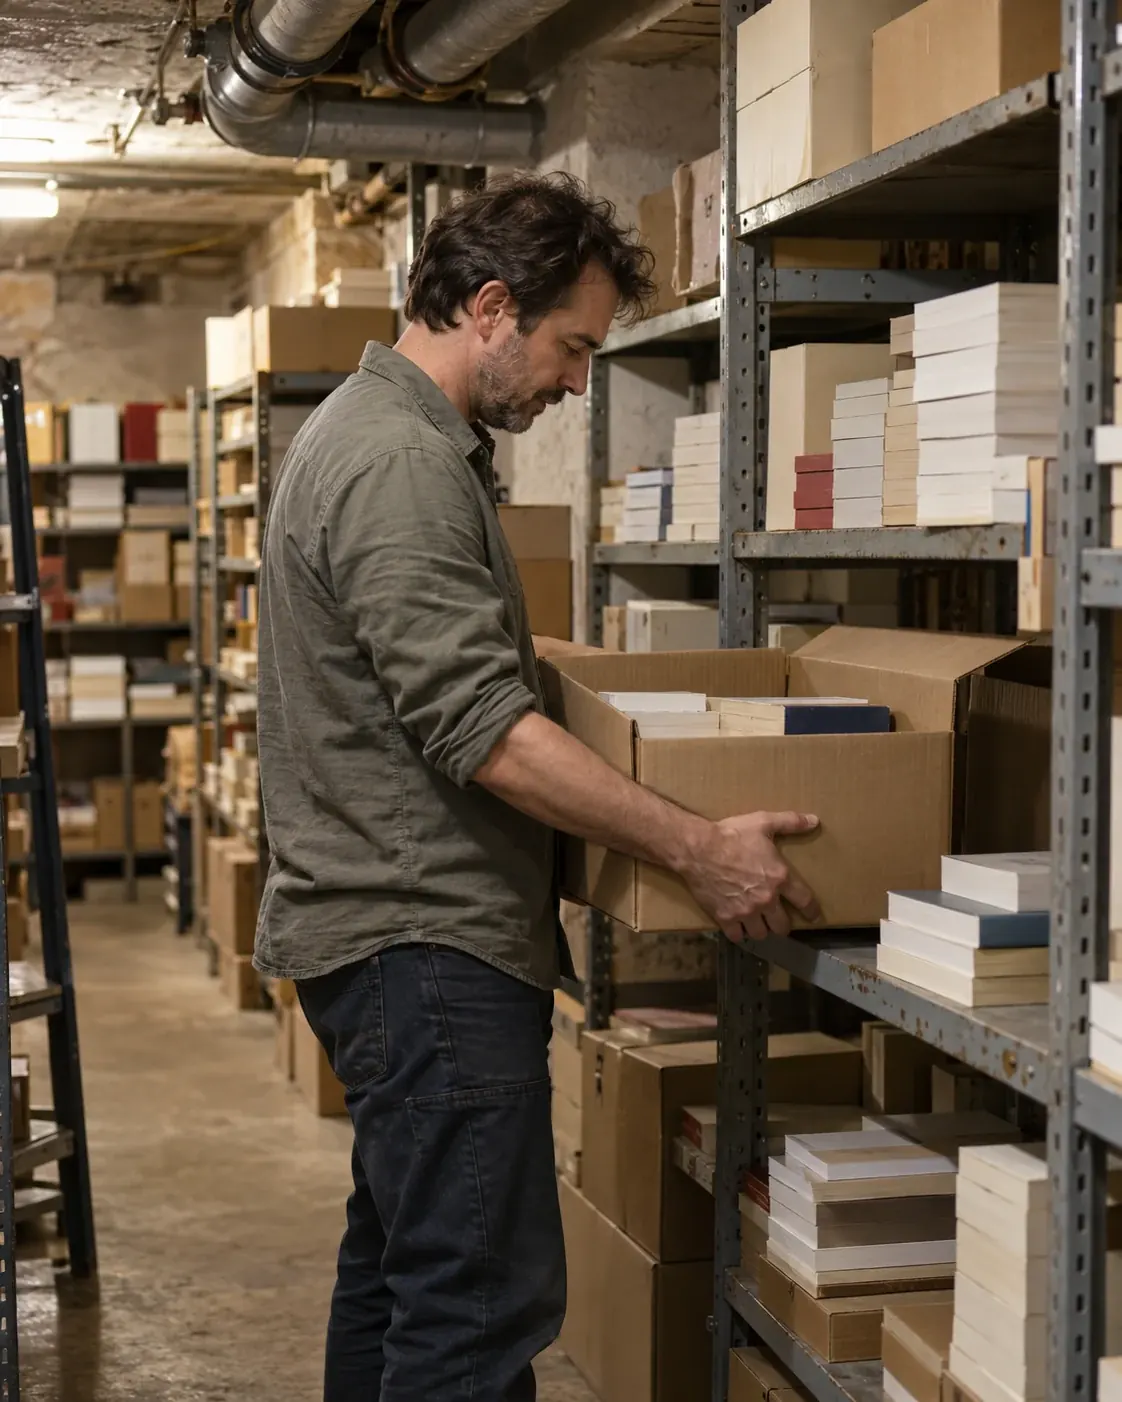
Votre stock : nouveautés, fonds de catalogue, commandes clients en attente, livres d'occasion, papeterie, en rayon comme en réserve.
Votre responsabilité : le client qui chute entre les rayons, le public accueilli pour une rencontre.
Une cave inondée lors d'une crue reconnue catastrophe naturelle par arrêté est indemnisée : la loi attache cette garantie à tout contrat qui assure des biens (article L125-1 du Code des assurances).

Réserve, livres de valeur, salons, animations : vous les indiquez, nous ne gardons que les contrats qui les couvrent.

Surface, valeur du stock et adresse suffisent pour afficher un prix. Gratuit et sans engagement.

Votre librairie est comparée chez les assureurs des commerces culturels. Notre réseau vous obtient le meilleur prix.

Dès la souscription, l'attestation que votre bailleur réclame chaque année, utile aussi le jour d'une reprise.
La boutique, sa vitrine et ses aménagements face au feu, à l'eau et à la tempête
Le stock de livres neufs et d'occasion et la papeterie
Les rayonnages, les tables, la caisse et l'informatique
Le vol après effraction et le vandalisme
La responsabilité civile de la librairie envers les clients et les voisins
Les catastrophes naturelles reconnues par arrêté
La perte d'exploitation pendant la fermeture
Les dommages électriques sur la caisse et l'ordinateur
Les livres de valeur au-delà du plafond par objet
Les livres exposés sur un salon ou transportés
La multirisque d'une librairie coûte de 450 € par an pour une petite boutique à environ 980 € pour une librairie-papeterie de 110 m² avec 110 000 € de stock et 420 000 € de chiffre d'affaires.
| Votre librairie | Multirisque par an |
|---|---|
| Petite librairie ou bouquiniste, sans réserve, moins de 10 000 € de stock | À partir de 450 € |
| Librairie spécialisée avec livres de collection | Sur devis |
| Librairie-papeterie, 110 m², 110 000 € de stock | Environ 980 € |
Déclarez la valeur d'achat de votre stock quand il est le plus fourni, nouveautés, fonds et commandes en attente compris.
Réserve en sous-sol, canalisations au plafond, appartements au-dessus : le papier ne supporte pas l'eau, et l'assureur regarde où il est rangé.
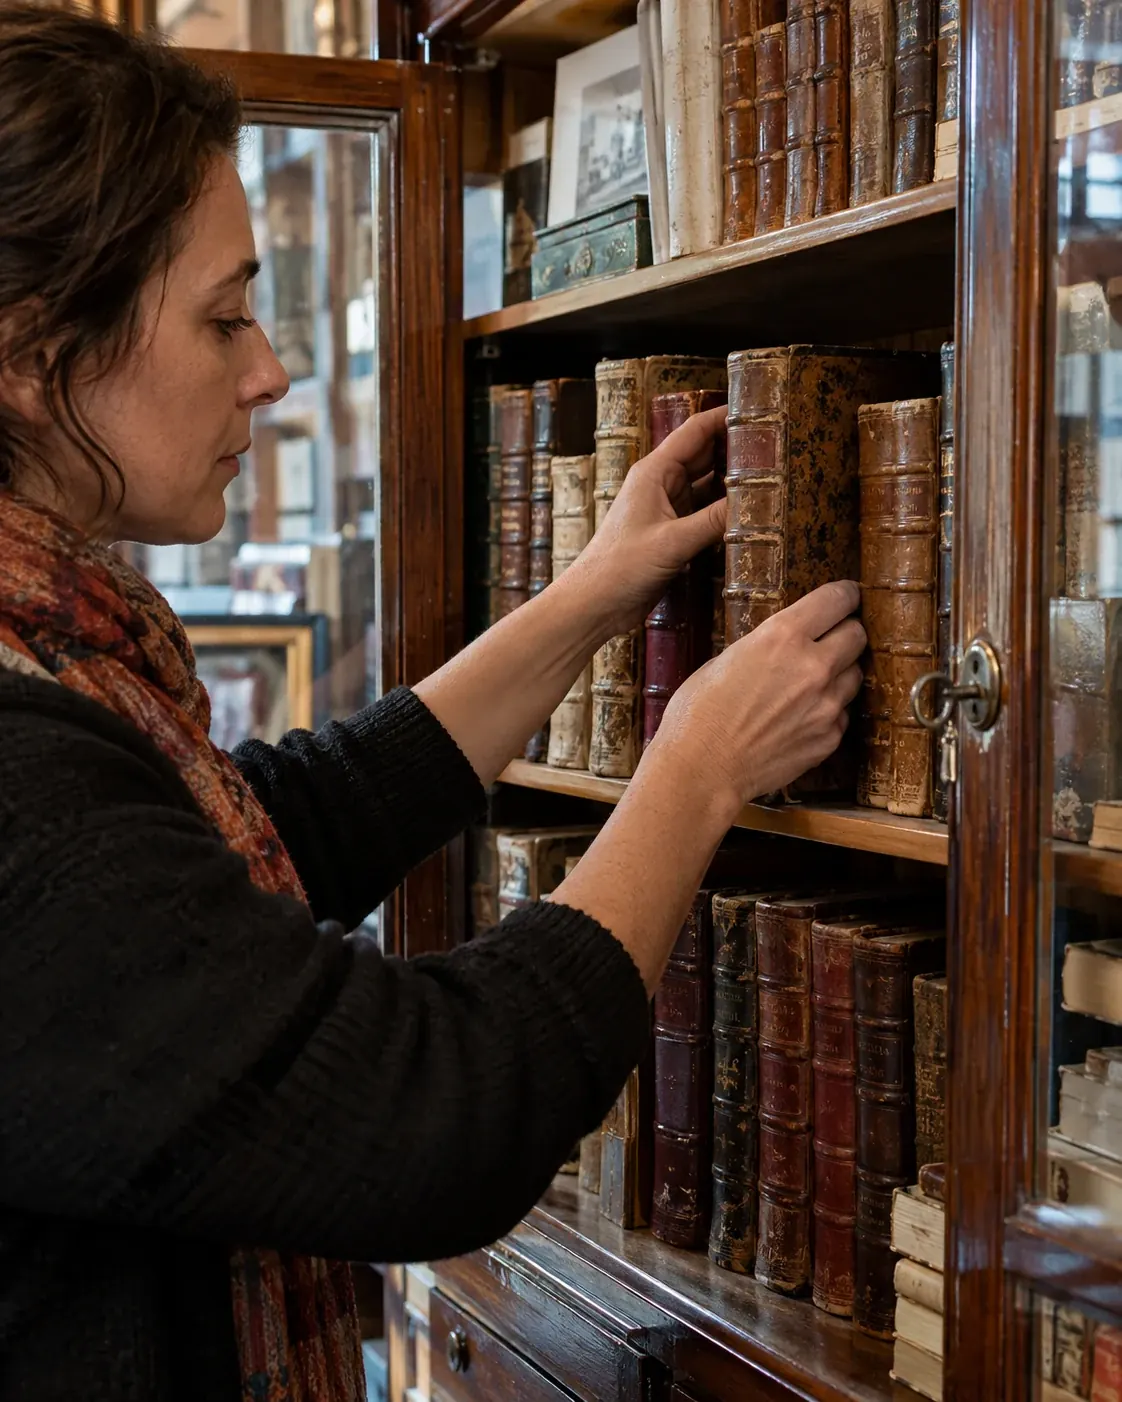
Éditions originales, ouvrages anciens, albums dédicacés : au-delà d'un plafond par objet, ils se déclarent à part pour être garantis à leur prix.
Centre-ville ou galerie marchande, vitrine sur rue, alarme : la surface et les protections contre le vol fixent la cotisation.
Tarifs Artisan Assuré 2026 pour un libraire sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Si votre stock vaut plus que le montant déclaré le jour du sinistre, l'indemnité est réduite d'autant, en application de l'article L121-5 du Code des assurances. Comptez le fonds de catalogue, les nouveautés et les commandes clients qui attendent en réserve.
Une cave ou un sous-sol expose les cartons à l'eau. Signalez-le au devis, rangez les cartons sur des étagères plutôt qu'au sol, et vérifiez la garantie des marchandises entreposées hors de la boutique.
Éditions originales, ouvrages anciens, albums dédicacés : notez-les avec leur valeur, photos et factures à l'appui, pour qu'un vol soit remboursé à leur prix.
Vous répondez de l'incendie de la boutique envers votre bailleur, sauf cas fortuit, vice de construction ou feu venu d'un bâtiment voisin (article 1733 du Code civil). La multirisque couvre ce risque et fournit l'attestation que réclame le bail.
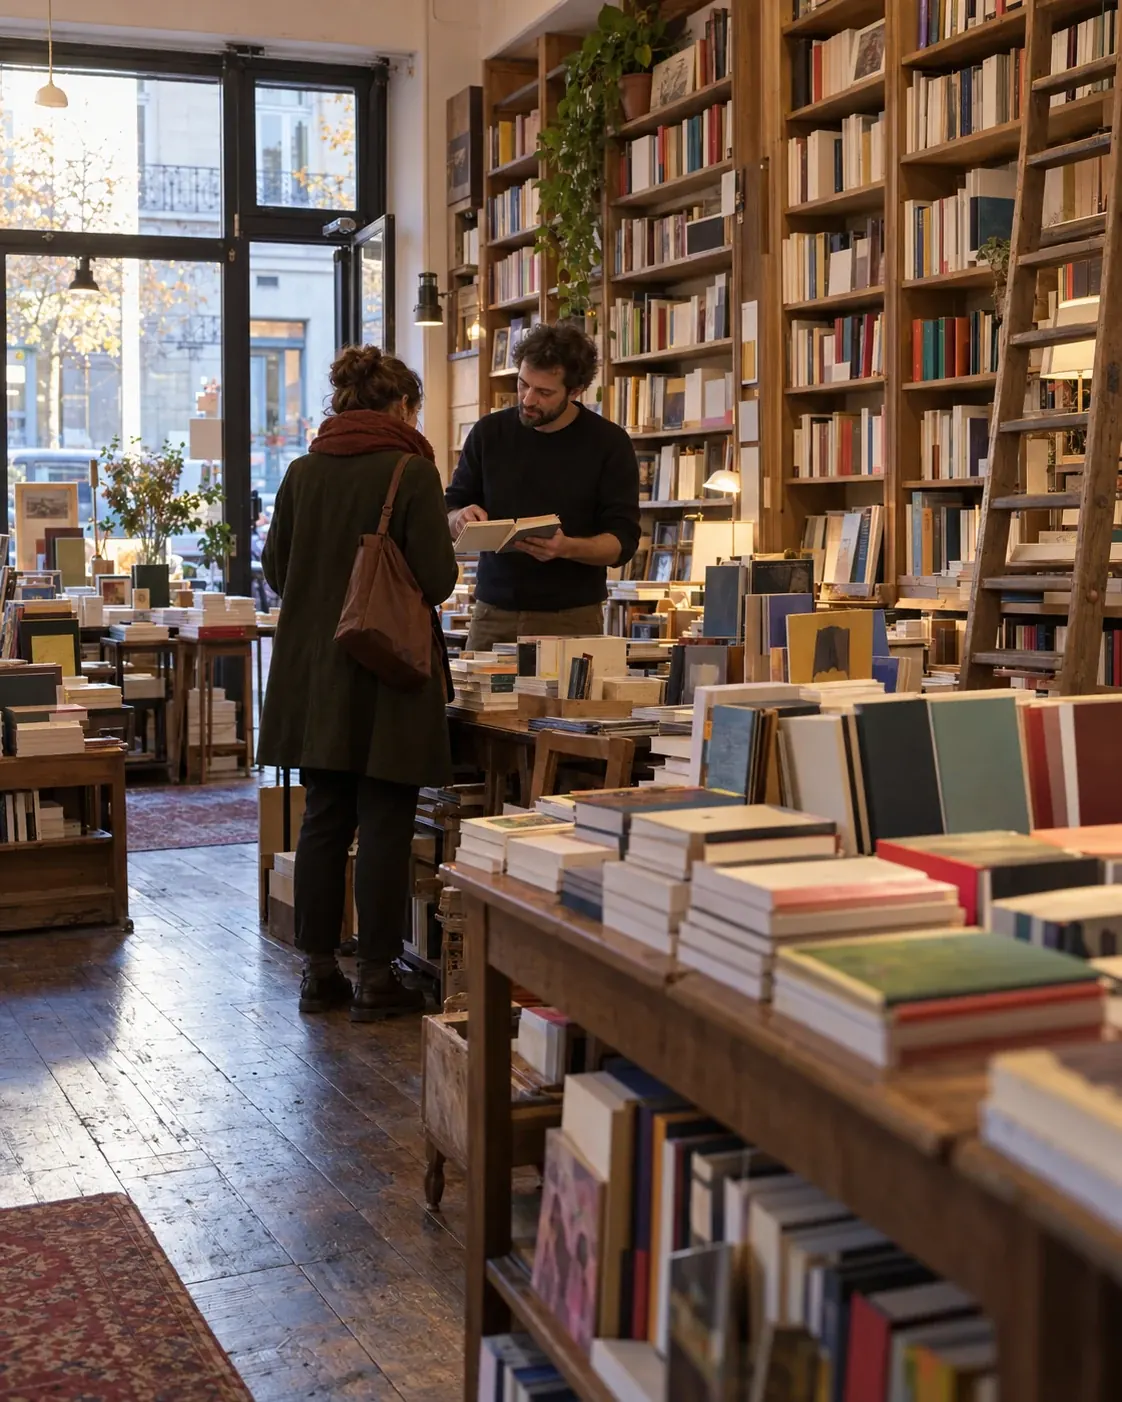
Rencontres d'auteurs, dédicaces, lectures pour enfants, ateliers : chaque événement fait entrer du public entre les tables. Elle indemnise la personne blessée et prend en charge votre défense.
Le prix du livre étant fixé par l'éditeur, une librairie fermée trois mois après un dégât des eaux ne rattrape rien par ses prix. Elle compense la marge perdue et règle le loyer et les salaires pendant les travaux.
Le conseil et le choix des livres reposent sur vous. Vos indemnités de commerçant, plafonnées à 65,84 € par jour en 2026, ne compensent pas les ventes perdues pendant un arrêt de plusieurs semaines.
Vos frais de santé et ceux de votre famille, déductibles en loi Madelin.
Un dégât des eaux ou un incendie se déclare dans le délai du contrat, qui ne peut pas être inférieur à cinq jours ouvrés ; un vol, dans les deux jours ouvrés, après le dépôt de plainte (article L113-2 du Code des assurances). Gardez les livres abîmés jusqu'au passage de l'expert, photographiez les cartons et les tables, et réunissez les factures de vos fournisseurs. Un inventaire du stock à jour, par titre ou par rayon, accélère le chiffrage : l'expert y retrouve chaque carton de la cave et chaque table de la boutique.
Un libraire sans boutique, qui vend en ligne ou sur les salons, peut se contenter d'une RC Pro de librairie et d'une assurance de ses livres transportés. Avec une boutique, la multirisque devient le contrat de base : elle protège le local, le stock et l'équipement, et comprend en général la responsabilité civile de l'établissement.
Le Centre national du livre a recensé 57 reprises de librairies en 2025. Le jour de la reprise, le stock et le mobilier changent de propriétaire : faites démarrer votre multirisque à cette date, sur la base de l'inventaire signé avec le cédant, et ajustez le capital après vos premières commandes.
De 450 € par an pour une petite librairie à environ 980 € pour une librairie-papeterie de 110 m² avec 110 000 € de stock. Pour votre boutique, le devis multirisque donne le prix en quelques questions.
Aucune loi ne l'impose au libraire ; c'est le bail commercial qui demande en général d'assurer la boutique et d'en fournir l'attestation. Locataire, vous répondez aussi de l'incendie envers le bailleur : la multirisque couvre les deux, stock compris.
Oui, si la réserve est déclarée au contrat avec la valeur du stock qu'elle contient. Rangez les cartons sur des étagères plutôt qu'au sol : un dégât des eaux y fait moins de dégâts, et l'assureur le regarde.
Oui, à condition de les déclarer : au-delà d'un plafond par objet, les livres de valeur sont garantis s'ils figurent au contrat avec leur prix. Gardez photos, factures et certificats.
Déclarez le sinistre dans le délai du contrat, au moins cinq jours ouvrés, et gardez les livres abîmés jusqu'à l'expertise. Les factures de vos fournisseurs et votre inventaire fixent la valeur remboursée.
La responsabilité civile de la multirisque couvre en général l'accueil du public dans la librairie. Faites préciser que les rencontres et dédicaces en font partie, et ajoutez une extension pour les événements hors de la boutique.