Responsabilité civile professionnelle
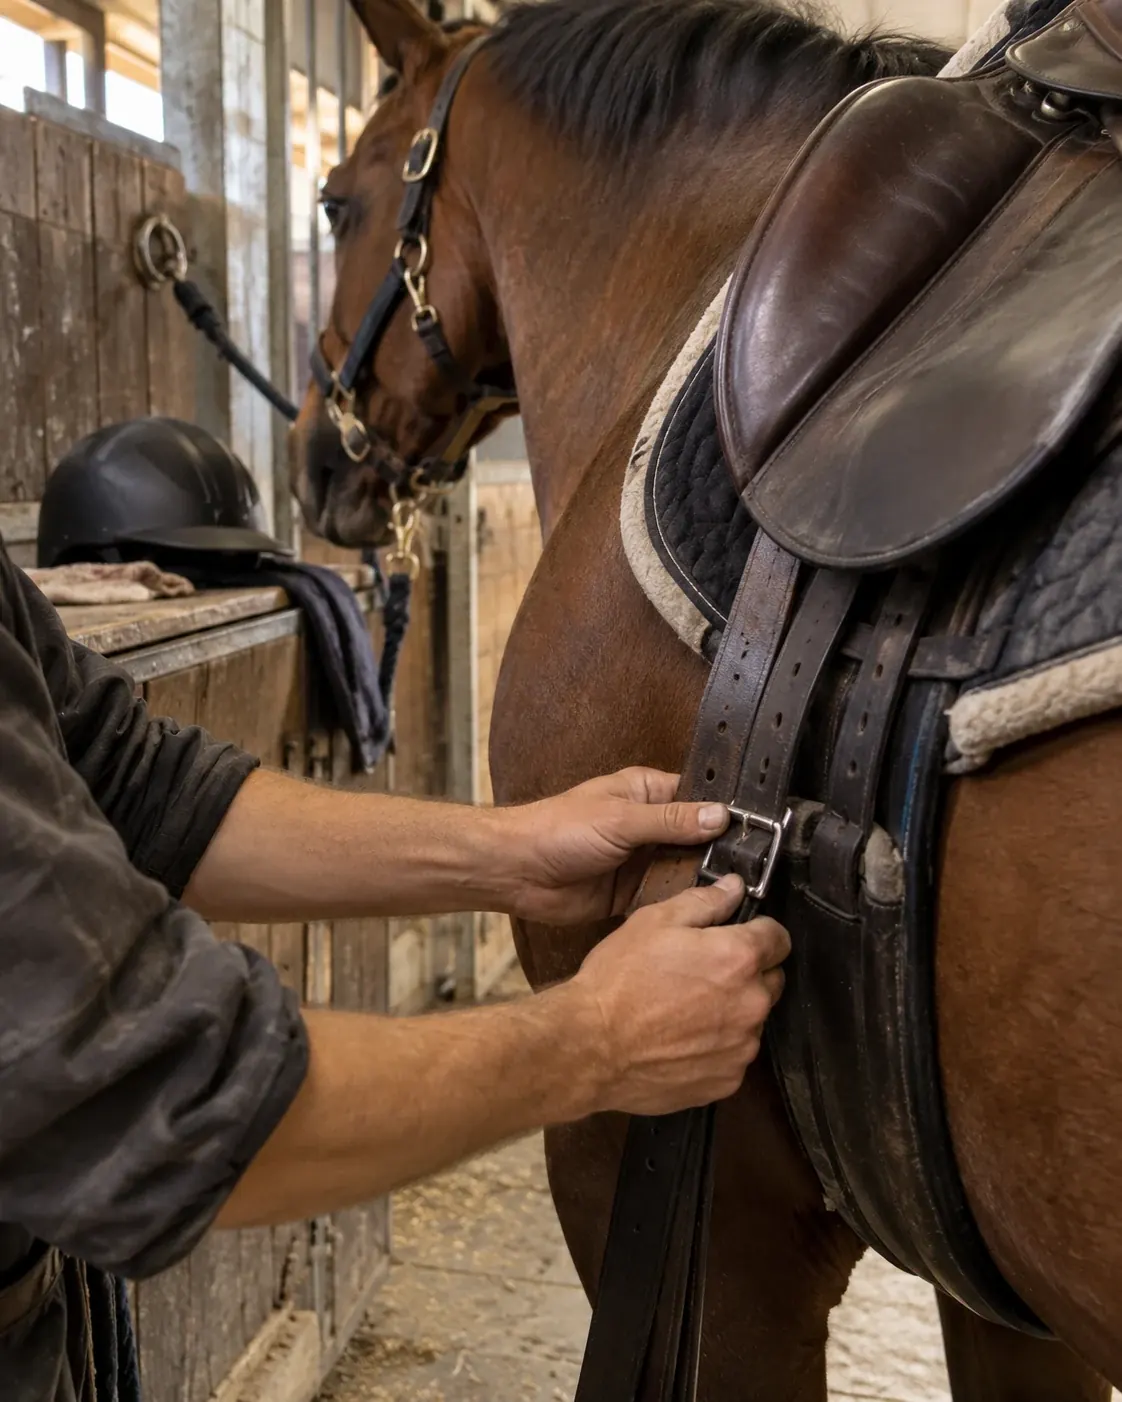
Une cavalière chute parce que la sangle n'a pas été resserrée avant la reprise, un cheval de club mord un parent au bord de la carrière : elle indemnise les victimes, couvre vos moniteurs et vous défend.
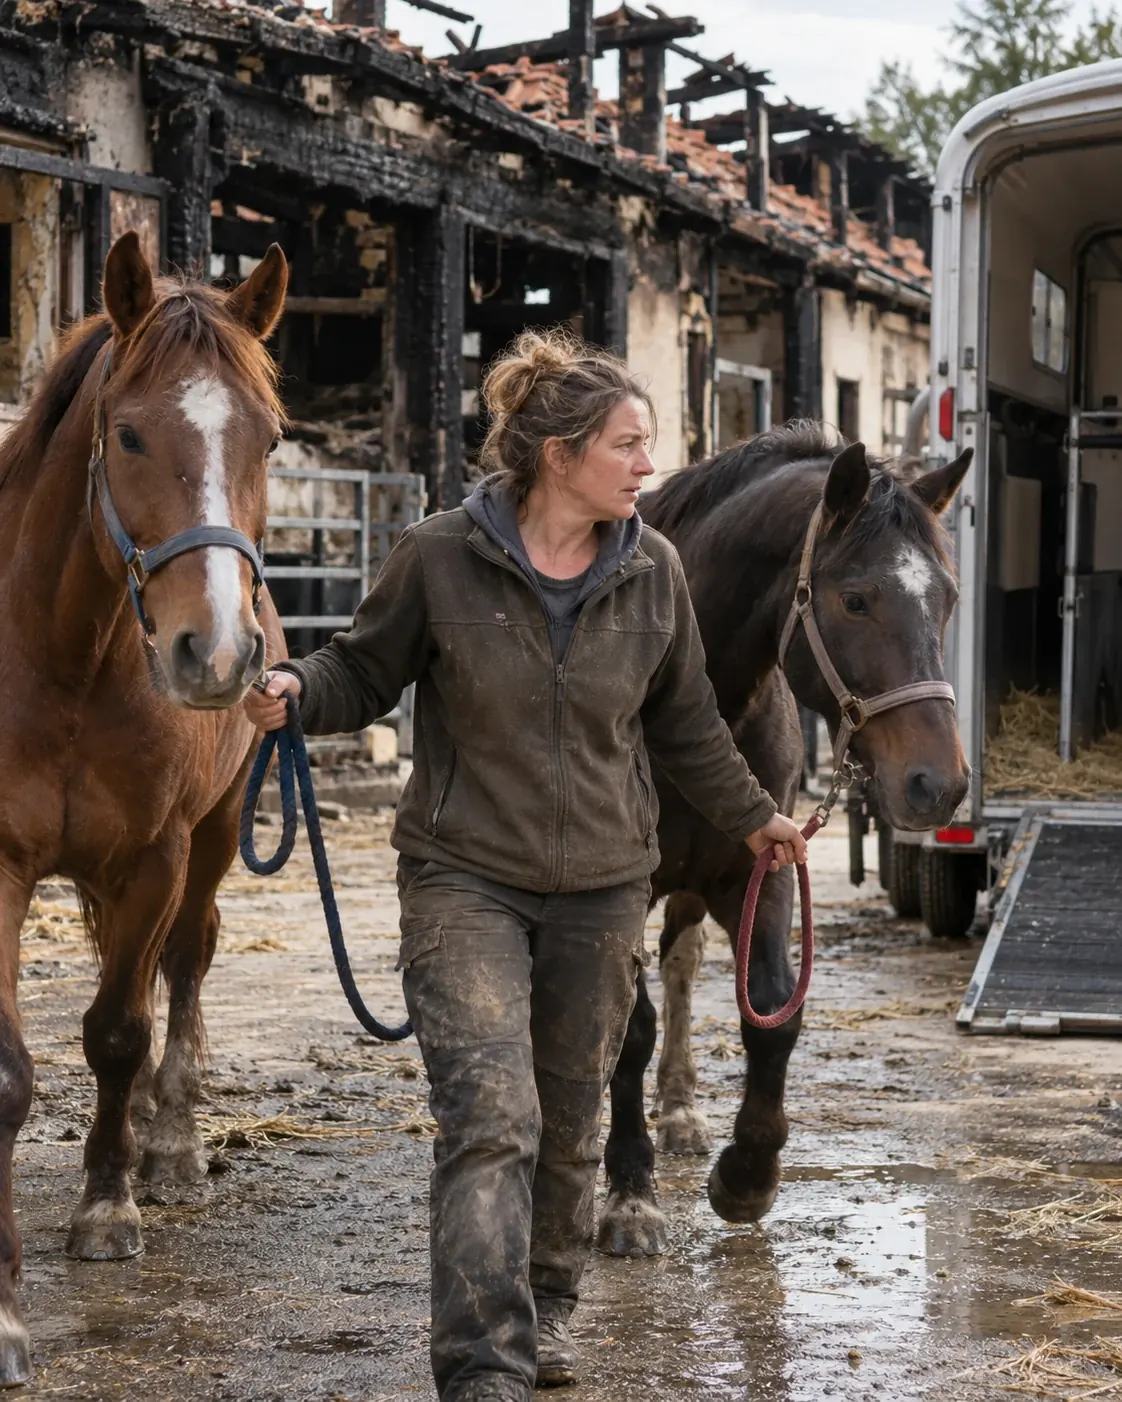
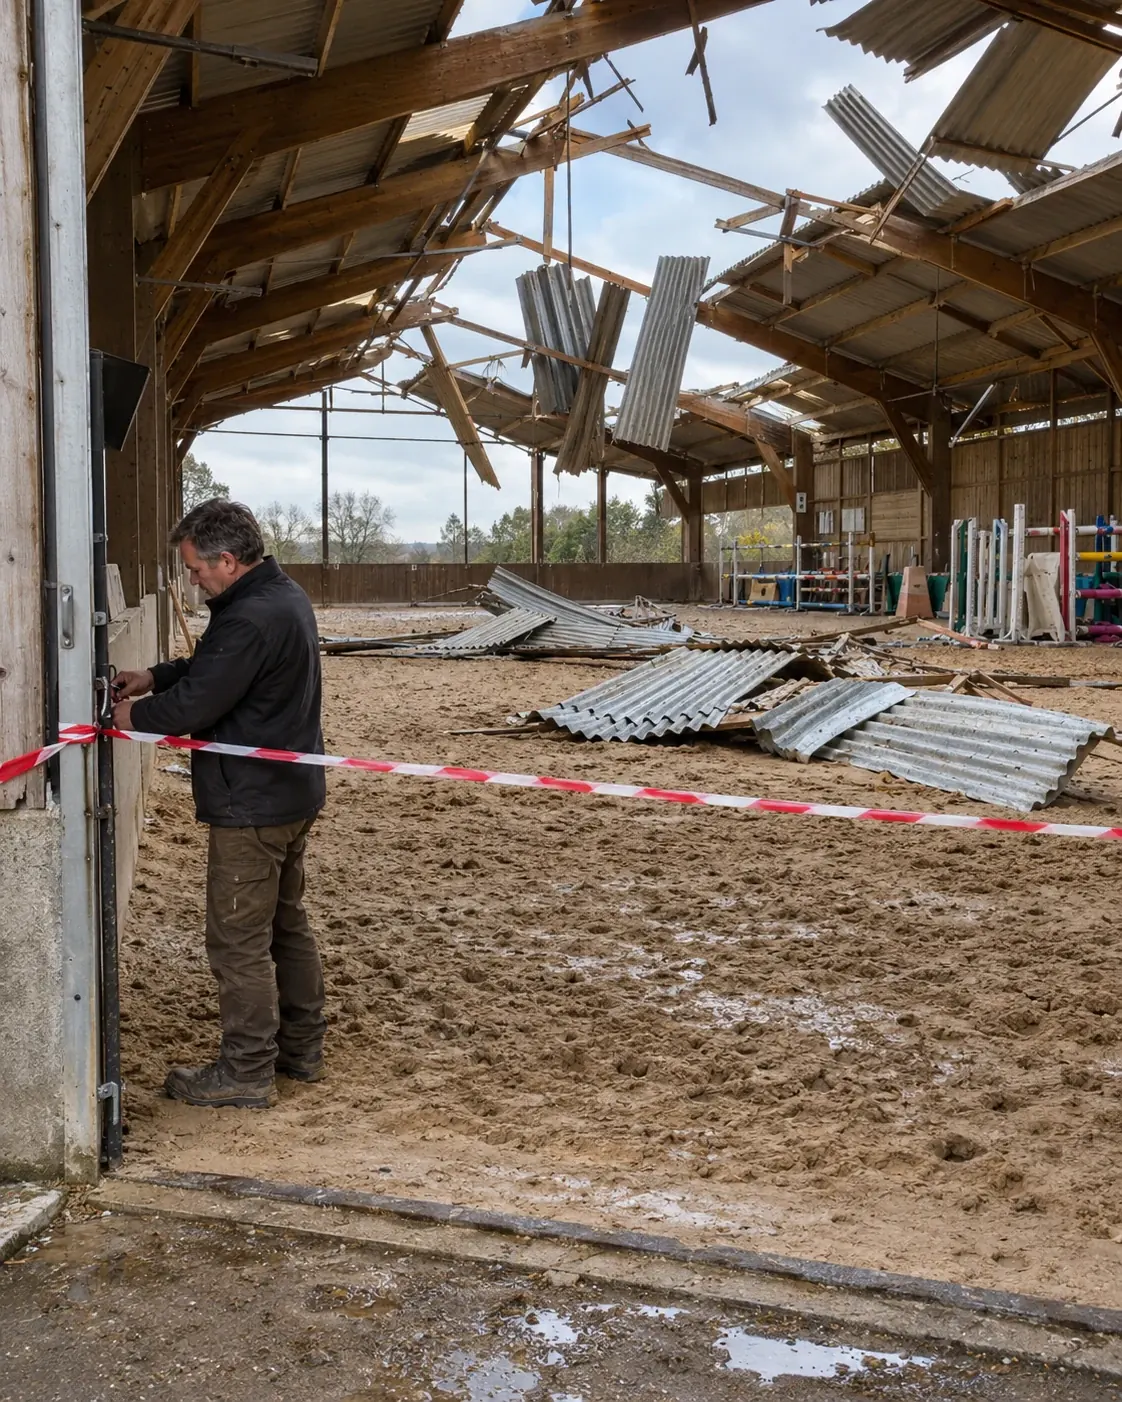
La perte d'exploitation d'un centre équestre verse la marge des reprises, des stages et des pensions perdues quand un incendie ou une tempête prive le centre de ses écuries ou de son manège, et finance les boxes provisoires. La cavalerie continue d'être nourrie et soignée, vos comptes tiennent.
Prix 2026 : 1 à 6 € par an pour 1 000 € de marge assurée, en plus de la multirisque.
La perte d'exploitation compense la baisse de marge d'un centre équestre après un sinistre garanti, et finance les dépenses engagées pour continuer à travailler. Dans un centre, un sinistre ne ferme pas forcément tout : une écurie, un manège ou une grange peut manquer, et l'activité tourne alors au ralenti.
Ce qu'elle compense : les forfaits de cours et de reprises non vendus, les stages annulés, les pensions perdues quand les propriétaires partent.
Ce qu'elle finance : des boxes loués chez un voisin, le transport des chevaux, la location d'un manège pour garder les cavaliers.
Ce qui continue : le foin, les granulés, le maréchal, le vétérinaire et les salaires des palefreniers, que la marge versée permet de payer.
Assuré contre les pertes d'exploitation, le centre l'est aussi contre leurs effets en cas de catastrophe naturelle (article L125-1 du Code des assurances).
Pensions, stages, frais de boxes provisoires, accès bloqué : vous les indiquez, nous écartons les contrats qui ne les prévoient pas.
Chiffre d'affaires des cours et des pensions, charges de la cavalerie, franchise : votre multirisque est pré-estimée, l'option chiffrée sur votre marge après comparaison. Gratuit et sans engagement.
Votre centre est présenté aux assureurs qui connaissent les établissements équestres. Notre réseau vous obtient le meilleur prix.
Le justificatif à joindre au dossier de financement d'un nouveau manège, disponible dès la souscription.
La marge perdue sur les cours, les reprises, les stages et les pensions
La baisse d'activité quand une écurie ou le manège manque
Les boxes loués ailleurs et le transport des chevaux
La location d'un manège voisin pour garder les cavaliers
Les effets d'une catastrophe naturelle reconnue
L'accès interdit après un sinistre chez un voisin
La panne d'une installation vitale (bris de machine)
La carence d'un fournisseur de fourrage
Une durée d'indemnisation allongée pour reconstruire un manège
Le prix d'une perte d'exploitation de centre équestre suit la marge que vous assurez, à raison de 1 à 6 € par an pour 1 000 € : environ 600 € pour un centre qui assure 200 000 € au taux de 3 pour 1 000. Elle s'ajoute à la multirisque, de 2 500 à 3 200 € par an pour un grand centre de plus de 300 m².
| Votre situation | Perte d'exploitation |
|---|---|
| Multirisque seule, grand centre de plus de 300 m² | 2 500 à 3 200 € par anPerte d'exploitation en plus |
| Marge de 200 000 € au taux de 3 pour 1 000 | Environ 600 € par anCalcul |
| Même marge, taux de 1 à 6 pour 1 000 | 200 à 1 200 € par anCalcul |
| Franchise de 7 jours au lieu de 3 | Prime réduite de 10 à 15 % |
Forfaits de cours, pensions, stages, concours organisés, moins les achats revendus : c'est le capital assuré, à recalculer chaque année.
Reconstruire une écurie ou une toiture de manège demande études, autorisations et chantier : la durée doit couvrir ce délai et le retour des cavaliers.
Boxes provisoires, transport des chevaux, location d'installations : un plafond suffisant pour ces frais évite de les avancer seul.
Choisir sept jours de franchise plutôt que trois fait baisser la cotisation de 10 à 15 %.
Tarifs Artisan Assuré 2026 pour un exploitant de centre équestre sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Après un sinistre, un centre peut garder ses prés, sa carrière, une partie des boxes. Vérifiez que le contrat indemnise la baisse de marge, et pas seulement l'arrêt complet.
Louer des boxes chez un voisin, transporter les chevaux, emprunter un manège pour les reprises : ces dépenses gardent vos cavaliers et vos pensionnaires. Fixez un plafond de frais supplémentaires à leur hauteur.
Foin, granulés, litière, maréchal, vétérinaire : rien ne s'arrête quand les reprises s'arrêtent. Ces charges entrent dans la marge à assurer.
Une toiture de manège ou une écurie se reconstruisent en plusieurs mois. Choisissez une durée d'indemnisation qui couvre le chantier et la reprise des inscriptions.
Une cavalière chute parce que la sangle n'a pas été resserrée avant la reprise, un cheval de club mord un parent au bord de la carrière : elle indemnise les victimes, couvre vos moniteurs et vous défend.
Écuries, manège, sellerie, club-house, réserve de foin et de paille : elle assure les bâtiments et le matériel contre l'incendie, la tempête et le vol des selles.
L'indemnité Amexa démarre à 25,79 € par jour : une fracture après une chute pendant un débourrage peut vous écarter des chevaux des semaines. La prévoyance complète votre revenu.
Kinésithérapie après une chute, radio d'un pied écrasé par un sabot, dentaire après un coup de tête : elle complète les remboursements de la MSA.
Prenons un centre qui dégage 200 000 € de marge par an, soit environ 548 € par jour. L'incendie d'une écurie lui fait perdre 40 % de son activité pendant 90 jours, le temps de reconstruire : pensions parties, reprises réduites. La marge perdue atteint environ 19 730 €.
| Poste | Montant | Qui paie |
|---|---|---|
| Marge perdue sur 90 jours, à 40 % | Environ 19 730 € (calcul) | La perte d'exploitation, franchise déduite |
| Boxes loués et transport des chevaux | Selon les factures | Les frais supplémentaires, dans le plafond choisi |
| Reconstruction de l'écurie | Selon devis | La multirisque |
Les chiffres de votre centre se prouvent par vos factures de pension, vos forfaits et vos inscriptions de l'année précédente : gardez-les.
La multirisque reconstruit l'écurie, la grange ou la toiture du manège. La perte d'exploitation paie le temps pendant lequel le centre travaille moins. Elle ne joue qu'après un dommage que la multirisque couvre : souscrivez-les ensemble et vérifiez que les mêmes événements, incendie, tempête, catastrophe naturelle, figurent des deux côtés.
Un centre qui assure 200 000 € de marge paie environ 600 € par an au taux de 3 pour 1 000, et de 200 à 1 200 € selon un taux de 1 à 6 pour 1 000. Elle s'ajoute à la multirisque, de 2 500 à 3 200 € par an pour un grand centre de plus de 300 m². Le devis en ligne chiffre la vôtre.
Aucune loi ne l'exige. Elle permet pourtant de continuer à nourrir la cavalerie et à payer les palefreniers quand un incendie ou une tempête réduit l'activité, et un financeur peut la demander pour un nouveau manège.
Oui si le contrat indemnise la baisse de marge et non la seule fermeture. La perte des reprises et des pensions pendant la reconstruction est alors versée, même avec la carrière et les prés toujours utilisés.
Oui au titre des frais supplémentaires, quand ils servent à limiter la perte d'activité. Choisissez un plafond suffisant et gardez les factures de pension et de transport.
Oui : foin, granulés, litière et soins continuent pendant la reconstruction, et la marge versée sert à les payer. Comptez-les dans la marge que vous déclarez au devis.
Pendant la durée d'indemnisation choisie, du sinistre au retour de l'activité normale. Pour un manège ou une écurie à reconstruire, prévoyez plusieurs mois et le temps de récupérer vos cavaliers.