Perte d'exploitation pharmacie : garanties 2026 et devis

La perte d'exploitation pharmacie remplace la marge des semaines sans délivrance quand un incendie ou un dégât des eaux ferme l'officine. Salaires de l'équipe, loyer et emprunts restent payés jusqu'au retour de vos patients.

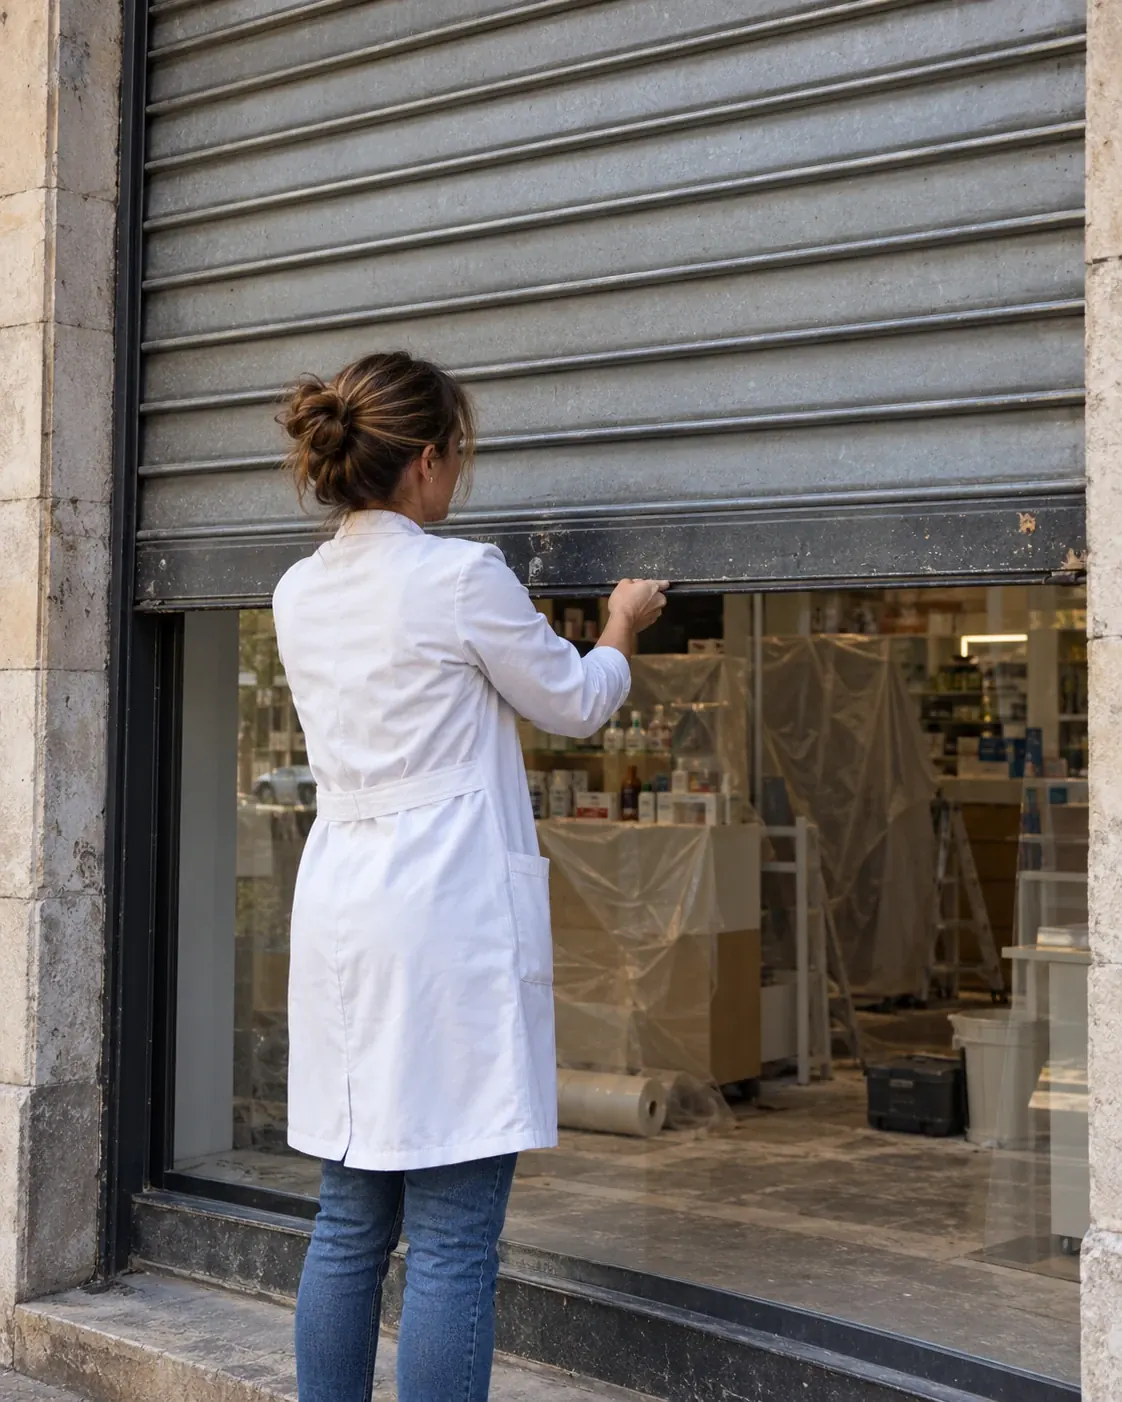
Une pharmacienne en blouse blanche baisse en plein après-midi le rideau métallique de son officine

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la perte d'exploitation d'une pharmacie

La perte d'exploitation d'une pharmacie verse à l'officine la marge brute qu'elle ne réalise plus après un sinistre garanti par sa multirisque, incendie, dégât des eaux ou vol avec effraction. Elle s'ajoute à ce contrat et en suit les déclencheurs, sauf extension.

  • Vos recettes perdues : la marge sur les médicaments remboursables et la parapharmacie, les honoraires de dispensation, la rémunération des vaccinations, des tests et des entretiens.

  • Vos charges qui continuent : salaires des adjoints et des préparateurs, loyer, échéances des emprunts, abonnements du logiciel et contrats de maintenance du robot.

  • Vos frais pour limiter la perte : location de matériel, heures supplémentaires de l'équipe pour reprendre plus vite.

La branche compte 99,80 % d'officines de moins de cinquante salariés, selon la fiche statistique de la DARES citée par l'avenant du 19 janvier 2026 à la convention de la pharmacie d'officine : quand l'officine ferme, c'est toute l'entreprise qui s'arrête.

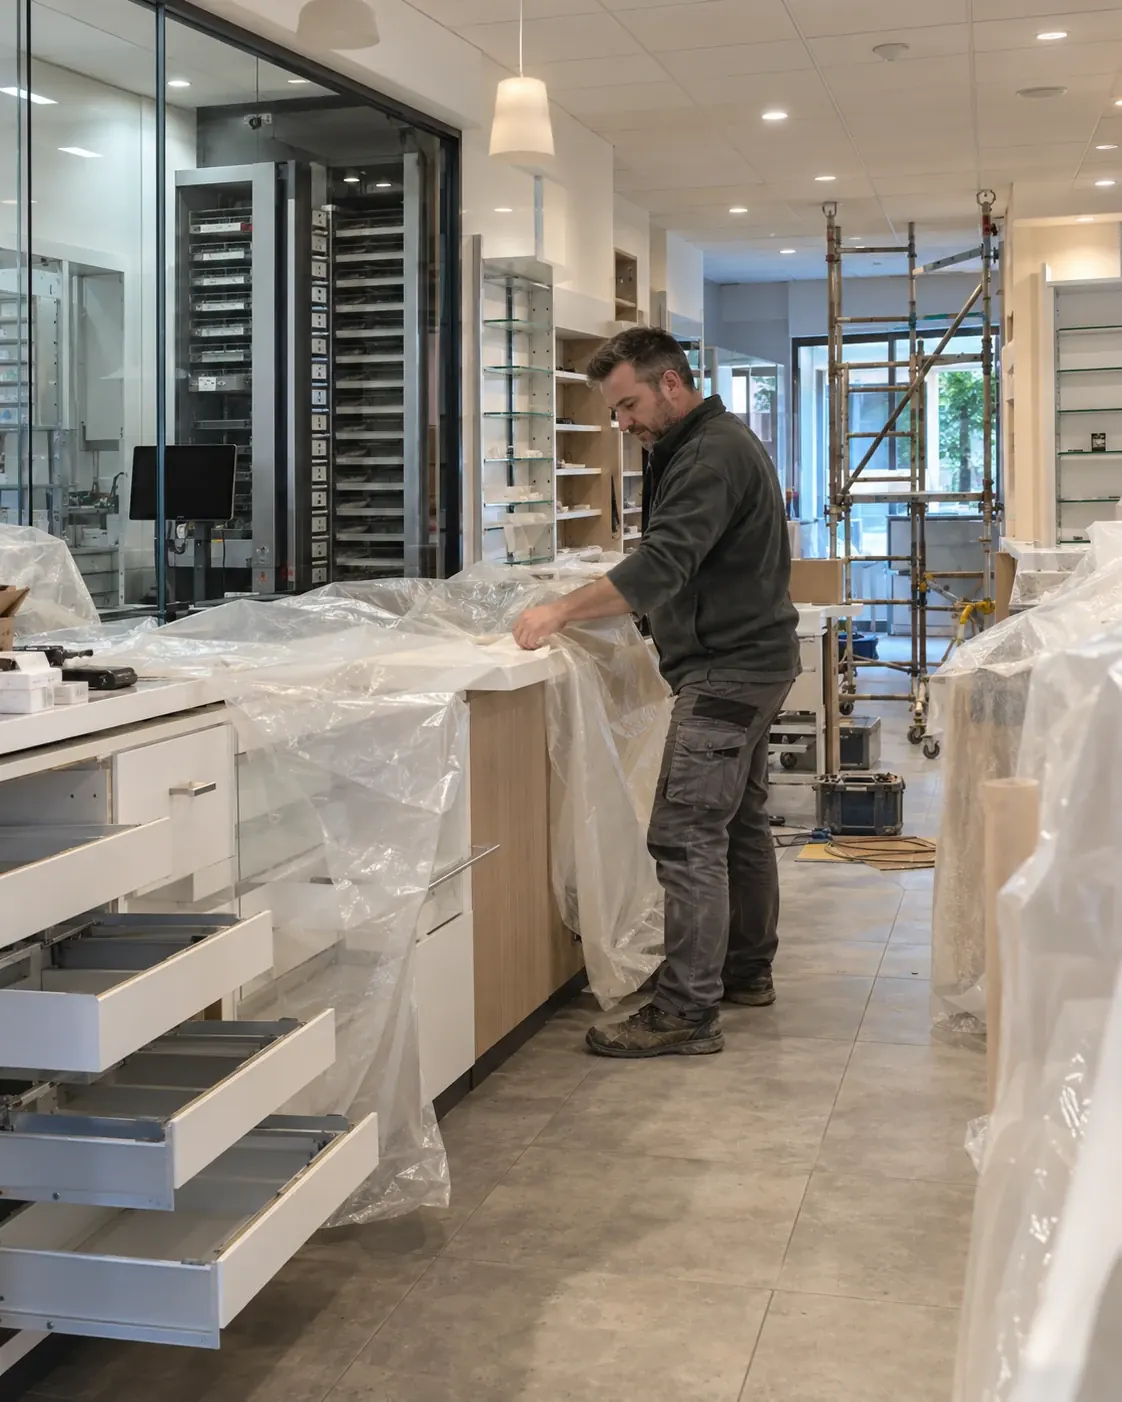
L'intérieur d'une officine à l'arrêt pendant des travaux, comptoirs recouverts de bâches

Comment se passe votre devis

Vos garanties sur mesure

Période d'indemnisation, franchise, robot, grossiste, accès à l'officine : vous choisissez, et seuls les contrats qui suivent sont gardés.

Votre demande en 2 minutes

Le chiffre d'affaires de l'officine et ses équipements suffisent : votre multirisque est pré-estimée, l'option chiffrée après comparaison.

Plus de 20 assureurs comparés

Votre officine est présentée aux assureurs qui couvrent les pharmacies. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

Remise dès la souscription, en même temps que l'attestation de la multirisque de l'officine.

Ce que la perte d'exploitation verse à une pharmacie

Incendie dans la réserve
Un court-circuit dans la réserve ferme l'officine sept semaines. La marge perdue sur les médicaments et la parapharmacie est versée, et les salaires des préparateurs restent payés pendant le chantier.
Galerie marchande fermée
Un incendie dans un commerce voisin fait fermer la galerie trois semaines, sans le moindre dégât chez vous. Avec l'extension impossibilité d'accès, la marge des semaines sans patients est compensée.
Robot en panne dix jours
La pièce du robot de dispensation met dix jours à arriver ; l'équipe sert depuis la réserve, l'attente s'allonge et une partie des patients va ailleurs. Avec l'extension au bris de machine, la baisse de marge est compensée.
Grossiste à l'arrêt
L'entrepôt de votre grossiste-répartiteur est inondé et ses livraisons s'arrêtent une semaine : les ruptures se multiplient au comptoir. Avec l'extension carence de fournisseur, la marge perdue est compensée.

Ce que couvre la perte d'exploitation d'une pharmacie

Inclus
  • La marge brute perdue après un sinistre garanti par la multirisque

  • Les salaires des adjoints et des préparateurs pendant la fermeture

  • Le loyer, les emprunts et les abonnements qui continuent

  • Les frais engagés pour limiter la perte : location de matériel, heures supplémentaires

  • La baisse d'activité des semaines de reprise, officine rouverte

En option
  • L'arrêt du robot de dispensation après un bris de machine

  • L'accès à l'officine interdit sans dommage chez vous

  • La carence de votre grossiste-répartiteur

  • Une période d'indemnisation plus longue

Combien coûte la perte d'exploitation d'une pharmacie en 2026 ?

La perte d'exploitation d'une pharmacie se calcule sur la marge brute que vous déclarez, la période d'indemnisation et la franchise en jours, en option de la multirisque de l'officine. Le devis la chiffre chez plus de 20 assureurs à partir de vos comptes.

Combien coûte la perte d'exploitation d'une pharmacie en 2026 ?
Votre officinePerte d'exploitation
Officine de quartier, une seule implantation Sur devis
Officine en galerie marchande, accès par le centre Sur devis, extension impossibilité d'accès
Officine équipée d'un robot de dispensation Sur devis, extension bris de machine

La marge brute déclarée

Ventes de médicaments et de parapharmacie, honoraires et rémunérations des missions, moins les achats revendus : c'est la base de l'indemnité et de la cotisation.

La période d'indemnisation

Fixez-la sur le temps du chantier, de la remise en état du robot et du retour des patients chroniques à votre comptoir.

La franchise en jours

Les premiers jours de fermeture restent à votre charge : une franchise plus longue réduit la cotisation.

Les extensions

Bris de machine, impossibilité d'accès, carence du grossiste : chacune ajoute un événement qui déclenche la garantie.

Tarifs Artisan Assuré 2026 pour un pharmacien titulaire sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa perte d'exploitation de pharmacie

Déclarez une marge à jour

Une officine qui vaccine, teste et réalise des entretiens voit sa marge évoluer d'une année à l'autre. Déclarez celle de l'exercice en cours : une marge sous-évaluée peut réduire l'indemnité dans la même proportion, selon la règle de l'article L121-5 du Code des assurances.

Calez la période sur le retour des patients

Pendant la fermeture, vos patients chroniques confient leurs ordonnances à un confrère. La période d'indemnisation doit couvrir le chantier, puis les semaines qu'il faut pour qu'ils reviennent, pas seulement le jour de la réouverture.

Ajoutez le robot et l'accès

Sans extension, la garantie suit les seuls sinistres de la multirisque. Si votre comptoir dépend du robot, ou si l'officine se trouve en galerie marchande, demandez les extensions bris de machine et impossibilité d'accès.

Pensez au grossiste

Une officine vit des livraisons de son grossiste-répartiteur. L'extension carence de fournisseur indemnise la marge perdue quand c'est son entrepôt qui est sinistré.

Voir mon prix 
Gros plan sur les mains gantées d'un pharmacien qui pèse une poudre sur une balance de précision dans le préparatoire

Les autres assurances d'un pharmacien titulaire

Exemple de calcul pour une officine de quartier

Une officine fictive qui dégage 520 000 € de marge brute par an et ferme 35 jours après un incendie, avec 3 jours de franchise, reçoit environ 45 600 €. Le calcul repose sur des hypothèses à remplacer par vos propres comptes :

  • Marge brute journalière : 520 000 € divisés par 365 jours, soit environ 1 425 €.
  • Jours indemnisés : 35 jours de fermeture moins 3 jours de franchise, soit 32 jours.
  • Indemnité : 32 × 1 425 € = environ 45 600 €.

Cette somme paie les salaires des adjoints et des préparateurs, le loyer, les échéances des emprunts et le revenu du titulaire. La location de matériel ou les heures supplémentaires engagées pour rouvrir plus vite s'y ajoutent, dans les limites du contrat.

Les semaines qui suivent la réouverture

Une officine ne retrouve pas sa clientèle le jour où elle rouvre. Pendant la fermeture, les patients sous traitement chronique ont fait renouveler leurs ordonnances chez un confrère, et une partie revient au fil des renouvellements. Une période d'indemnisation de plusieurs mois compense cette marge qui revient lentement. Pour les murs, l'agencement et le stock, c'est la multirisque pharmacie qui paie la remise en état ; une erreur de délivrance relève de la RC Pro pharmacien.

Sources et textes officiels 2
  1. Avenant du 19 janvier 2026 à la convention de la pharmacie d'officine, IDCC 1996, sur Légifrance
  2. Code des assurances, article L121-5

Les métiers voisins

Vos questions sur la perte d'exploitation pharmacie

Elle se chiffre sur devis, en option de la multirisque de l'officine : la marge brute déclarée, la période d'indemnisation, la franchise en jours et les extensions retenues font le prix. Le devis multirisque pharmacie chiffre l'option sur votre marge réelle, après comparaison.

Aucun texte ne l'impose. Elle se souscrit en option de la multirisque et paie les salaires de l'équipe, le loyer et les emprunts pendant une fermeture qui suit un sinistre garanti.

La marge brute que l'officine ne réalise plus pendant la fermeture ou le ralentissement qui suit un sinistre garanti, ce qui permet de payer l'équipe, le loyer et les emprunts. Elle prend aussi en charge les frais engagés pour rouvrir plus vite, comme une location de matériel.

Oui, à condition d'avoir étendu la perte d'exploitation au bris de machine. La baisse de marge pendant la réparation est alors compensée, en plus de la réparation payée par l'option bris de machine de la multirisque.

Oui, dans la limite de la période d'indemnisation choisie : elle court jusqu'au retour de votre activité habituelle, pas seulement jusqu'à la réouverture. Choisissez-la assez longue pour couvrir les renouvellements d'ordonnances qui reviennent peu à peu.

Sur la marge brute que l'officine aurait réalisée pendant l'arrêt, franchise déduite. Exemple : pour 520 000 € de marge par an et 32 jours indemnisés, l'indemnité approche 45 600 €.

Oui, avec l'extension carence de fournisseur. Quand l'entrepôt de votre grossiste-répartiteur s'arrête après un sinistre, la marge perdue sur les ruptures au comptoir est compensée.