Assurance multirisque primeur : prix 2026 et garanties

La multirisque du primeur réunit dans un seul contrat la boutique, la chambre froide, les présentoirs, les balances et le stock de fruits et légumes, avec la responsabilité civile du magasin. Ajoutez la panne de froid et l'étal du marché : votre saison d'été est à l'abri.

Prix 2026 : de 450 à 2 000 € par an, environ 600 € pour une boutique de moins de 50 m², jusqu'à 2 000 € avec un étal de marché.

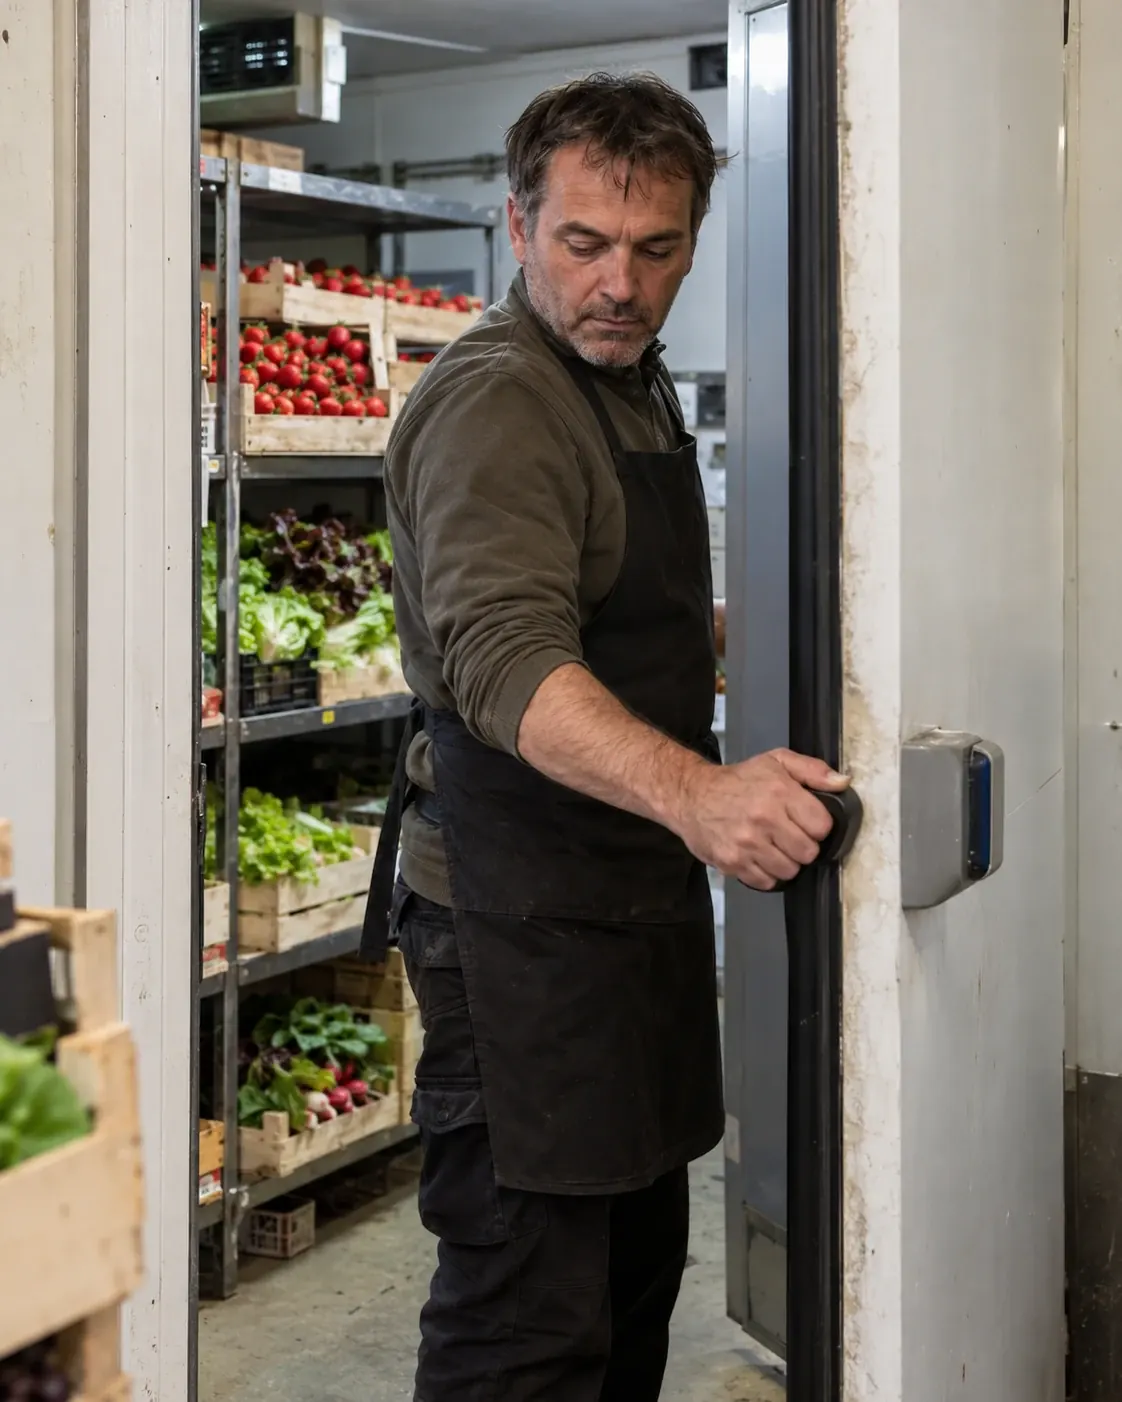
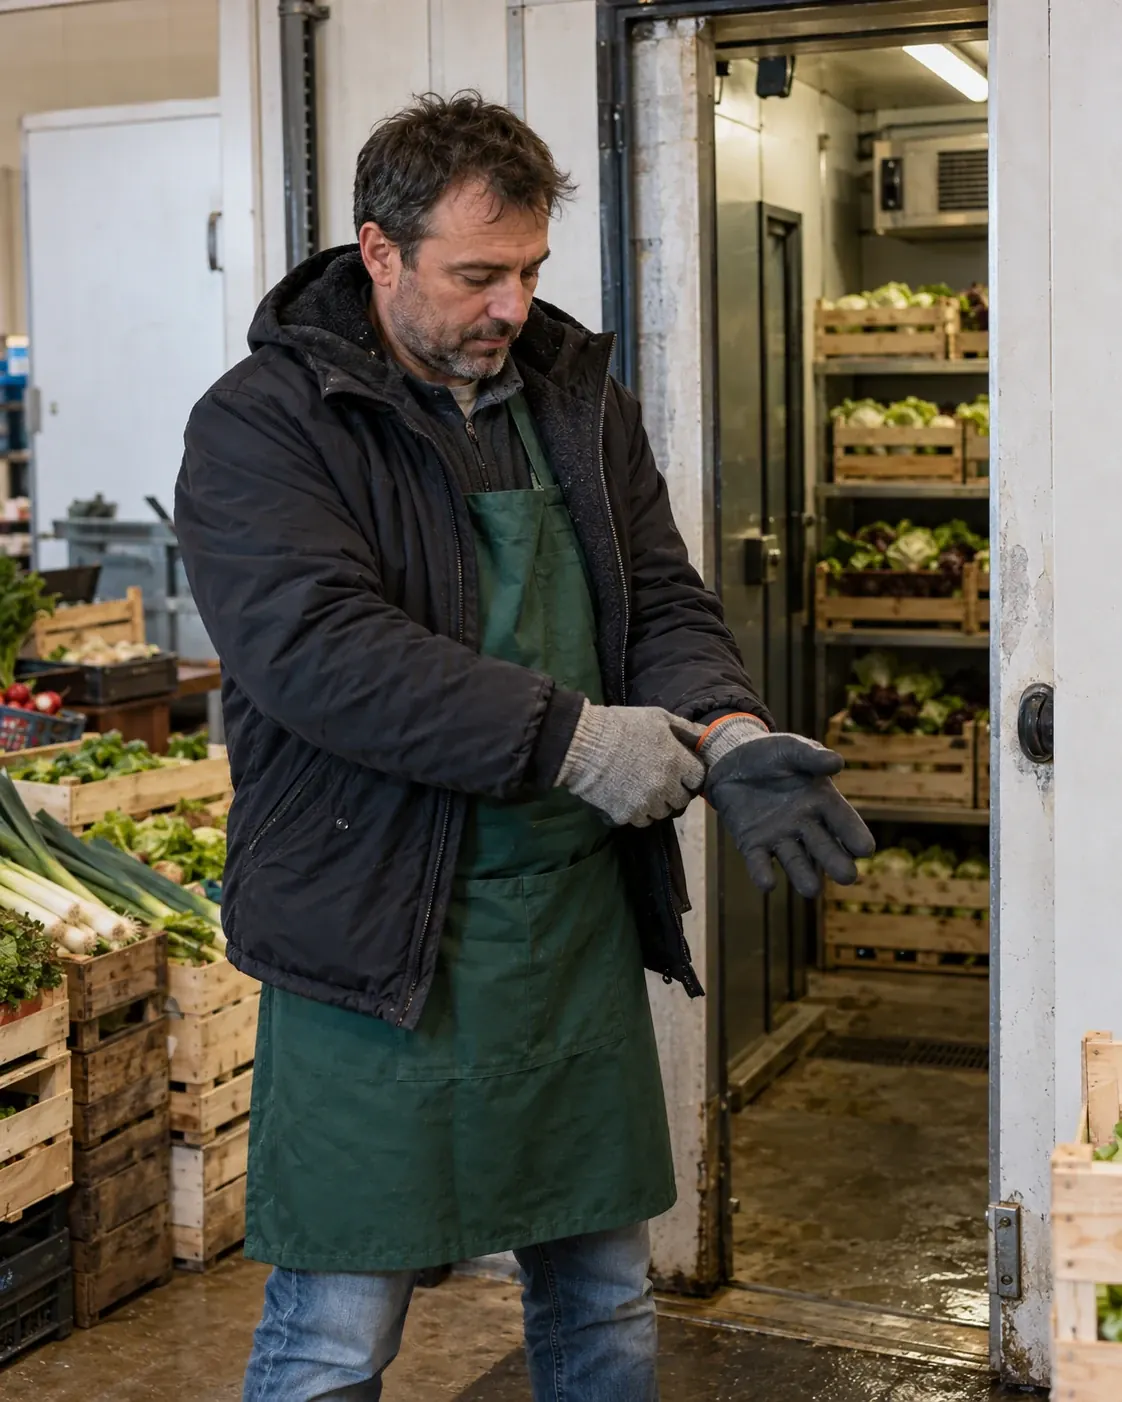
Un primeur en tablier referme la porte isotherme de la chambre froide de sa boutique

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la multirisque d'un primeur

La multirisque professionnelle d'un primeur assure ce qui lui appartient et ce qu'il doit aux autres dans sa boutique. Elle protège le local et son agencement, la vitrine et le store, la chambre froide, les présentoirs, les balances, la caisse et un stock qui se renouvelle presque chaque jour.

  • Vos biens : incendie, dégât des eaux, tempête et grêle, vol après effraction, vandalisme, bris de vitrine, dommages électriques.

  • Votre responsabilité : le client qui glisse sur une feuille de chou, le cageot de l'étalage qui tombe sur un passant.

  • Votre activité : en option, les fruits perdus après une panne de froid, la marge perdue pendant une fermeture, l'étal emporté sur les marchés.

Dès que le contrat assure vos biens, il couvre aussi les catastrophes naturelles reconnues par arrêté, et la perte d'exploitation qui en découle si vous l'avez souscrite (Code des assurances, article L125-1).

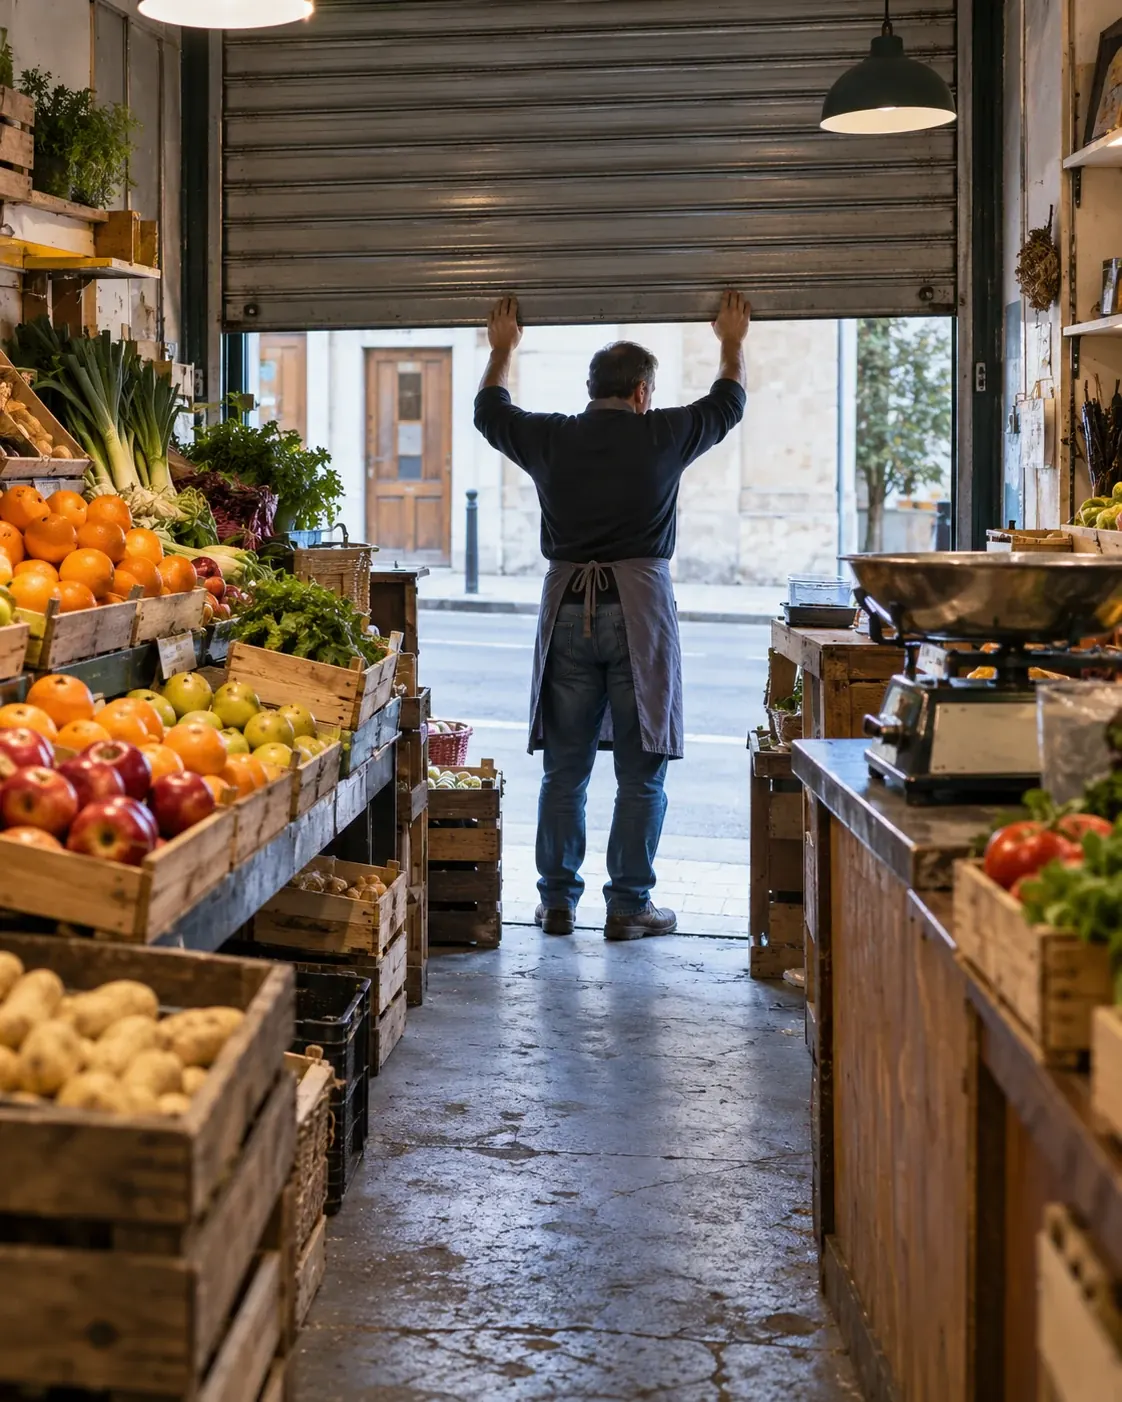
Vue large de l'intérieur d'une boutique de primeur à l'ouverture, présentoirs en bois inclinés garnis de fruits

Comment se passe votre devis

Vos garanties sur mesure

Chambre froide, étalage, marchés, perte d'exploitation : cochez ce qui compte pour votre boutique, seuls les contrats qui l'acceptent restent en lice.

Votre prix en 2 minutes

La surface de la boutique, votre stock et votre froid suffisent pour un premier tarif. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Votre boutique est comparée chez les assureurs des commerces alimentaires, et notre réseau vous obtient le meilleur prix.

Votre attestation en main

Le justificatif que réclame votre bailleur, disponible dès la souscription.

Ce que la multirisque rembourse à un primeur

Feu au groupe froid
Le moteur du groupe froid s'emballe une nuit et noircit l'arrière-boutique. Les murs, les étagères, la chambre froide et le stock enfumé sont indemnisés.
Orage et balances grillées
Un orage provoque une surtension : au matin, les deux balances et la caisse ne s'allument plus. La garantie des dommages électriques remplace les appareils.
Store arraché par le vent
Une rafale arrache le store de l'étalage et le projette contre la vitrine, qui se fend. La garantie tempête paie le store, le bris de glace la vitrine.
Rideau forcé avant le week-end
Des cambrioleurs forcent le rideau métallique un vendredi soir et emportent la caisse, une balance et des cagettes de fruits exotiques. Le vol et la serrure sont remboursés.

Ce que couvre la multirisque d'un primeur

Inclus
  • Le local, la vitrine et le store contre l'incendie, le dégât des eaux et la tempête

  • Le stock de fruits et légumes et les cagettes de présentation

  • La chambre froide, les présentoirs, les balances et la caisse

  • Le vol et le vandalisme après effraction

  • Le client qui se blesse dans la boutique ou devant l'étalage

  • Les catastrophes naturelles reconnues par arrêté

En option
  • Les fruits perdus après une panne de chambre froide

  • La réparation du groupe froid au titre du bris de machine

  • L'étal, le barnum et la marchandise sur les marchés

  • La perte d'exploitation pendant une fermeture forcée

Combien coûte la multirisque d'un primeur en 2026 ?

Comptez environ 600 € par an pour la multirisque d'une boutique de primeur de moins de 50 m², dès 450 € avec un petit stock, de 660 à 840 € de 50 à 150 m², et jusqu'à 2 000 € pour une boutique qui tient aussi un étal sur les marchés.

Combien coûte la multirisque d'un primeur en 2026 ?
Votre commerceMultirisque par an
Boutique de moins de 50 m², moins de 10 000 € de matériel et de stock 450 à 570 €
Boutique de moins de 50 m², 10 000 à 50 000 € de matériel et de stock 530 à 670 €
Boutique de 50 à 150 m², 10 000 à 50 000 € de matériel et de stock 660 à 840 €
Boutique de 50 à 150 m², 50 000 à 150 000 € de matériel et de stock, 2 à 5 personnes 940 à 1 200 €
Étal de marché seul, sans boutique Sur devis

La surface et la rue

Un petit magasin de quartier et une grande boutique avec étalage sur une rue passante n'ont pas la même cotisation.

Le froid installé

Une chambre froide, des vitrines réfrigérées et l'option des marchandises sous température dirigée pèsent sur le prix, et sur ce que vous récupérez après une panne.

Le stock au plus haut

Assurez la valeur de vos cagettes en pleine saison des fruits d'été : un stock bien déclaré est remboursé en entier.

Les marchés en plus

Un étal sur deux ou trois marchés par semaine ajoute le matériel et la marchandise exposée hors de la boutique.

Tarifs Artisan Assuré 2026 pour un primeur sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa multirisque de primeur

Assurez le stock de juillet, pas celui de janvier

Si vos biens valent plus que la somme assurée le jour du sinistre, l'indemnité baisse dans la même proportion (article L121-5 du Code des assurances). Un stock déclaré à 6 000 € qui en vaut 12 000 € un matin d'été n'est remboursé qu'à moitié : déclarez la valeur de la pleine saison.

Faites entrer le froid dans la garantie

La garantie des marchandises sous température dirigée rembourse les fruits perdus, le bris de machine répare le compresseur, les dommages électriques couvrent la surtension d'un orage. Vérifiez que la chambre froide est nommée au contrat et lisez les conditions demandées, comme un entretien régulier du groupe.

Répondez à la clause du bail

Locataire de la boutique, vous devez l'assurer, et vous répondez de l'incendie envers le propriétaire, sauf cas fortuit, vice de construction ou feu venu d'un immeuble voisin (Code civil, article 1733). La multirisque couvre ce risque et vous remet l'attestation que le bailleur demande.

Déclarez l'étalage et le store

Les présentoirs posés sur le trottoir relèvent d'un permis de stationnement de la mairie. Indiquez-les au contrat, avec le store et l'enseigne, pour que le vol, le vent et les dégradations y soient couverts.

Voir mon prix 
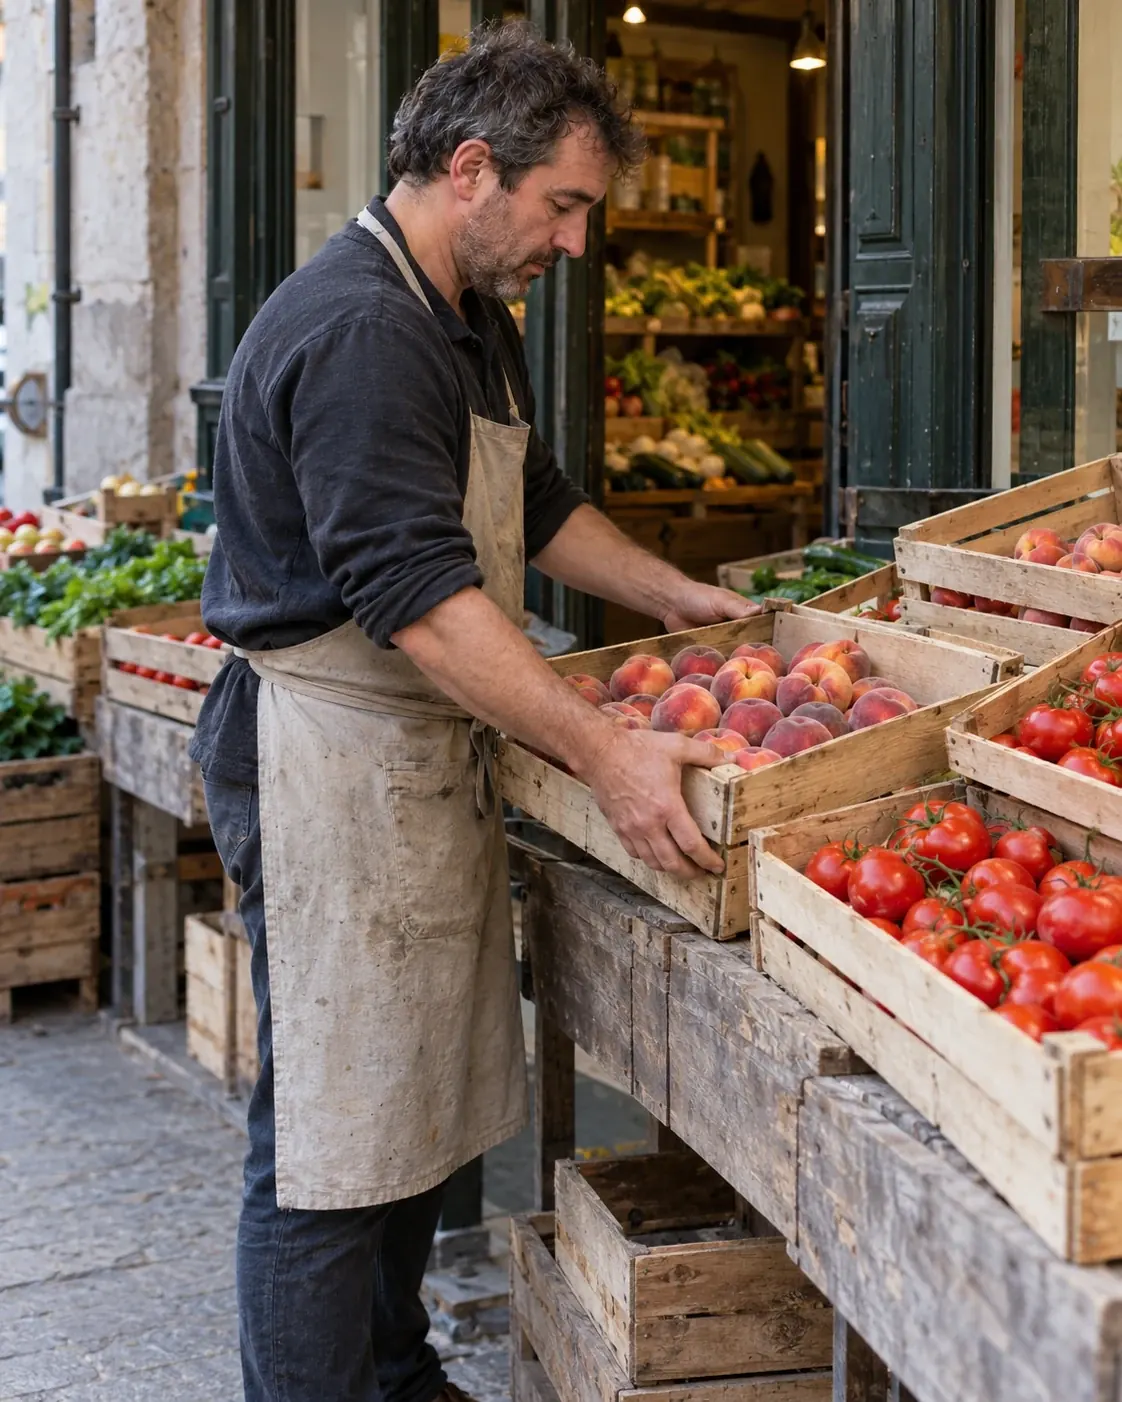
Un primeur en tablier de toile range des cagettes de pêches et de tomates sur l'étal en bois devant sa boutique, tôt le matin

Les autres assurances d'un primeur

Une panne de froid, quatre garanties qui se répondent

Une panne de chambre froide fait jouer jusqu'à quatre garanties de la multirisque, par exemple après un orage qui coupe le courant et grille la carte du groupe froid : les dommages électriques pour la carte et les balances, le bris de machine pour le compresseur, les marchandises sous température dirigée pour les fraises, salades et herbes à jeter, et la perte d'exploitation si la boutique reste fermée le temps de la réparation. Sans les trois dernières, seule la première joue : composez votre contrat en conséquence.

Boutique et marchés : vérifiez où s'arrête le contrat

La multirisque assure d'abord ce qui se trouve dans la boutique. Si vous tenez aussi un étal, le barnum, les tréteaux, la balance et les cagettes exposées sur la place doivent figurer dans une extension aux marchés, et la marchandise qui reste dans le fourgon dans une garantie de transport. Demandez-les dans le même devis : un seul contrat, une seule échéance.

Après le sinistre : délais et justificatifs

Un vol se déclare à l'assureur dans les deux jours ouvrés, les autres sinistres dans le délai du contrat, cinq jours ouvrés au moins (article L113-2 du Code des assurances). Photographiez le stock perdu avant de le jeter et gardez les factures de vos grossistes : elles prouvent la valeur des fruits et légumes remboursés.

Sources et textes officiels 9
  1. Code des assurances, article L125-1
  2. Article L121-5
  3. Article L113-2
  4. Code civil, article 1733
  5. Assurance du local loué, fiche entreprendre.service-public.gouv.fr
  6. Étalage sur le trottoir et permis de stationnement, entreprendre.service-public.gouv.fr
  7. Comparateur en ligne, multirisque primeur (octobre 2026)
  8. Courtier en ligne, courtier, multirisque fruits et légumes (octobre 2026)
  9. Courtier en ligne, multirisque des primeurs (consulté en octobre 2026)

Les métiers voisins

Vos questions sur la multirisque primeur

Environ 600 € par an pour une boutique de moins de 50 m², dès 450 € avec un petit stock, de 940 à 1 200 € pour une boutique de 50 à 150 m² avec salariés, et jusqu'à 2 000 € avec un étal de marché. Le devis multirisque calcule le prix de votre boutique en quelques questions.

La loi impose à l'entreprise locataire d'assurer son local, et votre bail le rappelle en général. La multirisque y répond et protège en plus la chambre froide, les balances et le stock de fruits et légumes.

Oui, avec la garantie des marchandises sous température dirigée : elle rembourse le stock à jeter après l'arrêt de la chambre froide, qu'il vienne d'une panne ou d'une coupure. Les dommages électriques paient la carte du groupe si un orage l'a grillée.

L'étal est couvert si le contrat comprend une extension aux marchés : barnum, tréteaux, balance et cagettes exposées sur la place. Signalez vos marchés dans le devis pour les y faire entrer.

Déclarez la valeur de vos cagettes en pleine saison, celle des fruits d'été, et non une moyenne de l'année. Vous évitez ainsi une indemnité réduite par la règle proportionnelle après un incendie ou un dégât des eaux.

La multirisque d'un primeur inclut en général la responsabilité civile de la boutique : le client qui glisse, le cageot qui tombe de l'étalage. Pour les jus, les corbeilles livrées et les marchés, vérifiez qu'ils figurent au contrat ou ajoutez une RC Pro de primeur.