Assurance multirisque marchand de biens : prix 2026 et garanties

La multirisque du marchand de biens protège les appartements et les maisons que vous détenez entre l'achat et la revente, votre bureau et votre matériel, avec la responsabilité du propriétaire envers les voisins. Un lot vide se dégrade sans témoin : votre contrat, lui, veille.

Prix 2026 : à partir de 270 € par an pour une multirisque de marchand de biens, à partir de 7 € par mois pour assurer un lot isolé.

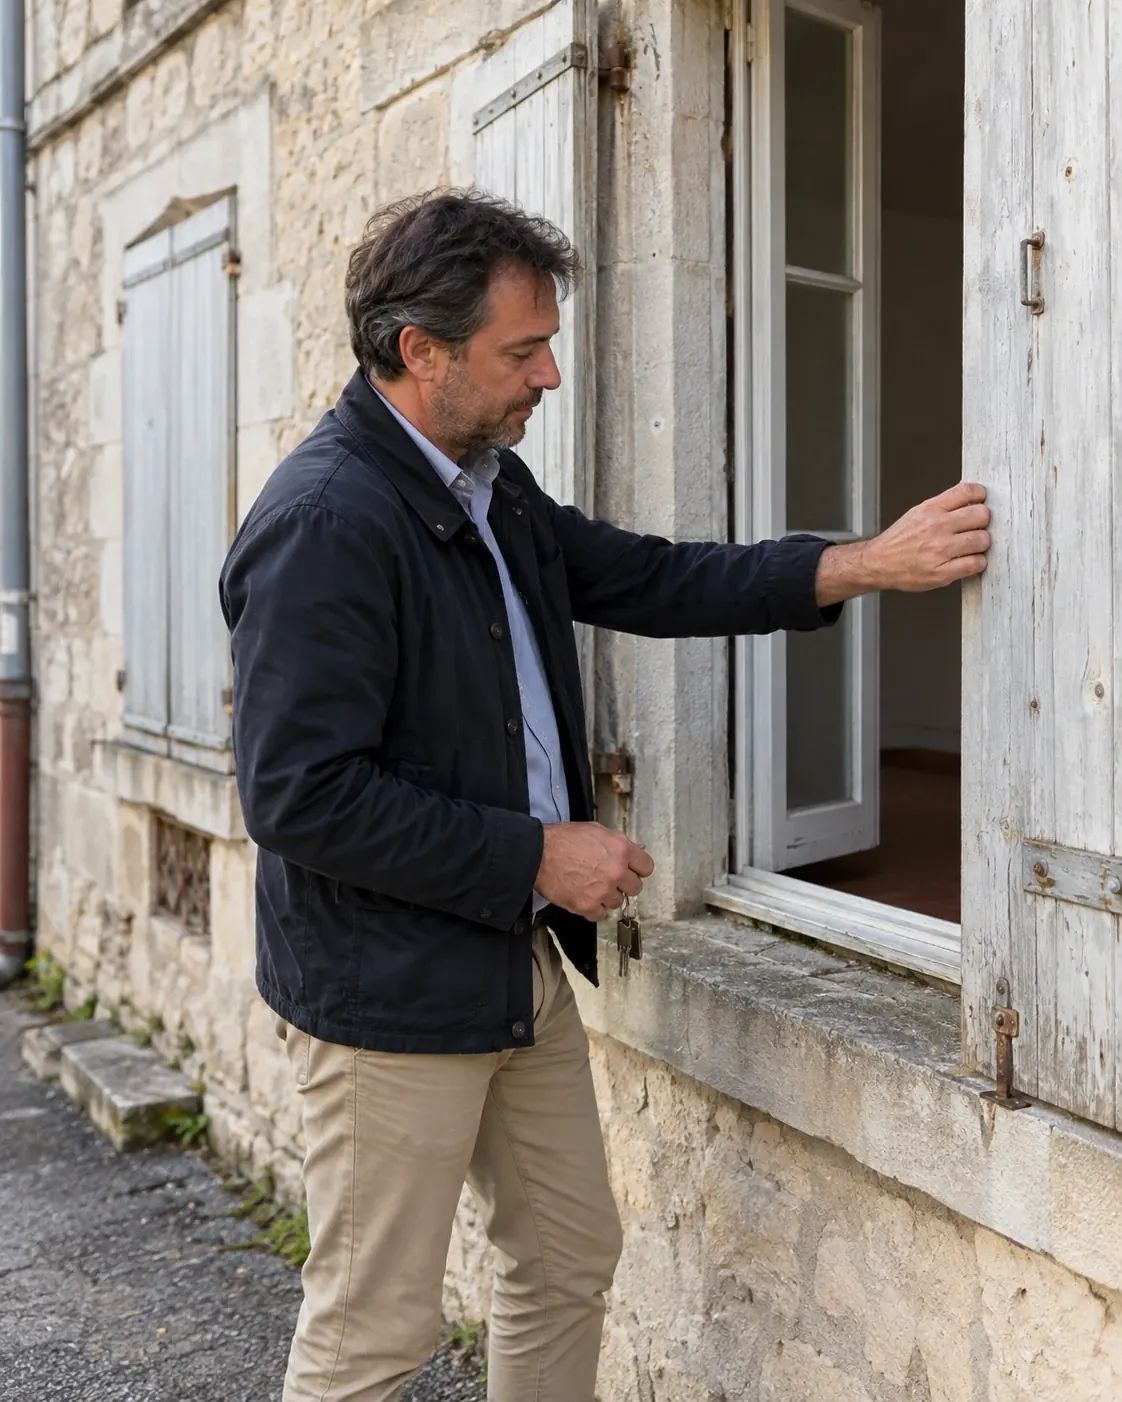
Un marchand de biens ferme les volets bois d'une maison de ville vide avant de quitter les lieux, trousseau de clés à la main

Combien va vous coûter votre assurance multirisque ?

Question 1/2
Depuis quand êtes-vous installé ?

Gratuit et sans engagement

  • 20+assureurs comparés
  • 2 minpour votre prix
  • 0 €sans engagement

Ce que réunit la multirisque d'un marchand de biens

Votre stock, ce sont des murs. Un deux-pièces acheté en mars, une maison de bourg signée en juin, un plateau de bureaux à transformer : tant qu'ils ne sont pas revendus, ils vous appartiennent, souvent vides, parfois ouverts aux artisans. La multirisque les rassemble dans un contrat unique avec votre bureau.

  • Vos lots : incendie, dégât des eaux, tempête, grêle, vandalisme, bris des vitres.

  • Vos voisins : la responsabilité du propriétaire quand le feu ou l'eau partis de chez vous les atteignent.

  • Votre bureau : le mobilier, les ordinateurs et les dossiers d'opération en cours.

Tout contrat qui assure vos biens contre l'incendie ou les dommages comprend d'office la garantie des catastrophes naturelles reconnues par arrêté (article L125-1 du Code des assurances). La multirisque ne répond pas des vices cachés envers vos acquéreurs : c'est le rôle de la RC Pro du marchand de biens.

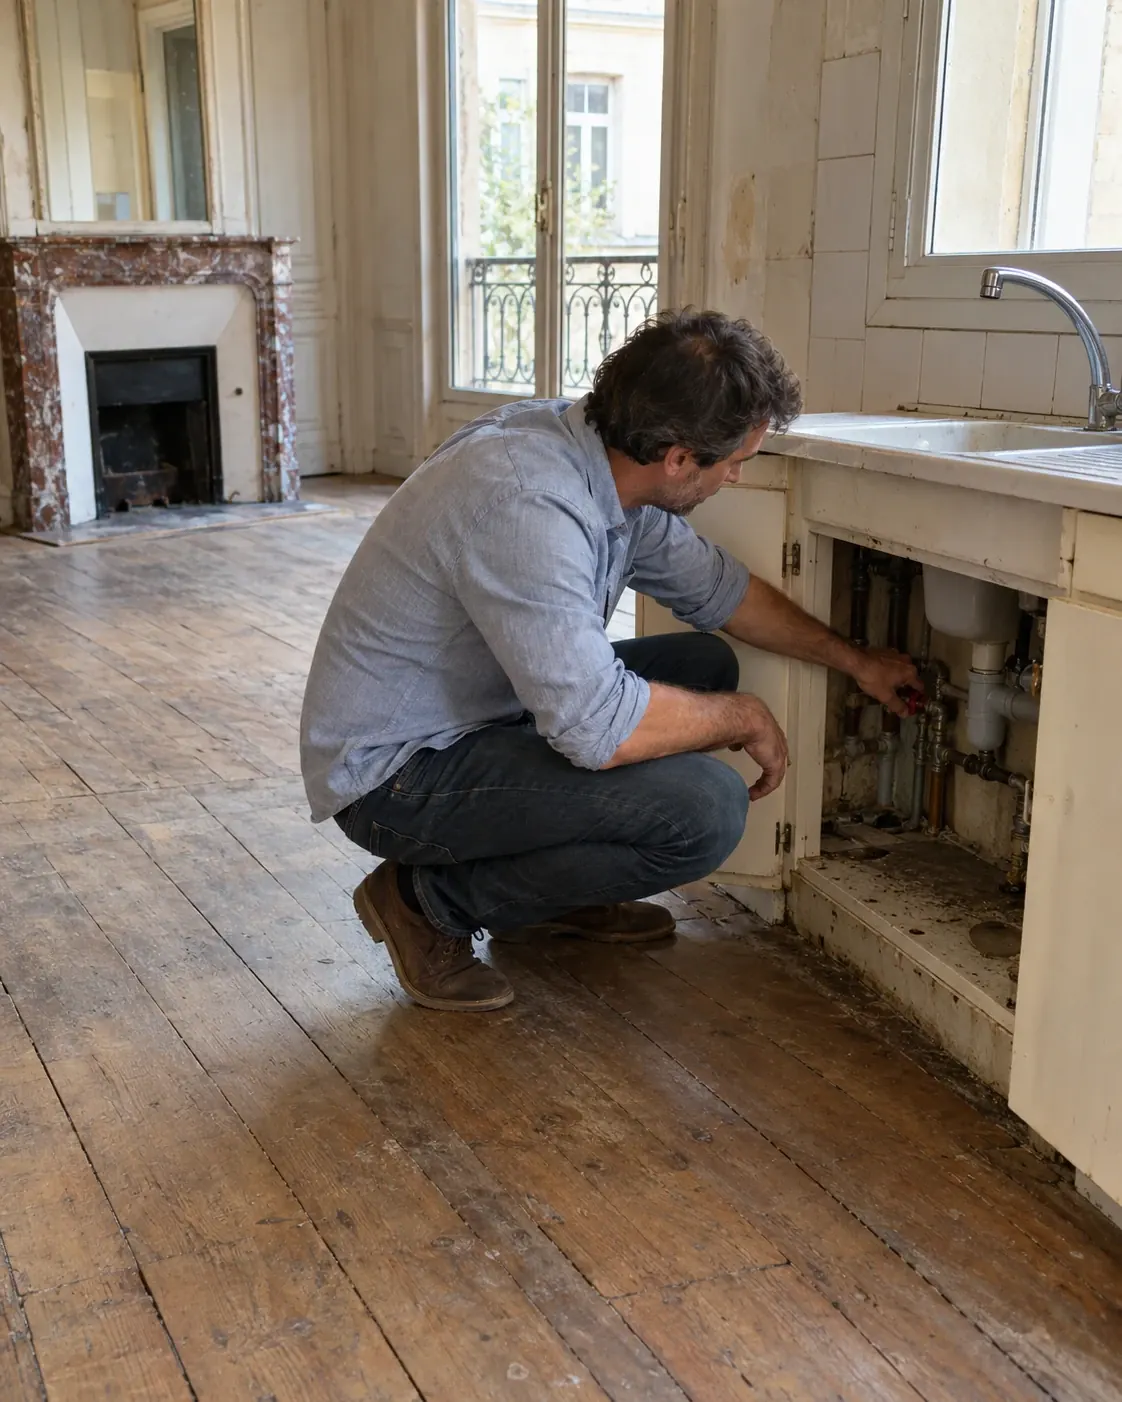
Intérieur d'un appartement ancien vide en attente de travaux, parquet nu et cheminée en marbre

Comment se passe votre devis

Vos garanties sur mesure

Appartements en copropriété, maisons, immeuble entier, bureau : vous listez ce que vous détenez, nous retenons les contrats qui assurent tout votre stock.

Votre prix en 2 minutes

Le nombre de lots, leur surface et leur état, vide ou en chantier, suffisent pour afficher un prix. Gratuit et sans engagement.

Plus de 20 assureurs comparés

Vos biens en attente de revente sont présentés aux assureurs qui acceptent les lots inoccupés. Notre réseau vous obtient le meilleur prix.

Votre attestation en main

L'attestation qui prouve que chacun de vos lots en copropriété est assuré, disponible dès la souscription.

Ce que la multirisque rembourse à un marchand de biens

Court-circuit dans un deux-pièces
Le vieux tableau électrique d'un appartement acheté la semaine précédente prend feu une nuit. Les flammes noircissent le palier et la porte du voisin : votre lot est remis en état, les dommages des voisins et des parties communes sont indemnisés.
Vitres brisées dans la maison vide
Des jeunes forcent le portail d'une maison en attente de travaux, cassent quatre fenêtres et dégradent la cuisine. Le vandalisme et le bris des vitres sont pris en charge.
Mur de jardin effondré
Après un hiver pluvieux, le vieux mur de clôture d'une maison que vous venez d'acheter s'écroule sur l'abri du voisin. Sa reconstruction et la réparation de l'abri sont réglées par la responsabilité du propriétaire.
Bureau cambriolé
Deux ordinateurs portables et le télémètre laser disparaissent de votre bureau après effraction de la porte. La garantie vol rembourse le matériel et la serrure forcée.

Ce que couvre la multirisque d'un marchand de biens

Inclus
  • Vos lots en stock contre l'incendie, l'eau, la tempête et la grêle

  • Le vandalisme et le bris des vitres d'un bien inoccupé

  • Les dommages causés aux voisins et aux parties communes

  • Le bureau, son mobilier et vos ordinateurs

  • Les catastrophes naturelles reconnues par arrêté

En option
  • La reconstitution des dossiers d'opération après un sinistre au bureau

  • Le matériel emporté sur les chantiers et en rendez-vous

  • La perte d'exploitation pendant la fermeture du bureau

  • Un capital relevé pour un immeuble entier

Combien coûte la multirisque d'un marchand de biens en 2026 ?

La multirisque d'un marchand de biens démarre à 270 € par an. Pour un lot isolé, l'assurance de propriétaire non occupant part de 7 € par mois, et coûte de 5,09 à 13,72 € par mois pour un appartement, de 8,97 à 38,30 € pour une maison.

Combien coûte la multirisque d'un marchand de biens en 2026 ?
Ce que vous assurezRepèrePrix
Multirisque du marchand de biens Formule conçue pour le métier À partir de 270 € par an
Lot isolé, assurance de propriétaire non occupant Formule pour les marchands de biens À partir de 7 € par mois
Appartement d'environ 50 m² En moyenne, 8,77 à 10,68 € 5,09 à 13,72 € par mois
Maison d'environ 90 m² En moyenne, 15,08 à 18,01 € 8,97 à 38,30 € par mois

Le nombre de lots

Chaque appartement ou maison ajouté au contrat augmente le capital assuré, donc la prime. Elle redescend quand un lot vendu sort de la liste.

Maison ou appartement

Une maison isolée, avec toiture, jardin et clôtures à charge, coûte plus cher à assurer qu'un appartement : 18,01 € contre 8,77 € par mois en moyenne en 2026.

La valeur du bureau

Ordinateurs, télémètres, mobilier : déclarez leur valeur à neuf, c'est elle qui sert de base à l'indemnité après un vol ou un incendie.

Les options retenues

Reconstitution des dossiers, matériel nomade, perte d'exploitation : gardez celles qui répondent à votre manière de travailler.

Tarifs Artisan Assuré 2026 pour un marchand de biens sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.

Bien choisir sa multirisque de marchand de biens

Faites entrer chaque bien le jour de l'acte

Le lot signé chez le notaire le matin est à votre charge le soir même. Prévoyez avec l'assureur une procédure simple d'ajout et de retrait des biens, pour que la liste suive votre stock sans attendre l'échéance annuelle.

Multirisque pour le stock, propriétaire non occupant pour un lot

Avec un seul bien en portefeuille, une assurance de propriétaire non occupant suffit souvent. Dès que les opérations s'enchaînent, la multirisque regroupe tout et couvre aussi votre bureau.

Signalez le chantier qui démarre

Un lot vide qui devient un chantier ouvert change le risque. Le Code des assurances vous demande de déclarer les circonstances nouvelles qui l'aggravent dans les quinze jours où vous en avez connaissance (article L113-2).

Assurez la valeur réelle

Si un bien vaut plus que le montant déclaré le jour du sinistre, l'indemnité baisse dans la même proportion (article L121-5 du Code des assurances). Mettez la déclaration à jour quand une rénovation fait monter la valeur d'un lot.

Voir mon prix 
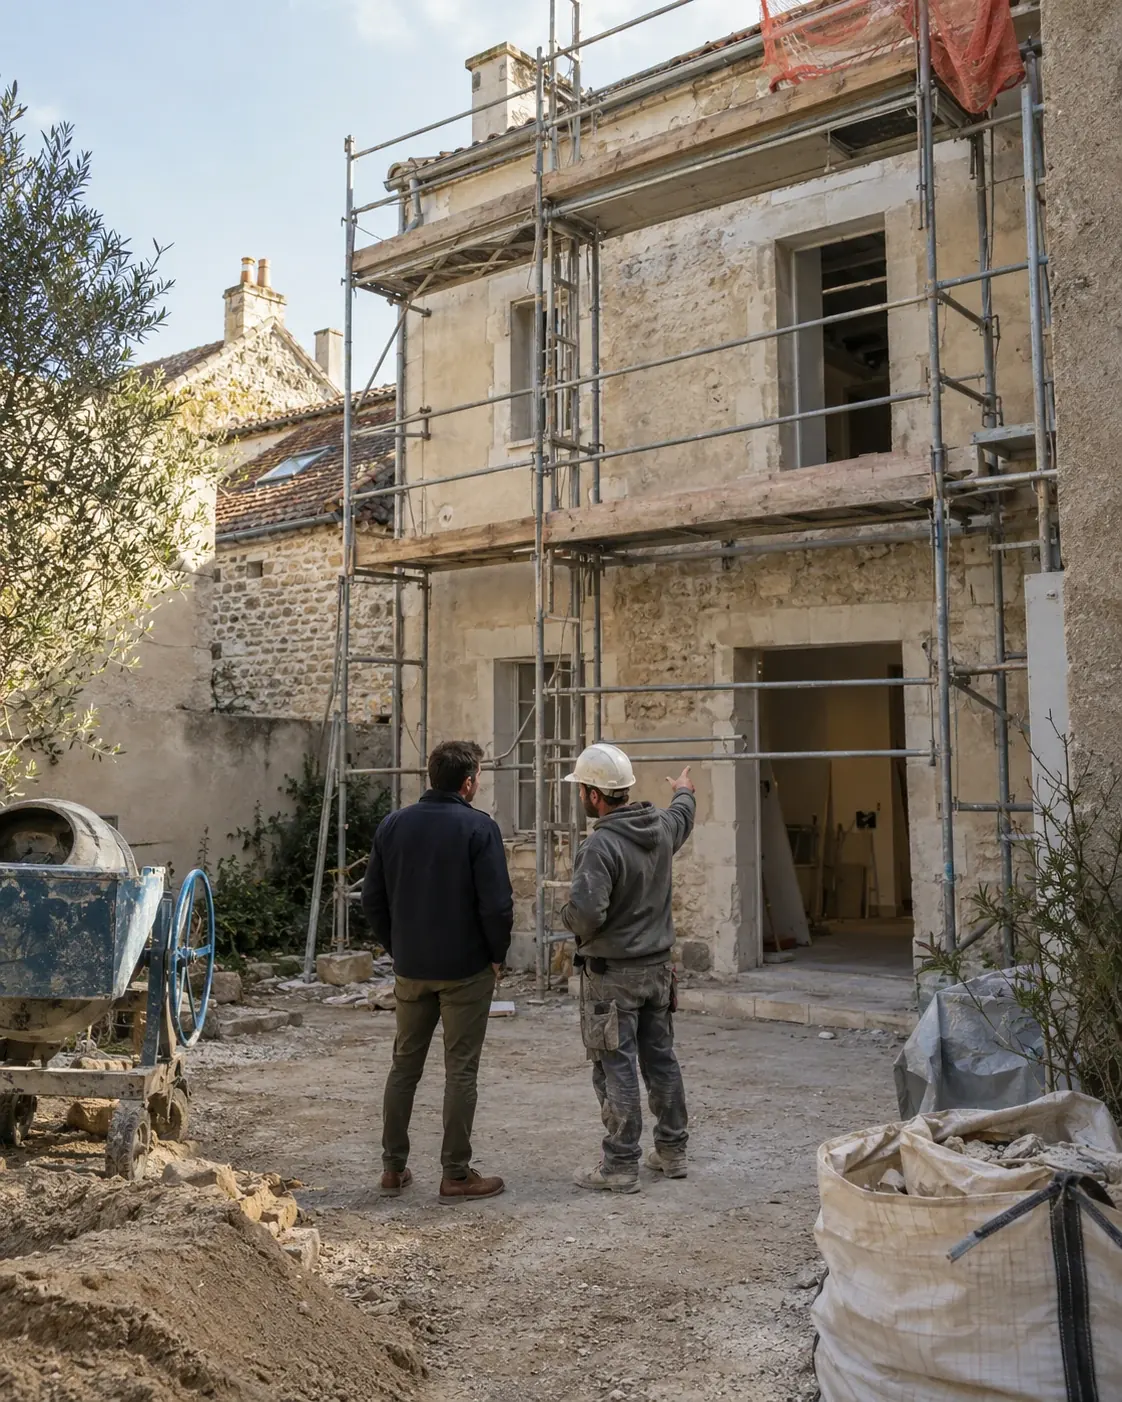
Plan large d'une maison de bourg française en travaux, échafaudage contre la façade

Les autres assurances d'un marchand de biens

Copropriété ou maison : ce que la loi demande pour chaque lot

Dans un immeuble en copropriété, tout propriétaire d'un lot, qu'il l'occupe, le loue ou le laisse vide, doit l'assurer en responsabilité civile (loi du 10 juillet 1965, article 9-1, rappelée par service-public.gouv.fr). L'exemple donné par l'administration parle à un marchand de biens : une installation électrique défectueuse provoque un incendie qui gagne le palier et l'appartement voisin.

Pour une maison individuelle, aucune assurance n'est imposée. Vous répondez pourtant des dommages que le bien cause aux autres : l'incendie qui se propage, la fuite qui inonde la propriété voisine, l'arbre ou le mur qui tombe. Une maison de bourg achetée pour être rénovée accumule souvent ces risques, avec une toiture ancienne et des clôtures fatiguées.

Après un sinistre dans un lot vide : les délais à tenir

Un vol se déclare dans les deux jours ouvrés, la plupart des autres sinistres dans les cinq jours ouvrés, sauf délai plus long prévu au contrat (article L113-2 du Code des assurances). Un bien inoccupé révèle souvent ses dégâts tard : passez dans vos lots à intervalle régulier, coupez l'eau en partant et notez la date de chaque visite. Après une effraction, déposez plainte, photographiez les dégradations et prévenez le syndic si les parties communes sont touchées.

Sources et textes officiels 7
  1. Comparateur en ligne, multirisque du marchand de biens, propriétaire non occupant (relevé en 2026)
  2. Courtier en ligne, tarifs propriétaire non occupant (5 février 2026)
  3. Comparateur en ligne, propriétaire non occupant (mars 2026)
  4. Service-public.gouv.fr, assurance du logement par le propriétaire
  5. Code des assurances, article L125-1
  6. Article L121-5
  7. Article L113-2

Les métiers voisins

Vos questions sur la multirisque de marchand de biens

À partir de 270 € par an. Un lot isolé s'assure à partir de 7 € par mois en propriétaire non occupant, jusqu'à 13,72 € pour un appartement de 50 m². Le devis multirisque affiche le vôtre.

En copropriété, oui : chaque propriétaire doit assurer son lot en responsabilité civile, même inoccupé. Pour une maison, la loi ne l'impose pas, mais vous répondez des dégâts qu'elle cause aux voisins.

Un seul lot en portefeuille : le contrat de propriétaire non occupant suffit souvent, dès 7 € par mois. Plusieurs biens et un bureau : la multirisque les regroupe en un seul contrat, à partir de 270 € par an.

Signalez le chantier à l'assureur dans les quinze jours : un bien qui passe de vide à chantier ouvert change le risque, et le contrat est adapté à cette nouvelle situation.

Oui : tout contrat qui couvre vos biens contre l'incendie ou les dommages inclut d'office cette garantie, dès qu'un arrêté reconnaît l'état de catastrophe naturelle dans la commune.

La responsabilité du propriétaire comprise dans votre multirisque : elle indemnise les voisins et la copropriété pour les parties communes, pendant que la garantie incendie remet votre lot en état.