Responsabilité civile professionnelle
L'acquéreur qui découvre neuf mètres carrés de moins que dans votre annonce, ou une servitude de passage que vous n'aviez pas signalée, se retourne contre l'agence : elle paie son préjudice et votre défense.
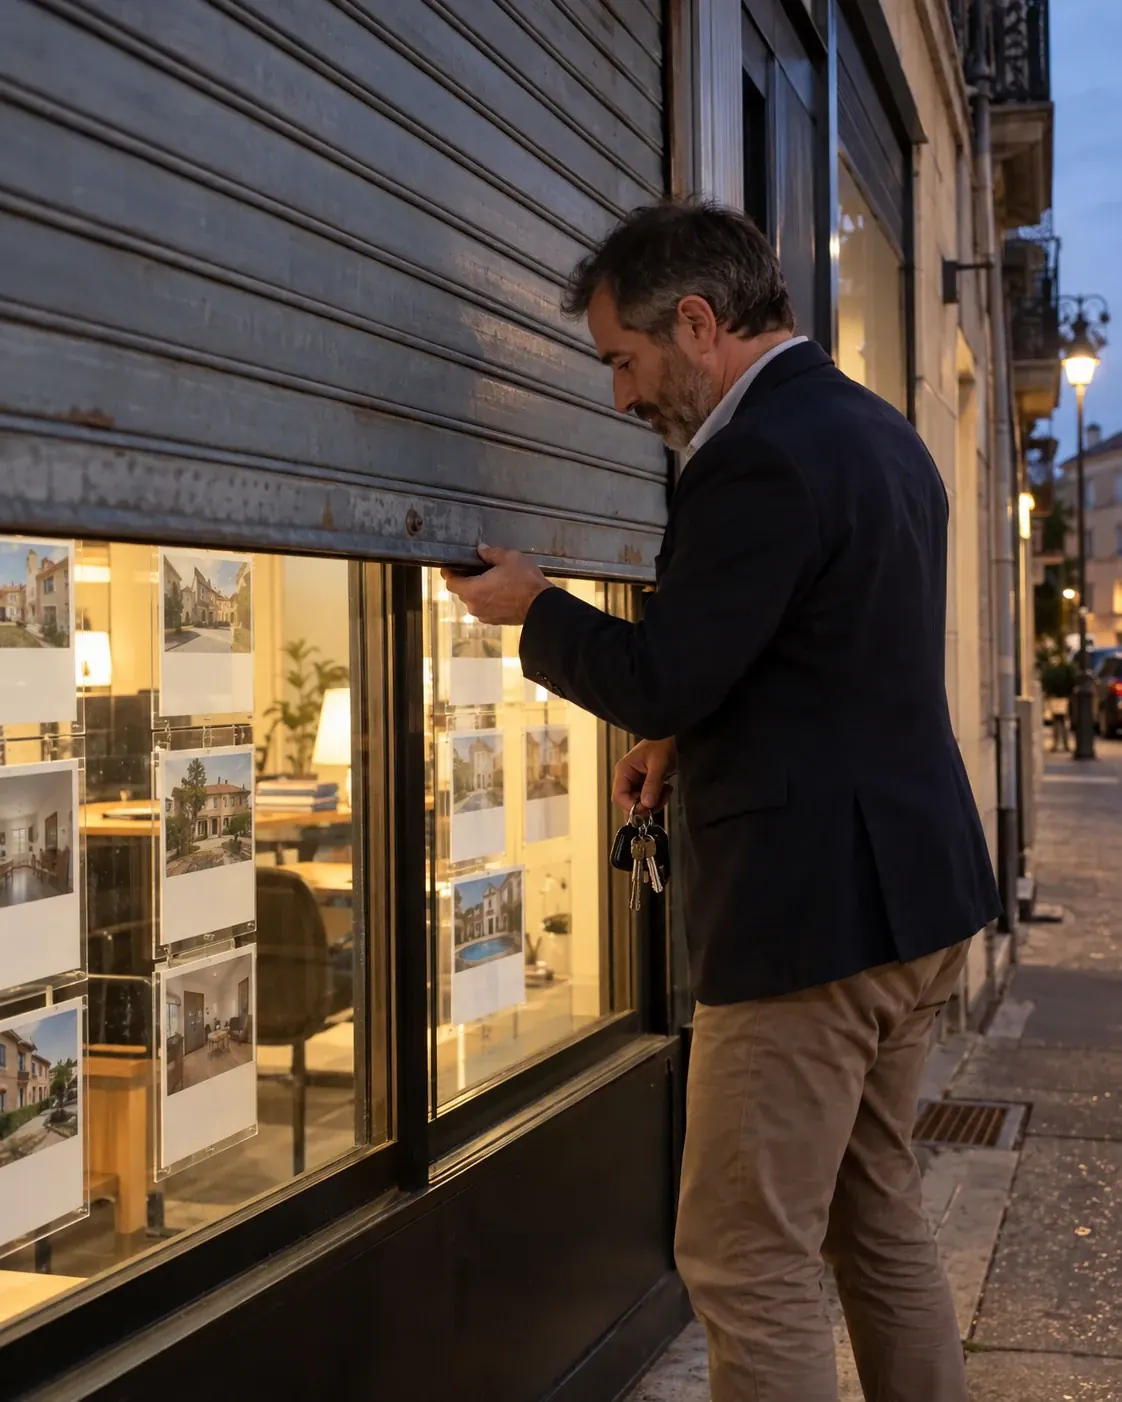
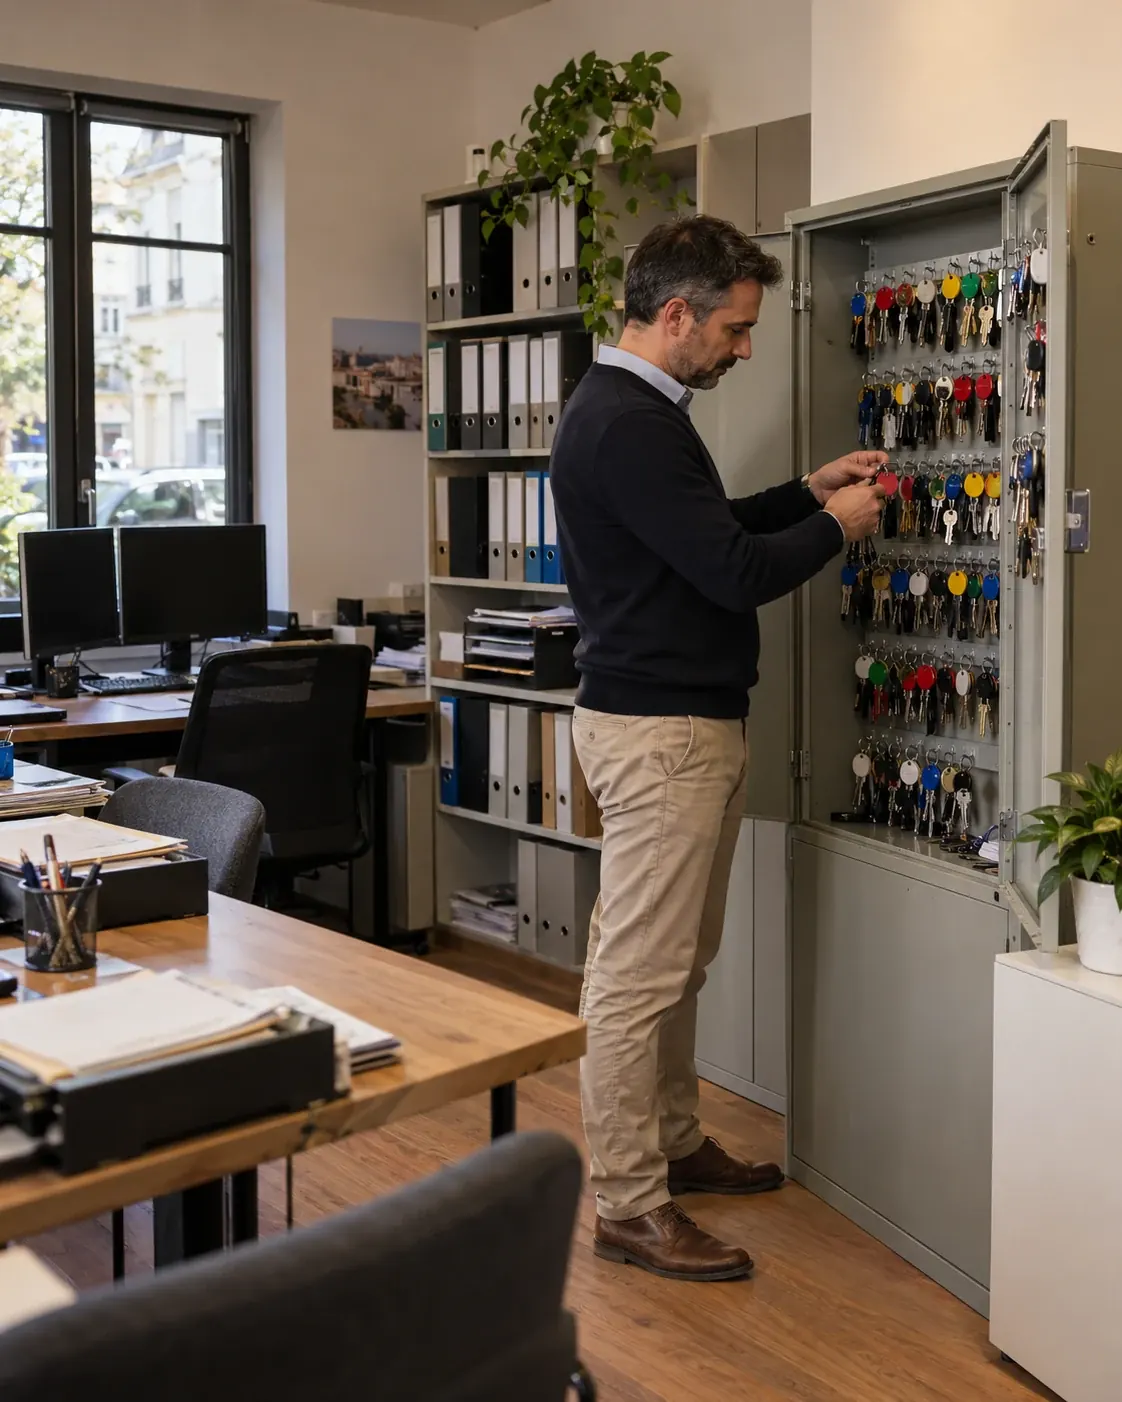
La multirisque d'agent immobilier assure votre agence, sa vitrine, ses écrans, l'armoire à clés et les archives de vos mandats, avec la responsabilité de l'accueil. Ajoutez la perte d'exploitation : une agence fermée après un sinistre continue de payer son loyer.
Prix 2026 : de 360 à 830 € par an, selon le local, son équipement et votre équipe.
La multirisque professionnelle protège ce qui fait vivre votre agence au quotidien : le local loué, la vitrine qui présente vos biens, les écrans qui les font défiler, les ordinateurs et l'imprimante, le mobilier d'accueil, et les dossiers papier que la loi vous demande de garder. Elle y ajoute la responsabilité civile de l'établissement, pour le client qui se blesse dans vos bureaux.
Vos biens : incendie, dégât des eaux, vol après effraction, vandalisme, bris de la vitrine, tempête.
Votre accueil : le visiteur qui trébuche sur la marche de l'entrée ou se cogne à une porte vitrée.
Votre activité : en option, la marge perdue et les charges qui tombent pendant la fermeture forcée de l'agence.
Tout contrat qui assure les biens de l'agence comprend d'office la garantie des catastrophes naturelles (article L125-1 du Code des assurances). La multirisque ne remplace pas la RC Pro exigée pour votre carte : elle complète ce contrat sur le terrain du local.
Vitrine, écrans, armoire à clés, archives : signalez-les, seuls les contrats qui couvrent tout votre local restent en lice.
La surface de l'agence, sa rue et la valeur de votre matériel suffisent pour afficher un prix. Gratuit et sans engagement.
Votre local est présenté aux assureurs qui couvrent les agences immobilières. Notre réseau vous obtient le meilleur prix.
Le justificatif d'assurance du local demandé par votre bail, à télécharger dès la souscription.
Les murs loués, les cloisons, le comptoir d'accueil et la vitrine contre le feu, l'eau et la tempête
Les ordinateurs, imprimantes, écrans de vitrine et le mobilier d'accueil
Le vol et le vandalisme après effraction
Le bris de la vitrine et des portes vitrées
Le client qui se blesse dans vos bureaux
Les catastrophes naturelles reconnues par arrêté
La perte d'exploitation pendant une fermeture forcée
La reconstitution des archives et du registre des mandats
Les clés de vos vendeurs et le changement de leurs serrures
Les ordinateurs portables emportés en rendez-vous
La multirisque d'un agent immobilier démarre à 360 € par an pour un bureau, et coûte de 430 à 550 € pour une agence de quartier de 50 à 150 m² tenue par un agent seul. Une grande agence en angle de rue, avec plusieurs postes et des écrans en vitrine, se chiffre sur devis.
| Votre local | Multirisque par an |
|---|---|
| Bureau sans vitrine sur rue | À partir de 360 € |
| Agence de quartier de 50 à 150 m², agent seul, 10 000 à 50 000 € de matériel | 430 à 550 € |
| Agence de 2 à 5 personnes, 50 à 150 m², 50 000 à 150 000 € de contenu | 650 à 830 € |
| Agence en angle avec écrans et plusieurs postes | Sur devis |
Un rez-de-chaussée sur une artère passante, avec une grande vitrine et des écrans allumés le soir, pèse davantage qu'un bureau en étage.
Postes fixes, portables, écrans, imprimante, mobilier : déclarez leur valeur à neuf, c'est sur elle que se calcule l'indemnité après un vol ou un incendie.
Registre des mandats, dossiers de vente, états des lieux : l'option reconstitution d'archives se chiffre selon le volume de papier que vous gardez.
Perte d'exploitation, clés des vendeurs, matériel nomade : chacune s'ajoute au prix de base. Gardez celles qui répondent à un risque réel de votre agence.
Tarifs Artisan Assuré 2026 pour un agent immobilier sans sinistre déclaré, établis à partir des contrats de plus de 20 assureurs que nous comparons. Votre prix exact en 2 minutes. Mis à jour en novembre 2026.
Le registre des mandats se tient dans l'ordre chronologique et se conserve 10 ans (entreprendre.service-public.gouv.fr). Si l'eau ou le feu le détruit, le refaire prend des semaines : l'option reconstitution des archives paie ce travail. Numérisez aussi vos mandats signés, la copie limite la perte.
Le bris de glace couvre le vitrage. Les écrans qui font défiler vos annonces relèvent de la garantie des biens : déclarez-les au matériel, avec leur valeur.
Si la valeur de votre matériel dépasse le montant assuré le jour du sinistre, l'indemnité baisse dans la même proportion (article L121-5 du Code des assurances). Mettez votre déclaration à jour quand vous équipez un nouveau poste.
Locataire, vous répondez de l'incendie de l'agence envers le bailleur, sauf cas fortuit, vice de construction ou feu venu d'un voisin (article 1733 du Code civil). La multirisque couvre ce risque et fournit l'attestation que le bail demande.
L'acquéreur qui découvre neuf mètres carrés de moins que dans votre annonce, ou une servitude de passage que vous n'aviez pas signalée, se retourne contre l'agence : elle paie son préjudice et votre défense.
Le vendeur qui signe en direct avec l'acheteur que vous lui aviez présenté, le client qui conteste vos honoraires : elle finance l'avocat pour faire jouer votre mandat.
Pièces d'identité des vendeurs, bulletins de salaire des candidats locataires, avis d'imposition : une boîte mail piratée expose tout. Elle paie la remise en route, la notification et les réclamations.
Vos honoraires tombent à la signature chez le notaire, des mois après les visites. Un arrêt de deux mois vide le carnet de ventes du semestre suivant : elle verse un revenu pendant ce creux.
Dirigeant indépendant, vous n'avez plus la mutuelle d'un employeur : une complémentaire individuelle vous couvre, vous et votre famille.
La RC Pro de l'agent immobilier répond de vos fautes envers les clients : une surface fausse, un locataire mal vérifié, un bien abîmé pendant une visite chez le vendeur. Elle est exigée pour la carte, et elle ne rembourse rien de ce qui vous appartient. La multirisque fait l'inverse : elle indemnise vos propres biens et la responsabilité de l'établissement envers ceux qui entrent dans vos bureaux. Une agence avec pignon sur rue a besoin des deux ; un agent qui travaille depuis un bureau à son domicile peut se contenter d'une garantie du matériel et de sa RC Pro.
Un vol se déclare à l'assureur dans les deux jours ouvrés, la plupart des autres sinistres dans les cinq jours ouvrés, sauf délai plus long prévu au contrat (article L113-2 du Code des assurances). Pour un cambriolage, déposez plainte, listez le matériel emporté avec ses factures, et notez les trousseaux disparus pour prévenir les vendeurs le jour même. Pour un dégât des eaux, photographiez les archives touchées avant de les faire sécher : ces photos servent à chiffrer leur reconstitution.
Comptez dès 360 € par an pour un bureau, et de 430 à 550 € pour une agence de quartier de 50 à 150 m² tenue par un agent indépendant. Une grande agence équipée d'écrans et de plusieurs postes se chiffre sur devis : le devis multirisque vous donne le prix en quelques questions.
La loi ne l'impose pas, contrairement à la RC Pro. Votre bail commercial exige pourtant presque toujours d'assurer le local et d'en remettre l'attestation, et vous répondez de l'incendie envers le bailleur : la multirisque règle les deux.
Oui s'ils sont déclarés dans le matériel assuré : la garantie des biens les indemnise après un vol, un incendie ou un acte de vandalisme. Le bris de glace, lui, paie le vitrage de la vitrine.
L'option reconstitution des archives paie le travail pour refaire les dossiers et le registre, que vous devez conserver 10 ans. Gardez une copie numérique de vos mandats signés : elle accélère la reconstitution.
La multirisque couvre vos biens et la responsabilité de l'agence envers les visiteurs de vos bureaux. Vos fautes de transaction, comme une information fausse donnée à un acquéreur, relèvent de la RC Pro d'agent immobilier, exigée pour la carte.
Avec l'extension clés confiées : après un vol ou une perte, elle paie le changement des serrures des biens concernés. Signalez au devis le nombre de trousseaux que vous gardez pour les visites.